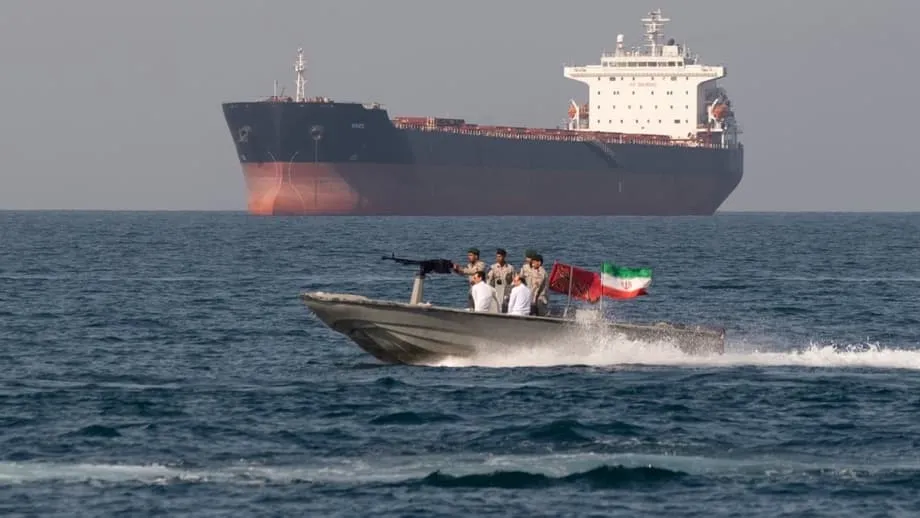
Günde 20 Milyon Varil, Tıkalı Bir Geçiş Noktasına Takılıyor
Suudi Arabistan’ın Hürmüz Boğazı’nı dolaşan ana boru hattı, günde yaklaşık 7 milyon varillik tam kapasitesine ulaştı. Ancak ülke içindeki rafinerilerin payı çıkarıldığında ihracata yalnızca yaklaşık 5 milyon varil kalıyor. Bu sınır, 28 Mart 2026 itibarıyla Asya’nın karşı karşıya olduğu sorunu gözler önüne seriyor: Alternatif güzergâhlar, normalde her gün yaklaşık 20 milyon varil petrol taşıyan bir su yolunun yerini tutamıyor.
İçindekiler
- Günde 20 Milyon Varil, Tıkalı Bir Geçiş Noktasına Takılıyor
- Risk Altındaki En Büyük Hacimler Çin ve Hindistan’ı Etkiliyor
- İki Boru Hattı Hürmüz’ün Yerini Tutamıyor
- Boğaz Dışındaki Limanlar da Saldırı Riskiyle Karşı Karşıya
- Onlarca Yıllık Planlamaya Rağmen Başka Güzergâhlar Sınırlı Kaldı
- Hindistan Alımlarını Başka Güzergâhlara Yönlendiriyor, Ancak Arz Açığı Sürüyor
- Gaz Alıcılarının Boru Hattı Üzerinden Kaçış Seçeneği Yok
- Artan Enerji Maliyetleri Çiftçilere ve Tüketicilere Ulaşıyor
- Tarihi Rezerv Salımı Zaman Kazandırabilir
- Kanada Pasifik Üzerinden Güzergâhlar Sunuyor, Ancak Kapasite Artışının Sınırları Var
- Bilinmesi Gerekenler
ABD ve İsrail’in İran’a yönelik askerî saldırıları 28 Şubat’ta başladı. Tahran bunun ardından Hürmüz üzerinden deniz trafiğini durdurma girişiminde bulundu ve İran ile Arap Yarımadası arasındaki dar geçişi, dünya petrol tankerleri için fiilen girilmesi mümkün olmayan bir bölgeye dönüştürdü. Petrol ve sıvılaştırılmış doğal gaz taşıyan yaklaşık 150 tanker, düşmanca sulardan geçme riskini almak yerine demirlemeyi tercih etti.
Uluslararası petrol fiyatlandırmasında gösterge olarak kullanılan Brent petrolün varil fiyatı 100 doları aştı ve dalgalı işlemler sırasında 119 dolara ulaştı. Bu kesinti, onlarca yıldır küresel enerji arzına yönelik en ağır darbelerden biri. Etkileri elektrik sistemlerine, ulaşıma, imalata ve gıda üretimine kadar uzanıyor.
Hürmüz, en dar noktasında yalnızca 33 kilometre genişliğinde. Boğazdaki olağan petrol trafiği, küresel petrol tüketiminin beşte birini ve deniz yoluyla ticareti yapılan petrolün dörtte birini oluşturuyor. Bu kadar yoğun kullanılan bir güzergâhın kapanması, başka bir tedarikçiden alım yaparak hızla çözülemeyecek bir sorun yaratıyor: İkame petrolün müşteriye ulaşabileceği kullanılabilir bir güzergâhı da olması gerekiyor.
Uluslararası Enerji Ajansı ve ABD Enerji Bilgi İdaresi verilerine göre boğazdan geçen ham petrolün yaklaşık yüzde 84’ünü, sıvılaştırılmış doğal gazın ise yüzde 83’ünü Asya alıyor. Yükselen fiyatlar maliyetleri dünya geneline yayarken, kesintiye en doğrudan maruz kalan bölge de Asya oluyor.
Risk Altındaki En Büyük Hacimler Çin ve Hindistan’ı Etkiliyor
Krizin öncesinde Çin ve Hindistan, Hürmüz üzerinden günde toplam 8,2 milyon varil ham petrol alıyordu. Bu miktar, boğazdan geçen ham petrol akışının yüzde 44’üne denk geliyor. Bu iki ülkenin kalabalık nüfusları ve sanayi ekonomileri, söz konusu arzın ikamesini büyük bir mesele hâline getiriyor.
Japonya ve Güney Kore daha az miktarda petrol ithal ediyor. Ancak ülkelerin neredeyse hiç yerli ham petrol üretimi olmadığı için dışa bağımlılıkları özellikle yüksek. Ekonomileri, yakıt arzının kesintisiz sürmesi için güvenilir ithalata dayanıyor. Enerji güvenliği analistleri, kesintinin uzamasının bu büyük imalat ekonomilerinde sanayi üretimini tehdit ettiği uyarısında bulunurken Tayvan da benzer risklerle karşı karşıya.
Çin, yurt içinde günde yaklaşık 4,3 milyon varil ham petrol üretiyor ve 1,2 milyar varil olduğu tahmin edilen stratejik petrol rezervlerine sahip. Stratejik rezervler, olağan arz kesintiye uğradığında piyasaya sürülebilecek depolanmış petroldür. Alıcılar ikame kaynak ararken veya deniz yollarının yeniden açılmasını beklerken bu rezervler bir tampon sağlar.
Pekin ayrıca araçların elektrikli hâle getirilmesini teşvik etti ve yenilenebilir enerji kapasitesini artırdı. Bu önlemler petrol talebinin bir bölümünü azaltıyor, ancak Çin’in ekonomisini işler durumda tutmak için hâlâ büyük miktarda ithal petrole ihtiyacı var. Abluka, ülkenin yerli üretiminin, rezervlerinin ve enerji kullanımındaki değişikliklerin ne ölçüde koruma sağlayabileceğini sınayacak.
Japonya’nın stratejik rezervleri yaklaşık 150 günlük tüketimi karşılıyor ve bu sayede ülke acil bir kıtlıktan kaçınabiliyor. Ancak bu tampon, uzun süreli fiyat baskısından korumuyor. Depolanmış arz ile uygun fiyatlı yeni kaynaklara erişim, aynı acil durumun farklı boyutlarına çözüm sağlıyor.
İki Boru Hattı Hürmüz’ün Yerini Tutamıyor
Hürmüz Boğazı’nı dolaşarak ham petrol ihraç edebilecek işler durumdaki altyapı yalnızca Suudi Arabistan ve Birleşik Arap Emirlikleri’nde bulunuyor. Her iki sistem de petrolü kara üzerinden, kapalı geçiş noktasının ötesindeki limanlara taşıyor. Ancak bu hatların toplam kapasitesi, boğazdaki olağan trafiğin çok altında kalıyor.
Petroline olarak da bilinen Suudi Arabistan’ın Doğu-Batı Boru Hattı, Basra Körfezi yakınlarındaki Abkayk işleme merkezinden Kızıldeniz kıyısındaki Yanbu’ya kadar 1.200 kilometre uzanıyor. Saudi Aramco’nun Üst Yöneticisi Amin Nasser, hattın günde yaklaşık 7 milyon varillik tam işletme kapasitesine ulaştığını doğruladı.
Batı kıyısındaki Suudi rafinerilerine günde yaklaşık 2 milyon varil petrol sağlanıyor; ihracata ise yaklaşık 5 milyon varil kalıyor. Bu nedenle bir boru hattının toplam kapasitesi, yabancı müşterilere sunulabilecek miktardan farklı bir tablo ortaya koyuyor: Akışın bir kısmı ülke içindeki tüketim için kullanılıyor.
BAE’nin Abu Dabi Ham Petrol Boru Hattı, Habşan’dan Umman Körfezi kıyısındaki Füceyre’ye kadar 360 kilometre uzanıyor. Hat, günde 1,5 milyon ila 1,8 milyon varil petrol taşıyabiliyor. Ancak işletme kısıtları ve yakın zamanda yaşanan güvenlik olayları, fiilî akış miktarını sınırladı.
Hürmüz’ü dolaşan güzergâhlar birlikte günde yaklaşık 6 milyon ila 7 milyon varil taşıyabiliyor. Güncel tahminlerde bu kapasitenin, Hürmüz’deki olağan trafiğin yaklaşık yüzde 30’unu karşılayabildiği belirtiliyor. Böylece normalde boğazdan geçen günlük 20 milyon varilin büyük bölümü için eşdeğer bir alternatif güzergâh bulunmuyor.
ABD Enerji Bilgi İdaresi, boru hatlarının normal koşullarda genellikle tam kapasitenin altında çalıştığına dikkat çekiyor. Tahminlere göre kriz öncesinde gerçekten kullanılabilir ek kapasite günde yalnızca 2,6 milyon varildi. Ek kapasite, hatların hâlihazırda taşıdığı miktara ek olarak aktarabileceği petrol anlamına geliyor. Mevcut ihracatı başka güzergâhlara yönlendirmek ile yeni akış eklemek bu nedenle ayrı meseleler; hatların azami kapasitede kullanılması bile büyük bir açığı kapatmıyor.
Boğaz Dışındaki Limanlar da Saldırı Riskiyle Karşı Karşıya
Yanbu ve Füceyre, yükleme işlemlerini Hürmüz’den uzaklaştırıyor ancak her iki güzergâh da güvenlik riskleri taşıyor. Yanbu üzerinden ihraç edilen Suudi petrolü, Kızıldeniz’in güney ucundaki Babülmendep Boğazı’ndan geçmek zorunda. Yemen’deki Husilerin daha önce tehdit ettiği bu su yolu, ek risk oluşturuyor.
Füceyre Hürmüz’ün dışında kalıyor ancak İran füzelerinin ve insansız hava araçlarının menzili içinde. 16 Mart’taki saldırıların ardından yükleme işlemleri askıya alındı. Depolama tesislerinin de vurulması, tankerlerin yola çıkmadan önce kısmi yük almasına neden oldu.
Boru hattı çalışıyor olsa bile bu kesintiler müşterilere ulaşan petrol miktarını etkiliyor. Ham petrolü bir kıyı terminaline taşımak sürecin yalnızca bir aşaması: Depolama, yükleme ve geminin sonraki yolculuğu da sürdürülebilir olmalı.
Kriz, birkaç önemli tarihte şu şekilde gelişti:
- 28 Şubat 2026: ABD ve İsrail’in İran’a yönelik askerî saldırıları başladı. Tahran’ın Hürmüz’de deniz trafiğini durdurma girişimi bunu izledi.
- Mart 2026: Yanbu’dan Hindistan’a gönderilmek üzere yüklenen Suudi petrolü 8,8 milyon varile yükseldi. Önceki aylarda bu miktar sıfırdı.
- 16 Mart 2026: Saldırıların ardından Füceyre’deki yükleme işlemleri askıya alındı.
- 28 Mart 2026: Boru hattı kapasitesi ve güvenlik riskleri alternatifleri sınırlandırırken Asyalı alıcılar ikame kaynak aramayı sürdürdü.
Onlarca Yıllık Planlamaya Rağmen Başka Güzergâhlar Sınırlı Kaldı
Suudi Arabistan, deniz trafiğine yönelik saldırılardan kaçınmak amacıyla İran-Irak Savaşı sırasında Doğu-Batı Boru Hattı’nı inşa etti. Hürmüz’ün kritik bir kırılganlık olduğu 1980’lerden bu yana biliniyordu. Buna karşın sonraki iyileştirmeler, tamamen paralel ihracat sistemleri kurmak yerine kapasitenin kademeli olarak artırılmasına odaklandı.
Körfez ülkelerinin üreticileri, yedek altyapı yerine verimli güzergâhlara öncelik verdi. Komşu ülkeler üzerinden boru hatları inşa etmek için egemenlik ve güvenlik konularında anlaşma sağlanması da gerekiyordu. Bu durum, yeni güzergâhların önünde siyasi ve ekonomik engeller yarattı.
Irak, Kuveyt, Katar ve Bahreyn’in Hürmüz’ü dolaşan alternatif güzergâhı yok ve bu ülkeler geçiş için tamamen boğaza bağımlı. Bir zamanlar Suudi Arabistan’ı Lübnan’ın Akdeniz kıyısına bağlayan Trans-Arabistan Boru Hattı 1990’da devre dışı kaldı; bugün harap durumda bir tarihî yapı olarak varlığını sürdürüyor.
Enerji tarihçisi ve S&P Global Başkan Yardımcısı Daniel Yergin, boğazın kapanması ihtimalinin neden daha geniş bir alternatifler ağı kurulmasına yol açmadığını şöyle açıkladı. Yergin, karar alıcıların en kötü senaryonun gerçekleşme olasılığını düşük gördüğünü ve deniz yolunu koruma işini ithalatçı ülkelerin üstleneceğini varsaydığını söyledi:
Her zaman bir kâbus senaryosu vardı, ancak gerçekleşme ihtimali çok düşük görünüyordu. Çeşitlendirme ya da güvenlik, tüketici ülkelerin petrolü korumak için orada olacağı varsayımına dayanıyordu.
Tüketici ülkelerin yeterli askerî koruma sağlayacağı varsayımı, maliyetli alternatif altyapılar inşa etme yönündeki ekonomik teşviki azalttı. Bugünkü kesinti, tek bir kritik geçiş noktasını açık tutmak üzerine kurulu bir sistemin sınırlarını ortaya koyuyor.
Hindistan Alımlarını Başka Güzergâhlara Yönlendiriyor, Ancak Arz Açığı Sürüyor
Hindistan, kriz öncesinde ham petrolünün yaklaşık yüzde 40’ını, yani günde 2,5 milyon ila 2,7 milyon varilini Hürmüz üzerinden ithal ediyordu. Hindistan Petrol Bakanlığı, rafinerilerin alımlarını çeşitlendirdiğini ve arzın yüzde 70’inin artık Hürmüz dışındaki güzergâhlardan geldiğini söylüyor. Buna rağmen önemli bir arz açığı sürüyor.
Hindistanlı rafineriler, Suudi Arabistan’ın Yanbu terminaline ve BAE’nin Füceyre limanına yöneldi. Emtia analiz şirketi Kpler, Mart 2026’da Yanbu’da Hindistan’a gönderilmek üzere 8,8 milyon varil Suudi petrolü yüklendiğini kaydetti. Önceki aylarda bu miktar sıfırdı.
Füceyre boru hattı üzerinden de ek hacimler geliyor. Bazı gemiler çatışma bölgelerinin yakınındaki hareketlerini gizlemek için konum ve kimlik bilgilerini ileten cihazlar olan transponderlerini kapattığından, bu sevkiyatları takip etmek zorlaşıyor.
Yeni Delhi ayrıca Kızıldeniz ve Umman Körfezi güzergâhlarını kullanarak ABD’den yaklaşık 1 milyon tonluk arz taşıyan 20 çok büyük gaz gemisi temin etti. Hükümet kaynakları acil sevkiyatların ulaştığını doğruluyor, ancak bunların kaybedilen Orta Doğu hacimlerinin tamamını karşılayamayacağını kabul ediyor.
ABD ve Batı Afrika’dan gelen acil sevkiyatlar, Hindistan’ın açığı kapatma çabasının bir parçası. Ülkenin deneyimi, tedarikçileri hızla değiştirme imkânını olduğu kadar mevcut yük, liman ve deniz güzergâhlarının getirdiği sınırları da gösteriyor.
Gaz Alıcılarının Boru Hattı Üzerinden Kaçış Seçeneği Yok
Dünyanın en büyük ikinci sıvılaştırılmış doğal gaz ihracatçısı Katar, üretiminin neredeyse tamamını Hürmüz üzerinden gönderiyor. BAE de gaz ihracatında boğaza bağımlı. İki ülke birlikte küresel LNG ticaretinin yaklaşık yüzde 20’sini oluşturuyor ve bu arzın büyük kısmı Asya’ya gidiyor.
LNG, gemilerle taşınabilmesi için sıvı hâle getirilmek üzere soğutulan doğal gazdır. Suudi Arabistan ve BAE’nin alternatif boru hatlarından taşınan ham petrolden farklı olarak bu LNG ihracatının boru hattı üzerinden başka bir güzergâhı yok. Sıvılaştırma tesisleri durursa ya da tankerlere yükleme yapamazsa gaz, denizaşırı müşterilere ulaşamıyor.
Katar Enerji, çatışmanın başlamasından kısa süre sonra mücbir sebep ilan ederek normalde yılda 112 milyar metreküpten fazla gaz işleyen tesislerde üretimi durdurdu. Mücbir sebep, olağanüstü olayların bir şirketin yükümlülüklerini yerine getirmesini engellemesi durumunda başvurulan bir sözleşme hükmüdür.
Bangladeş, Hindistan ve Pakistan LNG’lerinin yaklaşık üçte ikisini Hürmüz üzerinden ithal ediyor ve doğal gazla çalışan elektrik üretimine büyük ölçüde bağımlı. Pakistan elektriğinin yüzde 50’sini doğal gazdan sağlarken Bangladeş’te bu oran yüzde 25.
LNG fiyatlarının tek bir işlem seansında yüzde 39 artması, arz açığına mali bir şok da ekledi. Bu ülkelerin hükümetleri, dönüşümlü elektrik kesintileri uyguladı ve üniversitelerin kapatılması da dâhil olmak üzere enerji tasarrufu önlemlerini zorunlu kıldı. Arzın talebi karşılayamadığı dönemlerde uygulanan dönüşümlü kesintiler, farklı bölgelerde farklı zamanlarda elektrik kesilmesi anlamına geliyor.
Alternatif güzergâh bulunmaması, gaz krizinin çözümünü özellikle zorlaştırıyor. Petrol alıcıları bazı sevkiyatları Yanbu ve Füceyre üzerinden yönlendirebilirken Katar ve BAE LNG’sine bağımlı alıcılar başka yerlerden ikame sevkiyat bulmak zorunda.
Artan Enerji Maliyetleri Çiftçilere ve Tüketicilere Ulaşıyor
Arz kesintisi ekonomiye yayıldıkça benzin, motorin, jet yakıtı, petrokimyasallar, gübre ve temel gıda ürünlerinin fiyatları hızla yükseldi. Petrol ve gaz yalnızca yakıt değil; hanelerin her gün satın aldığı ürünlerin üretimini ve taşınmasını da destekliyor.
Kuzey Yarımküre’deki çiftçiler ekim mevsimine daha yüksek girdi maliyetleriyle giriyor. Gübre ve yakıtın pahalanması, aylar sonra gıda fiyatlarını daha da yükseltebilir ve ablukanın etkilerini acil enerji krizinin ötesine taşıyabilir.
Çin, yurt içi arzı korumak amacıyla rafinerilere yakıt ihracatını durdurma talimatı verdi. Güney Kore, 30 yıldır ilk kez yakıt fiyatlarına tavan getireceğini duyurdu. Asya genelindeki hükümetler, ihracat yasaklarından fiyat kontrollerine kadar farklı acil önlemler aldı.
Japonya’nın geniş rezervleri acil kıtlığın önüne geçmeye yardımcı olurken, devam eden fiyat baskısı depolanmış petrole erişimin uluslararası bir arz şokunun ekonomik maliyetini ortadan kaldırmadığını gösteriyor. Hükümetler hem mevcut yakıt miktarıyla hem de tüketicilerin ödediği fiyatla ilgilenmek zorunda.
Tarihi Rezerv Salımı Zaman Kazandırabilir
Uluslararası Enerji Ajansı, stratejik petrol rezervlerinden 400 milyon varil salınmasını tavsiye etmeyi planlıyor. Bu, kuruluş tarihindeki en büyük eşgüdümlü rezerv salımı olacak.
Bu miktar büyük, ancak kesintiye uğrayan akış da öyle. 400 milyon varili, normalde Hürmüz’den her gün geçen yaklaşık 20 milyon varile böldüğümüzde, boğazdaki olağan trafiğin 20 günlük karşılığını elde ediyoruz. Bu karşılaştırma, tarihi ölçekte bir rezerv salımının bile süregelen günlük sevkiyatların yerini neden sonsuza dek alamayacağını gösteriyor.
Rezervlerin ne zaman salınacağı açıklanmadı. Depolanmış petrol, deniz taşımacılığı ve satın alma düzenlemeleri değişirken acil kıtlığı hafifletebilir. Ancak temel görev, ithalatçı ülkelere güvenilir akışları yeniden sağlamaktır.
Asya’nın maruz kaldığı risk, yakıt türüne göre de değişiyor. Stratejik petrol rezervleri petrol kıtlığını karşılayabilirken LNG kesintisi, ikame gaz sevkiyatları bulunmasını ya da tüketimin azaltılmasını gerektiriyor. Bu nedenle alınacak önlemlerin her ülkenin eksikliğini yaşadığı yakıt türüne uygun olması gerekiyor.
Kanada Pasifik Üzerinden Güzergâhlar Sunuyor, Ancak Kapasite Artışının Sınırları Var
Asyalı alıcılar Pasifik üzerinden Kuzey Amerika’ya giderek daha fazla yöneliyor. Kanada’nın Britanya Kolumbiyası’ndaki Kitimat LNG projesi ve Vancouver’a ulaşan genişletilmiş Trans Mountain Boru Hattı; Hürmüz, Malakka Boğazı ve Güney Çin Denizi’ni kullanmayan güzergâhlar sunuyor.
Kitimat LNG, Haziran 2025’ten bu yana işletmede. Buradan çıkan LNG yükleri doğrudan Kuzey Pasifik’e ilerleyebiliyor ve Kuzeydoğu Asya’daki terminallere 10 ila 11 günde ulaşabiliyor. Panama Kanalı’ndan geçen ABD’nin Meksika Körfezi kıyısından gelen LNG’nin yolculuğu ise 24 gün sürüyor. Daha kısa yolculuk, Orta Doğu dışından arz arayan alıcılara pratik bir avantaj sağlıyor.
Alberta’dan çıkarılan ham petrol, günde 890 bin varil kapasiteli Trans Mountain Genişleme Boru Hattı üzerinden taşınabiliyor. Pasifik’e açılan bu güzergâh da Orta Doğu’daki darboğazlardan kaçınıyor, ancak kapasitesi Hürmüz’den normalde günde geçen 20 milyon varilin çok altında.
Bu alternatiflerin kapasitesini artırmak yıllar alıyor. Kitimat LNG’nin ikinci aşaması, yıllık kapasiteye 14 milyon ton ekleyecek. Proje için nihai yatırım kararının 2026 sonu veya 2027 başında verilmesi değerlendiriliyor. Bu karar, önerilen genişlemenin hayata geçip geçmeyeceğini belirleyecek.
Önerilen Alaska LNG projesi Trump yönetiminin desteğini aldı ancak bağlayıcı sözleşmeleri yok. İhracatın en erken 2031’den önce başlaması beklenmiyor. Kanada’nın Pasifik altyapısı jeopolitik açıdan istikrarlı bir seçenek sunuyor; ancak daha büyük hacimlerin devreye girmesi için gereken süre, mevcut acil durumun çok ötesine uzanıyor.
Asya’nın mevcut seçenekleri bu nedenle acil alımları, rezerv kullanımını, tasarrufu ve sınırlı güzergâh değişikliklerini bir araya getiriyor. Suudi Arabistan ve BAE boru hatları bir ölçüde rahatlama sağlıyor, Pasifik üzerinden gelen kaynaklar da alım seçeneklerini genişletiyor. Ancak bu seçeneklerin hiçbiri, normalde Hürmüz’den geçen petrol ve gazın yerini hızla tutamıyor.
Bilinmesi Gerekenler
- Hürmüz’den normalde günde yaklaşık 20 milyon varil petrol geçiyor. Bu, küresel petrol tüketiminin beşte birine ve deniz yoluyla ticareti yapılan petrolün dörtte birine denk geliyor.
- Boğazdan geçen ham petrolün yüzde 84’ünü, LNG’nin yüzde 83’ünü Asya alıyor. Hürmüz’deki ham petrol akışının yüzde 44’ü Çin ve Hindistan’a gidiyor.
- Suudi Arabistan ve BAE’nin alternatif boru hatları günde yaklaşık 6 milyon ila 7 milyon varil taşıyabiliyor. Güvenlik olayları da işletmeyi kısıtlıyor.
- Hindistan, arzının yüzde 70’inin artık Hürmüz dışındaki güzergâhlardan geldiğini söylüyor. Ancak ikame alımlar ve acil sevkiyatlar arz açığını kapatmadı.
- Katar ve BAE, küresel LNG ticaretinin yaklaşık yüzde 20’sini oluşturuyor ve bu ihracat için alternatif boru hattı güzergâhı bulunmuyor.
- Brent petrolün varil fiyatı 100 doları aştı ve 119 dolara ulaştı. LNG fiyatları tek bir işlem seansında yüzde 39 yükseldi.
- Uluslararası Enerji Ajansı, rezervlerden rekor düzeyde ve eşgüdümlü biçimde 400 milyon varil salınmasını tavsiye etmeyi planlıyor.
- Kanada’nın Pasifik güzergâhları alternatif arz sağlıyor; ancak yeni ve büyük LNG kapasitesi için yatırım kararları ve yıllar sürecek bir geliştirme süreci gerekiyor.