Güven Zayıflarken Hisseler, Tahviller ve Rupiah Geriledi
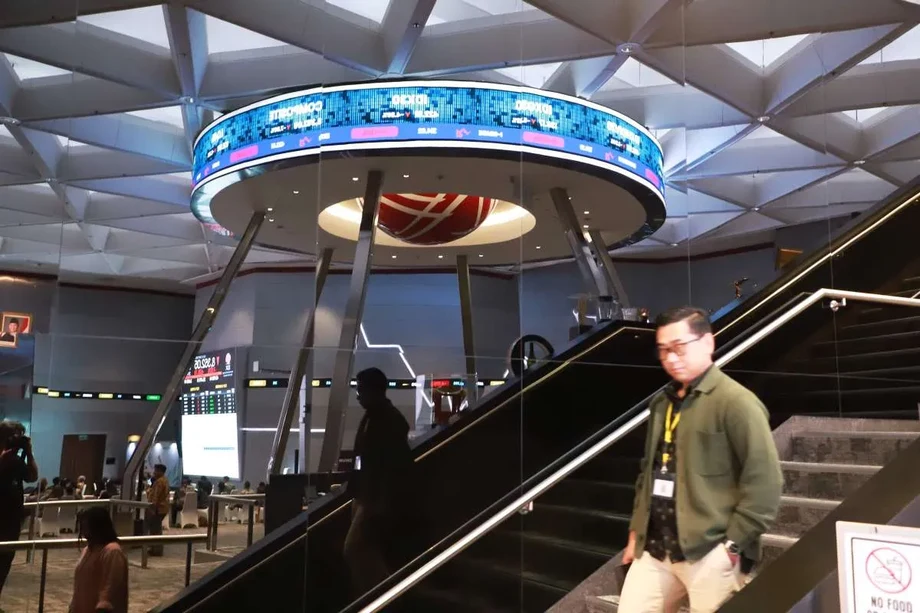
Moody’s Investors Service’in ülkenin kredi notu görünümünü durağandan negatife çevirmesinin ardından Endonezya’nın Jakarta Bileşik Endeksi 6 Şubat 2026 Cuma günü yüzde 2’den fazla geriledi; rupiah dolar karşısında 16.880 seviyesine kadar indi. Para birimi 22 Ocak’tan bu yana en zayıf seviyesini görürken, 80 milyar dolardan fazla hisse değerini zaten silip süpürmüş olan piyasa çalkantısının ardından Güneydoğu Asya’nın en büyük ekonomisi üzerindeki baskı arttı.
İçindekiler
- Güven Zayıflarken Hisseler, Tahviller ve Rupiah Geriledi
- Moody’s Değerlendirmesini Neden Değiştirdi?
- Sosyal Harcamalar Sınırlı Bütçeyi Zorluyor
- Bakanlar Farklı Bir Büyüme Stratejisini Savunuyor
- Prabowo Yüzde 8 Büyüme Hedefi İçin Bastırıyor
- Danantara ve Merkez Bankası Yönetişimi Mercek Altında
- MSCI Uyarısı İçin Mayıs Son Tarihi
- Martabe Anlaşmazlığı Yatırımcıların Tedirginliğini Artırıyor
- Piyasa Şokları Nasıl Gelişti?
- Bölgesel Karşılaştırmalar Riskin Boyutunu Gösteriyor
- Analistler Politika Hatalarına Daha Az Alan Kaldığını Söylüyor
- Öne Çıkanlar
Moody’s, Endonezya’nın kredi notunu yatırım yapılabilir seviyede tutarak Baa2’de bıraktı ancak perşembe günü yaptığı uyarıda öngörülemez politikaların ve yönetişimle ilgili kaygıların ülkenin yerleşik güvenilirliğini zayıflatabileceğini belirtti. Kredi notu, bir borçlunun borcunu geri ödeme kapasitesini değerlendirir. Görünüm ise bu notun muhtemel yönünü gösterir. Dolayısıyla perşembe günkü karar, mevcut değerlendirmeyi değiştirmeden gelecekteki olası bozulmaya ilişkin bir uyarı niteliğindeydi.
1,4 trilyon dolarlık ekonomi, küresel endeks sağlayıcısı MSCI Inc.’in Endonezya menkul kıymetlerindeki şeffaflığa ilişkin uyarısıyla zaten karşı karşıyaydı. Bu açıklama iki gün süren yoğun satışları tetikledi ve Devlet Başkanı Prabowo Subianto dönemindeki ekonomi politikalarına dair yatırımcı kaygılarını artırdı.
Borsa verileri, yabancı yatırımcıların önceki çarşambadan bu yana hisse senetlerinde net 860 milyon dolarlık satış yaptığını gösterdi. Toplam çıkışlar için verilen eşlikçi rakam 2025 yılına ait yaklaşık 1 milyar dolardı; ancak burada anlatılan piyasa olayları 2026’nın başlarında yaşandı.
Jakarta Bileşik Endeksi perşembe günü yüzde 0,5 düşüşle kapanmış ve önceki hafta yüzde 6,9 gerilemesinin ardından haftayı yine kayıpla kapatmaya yönelmişti. Dolar cinsinden ihraç edilen ve daha ileri vadelerde vadesi dolacak devlet tahvilleri de Moody’s açıklamasının ardından 0,3 ila 0,5 sent değer kaybetti. Tradeweb verilerine göre bu tahvillerin çoğu beş ayın en düşük seviyelerine indi.
Rupiah, ocak ayının sonlarında gördüğü dolar başına 16.985’lik rekor düşük seviyeye yakın kaldı ve yıl başından bu yana neredeyse yüzde 1 değer kaybetti. Hisse senetleri, devlet borçlanma araçları ve para birimindeki hareketler, yatırımcıların her üç alanda da daha fazla güvence aradığını gösterdi.
Moody’s Değerlendirmesini Neden Değiştirdi?
Moody’s, görünümü değiştirmesinin başlıca nedeni olarak politika yapımında öngörülebilirliğin azalmasını gösterdi. Kurumun açıklamasında, politikalar arasında zayıf eşgüdümün ve piyasalarla tutarsız iletişimin borsa oynaklığını ve kur üzerindeki baskıyı artırdığı, politika güvenilirliğine ilişkin algıyı da zedelediği belirtildi.
Kurum altı kaygı alanı sıraladı. Öngörülemez politika yönünün yanı sıra yönetişim ve kurumların zayıflamasına, artan mali risklere, Danantara devlet varlık fonuna ilişkin belirsizliğe, tartışmalı politika önerilerine ve sosyal ve siyasi istikrar risklerinin yükselmesine dikkat çekti.
Yönetişimle ilgili kaygılar arasında, özellikle hükümetin etkinliği ve düzenleyici kalitesi ölçütlerinde, Dünya Çapında Yönetişim Göstergeleri’ndeki puanların gerilemesi yer aldı. Bu ölçütler, kamu kurumlarının ne kadar iyi işlediğini ve kuralların ne kadar tutarlı biçimde oluşturulup uygulandığını değerlendiriyor.
Moody’s ayrıca mali açık tavanının gayrisafi yurt içi hasılanın yüzde 3’ünün üzerine çıkarılmasına yönelik tartışmalara, Bank Indonesia’nın yetki alanı ve yönetişimine ilişkin sorulara ve doğal kaynaklar politikasındaki değişikliklere işaret etti. Mali açık, hükümet harcamalarının gelirleri aşmasıdır. Tavan, yıllık açığın ekonomi büyüklüğüne oranla ne kadar olabileceğini sınırlar.
Halk protestoları ile gelir artışı ve yaşam standartlarına yönelik memnuniyetsizlik de kurumun kaygılarını artırdı. Değerlendirmede, hükümetin mali tercihleri kurumların gücü ve halkın ekonomik ilerlemeye duyduğu güvenle ilişkilendirildi.
Sosyal Harcamalar Sınırlı Bütçeyi Zorluyor
Prabowo’nun Ücretsiz Besleyici Yemek girişimi ve uygun fiyatlı konut projeleri, Moody’s’in mali uyarısının odağındaydı. Kurum, iddialı sosyal programlarla hükümetin sınırlı gelir artırma kapasitesi arasındaki uçuruma dikkat çekti.
Programlar, bütçe kaynaklarının yeniden tahsis edilmesi ve altyapı bakımı da dahil olmak üzere diğer harcamaların kısılmasıyla finanse ediliyor. Moody’s, programların daha da genişletilmesinin Endonezya ekonomisine kıyasla görece küçük olan hükümet bütçesinin yönetimini zorlaştırabileceği uyarısında bulundu.
Yemek programı, on milyonlarca okul çocuğuna ve hamile kadına sübvansiyonlu gıda sağlamayı hedefliyor. Ülke tarihindeki en büyük sosyal yardım genişlemelerinden birini temsil eden programın, genç nüfusun verimliliğini artırması amaçlanıyor.
Mali baskının nedeni, aynı anda birden fazla önceliğin finanse edilmesi. Yemek ve konut programlarına aktarılan kaynaklar bütçenin diğer kalemleri için daha az para bırakırken, gelirlerin sınırlı olması hükümetin daha fazla borçlanmadan destekleyebileceği ek harcamaları kısıtlıyor.
Bakanlar Farklı Bir Büyüme Stratejisini Savunuyor
Ekonomiden Sorumlu Koordinatör Bakan Airlangga Hartarto, kredi derecelendirme kuruluşlarının ve uluslararası finans piyasalarının Endonezya’nın yeni büyüme modelini yanlış anladığını savundu. Perşembe akşamı Finansal Hizmetler Otoritesi’nin düzenlediği bir etkinlikte konuşan Hartarto, bütçede cumhurbaşkanının programlarına verilen önceliği savundu.
Bütçemizin biraz farklı olduğu doğru; çünkü ücretsiz yemek, kırmızı beyaz kooperatifler ve kamu hizmetleri gibi cumhurbaşkanının programlarına büyük harcama yapıyoruz.
Airlangga, daha önce doğrudan devlete ait şirketler veya devlet bütçesi tarafından desteklenen yatırımların artık Danantara üzerinden yönlendirildiğini söyledi. Bu değişikliği kaynakları harekete geçirme ve devlet şirketlerini reformdan geçirme yöntemi olarak sundu; uluslararası gözlemcilerin uzun süredir böyle bir yaklaşım talep ettiğini belirtti.
Eylül ayında Sri Mulyani Indrawati’nin görevden alınmasının ardından göreve gelen Maliye Bakanı Purbaya Yudhi Sadewa, cuma günü görünüm değişikliğini, Endonezya’nın yatırım yapılabilir statüsü üzerinde acil bir sonucu olmayan bir projeksiyon olarak nitelendirdi. Moody’s’in kamu kurumlarıyla yaptığı istişarelerde daha geniş bir mali açık konusunda kaygılarını dile getirdiğini kabul etti.
Purbaya, aşırı harcamaları önlerken bütçeyi yönetebileceğini söyledi:
Açığın artabileceğinden endişe ediyorlar. Ama bütçeyi gerektiği gibi yönetebileceğimi de biliyorlar. Kontrolsüz savurganlığa izin verilmediğinden emin olmalıyız.
Bank Indonesia Başkanı Perry Warjiyo, görünüm değişikliğinin ekonomik temellerin zayıfladığına işaret etmediğini söyledi. Finansal sistem istikrarını destekleyen unsurlar olarak yeterli likiditeyi, güçlü banka sermayesini ve düşük kredi risklerini gösterdi. Merkez bankası, piyasa güvenini korumak için hükümetle politika eşgüdümünü güçlendirme ve iletişimi iyileştirme taahhüdünde bulundu.
Prabowo Yüzde 8 Büyüme Hedefi İçin Bastırıyor
Eski özel kuvvetler komutanı olan 74 yaşındaki Prabowo, 2024’ün sonlarında iktidara geldiğinde yıllık ekonomik büyümeyi yaklaşık yüzde 5’lik istikrarlı hızından yüzde 8’e çıkarmayı planlıyordu. Yaklaşımı, devletin kapsamlı müdahalesine ve sosyal harcamalara dayanıyor.
Hedef, mevcut büyüme hızının 3 yüzde puan üzerinde. Bu hedefe ulaşmak, Endonezya’nın yatırım yapılabilir kredi notlarını destekleyen mali disiplini korurken ekonominin daha hızlı büyümesini gerektiriyor.
Prabowo’nun politika yönelimi, Widodo döneminin teknokratik temkinliliğinden ayrılıyor. Sri Mulyani, ihtiyatlı mali yaklaşımıyla geniş çapta saygı görüyordu. Yerine gelen Purbaya ise devletin ekonomideki rolünü genişletmeye daha açık bir ekonomist.
Hükümet, 1997 Asya Mali Krizi’nin ardından getirilen yüzde 3’lük tavanın sınırına yaklaşacak şekilde açığı büyüttü. Harcamaları artırma çabasıyla bu sınıra yaklaşılması, tavanın değiştirilmesine yönelik tartışmaların yatırımcıların ve Moody’s’in neden yakından ilgisini çektiğini açıklıyor.
Danantara ve Merkez Bankası Yönetişimi Mercek Altında
Danantara Indonesia, hükümetin yatırım stratejisinin merkezinde yer alıyor. Devlet varlık fonu, varlıkları 900 milyar doları aşan ve Endonezya’nın gayrisafi yurt içi hasılasının yaklaşık yüzde 60’ına karşılık gelen devlete ait şirketler üzerindeki kontrolü bir araya getiriyor.
Fonu doğrudan cumhurbaşkanına bağlı olarak faaliyet gösteriyor; devlet şirketlerini daha verimli hâle getirmeyi ve geleceğin sektörlerine yatırımlar için sermaye sağlamayı hedefliyor. Moody’s, geleneksel bütçe süreçleriyle nasıl birlikte işleyeceği de dahil olmak üzere fonun yönetişimi, finansmanı ve yatırım öncelikleri konusundaki belirsizliğin sürdüğünü belirtti.
Danantara’nın büyüklüğü, bu kararları önemli hâle getiriyor. Varlıkları ekonominin büyük bir bölümünü oluşturduğundan yatırımcılar, yatırım kararlarının nasıl alındığını, fonun kaynağı nasıl bulduğunu ve sorumlulukların fonla devlet bütçesi arasında nasıl paylaştırıldığını izliyor.
Bank Indonesia’nın bağımsızlığı da mercek altına alındı. Prabowo’nun yeğenini başkan yardımcısı olarak ataması, hükümet maliye ve para politikaları arasındaki eşgüdümü artırmaya çalışırken kurumun özerkliğine ilişkin kaygılara yol açtı. Maliye politikası, hükümet harcamaları ve vergileri kapsar; para politikası ise faiz oranlarını, parayı ve fiyat istikrarını etkileyen merkez bankası kararlarını içerir.
Yönetim ayrıca Bank Indonesia’nın borç finansmanı düzenlemesini anayasaya yazmaya çalıştı. Böyle bir değişiklik, fiyat istikrarını temel görev olarak tutmak yerine merkez bankasının hükümet açıklarını finanse etmedeki rolünü kurumsallaştırırdı. Bu gelişmeler, Moody’s’in tespit ettiği kurumların rolleri konusundaki daha geniş belirsizliğin bir parçasını oluşturuyor.
MSCI Uyarısı İçin Mayıs Son Tarihi
MSCI, önceki hafta çözüme kavuşturulmamış mülkiyet ve işlem şeffaflığı sorunlarının, mayıs ayına kadar Endonezya hisselerinin gelişmekte olan piyasalar statüsünden sınır piyasalar statüsüne geçirilmesine yol açabileceği uyarısında bulundu. Uyarı, hisselerin nihai sahibi veya kontrolünü elinde bulunduran kişi ya da kuruluşlar anlamına gelen gerçek faydalanıcıların şeffaflığına odaklandı.
Karmaşık çapraz iştirakler ve düşük halka açık pay oranları, uluslararası yatırımcıların piyasanın gerçek büyüklüğünü ve likiditesini değerlendirmesini zorlaştırdı. Şirketlerin birbirlerinde pay sahibi olmasına çapraz iştirak denir. Halka açık pay, alım satıma açık hisse oranıdır; likidite ise yatırımcıların bu hisseleri ne kadar kolay alıp satabildiğini ifade eder.
Uyarı, piyasa değerinden 80 milyar dolardan fazlasını silip süpüren satış dalgasını tetikledi. Ardından borsa ve mali düzenleyici kurumdan beş üst düzey yetkili istifa etti.
Yetkililer sermaye piyasası yönetişimine yönelik reformlar ve halka açık pay gerekliliğini iki katına çıkararak yüzde 15’e yükseltmek de dahil olmak üzere MSCI’ın kaygılarını giderecek önlemler sözü verdi. Hızlı istifalar ve önerilen değişiklikler güveni istikrara kavuşturmayı amaçlıyordu; ancak çalkantı yönetişim ve kurumsal istikrara yönelik kaygıları da besledi.
MSCI’ın kaygılarının giderilmesi için belirtilen bir sonraki son tarih mayıs. Yeniden sınıflandırma, gelişmekte olan piyasalar endekslerini izleyen fonları etkileyebilir ve yatırım kuralları portföylerindeki varlıkları bu endekslere bağladığı için otomatik satışları tetikleyebilir.
Martabe Anlaşmazlığı Yatırımcıların Tedirginliğini Artırıyor
Sumatra’daki Martabe altın madeni, bir başka belirsizlik kaynağı hâline geldi. Hong Kong merkezli Jardine Matheson Holdings, madeni iştiraki PT Astra International aracılığıyla kontrol ediyor. Aralık ayında 1.100’den fazla kişinin ölümüne yol açan yıkıcı sel felaketlerinin ardından ruhsatları iptal edilen 28 işletme arasında Martabe de vardı.
Danantara’nın madeni devralmayı değerlendirdiğine dair haberleri, yetkililerden gelen çelişkili açıklamalar izledi. Danantara Operasyon Direktörü Dony Oskaria, varlığı devralmak üzere Perminas adında yeni bir şirket kurulması planından söz etti. Üst düzey yetkililer daha sonra Jardine’e böyle bir devrin amaçlanmadığını söyledi.
Çelişkili açıklamalar madenin geleceğini belirsiz bıraktı ve varlıkların yasal usuller izlenmeden el konulmasından kaygı duyan yabancı yatırımcıları alarma geçirdi. İşletmeler açısından yasal usul, mülkiyeti etkileyen kararların yerleşik hukuki süreçlere uygun olarak alınması demektir.
Prabowo, "vurguncu baronlar" olarak nitelendirdiği kişilere karşı konuştu ve 2026’da yasa dışı faaliyet gösterdiği öne sürülen işletmecilerden el konulan arazi miktarını iki katına çıkarma önerisinde bulundu. Ocak ayında Davos’ta düzenlenen Dünya Ekonomik Forumu’nda "açgözlülük ekonomisi"ni eleştirirken daha yoksul vatandaşların yaşamını iyileştirme sözü verdi.
Hükümetin mesajı, yeniden dağıtım çabasını iddia edilen usulsüzlüklere karşı sert adımlarla birleştiriyor. Martabe çevresindeki belirsizlik, yatırımcıların bu hedeflerin mevcut işletmelere nasıl uygulanacağı konusunda neden tutarlı açıklamalar istediğini gösteriyor.
Piyasa Şokları Nasıl Gelişti?
Endonezya’nın mevcut baskı ortamı tek bir açıklamadan değil, birbiriyle bağlantılı çeşitli gelişmelerden kaynaklandı. Ekonomi yönetimindeki ve kurumsal politikalardaki değişiklikler, piyasa şeffaflığı ve ülke kredibilitesine ilişkin son uyarılardan önce yaşandı.
- 2024 sonları: Prabowo, yıllık büyümeyi yaklaşık yüzde 5’ten yüzde 8’e çıkarma gündemiyle göreve geldi.
- Eylül 2025: Purbaya, maliye bakanı olarak Sri Mulyani’nin yerini aldı.
- Aralık 2025: Sel felaketlerinde 1.100’den fazla kişi hayatını kaybetti; ardından Martabe’nin de aralarında bulunduğu 28 işletmenin ruhsatı iptal edildi.
- Ocak 2026: Prabowo Davos’ta konuştu ve rupiah ayın sonlarında dolar karşısında 16.985’le rekor düşük seviyeye indi.
- 6 Şubat’tan önceki hafta: MSCI’ın şeffaflık uyarısı, piyasa değerinden 80 milyar dolardan fazlasını silen iki günlük satışları tetikledi. Jakarta Bileşik Endeksi hafta genelinde yüzde 6,9 değer kaybetti.
- 5 Şubat: Moody’s, Baa2 notunu korurken Endonezya’nın görünümünü durağandan negatife çevirdi. Jakarta Bileşik Endeksi yüzde 0,5 düşüşle kapandı.
- 6 Şubat: Hisse senedi gösterge endeksi yüzde 2’den fazla geriledi, rupiah dolar karşısında 16.880 seviyesine indi.
- Mayıs 2026: MSCI’ın kaygıların giderilmesi için belirlediği son tarih, hisse piyasasının sınıflandırmasına ilişkin bir sonraki karar noktasını oluşturuyor.
Moody’s’in kararı, borsayı zaten etkileyen sorunlara ülke kredibilitesi uyarısını da ekledi. İki değerlendirme farklı konularla, hükümetin borçlanması ve hisse piyasasının sınıflandırılmasıyla ilgili olsa da her ikisi de yetkililer üzerindeki güveni yeniden tesis etme baskısını artırdı.
Bölgesel Karşılaştırmalar Riskin Boyutunu Gösteriyor
Filipinler, orta vadeli büyüme ve mali konsolidasyona, yani harcama ve gelirleri daha sürdürülebilir bir dengeye getirme çabalarına ilişkin kaygılar nedeniyle 2021’de Fitch Ratings’ten negatif görünüm aldı. Endonezya ve Filipinler, Fitch’ten BBB notuna sahip.
Fitch’in bu ülkelerden herhangi birinin notunu düşürmesi hâlinde not BBB-‘ye iner. Bu, yatırım yapılabilir kategorinin en düşük seviyesi ve spekülatif, yani çöp statüsünün bir basamak üzeridir. Endonezya’nın Moody’s’ten aldığı Baa2 notu da kurumun yatırım yapılabilir kategorisindeki en düşük notunun bir basamak üzerinde bulunuyor.
Kolombiya’nın deneyimi piyasa risklerini gözler önüne seriyor. S&P ve Fitch’in 2021’de ülkenin notunu çöp seviyesine indirmesinin ardından tahviller ve para birimi sert dalgalanmalar yaşadı. Yatırım yapılabilir seviyede varlık tutma zorunluluğu olan kurumsal yatırımcılar, bu varlıkları portföylerinde tutmakta kısıtlamalarla karşılaştı.
Endonezya, karşılaştırmada belirtilen iki ölçüte göre mevcut baskı dönemine Filipinler’den daha güçlü göstergelerle girdi. Ekonomisi 2020’de yüzde 2,0 daralırken Filipinler ekonomisindeki daralma yüzde 9,6 oldu. Endonezya’nın borcu GSYH’nin yaklaşık yüzde 41’i, Filipinler’inki ise yüzde 52’si düzeyindeydi; aradaki fark 11 yüzde puandı.
Her iki ülkenin cari işlemler dengesi de pandemi sırasında ithalat talebinin çökmesiyle iyileşti, ekonomilerin yeniden açılmasıyla bozuldu. Cari işlemler hesabı, dünyanın geri kalanıyla ticaret ve diğer gelir akışlarını izler. Rupiah’ın daha fazla değer kaybetmesi, dolar cinsinden borçların yerel para birimiyle maliyetini artırabilir ve borç servisi için yetkilileri döviz rezervlerine başvurmaya zorlayarak para birimi üzerindeki baskıyı artırabilir.
Analistler Politika Hatalarına Daha Az Alan Kaldığını Söylüyor
OCBC ekonomistleri, belirsizlik sürerse Moody’s’in kararını S&P veya Fitch’in benzer adımlarının izleyebileceği uyarısında bulundu. Kredi notunun önümüzdeki 12 ila 18 ay içinde düşürülmesini önlemede hükümetin tepkisinin belirleyici olduğunu söylediler:
Moody’s’in görünümü düşürmesi bir uyarı atışıdır. Politika yapımının niteliği yüksek derecede belirsizliğe maruz kalmayı sürdürürse diğer derecelendirme kuruluşlarının da benzer adımlar atmasına yol açabilir. Güvenilir politika tercihleri önümüzdeki 12 ila 18 ay boyunca kredi notu indirimini önlemek için gerekli olmaya devam ettiğinden, yetkililerin tepkileri çok daha yakından izlenecek.
Mirae Asset Sekuritas Indonesia’da piyasa analisti olan Rully Arya Wisnubroto, daha uzun vadeli devlet tahvilleri, devlete ait şirketlerin ve büyük bankaların hisseleri, rupiah ve sermaye akışları üzerindeki baskıya dikkat çekti. Değerlendirmesi, yatırımcıların belirsizliği daha yüksek algıladıklarında talep ettikleri ek getiri olan risk primindeki artışa odaklandı.
CIMB ekonomistleri, görünüm değişikliğinin Bank Indonesia’nın faiz indirimleri için hareket alanını daraltacağını söyledi. Büyüme ivmesi yavaşlasa da ekonomik ve kur istikrarı öncelik taşıyacağından merkez bankasının bu yıl ek faiz indirimi yapmayacağı yönündeki beklentilerini korudular.
Rupiah’ın zayıflaması, ithalatın yerel para birimi cinsinden maliyetini artırabilir ve enflasyon risklerini yükseltebilir. Bu baskı, hükümet harcama ve yatırımlarla büyümeyi hızlandırmaya çalışırken para politikasının sıkı kalmasına yol açabilir.
Endonezya’nın notu 6 Şubat itibarıyla Baa2 seviyesinde. Moody’s’in uyarısı mali disiplini, dış kırılganlıkları, devlete ait şirketlerde yönetişimi ve merkez bankası düzenlemelerini daha yakından inceleme altına alıyor. OCBC’nin 12 ila 18 aylık değerlendirmesi kredi notunun düşürülmesi riskine ilişkin; gelecekte olası bir not adımının zamanı ve büyüklüğü henüz belirlenmiş değil.
Öne Çıkanlar
- Moody’s, Baa2 yatırım yapılabilir notunu korurken 5 Şubat’ta Endonezya’nın görünümünü negatife çevirdi.
- Jakarta Bileşik Endeksi 6 Şubat’ta yüzde 2’den fazla geriledi, rupiah dolar karşısında 16.880 seviyesine indi.
- Moody’s; politika öngörülemezliğine, yönetişimin zayıflamasına, mali baskılara, Danantara belirsizliğine, tartışmalı politika önerilerine ve sosyal istikrar risklerine dikkat çekti.
- Bakanlar harcama önceliklerini ve Danantara stratejisini savunurken Bank Indonesia daha güçlü eşgüdüm ve iletişim taahhüdünde bulundu.
- MSCI’ın şeffaflık uyarısı 80 milyar doları aşan kayıpları tetikledi ve yetkililere kaygıları gidermeleri için mayıs ayına kadar süre verdi.
- Martabe madeniyle ilgili çelişkili resmî açıklamalar, mülkiyet ve yasal süreçlere ilişkin yatırımcı belirsizliğini artırdı.
- OCBC önümüzdeki 12 ila 18 ayda başka not adımlarının gelebileceği uyarısında bulunurken CIMB, 2026’da ek faiz indirimi beklemediğini açıkladı.