Yatırımlar Japonya'yı Yeniden Büyümeye Taşıyor
Japonya ekonomisinin 2025'in son üç ayında yıllıklandırılmış yüzde 1,6 büyümesi bekleniyor. Bu, temmuz-eylül çeyreğinde kaydedilen ve iki yılın en sert düşüşü olan yüzde 2,3'lük daralmanın ardından bir toparlanmaya işaret ediyor. Beklenen toparlanmanın temelinde şirket yatırımlarındaki artış yatarken hane halkı yükselen fiyatlarla mücadele etmeyi, ihracatçılar ise ABD tarifelerine uyum sağlamayı sürdürüyor.
İçindekiler
- Yatırımlar Japonya'yı Yeniden Büyümeye Taşıyor
- Üçüncü Çeyrek Neden Bu Kadar Zayıftı?
- Şirketler Harcamalarını Artırmaya Hazırlanıyor
- Hane Halkı Bütçeleri Baskı Altında
- Hükümet Desteği Artan Yaşam Maliyetleriyle Buluşuyor
- Tarife Baskısı Hafiflerken İhracat Toparlanıyor
- Yurt Dışı Gelirler Tampon Oluşturuyor
- Japonya Merkez Bankası Borçlanma Maliyetlerini Artırıyor
- Büyüyen Bütçeler Borç Kaygılarını Artırıyor
- 2026 Görünümünü Neler Şekillendiriyor?
- Öne Çıkanlar
16 ekonomistin katıldığı anketteki medyan tahmine göre ekonomi, ekim-aralık çeyreğinde önceki üç aya kıyasla yüzde 0,4 büyüyecek. Yıllıklandırılmış yüzde 1,6'lık oran, çeyreklik büyüme hızı bir yıl boyunca devam etseydi ekonominin ne kadar büyüyeceğini gösteriyor. Beklenen aynı büyümeyi ifade etmenin başka bir yolu.
Mizuho Research & Technologies'in baş Japonya ekonomisti Naoki Hattori, öngörülen büyümeye dönüşün Japonya'nın kademeli toparlanma yolunda ilerlediğini doğruladığını söyledi. Şirketlerin güçlü harcamalarının ve istikrarlı, ancak sınırlı tüketici talebinin ticari gerilimler ile enflasyondan kaynaklanan baskıyı dengelemesi bekleniyor.
Japonya Kabine Ofisi'nin dördüncü çeyrek gayrisafi yurt içi hasıla (GSYH) için öncü verileri 16 Şubat'ta açıklaması planlanıyor. GSYH, bir ekonomide üretilen mal ve hizmetlerin değerini ölçüyor. 6 Şubat itibarıyla toparlanma hâlâ bir tahminden ibaret; açıklanacak veriler Japonya'nın önceki çeyrekteki zayıflığı geride bırakıp bırakmadığını gösterecek.
Temel sorun, toparlanmanın eşit dağılmaması. Şirketler yatırım yapacak kâra ve güvene sahip, ancak hane halkının satın alma gücü baskı altında kalmayı sürdürüyor. Bu sırada Japonya Merkez Bankası borçlanma maliyetlerini artırırken Başbakan Sanae Takaichi hükümeti mali desteği genişletiyor.
Üçüncü Çeyrek Neden Bu Kadar Zayıftı?
Japonya'nın üçüncü çeyrekte yıllıklandırılmış yüzde 2,3'lük daralması, art arda beş çeyrek süren büyümenin ardından geldi. Düşüşün büyük bölümü geçici olması beklenen etkenlerden kaynaklandı. Bunlar arasında dış ticaret açığının büyümesi, stokların azalması ve konut yatırımlarında keskin bir tersine dönüş yer alıyor.
Tarife müzakerelerinin ilk aşamalarında ABD'ye ihracat geriledi ve Japonya'nın yurt dışına sattıklarıyla diğer ülkelerden aldıkları arasındaki fark büyüdü. Özel sektör stokları da keskin biçimde azalarak daralmanın yarısından biraz fazlasına yol açtı. Stoklar, işletmelerin ileride satmak veya kullanmak üzere elinde tuttuğu mallardır; bunların azaltılması ölçülen ekonomik büyümeyi düşürebilir.
Mevzuat değişiklikleri öncesinde talebin öne çekilmesinin ardından konut yatırımları sert biçimde düştü. Harcamaların daha önce yapılmış olması, sonraki çeyrekte daha az faaliyet kalmasına yol açarak 2025'in son üç ayında sürmesi beklenmeyen istatistiksel bir sapma yarattı.
İşletmelerin sabit yatırımları yıllıklandırılmış bazda yüzde 0,8 geriledi. Bu, dördüncü çeyrek tahminiyle karşılaştırmada kullanılan çeyreklik yüzde 0,2'lik düşüşe karşılık geliyor. Kamu harcamaları yüzde 0,3 azalırken hane halkının yurt içi tüketimi yıllıklandırılmış bazda yalnızca yüzde 0,3 arttı.
Ekonomi araştırma kuruluşları, yakın dönemdeki büyüme çeyreklerinin ortalaması alındığında görülen yükseliş eğilimine dikkat çekti. Değerlendirmelerine göre üçüncü çeyrekteki zayıflık Japonya'nın toparlanmasını tersine çevirmek yerine sekteye uğrattı. Dördüncü çeyrekte beklenen toparlanma bu değerlendirmeyi destekleyecek.
Şirketler Harcamalarını Artırmaya Hazırlanıyor
İşletmelerin ekipman ve bina gibi varlıklara yaptığı harcamaları ifade eden sermaye yatırımlarının, önceki çeyrekteki yüzde 0,2'lik düşüşün ardından dördüncü çeyrekte yüzde 0,8 artması bekleniyor. Şirket kârlarının güçlü olması ve ticaret koşullarının iyileşmesi bu dönüşü destekliyor.
Japonya Merkez Bankası'nın aralık ayındaki Tankan anketi, büyük imalat şirketlerinin güveninin son dört yılın en yüksek seviyesine çıktığını gösterdi. Küçük ve orta ölçekli işletmelerin güveninde çeyrek boyunca özellikle büyük artışlar kaydedilmesi, iyileşmenin Japonya'nın en büyük şirketleriyle sınırlı kalmadığına işaret etti.
Şirketler otomasyona, yapay zekâya ve tedarik zincirlerini güçlendirmeye büyük yatırımlar yapıyor. Bu yatırımlar, kalıcı iş gücü açığını gidermeyi ve şirketlerin daha verimli çalışmasını sağlamayı amaçlıyor. Otomasyon, bir işletmenin daha az çalışanla üretimini sürdürmesine olanak tanırken güçlü tedarik zincirleri ihtiyaç duyduğu malzemelere erişmesine yardımcı oluyor.
Gayrimenkul faaliyetleri de şirketlerden gelen talebi yansıtıyor. 2025'te gayrimenkul işlem hacminin 6 trilyon yeni aşarak tek bir yıl için rekor kırması bekleniyordu. Güçlü kiralama faaliyetleriyle birlikte tüm büyük şehirlerde ofis kiraları yükseldi.
Başarılı ticaret müzakerelerinin ardından Japon mallarına uygulanan ABD tarifelerinin yüzde 25'ten yüzde 15'e indirilmesi, şirketlerin iyimserliğini pekiştirdi. Çin'den gelen talep ve otomotiv pazarlarındaki rekabete ilişkin kaygılara rağmen imalatçılar, finans kuruluşlarının elverişli kredi koşullarının da desteğiyle yatırım planları yapmayı sürdürdü.
Hane Halkı Bütçeleri Baskı Altında
Japonya GSYH'sinin yarısından fazlasını oluşturan özel tüketimin dördüncü çeyrekte yalnızca yüzde 0,1 artması bekleniyor. Bu, ekonominin en büyük harcama kaleminin işletme yatırımlarından çok daha yavaş büyümesi anlamına geliyor.
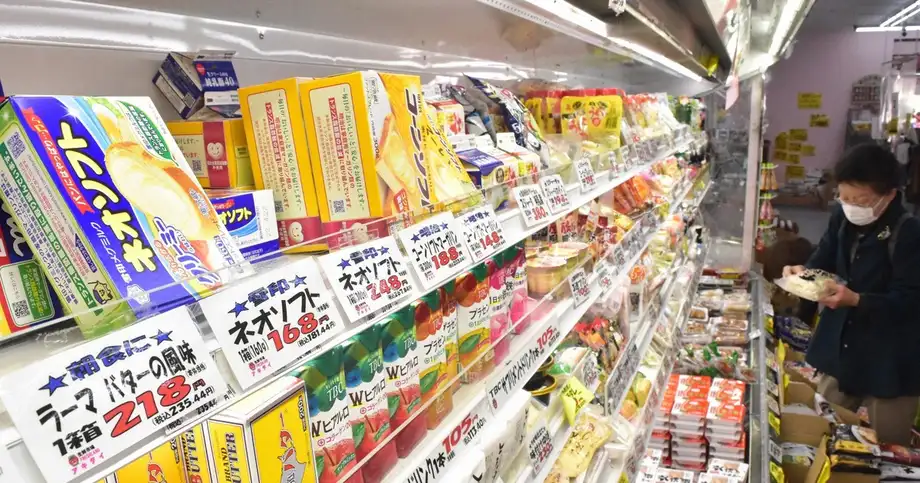
Taze gıda hariç tüketici fiyatları kasımda bir yıl öncesine kıyasla yüzde 2,9 yükselerek Japonya Merkez Bankası'nın yüzde 2'lik enflasyon hedefinin üzerinde kaldı. Gıda ve içecek fiyatları yüzde 6, enerji maliyetleri ise yüzde 3,1 arttı. Bu artışlar hane halkının düzenli olarak yaptığı harcamaları baskılıyor.
Nominal sözleşmeli kazançlardaki artış kasımda yüzde 2,2'ye hızlandı, ancak enflasyona göre düzeltilmiş ücretler bir yıl öncesine kıyasla hâlâ yüzde 2,8 daha düşüktü. Nominal kazanç, para olarak ödenen tutarı; reel ücret ise bu parayla neler alınabileceğini gösterir. Dolayısıyla fiyatlar daha hızlı yükseldiğinde ücret artışı, bir çalışanın satın alma gücünün azalmasını engellemeyebilir.
İş gücü piyasası sıkı kalmayı sürdürdü. İşsizlik oranı art arda dört ay yüzde 2,6'da kaldı ve tarım dışı istihdam bir yıl öncesine göre yüzde 0,9 arttı. İşverenler çalışan bulmakta zorlanırken hane halkı da gelirini yetirmekte güçlük çekiyor.
Japonya'nın en büyük sendika federasyonu Rengo, 2026 ilkbaharındaki ücret müzakerelerinde bir önceki yılın hedefini koruyarak yüzde 5 zam talep etmeyi planlıyor. Sendikalar geçen yıl ortalama yüzde 5,25 ücret artışı elde etti. 2026 ilkbaharındaki görüşmelerde art arda üçüncü yıl yüzde 5 civarında zam yapılması bekleniyor.
Tüketici güveni kasımda Nisan 2025'ten bu yana en yüksek seviyesine ulaştı. Hane halkı, fiyat baskısı sürerken temkinli bir iyimserlik sergiledi. Ancak tüketimde öngörülen küçük artış, bu iyimserliğin henüz güçlü bir harcama artışına dönüşmediğini gösteriyor.
Hükümet Desteği Artan Yaşam Maliyetleriyle Buluşuyor
Takaichi hükümeti, elektrik ve doğal gaz faturalarına destek, vergi indirimleri ve küçük ve orta ölçekli şirketlere ücret desteğine odaklanan 17,7 trilyon yenlik bir teşvik paketiyle yanıt verdi. Yeni harcamalar GSYH'nin yüzde 2,5'ini aşıyor.
Paket, tüketimi desteklerken hane halkının fiyat baskısını hafifletmeyi amaçlıyor. Fatura destekleri hane halkının ödeyeceği tutarı düşürürken vergi indirimleri harcanabilir gelirlerini artırabiliyor. Ücret desteğinin ise küçük işletmelerin maaşları artırmasına yardımcı olması hedefleniyor.
Takaichi, ekimdeki siyasi geçişin ardından liderliği devraldı ve 6 Şubat itibarıyla yaklaşan erken seçimde büyük bir zafer elde etmeye hazır görünüyordu. Yönetimi, kapsamlı bir ek bütçenin de yer aldığı iddialı bir mali teşvik yaklaşımı benimsedi.
Hükümetin 2026 mali yılı için önerdiği bütçe, art arda üçüncü yıllık artışla rekor düzeyde 122,45 trilyon yene ulaşıyor. Sağlık, borç servisi ve savunma önemli ödenek kalemleri arasında. Borç servisi, hükümetin borçlanma yükümlülüklerini yerine getirmek için gereken tutarı ifade ediyor.
Tarife Baskısı Hafiflerken İhracat Toparlanıyor
Üçüncü çeyrekte ABD tarifelerinin ihracatı ilk kez etkilemesiyle net dış talep GSYH büyümesinden 0,2 puan götürmüştü. Dördüncü çeyrekte ise büyümeye 0,1 puan katkı yapması bekleniyor. Net dış talep, ihracat eksi ithalatın katkısını ölçüyor.
Tahmin, iki çeyrek arasında 0,3 puanlık iyileşmeye işaret ediyor. Bu değişim önemli, çünkü ticaret büyümeyi düşürmekten çıkarak şirket harcamalarında beklenen toparlanmanın yanı sıra büyümeyi destekler hâle gelecek.
ABD'ye ihracat kasımda bir yıl öncesine göre yüzde 8,8 artarak art arda yedi ay süren düşüşü sonlandırdı. Toparlanmayı yarı iletken ve otomotiv sektörleri sürükledi, ancak Çinli üreticilerin güçlü rekabeti kâr marjlarını baskılamayı sürdürdü.
Ticaret engellerinin etkisi beklenenden hafif oldu. Bu durum politika yapıcıların içini rahatlattı ve Japonya Merkez Bankası'nın faiz artırma konusundaki güvenini destekledi. Müzakereyle sağlanan tarife indirimi ticaret koşullarını iyileştirirken şirketler Japon mallarına uygulanan yüzde 15'lik oranla karşı karşıya kalmayı sürdürüyor.
Çin'den gelen talep daha zayıf bir görünüm sergiliyor. Çin anakarası ve Hong Kong'a yapılan toplam ihracat kasımda bir yıl öncesine göre yalnızca yüzde 1 artarken eylülde artış yüzde 10,4 olmuştu. Çin'in ekonomik sorunları ve Japonya'yla arasındaki jeopolitik gerilim, Japon mal ve hizmetlerine yönelik talebi sınırlamayı sürdürüyor.
Yurt Dışı Gelirler Tampon Oluşturuyor
Japonya'nın cari hesabı, ihracat performansındaki değişimlere rağmen yurt dışı yatırımlardan elde edilen güçlü birincil gelir sayesinde sağlam kaldı. Fazla, 2025'in ilk yarısında GSYH'nin yüzde 4,6'sına ulaştı ve ticaretteki dalgalanmalara karşı tampon oluşturdu.
Cari hesap, mal ve hizmet ticaretinin yanı sıra diğer ülkelerle gelir akışlarını da kapsıyor. Birincil gelir, yurt dışındaki yatırımlardan elde edilen kazançları içeriyor. Japonya için bu kazançlar, mal ihracatının daha az güvenilir olduğu dönemlerde dış dengesini destekliyor.
Japonya ile Çin arasındaki gergin ilişkiler, turizmi ve yurt dışından gelen ziyaretçilerin harcamalarını baskılayabilir. Çin ve Hong Kong'dan gelen ziyaretçilerin sayısı kasımda bir yıl öncesine göre düştü. Bu durum, söz konusu pazarlara ihracat artışındaki yavaşlamaya ek bir kaygı alanı oluşturdu.
Buna karşın perakende gayrimenkul piyasaları dirençli kaldı. Ginza ve Shibuya gibi gözde alışveriş bölgelerinde boşluk oranları sıfıra yakındı ve kiralar pandemi öncesi zirvelerini aştı. Bazı ziyaretçi akışlarındaki baskıya rağmen perakende alanlarına yönelik güçlü talep sürdü.
Japonya Merkez Bankası Borçlanma Maliyetlerini Artırıyor
Japonya Merkez Bankası, Aralık 2025'te politika faizini yüzde 0,75'e yükselterek son otuz yılın en yüksek seviyesine çıkardı. Bu artış, yıllardır süren son derece gevşek para politikasından kademeli dönüşün bir parçası.
Başkan Kazuo Ueda, mevcut faizlerin merkez bankasının yüzde 1 ile yüzde 2,5 arasında tahmin ettiği nötr aralığın altında kaldığını belirtti. Nötr faiz, ekonomik faaliyetleri ne teşvik eden ne de kısıtlayan faiz oranıdır. Bu aralığın altında kalan bir faiz, artıştan sonra bile harcamaları destekleyebilir.
Piyasa beklentileri, 2026 sonuna kadar iki ila üç faiz artışı daha yapılacağına işaret ediyor. Artışların hızı ücret artışına ve çekirdek enflasyon eğilimlerine bağlı olacak. Merkez bankası, ekonominin aşırı ısınmasını önlerken enflasyonu kalıcı biçimde yüzde 2'lik hedefine yaklaştırmayı amaçlıyor.
Japonya Merkez Bankası, borsa yatırım fonları ve gayrimenkul yatırım ortaklıkları satarak bilançosunu küçültmeye de başladı. Bunlar, menkul kıymet ve gayrimenkul varlıklarından oluşan sepetlere bağlı yatırım araçları. Bu varlıkların satılması, önceki politika yaklaşımıyla ilişkilendirilen varlık alımlarından uzaklaşma yolunda bir başka adım.
Hükümet mali desteği genişletirken para politikası sıkılaştırılıyor. Yüksek faizler borçlanma ve harcamaları sınırlama eğilimindeyken kamu harcamaları ve vergi indirimleri talebi destekliyor. Japonya, enflasyonu kontrol altına alırken büyümeyi sürdürmeye çalışıyor.
Büyüyen Bütçeler Borç Kaygılarını Artırıyor
Hükümetin proaktif maliye politikası, 10 yıl vadeli devlet tahvillerinin getirisini 1998'den bu yana ilk kez yüzde 2,3'ün üzerine çıkardı. Tahvil getirileri, yatırımcıların borç para vermek için talep ettiği getiriyi yansıtarak hükümetin finansman koşullarında önemli bir yer tutuyor.
Mali genişleme ile para politikasındaki sıkılaşmanın bir arada yürütülmesi, büyümeyi desteklemekle enflasyonu kontrol etmek arasında gerilim yaratıyor. Teşvik paketi hane halkı ve işletmelere yardımcı olmayı amaçlarken Japonya Merkez Bankası finansal koşulları daha az elverişli hâle getiriyor.
Yeni bir istatistiksel temel kullanılarak yeniden hesaplanan ve yakın zamanda yayımlanan ulusal hesap verileri, Japonya'nın nominal GSYH'sinin önceki tahminlerden yaklaşık yüzde 5 daha yüksek olduğunu ortaya koydu. Nominal GSYH, ekonominin cari fiyatlarla değerini ölçüyor. Ekonominin ölçülen değerinin büyümesi, borcun GSYH'ye oranını düşürüyor ve mali hareket alanını genişletiyor.
Buna karşın kamu borcu yüksek seviyede kalmayı sürdürüyor. Borç oranı kademeli olarak GSYH'nin yüzde 237'sinden yaklaşık yüzde 232'sine geriledi, ancak uzun vadeli sürdürülebilirliğe ilişkin kaygılar sürüyor. Rekor düzeydeki bütçe teklifi, sağlık ve savunma harcamalarının yanı sıra önemli borç servisi maliyetlerini de içeriyor.
2026 Görünümünü Neler Şekillendiriyor?
Tarifelerin etkisi daha belirgin hâle geldikçe ve dördüncü çeyrek teşvikleriyle bağlantılı ilk toparlanma zayıfladıkça büyümenin 2026'da ılımlı biçimde yavaşlaması bekleniyor. Profesyonel tahminciler, 2026'nın üçüncü çeyreğinde reel GSYH büyümesinin yüzde 0,99 olacağını, tam mali yılda ise yüzde 0,9 civarında seyredeceğini öngörüyor.
ASEAN+3 Makroekonomik Araştırma Ofisi, 2026'da yüzde 0,6 büyüme bekliyor. Japonya Merkez Bankası, mali teşvikleri ve yarı iletkenlere yönelik güçlü küresel talebi dikkate alarak tahminlerini yükseltti. Bu öngörüler büyümenin sürmesine, ancak ılımlı bir hızda devam etmesine işaret ediyor.
Daha istikrarlı bir ABD ekonomisi ve Japonya'da reel ücretlerin dip seviyesini görmesi, tüketici harcamalarında kademeli toparlanmayı destekleyebilir. İlkbahar müzakerelerinde yüzde 5 civarında ücret artışları, enflasyon 2026'ya kadar yüzde 2,1'e doğru ılımlı seyrederken reel ücretlerin yeniden pozitife dönmesine yardımcı olabilir.
Riskler arasında enflasyon baskısını yeniden artırabilecek yenin kalıcı değer kaybı ve hem ticareti hem turizmi etkileyebilecek Çin'le ilişkilerin kötüleşmesi yer alıyor. ABD hisse senedi piyasalarındaki bir düzeltme, yüksek gelirli hane halklarının harcamalarını zayıflatabilir. Enerji fiyatlarındaki oynaklık ve süregelen jeopolitik gerilimler de belirsizliği artırıyor.
Bir sonraki GSYH açıklamasına giden süreçteki başlıca tarihler ve gelişmeler şöyle:
- Temmuz-eylül 2025: Art arda beş çeyrek büyümenin ardından GSYH yıllıklandırılmış yüzde 2,3 daraldı.
- Ekim 2025: Sanae Takaichi'yi liderliğe taşıyan siyasi geçiş yaşandı.
- Kasım 2025: ABD'ye ihracat yeniden artışa geçti, reel ücretler ise bir yıl önceki seviyesinin altında kaldı.
- Aralık 2025: Tankan anketi iş dünyasında güvenin arttığını gösterdi ve Japonya Merkez Bankası politika faizini yüzde 0,75'e yükseltti.
- 16 Şubat 2026: Kabine Ofisi'nin 2025'in son çeyreğine ilişkin öncü GSYH verilerini yayımlaması planlanıyor.
- İlkbahar 2026: Ücret müzakereleri, yeni bir ücret artışı turunun hane halkının satın alma gücünü iyileştirip iyileştiremeyeceğini gösterecek.
Japonya'nın kısa vadeli görünümü, şirketlerin yatırım planlarını hayata geçirmesine ve hane halkının ücretlerle fiyatlar arasındaki farkın yarattığı baskıyı hafifletmesine bağlı. Hükümet desteği ile yüksek faizler arasındaki denge, beklenen toparlanmanın kalıcı büyümeye dönüşüp dönüşmeyeceğini belirleyecek.
Öne Çıkanlar
- Japonya'nın 2025'in dördüncü çeyreğinde yüzde 0,4 büyümesi, yıllıklandırılmış olarak yüzde 1,6'lık artış kaydetmesi bekleniyor. Bu, yıllıklandırılmış yüzde 2,3'lük daralmanın ardından gelecek.
- İşletme yatırımlarının yüzde 0,8 artması, özel tüketimin ise yalnızca yüzde 0,1 yükselmesi bekleniyor.
- Net dış talebin, üçüncü çeyrekte büyümeden 0,2 puan götürmesinin ardından büyümeye 0,1 puan katkı sağlaması bekleniyor.
- Taze gıda hariç kasım enflasyonu yüzde 2,9 olurken reel ücretler bir yıl öncesine göre yüzde 2,8 geriledi.
- Japonya Merkez Bankası aralıkta politika faizini yüzde 0,75'e yükseltti; piyasalar 2026'da yeni artışlar bekliyor.
- Hükümet 17,7 trilyon yenlik teşvik paketi açıkladı ve 2026 mali yılı için rekor düzeyde 122,45 trilyon yenlik bütçe önerdi.
- 2026 büyüme tahminleri arasında ASEAN+3 Makroekonomik Araştırma Ofisi'nin yüzde 0,6'lık tahmini ve profesyonel tahmincilerin tam mali yıl için öngördüğü yaklaşık yüzde 0,9'luk artış bulunuyor.
- Toparlanmanın bir sonraki sınaması, 16 Şubat'ta yayımlanacak öncü GSYH verileri olacak.