239 Milyar Dolarlık Pazar Tayvan’ın Liderliğini Zorluyor
Bloomberg Intelligence’ın aktardığı varlık verilerine göre Güney Kore’nin borsa yatırım fonu (ETF) pazarı 239 milyar dolara ulaştı ve Tayvan’ın farkı 11 milyar dolara indi. Bireysel yatırımcı alımları, yarı iletken hisselerindeki yükseliş ve finansal düzenlemelerdeki değişiklikler Kore’deki büyümeyi desteklerken, Kore ETF’lerine haftada ortalama 1,2 milyar dolar yeni yatırım girdi; Tayvan’da bu rakam 330 milyon dolarda kaldı.
İçindekiler
- 239 Milyar Dolarlık Pazar Tayvan’ın Liderliğini Zorluyor
- Kore’nin Büyümesinde Yeni Yatırımın Payı Daha Büyük
- Piyasa Reformları Kore İskontosunu Hedefliyor
- Yapay Zekâ Talebi Koreli Çip Üreticilerine Güçlü Destek Sağlıyor
- Büyük Kazançlara Sert Dalgalanmalar Eşlik Etti
- Aktif ETF’ler Olağanüstü Büyük Bir Pay Sahibi
- Tayvan’ın Gücü Gelir Odaklı Yatırımlar
- Asya Pasifik’te Büyüme Rekabetin Ötesine Uzanan Bir Alanı Kapsıyor
- Piyasadaki Değişimin Tarihleri
- Öne Çıkanlar
Ancak bu yarışın tarihlerinde bir belirsizlik var. 239 milyar dolarlık varlık fotoğrafı Şubat 2025’in sonlarına tarihleniyor ve eşlik eden tahmin, Kore’nin Mayıs 2025’e kadar Tayvan’ı geçeceğini öngörüyor. Buna karşılık borsa performansı verileri 2026’nın başlarına kadar uzanıyor. 6 Şubat 2026 itibarıyla güncel bir ETF sıralaması ya da bu tahminin gerçekleştiğine dair doğrulama sunulmuyor. Veriler, yeni yılda da süren Kore hisse senedi rallisinin yanı sıra aradaki farkın daraldığını gösteriyor.
ETF, yatırımcıların parasını bir portföyde bir araya getirir ve borsada sıradan bir hisse gibi işlem görür. Tek bir alımla yatırımcılara çok sayıda hisse senedine, tahvile veya başka varlığa erişim sağlayabilir. Yönetilen varlıklar, kısaca AUM, fonların elinde tuttuğu varlıkların değerini ölçer.
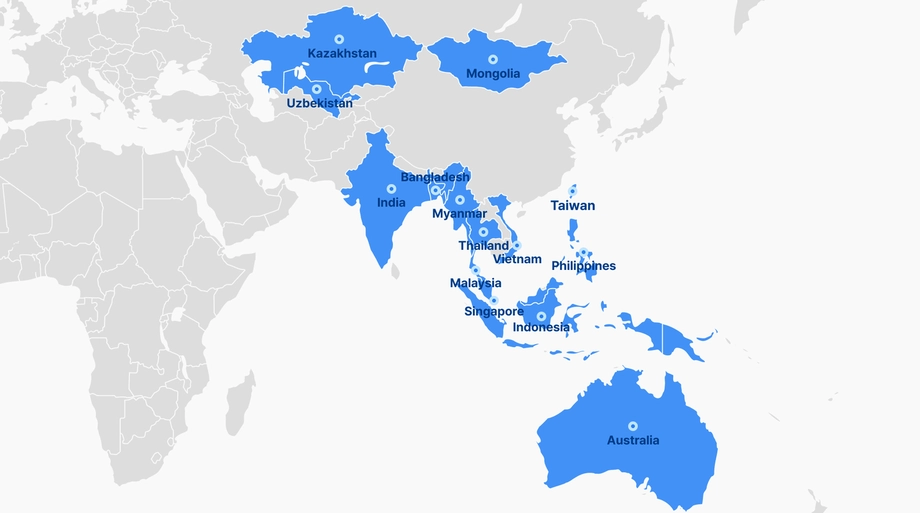
Güney Kore, 2019’dan bu yana Tayvan’ın gerisindeydi. Büyüyen pazarı, Kore’yi Asya Pasifik ETF pazarları arasında Avustralya’nın önüne geçirerek Japonya, Çin ve Tayvan’ın ardından dördüncü sıraya taşıdı. Tayvan’ın da geride bırakılması, Kore’yi bölgesel sıralamada üçüncülüğe yükseltir; bölgenin en büyük ETF pazarı yapmaz.
Bloomberg Intelligence analisti Rebecca Sin, önceki tahminini Kore şirketleri ile uluslararası emsalleri arasındaki değerleme farkının daralmasına bağladı:
Güney Kore, mayıs ayına kadar ETF AUM’sinde Tayvan’ı geçerek Kore iskontosunun daha da azalacağına işaret edecek.
Kore’nin Büyümesinde Yeni Yatırımın Payı Daha Büyük
Kore ETF’lerine haftada ortalama 1,2 milyar dolar giriş olması, Tayvan’daki 330 milyon doların yaklaşık 3,6 katına, başka bir deyişle kabaca dört katına karşılık geldi. Bu karşılaştırma fonlara giren parayı ölçüyor. Fonların zaten sahip olduğu yatırımlardaki değer artışları ise pazar büyümesinin farklı bir bileşeni.
Bloomberg Intelligence verileri, kapsanan yıl boyunca Kore ETF’lerinin varlıklarındaki artışı yaklaşık 95 milyar dolar olarak gösteriyor. Sin, bu artışın yaklaşık yüzde 57’sini yeni sermayeye bağladı. Tayvan’da bu oran yüzde 41’di; dolayısıyla oradaki büyümenin daha büyük bir kısmı varlık fiyatlarındaki artışa dayanıyordu.
Hisse senedi tutan bir ETF’nin büyüklüğü, bu hisselerin değer kazanmasıyla, yatırımcıların daha fazla para koymasıyla ya da her ikisinin birleşimiyle artabilir. Kore’deki yüzde 57’lik oran, bildirilen artışın yarısından fazlasının yeni yatırımdan kaynaklandığı anlamına geliyor. Tayvan’daki yüzde 41’lik oran ise orada daha büyük payın fiyat artışından geldiğini gösteriyor.
Aradaki fark 16 yüzde puan. Bu fark, Kore’nin büyümesinin neden en büyük halka açık şirketlerinin performansının ötesinde ilgi gördüğünü açıklamaya yardımcı oluyor: Mevcut varlıkların değeri artarken yatırımcılar da ETF’lere ayırdıkları payı yükseltiyordu.
Bireysel yatırımcıların katılımı ve uluslararası yatırımcıların güveni, ETF varlıklarındaki büyümenin daha geniş anlamının bir parçası. Fon girişleri, Kore’nin ilerleyişinde yeni yatırımların merkezi rolünü ortaya koyarken, bu alımların kalıcılığı piyasaların düştüğü dönemlerde önem kazanacak.
Piyasa Reformları Kore İskontosunu Hedefliyor
Güney Kore hükümeti, iç sermaye piyasalarını canlandırmayı ve Kore iskontosunu gidermeyi amaçlayan politikalar izledi. Bu terim, kurumsal yönetim, belirsiz düzenlemeler ve jeopolitik risklere ilişkin endişelerin katkıda bulunduğu bir fark nedeniyle, Kore hisselerinin benzer şirketlere kıyasla daha düşük değerlemelerle işlem görme eğilimini tanımlıyor.
Finansal Hizmetler Komisyonu, hissedar haklarını güçlendirmeyi, şirket şeffaflığını artırmayı ve temettü ödemelerini teşvik etmeyi amaçlayan girişimleri destekledi. Bu önlemler, Kore ekonomisinin büyük bölümüne hâkim büyük holdingler olan chaebol’lerin karmaşık ve kapalı yapıları hakkında yabancı yatırımcıların uzun süredir dile getirdiği şikâyetleri ele alıyor.
Hissedar hakları, şirket hisselerine sahip kişilere tanınan koruma ve söz hakkıyla ilgilidir. Şeffaflık, yatırımcıların bir şirketin nasıl çalıştığını ve karar aldığını anlamasına yardımcı olur. Temettüler, şirket kazançlarının bir bölümünün hissedarlara geri verilmesidir. Bu konular bir arada, yatırımcıların bir hisseyi ne kadar cazip bulduğunu ve o hisse için ne kadar ödemeye razı olduğunu etkiler.
Samsung Asset Management’ta ürün stratejisi ve geliştirme başkanı Jason Yu, ETF’lerdeki büyümeyi bireysel yatırımcı alımları ve daha geniş bir ürün yelpazesi beklentisiyle ilişkilendirdi:
Bireysel yatırımcıların ETF’lere güçlü para girişleri, pazarın hızla genişlemesini sağlıyor. Daha önce izin verilmeyen ürünlerin piyasaya sunulması bekleniyor; bu da Kore iskontosunun daha da daralmasına yardımcı olacak.
Yu’nun açıklamaları birlikte işleyen iki etkene işaret ediyor: Daha fazla kişinin ETF’lere yatırım yapması ve düzenleme değişikliklerinin ek yatırım ürünlerine olanak tanıması. Reformlar, uluslararası güvenin artması ve değerleme farkının daralmasıyla ilişkilendirildi. Ardından yükselen hisse fiyatları yeni ETF yatırımlarını çekerek pazarın büyümesini pekiştirebilir.
Yapay Zekâ Talebi Koreli Çip Üreticilerine Güçlü Destek Sağlıyor
Samsung Electronics ve SK Hynix, piyasanın şu anki temel itici gücü olan yapay zekâ hesaplamalarında kullanılan bellek çiplerine yönelik talebin merkezinde yer alıyor. Her iki şirket de yüksek bant genişlikli bellek (HBM) ve gelişmiş dinamik rastgele erişimli bellek (DRAM) alanlarında lider konumda.
Bellek çipleri, bilgisayarların hesaplama yaparken ihtiyaç duyduğu verileri tutar. Yapay zekâ sistemlerinin büyük miktarda veriyi bilgisayar donanımlarında hızla işlemesi gerekir. Bu nedenle gelişmiş bellek, veri merkezlerinin kurulmasında temel bir bileşendir. Bu segmentteki arz sıkıntısı, yatırımcıların Koreli yarı iletken şirketlerine ilgisini artırdı.
Samsung Electronics ve SK Hynix, önceki yıl Taiwan Semiconductor Manufacturing Company’den (TSMC) belirgin biçimde daha iyi performans gösterdi. TSMC’nin gücü, mantık çipleri üretmesinden ve dökümhane hizmetleri sunmasından, yani başka şirketler için çip üretmesinden geliyor. Kore’nin önde gelen üreticileri ise arz sıkıntısının özellikle yoğun olduğu bellek alanında faaliyet gösteriyor.
Güney Kore’nin gösterge borsa endeksi Kospi, dünyadaki en güçlü performanslardan biri olarak nitelenen yüzde 76’lık yükselişi 2025’te kaydetti ve 2026’nın başlarında yüzde 22 daha arttı. Tayvan’ın Taiex endeksi, 2026’nın ilk bölümünde yüzde 9,8 yükseldi. 2026 başına ilişkin bu rakamlar, Kore’deki yükselişin Tayvan’ın iki katından fazla olduğunu gösteriyor.
Güney Kore hisse senedi piyasası, Ocak 2026’da toplam piyasa değeri bakımından Almanya’yı geride bırakarak dünyanın en büyük on borsa pazarı arasına girdi. Tayvan küresel sıralamada sekizinci sıradaydı. Piyasa değeri, borsada işlem gören şirketlerin toplam hisse senedi değeridir ve ETF’lerin tuttuğu varlıklardan farklı bir ölçüdür.
Kore hisse senedi ETF’leri, yatırımcılara yapay zekâ büyümesine ürün sağlayan bellek çipi şirketlerine erişim sunuyor. Tayvan ise aynı sektörün başka bir bölümüne, TSMC üzerinden yatırım olanağı sağlıyor. Bu fark, yapay zekâ donanımına yatırım yapmak isteyenlerin büyük teknoloji sektörlerine sahip iki pazar arasında neden farklı tercihler yapabildiğini açıklamaya yardımcı oluyor.
Büyük Kazançlara Sert Dalgalanmalar Eşlik Etti
Kospi, Şubat 2026’da iki ayrı seansta gün içi yüzde 4’ü aşan düşüşler yaşadı. Gün içi düşüş, bir işlem seansı içindeki gerilemeyi ifade eder; bir günün kapanış fiyatıyla ertesi günün kapanış fiyatı arasındaki değişimle aynı olmak zorunda değildir.
Bu dalgalanmalar, yapay zekâ altyapısına yapılan harcamaların aynı hızda sürüp süremeyeceğine ve bellek sektörünün sonunda alıcıların ihtiyaç duyduğundan fazla çip üretip üretmeyeceğine ilişkin tedirginliği yansıtıyor. Güçlü talep ve arz sıkıntısı kazanç beklentilerini yükseltebilirken, arz fazlası ihtimali yatırımcıların heyecanını tersine çevirebilir.
Dolayısıyla Kore’nin ETF büyümesi, politika değişikliklerini ve daha geniş yatırımcı katılımını, dalgalı bir teknoloji rallisine maruz kalmayla bir araya getiriyor. Çok sayıda şirkete yatırım yapan bir fon bile, büyük ağırlığa sahip hisselerin aynı sektörel baskılara tepki vermesiyle sert hareket edebilir.
Kore’de büyümenin yüzde 57’sinin, Tayvan’da ise yüzde 41’inin fon girişlerinden kaynaklanması, bir piyasa düzeltmesi sırasında önem kazanabilir. Fiyatlar düşerken devam eden katkılar fon varlıklarını destekleyebilir; ancak bireysel yatırımcıların bağlılığı uzun süreli dalgalanmalarda sınanacak. Kurumsal yönetim reformları ve ETF’lerin daha geniş ölçekte benimsenmesi, yarı iletken döngüsünün yanında daha kalıcı büyüme etkenleri sunuyor.
Aktif ETF’ler Olağanüstü Büyük Bir Pay Sahibi
J.P. Morgan Asset Management, aktif ETF’lerin Kore ETF varlıklarının yaklaşık yüzde 31’ini oluşturduğunu ve bunun dünya genelindeki en yüksek oran olduğunu bildirdi. Bir endeksi takip eden pasif ETF’den farklı olarak aktif ETF, yöneticilere stratejilerine göre yatırım seçme imkânı verir.
Aktif ürünler 2024’te Kore’deki ETF girişlerinin yüzde 33’ünü çekti. Bu oran, aktif stratejilerin fon girişlerinin yüzde 80’inden fazlasını aldığı bir önceki yıla kıyasla daha düşüktü. Kore’deki aktif ETF sayısı 2022’den bu yana iki kattan fazla arttı.
J.P. Morgan’da Asya Pasifik ETF uzmanı olan Nick Kim, yeni ürünlerin yönünü şöyle anlattı:
Koreli ETF ihraççılarının yabancı varlıklara ve aktif yönetilen stratejilere odaklanan daha fazla ETF çıkardığını görüyoruz.
Kim ayrıca aktif ETF varlıklarının yaklaşık 80,4 trilyon won, başka bir deyişle 57,2 milyar dolar olduğunu ve bunun toplam Kore ETF varlıklarının yüzde 34,7’sini oluşturduğunu belirtti. Bu oran da genel yüzde 31’lik rakam da büyük bir aktif ETF pazarına işaret ediyor; ancak iki ölçümü karşılaştırmaya yarayacak tarihler paylaşılmıyor.
Koreli bireysel yatırımcılar, kaldıraçlı ve ters ETF’leri taktiksel amaçlarla dünya genelindeki en yüksek oranda kullanıyor; bu ürünler toplam ETF varlıklarının yüzde 9’unu oluşturuyor. Kaldıraçlı fonlar hedef pazarın hareketlerini büyütmeyi, ters fonlar ise ters yönde hareket etmeyi amaçlıyor. Bu ürünlerin popülerliği, piyasa hareketlerine yönelik pozisyon alma isteğini yansıtıyor.
Yapay zekâ, savunma teknolojileri ve altın yatırımcıların ilgisini çeken temalar arasında. Yabancı piyasalar da giderek daha fazla odak noktası hâline gelerek Kore ETF sektörüne iç piyasadaki hisselerin ötesinde büyüme yolları sunuyor.
Kim, bu büyümeyi destekleyen temaları şöyle sıraladı:
Tematik ETF’ler ve yabancı piyasalara odaklanan ETF’ler bu büyümeye katkıda bulunuyor. Yapay zekâ ve büyük teknoloji şirketleri popüler yatırım temaları hâline gelirken, temettü teması da her zaman ilgi görüyor.
ETF’lerin Kore’nin yatırım fonu pazarındaki payı iki yılda yüzde 9,5’ten yüzde 15,5’e yükselerek altı yüzde puan arttı. Düşük ücretler ve genç yatırımcıların tercih ettiği dijital alım satım platformlarına entegrasyon, ETF’lerin geleneksel yatırım fonları karşısında güç kazanmasına yardımcı oldu.
Tayvan’ın Gücü Gelir Odaklı Yatırımlar
Tayvan, Asya’nın en büyük tahvil ETF pazarına dönüştü. 2024’ün sonlarına doğru sabit getirili ETF varlıkları 3,09 trilyon Tayvan dolarına, yani 96 milyar dolara ulaştı ve ülkenin ETF varlıklarının yüzde 48’ini oluşturdu. Böylece pazarın neredeyse yarısı tahvil fonlarına yatırılmış oldu.
Yüksek temettü sağlayan ürünlere ve ABD Hazine tahvillerine yatırım olanağına yönelik bireysel talep, Tayvan’daki büyümeyi şekillendirdi. Bu yatırımlar, varlıklarını daha sonra daha yüksek fiyata satmaya tümüyle bel bağlamak yerine gelir elde etmeyi amaçlayan yatırımcılara hitap ediyor.
State Street Global Advisors’ta Asya Pasifik ETF çözümleri başkanı Ahmed Ibrahim, bireysel yatırımcıların rolünü şöyle anlattı:
Pazarın gücünü bireysel yatırımcılar artırıyor. Toplam yatırımcı kitlesinin giderek daha büyük bir kısmı servet biriktirmek ve gelir elde etmek için bu yatırım aracını kullandıkça ETF büyümesinin süreceğine inanıyoruz.
Tayvan’da ETF varlıklarının yıllık büyüme oranı yüzde 54 olarak bildirildi ve toplam varlıklar yaklaşık 196,5 milyar dolara ulaştı. ETF’lerden yararlanan yatırımcıların sayısı 5,42 milyon artarak 14,11 milyona çıktı. Bu rakamlar, pazarın yükselişine eşlik eden katılımın boyutunu gösteriyor.
Gelir ürünlerindeki yoğunlaşma, faiz oranlarındaki değişimlere ve ABD Merkez Bankası’nın politika adımlarına karşı hassasiyet yaratıyor. Faiz oranları tahvillerin değerini ve farklı gelir yatırımlarının göreli cazibesini etkiliyor; bu nedenle para politikası, sabit getirili varlıkların payının bu kadar yüksek olduğu bir pazar için özellikle önem taşıyor.
Sin, Tayvan’ın karşılaştığı zorluğu, yatırımcıların ilgisini üzerine çeken yüksek temettü akımına alternatifler bulmak olarak tanımladı. Tayvan Finansal Denetim Komisyonu, ürün yelpazesini genişletmek için aktif ETF’lere ve farklı varlık sınıflarını bir araya getiren pasif fonlara onay verdi. 2025 beklentileri, en az beş varlık yöneticisinin aktif ETF çıkaracağı ve böylece pasif ürünlere kaptırılan işlerin bir kısmını geri kazanabileceği yönündeydi.
Asya Pasifik’te Büyüme Rekabetin Ötesine Uzanan Bir Alanı Kapsıyor
State Street, Asya Pasifik ETF varlıklarının 2025’te yüzde 30 büyüyeceğini ve 2,2 trilyon dolara ulaşabileceğini öngördü. Bu tahmin, Kore ile Tayvan arasındaki rekabeti bölge genelindeki çok daha büyük bir büyümenin parçası olarak konumlandırdı.
Çin’in 700 milyar doları aşan varlıklarla Japonya’yı geride bırakarak bölgenin en büyük ETF pazarı olması bekleniyordu. Devlet destekli alımlar ve yatırım fonu şirketlerinin hisse senedi varlıklarını her yıl yüzde 10 artırmasını zorunlu kılan düzenlemeler, büyümeyi destekleyen etkenler olarak gösterildi.
Kore’nin Avustralya’yı geride bırakması, onu Asya Pasifik’te dördüncü sıraya taşıdı. Ürün geliştirme ve bireysel yatırımcı katılımının artması, tahmin yılının bitiminden önce üçüncülük için Tayvan’a meydan okuyabileceği beklentisini destekledi.
ETF’lere 2024’te dünya genelinde rekor düzeyde 1,9 trilyon dolar girdi ve toplam varlıklar 14,7 trilyon dolara ulaştı. Aktif stratejiler, varlıkların yalnızca yüzde 9’unu oluşturmasına rağmen dünya genelindeki fon girişlerinin yüzde 27’sini çekti. Böylece yeni yatırımlardaki payları, mevcut varlık havuzundaki paylarının üç katına çıktı.
Dünya genelindeki bu ilgi, Kore’nin aktif ETF’lerdeki yerleşik gücüyle örtüşüyor. Buna rağmen ABD’de dağıtım ücretlerinin yapısında olası değişiklikler, ETF gider oranlarını, yani varlıkların yüzdesi olarak ifade edilen sürekli fon ücretlerini baskı altına alabilir. Teknoloji sektöründeki dalgalanma da bireysel yatırımcı talebinin sürmesi açısından bir başka risk.
Piyasadaki Değişimin Tarihleri
Hikâye, ürün geliştirme, yatırım girişleri ve borsa kazançlarının birkaç yıla yayılan seyrini kapsıyor. Başlıca tarihli kilometre taşları, Kore’nin ETF büyümesinin değişen bölgesel pazarla birlikte nasıl geliştiğini gösteriyor:
- 2019: Güney Kore’nin ETF varlıklarında Tayvan’ın gerisinde kaldığı dönemin başlangıcı.
- 2022’den bu yana: Kore’deki aktif ETF sayısı iki kattan fazla arttı.
- 2024: Aktif stratejiler Kore ETF girişlerinin yüzde 33’ünü aldı; dünya genelinde ETF’lere 1,9 trilyon dolar girdi ve toplam varlıklar 14,7 trilyon dolara ulaştı.
- 2024’ün sonları: Tayvan tahvil ETF’leri 3,09 trilyon Tayvan dolarına, yani 96 milyar dolara ulaştı ve ETF varlıklarının yüzde 48’ini oluşturdu.
- Şubat 2025’in sonları: Kore’nin varlıkları 239 milyar dolardı ve Tayvan 11 milyar dolar öndeydi; Sin, Kore’nin mayıs ayına kadar öne geçeceğini tahmin etti.
- 2025: Kospi yüzde 76 yükseldi; bölgesel tahminler ETF’lerin daha da büyüyeceğini ve Tayvan’da yeni aktif ürünler çıkacağını öngördü.
- Ocak 2026: Güney Kore hisse senedi piyasası değeri bakımından Almanya’yı geçti ve dünyanın en büyük on borsası arasına girdi.
- Şubat 2026’nın başları: Kospi’nin yılbaşından bu yana yükselişi yüzde 22’ye ulaştı; Taiex’te bu oran yüzde 9,8 oldu. Aynı dönemde Kore piyasasında iki kez gün içi yüzde 4’ü aşan düşüş yaşandı.
Kore’nin temel avantajı, yeni yatırımları, yerleşik bir aktif ETF sektörünü ve bellek çipi şirketlerine yönelik güçlü talebi bir araya getirmesi. Gelir odaklı yatırımcıların geniş tabanı Tayvan’ın gücünü korurken, ürün onayları da tahvil ve yüksek temettü stratejilerinin ötesinde seçenekler sunmayı amaçlıyor.
Öne Çıkanlar
- Şubat 2025’in sonlarına ait ve aktarılan verilerde Kore ETF varlıkları 239 milyar dolardı; Tayvan’la aradaki fark yalnızca 11 milyar dolardı.
- Haftalık ortalama fon girişleri Kore’de 1,2 milyar dolar, Tayvan’da 330 milyon dolardı.
- Bildirilen varlık büyümesinin yüzde 57’si Kore’de yeni sermayeden, Tayvan’da ise yüzde 41’i yeni sermayeden kaynaklandı.
- Hissedar reformları ve yapay zekânın bellek çiplerine yönelik talebi, Kore’deki büyümeyi destekledi.
- Kospi 2025’te yüzde 76, 2026’nın başlarında ise yüzde 22 yükseldi; sert günlük dalgalanmalar yatırımcıların tedirginliğini ortaya koydu.
- Aktif ETF’ler Kore varlıklarında büyük paya sahipken, Tayvan pazarının yüzde 48’ini 2024’ün sonlarında tahvil ETF’leri oluşturdu.
- Sin’in Kore’nin Mayıs 2025’e kadar Tayvan’ı geçeceği tahmininin gerçekleşip gerçekleşmediği, 6 Şubat 2026 itibarıyla sunulan verilerde doğrulanmıyor.