Büyük Dolar Riski, Sığ Bir Döviz Piyasasıyla Karşı Karşıya
Uluslararası Para Fonu’nun Küresel Finansal İstikrar Raporu’na göre, Güney Kore’nin ABD doları cinsinden olan ve kur değişimlerine açık varlıkları, ülkenin yurt içi döviz piyasasının büyüklüğünün neredeyse 25 katı. Aradaki bu fark, yurt dışındaki varlıklarını korumaya çalışan yatırımcıların aniden çok sayıda işlem yapması durumunda piyasanın bu dalgayı karşılama kapasitesini sınırlıyor.
İçindekiler
- Büyük Dolar Riski, Sığ Bir Döviz Piyasasıyla Karşı Karşıya
- Kore’nin Diğer Ekonomilerle Karşılaştırması
- Korunma Talebinde Ani Artış Olursa Ne Olur?
- Wonun Değer Kaybı ve Politika Yanıtı
- Bireysel Yatırımlar Neden Önemli?
- Uluslararası Dolar Desteği Yardımcı Olabilir mi?
- Bir Profesörden Rezerv Uyarısı
- Borç Kaygıları Manşet Oranının Ötesine Uzandı
- Vergiler, Düzenlemeler ve Yurt Dışına Akan Para
- Öne Çıkanlar
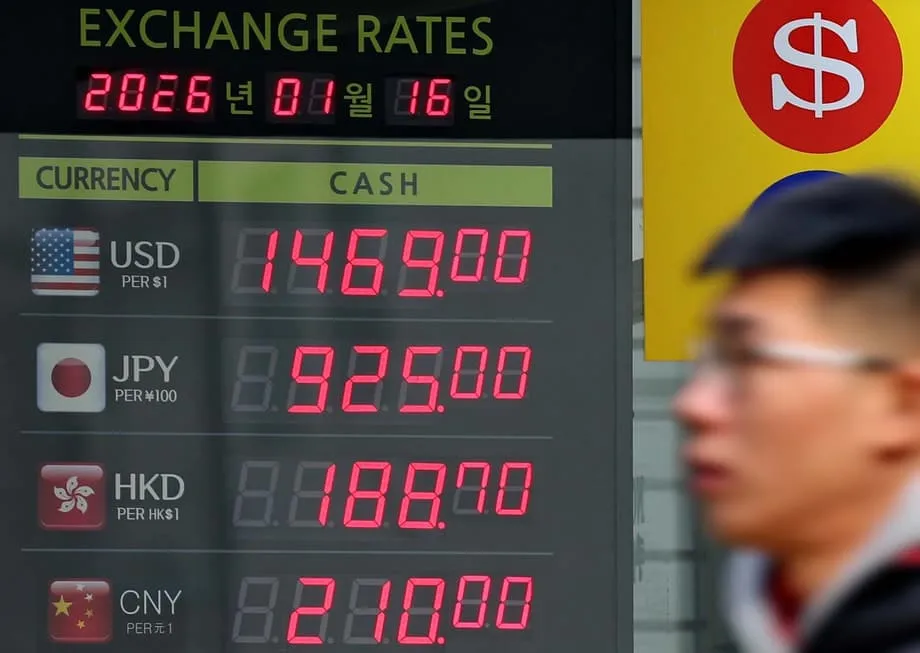
18 Ocak 2026 itibarıyla, wonu istikrara kavuşturma çabalarına rağmen dolar karşısında 1.480 seviyesine yaklaşmasıyla bu uyarı yeniden gündeme geldi. IMF raporunu ekim ayında yayımladığında kur 1.400 civarındaydı. Won daha sonra aralık sonlarında kriz eşiğine yakın olarak nitelenen seviyelere geriledi, 24 Aralık’taki müdahalenin ardından kısa süreliğine toparlandı ve yeniden baskı altına girdi.
IMF’nin kaygısı, dolar yatırımlarının büyüklüğü ile bu yatırımların kur riskini yönetmek için kullanılan piyasanın derinliği arasındaki ilişkiden kaynaklanıyor. Koreli şirketler ve finans kuruluşları, ihracat ve yurt dışı yatırımlara dayalı onlarca yıllık büyüme sürecinde önemli miktarda dolar cinsinden varlık biriktirdi. Bu varlıkları kur değişimlerine karşı korumaya yarayan yurt içi piyasa ise aynı hızla gelişmedi.
Döviz piyasası, bir para birimini satın alan kişi ve kurumlarla başka bir para birimini satanları buluşturur. Piyasanın derinliği, işlemleri sert fiyat değişimleri olmadan ne ölçüde karşılayabildiğini ifade eder. Çok sayıda yatırımcının aynı anda harekete geçmesi, Kore’nin büyük yurt dışı portföylerinden kaynaklanan talebin yerel piyasa tarafından karşılanmasını zorlaştırabilir.
Uyarı, son kur hareketlerinin ötesine uzanıyor. Piyasada dalgalanma yaşandığında ve olağan işlem koşulları aniden ortadan kalkabildiğinde, bankaların ve yatırımcıların dolara erişip kur riskini sorunsuz biçimde yönetip yönetemeyeceği de kaygı konusu.
Kore’nin Diğer Ekonomilerle Karşılaştırması
Kanada ve Norveç’te bu oran Kore’ye benzer şekilde yaklaşık 25 kat. Bu ülkelerin büyük egemen varlık ve emeklilik fonu portföyleri, dolar varlıklarının yerel döviz piyasalarına kıyasla neden yüksek olduğunu açıklamaya yardımcı oluyor. Dolayısıyla Kore, yurt dışında önemli yatırımları bulunan diğer ekonomilerle aynı grupta yer alıyor.
Tayvan’da oran 45 katı aşıyor; bu da dolar varlıklarına kıyasla daha küçük bir döviz piyasasına işaret ediyor. Yaklaşık 45 ve 25 rakamları kullanıldığında, Tayvan’ın oranı Kore’ninkinin 1,8 katından fazla. Her iki ekonomi de önemli ihracatçılar ve büyük döviz rezervlerine sahip; ancak ikisinin de büyük bir rezerv para birimiyle ilişkilendirilen piyasa likiditesi yok.
Japonya mutlak değer olarak en fazla dolar varlığına sahip, ancak oranı yaklaşık 15 kat. Daha derin döviz piyasası ve yenin küresel rezerv para birimi statüsü, kur risklerini yönetmek için daha fazla likidite ve daha geniş bir araç yelpazesi sunuyor. Verilen rakamlara göre Kore’nin oranı Japonya’nınkinin yaklaşık 1,7 katı.
Almanya, Fransa ve İspanya’da oran tek haneli seviyelerde. Bu ülkeler, euronun rezerv para birimi statüsünden ve finans piyasalarının sıkı entegrasyonundan yararlanıyor. Rezerv para birimi, uluslararası ölçekte yaygın biçimde tutulan ve kullanılan para birimidir; geniş bir alıcı, satıcı ve finansal hizmetler havuzunun oluşmasına katkıda bulunur.
Bu karşılaştırmalar, sorunun merkezine piyasa kapasitesini yerleştiriyor. Bir ekonomi büyük miktarda yurt dışı varlığa sahip olurken aynı zamanda yüksek işlem hacmini karşılayabilecek bir piyasaya da sahip olabilir. Kore ve Tayvan’da, bu varlıkların yönetimine yönelik talebin yerel işlem kapasitesinden daha hızlı büyümesi daha fazla baskı yaratıyor; böylece ülkeler ani sermaye hareketlerine ve spekülatif baskılara daha açık hâle geliyor.
Korunma Talebinde Ani Artış Olursa Ne Olur?
Kur riskinden korunma işlemleri, kur hareketlerinin portföyler üzerindeki etkisini azaltmak için kullanılır. Yaygın araçlardan vadeli işlem sözleşmesi, daha sonra yapılacak bir döviz işlemi için bugünden kur belirler. Böylece yatırımcı, yurt dışındaki varlığının kendi para birimindeki değeri konusunda daha fazla kesinlik elde eder.
Dolar varlıkları, dolar ödemeleri ve bu sözleşmeleri düzenleyen bankalar farklı döviz ihtiyaçları doğurur. Dolar cinsinden bir varlığın kur riskinden korunmak isteyen yatırımcı vadeli dolar satabilir; bankanın ise ortaya çıkan pozisyonu yönetmek için dolar fonlamasına ihtiyacı olabilir. Bu nedenle baskı, sözleşme piyasasından dolar temin etme piyasasına yayılabilir.
IMF, vadeli dolar satışlarındaki artışın dolar fonlama baskısını şiddetlendirebileceği uyarısında bulundu. Washington’ın nisan ayındaki kapsamlı gümrük vergisi açıklamalarının ardından bu işlemler hızlandı. Bu durum, ticaret politikasındaki bir değişikliğin kur hareketlerine karşı korunma talebini ne kadar çabuk artırabileceğini gösterdi.
Ticaret ve yurt dışı yatırımlar, Koreli ihracatçıların ve yatırımcıların faaliyetlerinin merkezinde olduğundan bu tür şoklara açıklar. Olağan koşullarda bankalar korunma işlemlerini düzenleyebilir ve kendi pozisyonlarını sorunsuz biçimde yönetebilir. Çok sayıda büyük kurum aynı anda korunmaya çalıştığında, toplam taleplerin büyüklüğü sistemi zorlayabilir.
Pozisyonlarını dengelemek için acele eden bankalar dolar temin etme maliyetini yükseltebilir. Wonun zayıflaması, korunma talebindeki değişimler ve dolar fonlamasının pahalılaşması birbirini besleyerek düzenli işlemlere dönmeyi güçleştirebilir.
Küresel bir kriz sırasında uluslararası bankalar da kendi iç piyasalarına yönelip faaliyetlerini daraltabilir. Koreli kurumların milyarlarca dolarlık varlıklarını korumaya çalıştığı sırada bu bankalar geri çekilirse, yerel likidite hızla azalabilir. Yeterli sayıda alıcı ve satıcının işlem yapmaya razı olacağı bir kur bulmak zorlaşabilir; bunun sonucunda sert fiyat dalgalanmaları ve kullanılabilir fonlama sıkıntısı yaşanabilir.
Wonun Değer Kaybı ve Politika Yanıtı
Won, yakın zamanda yurt içi piyasadaki işlemleri dolar başına 1.473,6 seviyesinde tamamlayarak önceki seanstaki kazanımlarını geri verdi. Bu kısa süreli toparlanmanın ardından ABD Hazine Bakanı Scott Bessent, wonun son dönemdeki değer kaybının Kore’nin güçlü ekonomik temelleriyle uyumlu olmadığını söyledi.
Bessent’in açıklaması geçici bir güven artışı sağladı; ancak kurdaki yeni düşüş, dolara yönelik temel talebin ve won arzının hâlâ sorun oluşturduğunu gösterdi. 18 Ocak’a kadar aktarılan başlıca gelişmelerin sıralaması şöyle:
- Nisan: Washington’ın kapsamlı gümrük vergisi açıklamalarının ardından vadeli dolar satışları arttı.
- Ekim: Won dolar karşısında 1.400 civarında işlem görürken IMF, Küresel Finansal İstikrar Raporu’nu yayımladı.
- Aralık sonu: Won, kriz eşiğine yakın olarak nitelenen seviyelere geriledi.
- 24 Aralık: Piyasa müdahalesinin ardından kısa süreli bir toparlanma yaşandı.
- 18 Ocak 2026 itibarıyla: Won yeniden 1.480 seviyesine yaklaşıyordu; yurt içi piyasadaki son kapanış 1.473,6 oldu.
Güney Koreli yetkililer, Ulusal Emeklilik Servisi’nin merkez bankasıyla yürüttüğü stratejik kur riskinden korunma düzenlemesini uzattı. Düzenleme, emeklilik fonunun büyük yurt dışı yatırımlarıyla bağlantılı riskleri sınırlamayı ve piyasa baskı altındayken açık piyasada düzeni bozabilecek işlemlere duyulan ihtiyacı azaltmayı amaçlıyor.
Hükümet ayrıca büyük aracı kurumlar üzerinden bireysel yatırımcıların vadeli döviz satmasına olanak sağlayacak ürünler hazırlıyor. Yetkililer, erişilebilir korunma araçlarının yurt dışı hisse senedi alımlarına bağlı döviz akışlarını dengelemesini umuyor.
Bireysel Yatırımlar Neden Önemli?
ABD hisse senetlerini satın alan Koreli bireyler, bu hisseler ABD para birimiyle alındığından dolara talep yaratıyor. Yerelde Seohak Ants olarak bilinen bu yatırımcılar, paralarını ABD hisse senetlerine yönlendiriyor ve Kore piyasasında dolar alımlarının kalıcı hâle gelmesine katkıda bulunuyor.
Önerilen bireysel yatırımcı ürünleri, kişilere yurt dışı portföyleriyle bağlantılı kur riskini yönetmek için başka bir yol sunacak. Bu ürünler, wonun anlık hareketinin yanı sıra yatırım akışlarını da ele alma çabasının bir parçası. Ürünlerin piyasaya çıkış tarihi ya da ek uluslararası destek için bir takvim açıklanmadı.
Ulusal Emeklilik Servisi düzenlemesi çok daha büyük bir kurumsal portföyü hedeflerken aracı kurum girişimi, bireysel yatırımcıların toplam faaliyetlerine yönelik. Her iki önlem de döviz işlemlerini daha yönetilebilir kılmayı amaçlıyor; ancak wonun yeniden zayıflaması, baskıyı tersine çevirmekte şu ana kadar sınırlı başarı sağlandığına işaret ediyor.
Bank of America, Kore’nin mevcut önlemlerinin değer kaybını durdurmakta yetersiz olduğunu savundu. Banka, değer kaybının sürmesi hâlinde wonu istikrara kavuşturma yönündeki siyasi baskının artacağı uyarısında bulundu. Kore’ye para girişini teşvik edecek ya da ülkeden çıkışı caydıracak vergi teşvikleri gibi sermaye akışlarını etkileyen daha güçlü önlemlerin gerekebileceğini belirtti.
Uluslararası Dolar Desteği Yardımcı Olabilir mi?
Citi, özellikle ABD ile daha güçlü bir uluslararası eşgüdüme ihtiyaç olduğunu vurguladı. Koreli yetkililerin, olası bir döviz takası da dâhil olmak üzere ticareti ve finansal istikrarı destekleyen düzenlemeler arayabileceğini belirtti.
Citi, olası desteği şu sözlerle tarif etti:
sembolik döviz destek hatları, örneğin bir tür döviz takası
Bir döviz takası düzenlemesi, fonlama sıkıntısı sırasında başka bir para birimine erişim sağlayabilir. 2008 küresel finans krizinde gündeme gelen türden sınırsız bir düzenleme mevcut koşullarda olası görülmediğinden, başka destek biçimleri tartışılıyor.
Citi ayrıca Federal Rezerv’in Yabancı ve Uluslararası Para Otoriteleri repo imkânına dikkat çekti. Bu mekanizma kapsamında Güney Kore, dolar likiditesi elde etmek için ABD Hazine tahvillerini teminat olarak kullanabilir. Teminat, borç alınırken güvence olarak gösterilen varlıktır.
Repo seçeneği, piyasa baskısı sırasında Hazine tahvillerini dolara erişim aracına dönüştürebilir. Böylece olağan piyasa kanallarının pahalı ya da güvenilmez hâle geldiği durumlarda yetkililerin fonlama ihtiyaçlarını karşılamak için başka bir seçeneği olur.
Bu tür düzenlemeler, dolarların erişilebilir kalacağı güvencesini vererek güveni de güçlendirebilir. Federal Rezerv takaslarına ya da repo imkânlarına erişim çoğu zaman finansal itibarın bir göstergesi olarak görülür ve bu da bir para birimine yönelik spekülatif baskıyı daha az cazip kılabilir.
Uluslararası destek sağlamak, diplomatik müzakereleri ve temel ekonomi politikalarının değerlendirilmesini gerektirebilir. Görüşmeler, birbiriyle bağlantılı piyasalarda işleyen finansal güçlere karşı yalnızca yurt içi araçların yetersiz kalabileceği kaygısını yansıtıyor.
Bir Profesörden Rezerv Uyarısı
Sejong Üniversitesi İşletme Fakültesi profesörü Kim Dae-jong, Kore’nin döviz krizine karşı savunması hakkında daha yakın vadeli bir uyarıda bulundu. Yakın tarihli bir röportajda döviz rezervlerinin gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 22’si düzeyinde olduğunu söyleyen Kim, bunun yetersiz olduğunu savundu.
GSYH, bir ekonomide üretilen mal ve hizmetlerin değerini ölçer. Rezervleri GSYH ile karşılaştırmak, rezerv tamponunun ülke ekonomisinin büyüklüğüne oranı hakkında fikir verir. Döviz rezervleri, fonlama zorlaştığında kullanılabilecek yabancı para cinsinden varlıklardan oluşur.
Kim, hükümet hazırlık yapmadığı takdirde kriz olasılığını yüzde 30’a yakın olarak değerlendirdi ve rezervlerin artırılmasıyla para takası güvenlik ağları kurulması çağrısı yaptı:
Hükümet hazırlıklı olmazsa döviz krizi olasılığı yüzde 30’a yaklaşır. Döviz rezervlerimizi Tayvan’ın düzeyine önemli ölçüde çıkarmalı ve Kore-Japonya para takasları gibi önlemlerle güvenlik ağları kurmalıyız.
Kim, Tayvan’ın rezervlerinin GSYH’nin yüzde 80’ine, Kore’ninkilerin ise yüzde 22’sine karşılık geldiğini söyledi. Bu rakamlara göre Tayvan’ın rezerv oranı Kore’ninkinin yaklaşık 3,6 katı. Profesör, bu daha büyük tamponu spekülatif saldırılara karşı koruma olarak sundu.
Profesör ayrıca wonun uluslararası ödemelerin yalnızca yüzde 0,1’inde kullanıldığını söyledi. Kriz sırasında uluslararası tarafların wonu sınırlı ölçüde kabul etmesinin Kore’yi büyük ölçüde dolara bağımlı bırakacağını ve rezervlerin hızla tükenmesine yol açabileceğini savundu.
Kim, dolar karşısında won kurunun yükseliş eğilimine girme olasılığını yüzde 84 olarak değerlendirdi ve 2026’da dolar başına 1.550 ile 1.600 arasında bir seviye öngördü. Bu tahminde daha yüksek rakam, bir dolar almak için daha fazla wona ihtiyaç duyulması nedeniyle wonun daha zayıf olacağı anlamına geliyor. Kriz olasılığına ilişkin değerlendirmeleri ve kur tahmini kendisine ait.
Borç Kaygıları Manşet Oranının Ötesine Uzandı
Kim, büyük döviz rezervleri tutmanın faiz maliyetinin bir sigorta gideri olarak değerlendirilmesi gerektiğini savundu. Ona göre, daha büyük bir likit rezerv stoku tutmanın vazgeçilen getirisi, döviz krizinin yaratacağı maliyetten çok daha düşük olur.
Uyarısı kamu maliyesini de kapsıyordu. Hükümet GSYH’nin yüzde 52’si düzeyinde bir borç oranını öne çıkarıyor; ancak Kim bu rakamı yanıltıcı buluyor. Kamu işletmelerinin borçları ve karşılıksız emeklilik yükümlülüklerini içeren daha geniş bir ölçütün GSYH’nin yüzde 130’unu çoktan aştığını savundu.
Karşılıksız emeklilik yükümlülükleri, gelecekte yapılması gereken ancak henüz yeterli fon ayrılmamış ödemelerdir. Bu yükümlülüklerle kamu işletmelerinin borçlarını hesaba katmak, hükümetin öne çıkardığı rakamdan daha geniş bir ölçüt ortaya çıkarır. Kim, ülkenin finansal savunma kapasitesi değerlendirilirken bu taahhütlerin de hesaba katılması gerektiğini savundu.
Kim, rezerv para birimi olmayan ülkeler için IMF’nin risk değerlendirmeleriyle ilişkilendirilen yüzde 60’lık borç eşiğine de dikkat çekti. Güney Kore’nin 2029’a kadar bu eşiği aşması bekleniyordu. Kim’in kaygısı, artan borcu wonun uluslararası kullanımının sınırlı olması ve kamu maliyesine duyulan güveni koruma gereğiyle ilişkilendiriyordu.
Vergiler, Düzenlemeler ve Yurt Dışına Akan Para
Kim, kur baskısını Koreli işletmelerin karşılaştığı koşullarla ilişkilendirdi. Yüksek kurumlar vergisinin ve sıkı düzenlemelerin şirketleri yatırımlarını yurt dışına taşımaya yönelttiğini; bunun da yurt içi vergi tabanını zayıflatarak sermaye çıkışlarını artırdığını savundu.
Kim, Kore’nin kurumlar vergisi oranını yüzde 26, küresel ortalamayı ise yüzde 21 olarak verdi ve Kore’deki oranın Singapur ve İrlanda gibi rakip yatırım merkezlerindekinden yüksek olduğunu söyledi. Bu rakamlara göre Kore’deki oran, belirtilen küresel ortalamanın 5 puan üzerinde.
Kim, Kore’nin düzenleme yaklaşımını da eleştirerek işletmelerin yasaklanmadığı sürece faaliyette bulunmasına izin vermek yerine, yalnızca yapılmasına müsaade edilen faaliyetleri sıralayan bir sistemi tarif etti. Bu yaklaşımın yenilikçiliği ve yeni işletmelerin kurulmasını kısıtladığını savundu.
Örnek olarak araç paylaşımını gösterdi. Kim, Uber gibi platformlara izin verilmesinin 300 binden fazla istihdam yaratabileceğini söyledi. Yeni sektörlere getirilen kısıtlamaları, ülkedeki istihdam ve yatırım fırsatlarının kaybıyla ilişkilendirdi.
Yurt dışına taşınan şirketler, hükümetin borç servisi ve sosyal programları finanse etmek için kullanabileceği vergi gelirlerini azaltabilir. Kim’e göre bu durum daha fazla vergi artışına ya da borçlanmaya yol açarak yatırımcı güveni üzerindeki baskıyı artırabilir. Bireysel yatırımcılara ise dolar karşısındaki won kurunun yükselmesini beklediği için portföylerinde dolar cinsinden varlıklara yüksek ağırlık vermelerini önerdi.
Kore’nin acil sorunu, müdahalelere, emeklilik fonu için kur riskinden korunma düzenlemelerine ve bireysel yatırımcılara yönelik döviz ürünleri hazırlıklarına rağmen para biriminin zayıflaması. IMF’nin daha geniş kapsamlı uyarısı, çok daha büyük bir dolar varlığı stokuna bağlı riskleri piyasanın karşılayabilme kapasitesiyle ilgili. Kim’in değerlendirmeleri ise rezervler, mali taahhütler ve şirketleri yurt dışına yatırım yapmaya yönelten teşviklere ilişkin kaygıları da gündeme getiriyor.
Ele alınan yanıtlar, yurt içi sermaye akışlarını değiştirmekten uluslararası dolar desteği sağlamaya kadar uzanıyor. Bu adımların ortak amacı, döviz riskinden korunma talebi aniden yükseldiğinde fonlamayı erişilebilir ve işlemleri düzenli tutmak.
Öne Çıkanlar
- IMF, Kore’nin kur değişimlerine açık dolar varlıklarının yurt içi döviz piyasasının büyüklüğünün neredeyse 25 katı olduğunu belirtti.
- Kanada ve Norveç’te oranlar benzer; Tayvan’da 45 katı aşıyor, Japonya’da yaklaşık 15 kat, Almanya, Fransa ve İspanya’da ise tek haneli seviyelerde.
- ABD Hazine Bakanı Scott Bessent’in açıklamalarının ardından kazanımlarını geri veren won, yakın zamanda dolar başına 1.473,6 seviyesinde kapandı.
- Çok sayıda yatırımcının aynı anda kur riskinden korunmaya çalışması, özellikle uluslararası likiditenin daraldığı dönemlerde bankaları ve dolar fonlama piyasalarını zorlayabilir.
- Kore, Ulusal Emeklilik Servisi’nin kur riskinden korunma düzenlemesini uzattı ve bireysel yatırımcıların vadeli döviz satabilmesi için ürünler hazırlıyor.
- Bank of America mevcut önlemleri yetersiz buldu; Citi uluslararası eşgüdüm, olası takas düzenlemeleri ve Federal Rezerv’in repo imkânına erişim önerisinde bulundu.
- Profesör Kim Dae-jong, rezervlerin GSYH’nin yüzde 22’si olduğunu, Tayvan’da bu oranın yüzde 80’e ulaştığını söyledi ve 2026’da dolar başına 1.550 ile 1.600 won arasında bir kur öngördü.
- Kim ayrıca daha geniş kamu yükümlülükleri, kurumlar vergisi ve düzenlemelere ilişkin uyarıda bulundu; Kore’nin 2029’a kadar yüzde 60’lık borç oranını aşması bekleniyordu.