Bira vergileri yüzde 51,94'e ulaştı; Tayvan soruşturmayı tamamladı
Tayvan, ithalatın haksız derecede düşük fiyatlarla satıldığı ve yerli üreticilere zarar verdiği yönündeki tespitlerin ardından Çin'den gelen bira ve bazı sıcak haddelenmiş yassı çelik ürünlerine beş yıl süreyle anti-damping vergisi uygulanacağını doğruladı. Bira için nihai vergi oranları yüzde 19,13 ile yüzde 51,94, çelik içinse yüzde 16,1 ile yüzde 20,15 arasında değişiyor.
İçindekiler
- Bira vergileri yüzde 51,94'e ulaştı; Tayvan soruşturmayı tamamladı
- Şikâyetlerden nihai vergilere uzanan süreç
- Hangi bira ve çelik şirketlerine hangi oranlar uygulanacak?
- İlkbahardaki bira sevkiyatlarına neden vergi uygulanabilir?
- Damping ne demek, soruşturmacıların neyi kanıtlaması gerekiyor?
- Çin birası Tayvan pazarında nasıl güç kazandı?
- Alışveriş yapanlar, barlar ve restoranlar neler fark edebilir?
- Sıcak haddelenmiş çelik neden fabrikaların ötesinde önem taşıyor?
- Daha geniş Boğaz gerilimi ortamında ticari önlem
- İthalatçıların sınırda hangi belgeleri sunması gerekiyor?
- Beş yıllık vergiler, ancak inceleme ihtimali sürüyor
- Özet
Yetkililer, Tayvanlı bira ve çelik üreticilerinin şikâyetleri üzerine mart ayında başlatılan soruşturmanın ardından nihai vergi tarifesini 27 Kasım 2025'te açıkladı. Maliye Bakanlığı, önlemleri kesinleştirmek için Ekonomi Bakanlığı ile birlikte çalışarak 3 Temmuz'da uygulamaya konan geçici vergilere yasal dayanak sağladı.
Beş yıllık süre Temmuz 2025'te başlıyor. İnceleme sonucunda değişiklik yapılmadığı takdirde önlemlerin 2030 ortasında sona ermesi bekleniyor. Gümrük yetkilileri, 3 Temmuz'dan bu yana tahsil edilen vergileri nihai oranlara göre yeniden hesaplayacak. Geçici tarife kapsamında fazla ödeme yapan ithalatçılara aradaki fark iade edilecek.
3 Temmuz'dan önce Tayvan'a ulaşan bazı bira sevkiyatlarına da vergi uygulanabilir. Hükümet, ithalatçıların dampingden haberdar olması ve sevkiyatlarda ani artış yaşanmasıyla ilgili koşullara bağlı olarak, geriye dönük vergi tahsilatına uygun dönemi 4 Nisan ile 2 Temmuz olarak belirledi.
Karar, Tayvan'ın ithal bira arzının büyük bölümünü etkiliyor. Çin, 2024'te yaklaşık 125 milyon ABD doları değerindeki sevkiyatla Tayvan'ın en büyük bira tedarikçisiydi. 2025'in ilk yarısında Çin birası, bira ithalatının yüzde 70'inden fazlasını ve toplam bira pazarının yüzde 39'undan fazlasını oluşturdu. Önlemler, Tayvan Boğazı'nın iki yakasında siyasi gerilimin sürdüğü bir dönemde devreye giriyor.
Şikâyetlerden nihai vergilere uzanan süreç
Tayvan, yerli üreticilerin haksız rekabet iddialarının ardından bira ve çelik soruşturmalarını Mart 2025'te başlattı. Soruşturmalarda yetkililerin hem ihracatçıların fiyatlandırmasını hem de yerel sektörlerin uğradığını ileri sürdüğü zararı incelemesi gerekti.
Soruşturma sürerken daha fazla zararı önlemek amacıyla 3 Temmuz'da dört ay süreyle geçici vergiler uygulanmaya başladı. Bira için geçici vergi oranları yüzde 64,14'e kadar çıkarken, bu oran yüzde 51,94 olan en yüksek nihai oranın üzerindeydi. Geçici çelik vergilerinin en yüksek oranı ise yüzde 20,15 ile nihai çelik vergilerinin en yüksek oranıyla aynıydı.
Ekonomi Bakanlığı daha sonra fiyat etkilerini, pazar payını, kârları ve üretim göstergelerini inceleyerek her iki sektörde de kayda değer zarar oluştuğu sonucuna vardı. Bakanlık ayrıca önlemlerin Tayvan'ın genel ekonomik çıkarlarına zarar vereceğine dair kanıt bulunmadığını bildirdi.
Soruşturmanın ve vergi dönemlerinin zaman çizelgesi şöyle:
- Mart 2025: Sektör şikâyetlerinin ardından Çin birası ve belirli sıcak haddelenmiş çelik ürünlerine yönelik soruşturmalar başlatıldı.
- 4 Nisan-2 Temmuz 2025: Gerekli koşulların karşılanması hâlinde bu dönemdeki bira ithalatına geriye dönük vergi uygulanabilecek.
- Mayıs ve Haziran 2025: İthalatçılar geçici vergiler başlamadan önce bira siparişlerini artırdı.
- 3 Temmuz 2025: Geçici vergiler dört ay süreyle yürürlüğe girdi.
- 27 Kasım 2025: Yetkililer, Temmuz 2025'ten başlayarak beş yıl uygulanacak nihai vergi tarifesini açıkladı.
- 2030 ortası: İnceleme sonucunda süre değiştirilmediği takdirde önlemlerin sona ermesi bekleniyor.
Hangi bira ve çelik şirketlerine hangi oranlar uygulanacak?
Nihai tarife, adı belirtilen üreticilere ve diğer şirketleri kapsayan bir kategoriye oranlar atıyor. Bira soruşturması uluslararası markalarla bağlantılı bira üreticilerini de kapsarken, çelik soruşturması Tayvan imalat sektörlerinde kullanılan belirli sıcak haddelenmiş yassı ürünleri içeriyor.
Şirket kategorileri ve oranlar şöyle:
- Anheuser Busch InBev Sedrin Brewery Co. ile bağlantılı bira üretim veya satış birimlerinin biraları: yüzde 31,3.
- Kirin Brewery Zhuhai'nin biraları: yüzde 19,13.
- Diğer tüm Çinli bira üreticilerinin veya ihracatçılarının biraları: yüzde 51,94.
- Baoshan Iron & Steel Co.'dan gelen çelik: yüzde 16,1.
- Baosteel Zhanjiang Iron & Steel Co.'dan gelen çelik: yüzde 16,1.
- Shanghai Meishan Iron & Steel Co.'dan gelen çelik: yüzde 16,1.
- Kapsam dâhilindeki diğer tüm Çinli üreticilerin çeliği: yüzde 20,15.
Nihai bira vergilerindeki en düşük ve en yüksek oran arasındaki fark, yüzde 19,13 ile yüzde 51,94 temel alındığında 32,81 yüzde puan. Çelikte adı belirtilen üç tesisle diğer üreticilere uygulanan oranlar arasındaki fark, yüzde 16,1 ile yüzde 20,15 temel alındığında 4,05 yüzde puan. Bu nedenle, gümrük ithalatçının ödeyeceği vergiyi hesaplarken gerçek üreticinin belirlenmesi önem taşıyor.
İlkbahardaki bira sevkiyatlarına neden vergi uygulanabilir?
4 Nisan ile 2 Temmuz arasında ithal edilen biralar, geçici vergiler başlamadan önce Tayvan'a girmiş olsalar da vergiye tabi tutulabilir. Tayvan kuralları, iki koşulun karşılanması hâlinde vergilerin geçmişe dönük uygulanmasına izin veriyor.
İthalatçıların damping yapıldığını ve bunun zarara yol açmasının muhtemel olduğunu bilmesi ya da bilmesi gerekmesi gerekiyor. Ayrıca ithalat miktarlarının, ileride uygulanacak ticaret önlemini zayıflatacak şekilde artmış olması şart. Bu önceki sevkiyatlara vergi uygulanıp uygulanamayacağını her iki koşul da belirliyor.
Çok sayıda ithalatçı, 3 Temmuz'daki başlangıç tarihinden önce, ilkbaharın sonlarında sevkiyatlarını hızlandırdı. Mayıs ve hazirandaki sipariş artışı piyasadaki arzı yükseltti ve geçici vergiler yürürlüğe girmeden önceki sıçramayı büyüttü. Geriye dönük vergi tahsilatının gerekçesi, tarife başlamadan önceki mal akışının, tarifenin sonrasında üreticileri koruma gücünü zayıflatabilmesi.
Hükümet, vergilendirilebilecek tarihleri belirledi; ancak bu ithalattan vergi tahsil edilmesi, yetkililerin gerekli koşulların karşılandığını doğrulamasına bağlı. Gümrük, 3 Temmuz'dan bu yana yapılan geçici ödemeleri şirketler için belirlenen nihai oranlarla ayrıca karşılaştıracak ve nihai verginin üzerinde ödenen tutarları iade edecek.
Damping ne demek, soruşturmacıların neyi kanıtlaması gerekiyor?
Damping, bir şirketin bir ürünü ihracat pazarında kendi iç pazarındaki fiyatın veya makul bir kâr eklenmiş maliyetinin altında satmasıdır. Soruşturmacılar, sınırda bildirilen ihracat fiyatını, genellikle ihracatçının kendi pazarındaki fiyat esas alınarak belirlenen normal değer adı verilen ölçütle karşılaştırır.
İhracat fiyatının daha düşük olması hâlinde aradaki farka damping marjı denir. Hükümet, yerli sektörün zarar gördüğünü ve dampingli ithalatla bu zarar arasında nedensellik bulunduğunu da tespit ederse, damping marjına kadar vergi uygulayabilir.
Soruşturmacılar yalnızca satış fiyatlarına bakmaz. İthalatın yerli fiyatların altında satışa yol açması, pazar payı kaybı, kârların azalması, fabrika kapasitesinin daha az kullanılması ve istihdamın düşmesi zarar işaretleri arasında sayılabilir. Tayvan Ekonomi Bakanlığı, bira ve çelikle ilgili tespitlerine ulaşırken fiyat etkilerini, pazar payını, kârları ve üretimi inceledi.
Geçici vergiler, soruşturma tamamlanırken geçici koruma sağlar. Nihai vergiler, soruşturma sonuçlarını belirli şirketlere belirli bir süre boyunca uygulanacak oranlara dönüştürür; Dünya Ticaret Örgütü kuralları kapsamında bu süre genellikle beş yıla kadar çıkabilir. Sınırlı geriye dönük vergi tahsilatı, soruşturma başladığını öğrendikten sonra ithalatçıların piyasaya mal yığması gibi durumları ele alır.
Çin birası Tayvan pazarında nasıl güç kazandı?
Çin birası, raflardaki düşük fiyatları sayesinde güçlendi; ithalatın büyük bölümüne hâkim oldu ve 2025'in başlarında toplam bira satışlarında yüksek bir pay elde etti. Yılın ilk yarısında ithalatın yüzde 70'ini, toplam pazarın ise yüzde 39'unu aştı.
Yerel bira üreticileri, pazar paylarının yüzde 20, üretimlerinin ise yüzde 15 düştüğünü ve kapasite kullanımının yaklaşık yüzde 30 gerilediğini bildirdi. Kapasite kullanımı, bir bira fabrikasının potansiyel üretim kapasitesinin ne kadarını fiilen kullandığını ifade ediyor. Kullanımın düşmesi, üretim kapasitesinin daha büyük bölümünün atıl kaldığı anlamına geliyor.
Yerli markalar, uzun süreli fiyat kırma uygulamalarının ve uluslararası markalarla bağlantılı pazarlamanın konumlarını zayıflattığını savundu. Sektör grupları ayrıca bazı Çinli bira üreticilerinin yerel yönetimlerden ve sübvansiyonlu girdiler sağlayan tedarikçilerden destek aldığını, bunun da rekabet koşullarını eşitsizleştirdiğini belirtti.
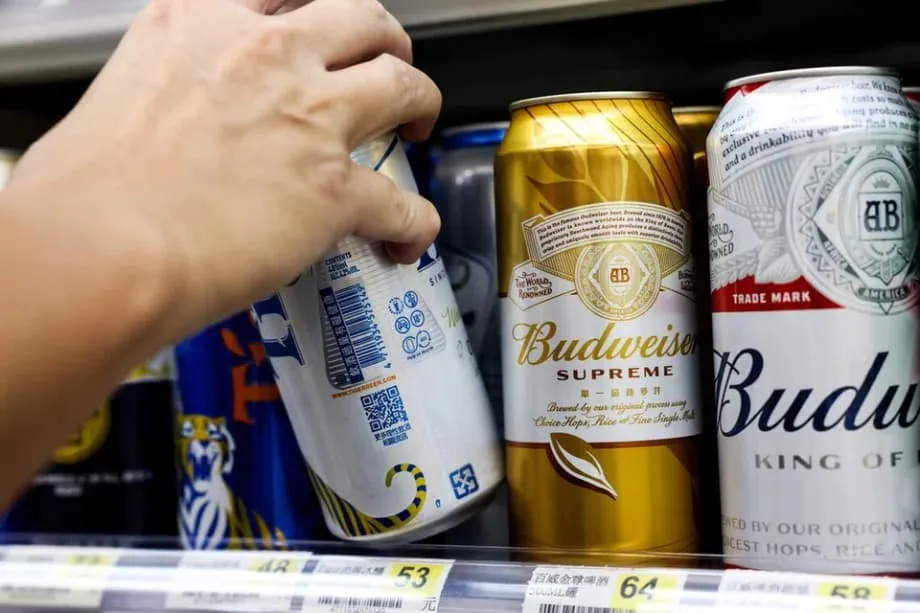
Bira ambalajları, üretim yerinin alışveriş yapanlar tarafından anlaşılmasını zorlaştırabilir. Bazı Çinli üreticiler ambalajlarında uluslararası isimler veya Tayvan tasarım unsurları kullanıyor. İthalatçılar için geçerli tarife, önlem kapsamındaki üreticiye ve ürüne göre belirlendiğinden menşe kayıtları ve şirket bilgilerinin doğru olması önem taşıyor.
Boğazın iki yakası arasındaki ticaret de eşit koşullarda yürümüyor. Çin, Taiwan Beer ve Taihu Beer ithalatını engellemeyi sürdürüyor. Tayvanlı üretici ve perakendeciler, yeni vergilerin iç pazardaki rekabeti etkilemesiyle fiyatlandırma ve tanıtım stratejilerini sınayacak.
Alışveriş yapanlar, barlar ve restoranlar neler fark edebilir?
Tayvan'da bira raflarının boşalması beklenmiyor, ancak ürün çeşitliliği değişebilir. Bazı Çin markaları daha yüksek fiyatlarla satışta kalabilir; bazılarıysa yerli markalara veya Japonya, Güney Kore ve Avrupa'dan gelen biralara yer açmak için raflarda daha az yer bulabilir.
Perakendeciler talebi değerlendirirken yüksek indirimli çoklu ürün paketlerini azaltabilir ve daha küçük kampanyalara yönelebilir. Fiyat artışının boyutu markaya, ürün boyutuna ve ithalatçının kâr marjına göre değişecek. Sınırda uygulanan vergi ile mağaza fiyatındaki değişiklik, tedarik zincirinin farklı aşamalarını ilgilendiriyor.
Barlar ve restoranlar genellikle tedarik sözleşmeleri üzerinde pazarlık yapıyor. Bu nedenle ek maliyetler, sözleşmeler yenilenirken müşterilere kademeli olarak yansıyabilir. Mevcut sözleşmeler, fiyatlandırma kararları ve tedarikçiler arasındaki rekabet, değişikliklerin ne hızla görüleceğini belirleyecek.
Nihai tarife, geçici vergi döneminde yapılan maliyet hesaplarını da değiştiriyor. Daha yüksek geçici bira vergileri ödeyen ithalatçılara, gümrüğün ilgili şirketler için daha düşük nihai oranları uygulamasıyla geri ödeme yapılacak.
Sıcak haddelenmiş çelik neden fabrikaların ötesinde önem taşıyor?
Tayvan, 2024'te Çin'den yaklaşık 2,57 milyon ton çelik ithal etti. Yeni vergiler, imalat ve inşaat tedarik zincirlerinde kullanılan endüstriyel bir girdi olan belirli sıcak haddelenmiş yassı ürünleri kapsıyor.
Sıcak haddelenmiş çelik, yüksek sıcaklıkta haddeleme işleminden geçirilip sevkiyat için rulo hâline getirilerek üretiliyor. İnşaat kirişlerinde, gemi yapımında, boru hatlarında, otomotiv parçalarında ve makinelerde kullanılıyor. Başka birçok ürünün hammaddesi olduğundan rulo çelik fiyatlarındaki değişiklikler, metali işleyen ve şekillendiren işletmelere de yansıyabilir.
Çin'in çelik sektörü, ülke ekonomisinin tüketebileceğinden daha fazla üretim yapıyor. Arz fazlası ihracat pazarlarındaki fiyatları düşürebiliyor. Asyalı çelik üreticileri de yıllardır düşük fiyatlı sevkiyatların kâr marjlarını daralttığını ve iç pazardaki yatırımları zayıflattığını savunuyor.
Adı belirtilen üç üreticiye uygulanan yüzde 16,1'lik ve diğer Çinli üreticilere uygulanan yüzde 20,15'lik oranlar, ticaretin sürmesine imkân tanırken damping marjını telafi etmek üzere belirlendi. Alıcılar, sınırda ek vergi ödemek koşuluyla kapsam dâhilindeki çeliği ithal etmeye devam edebilir.
Rulo fiyatlarının yükselmesi hâlinde inşaat şirketleri, beyaz eşya üreticileri ve makine imalatçıları maliyetlerde sınırlı bir baskıyla karşılaşabilir. Etki, mevcut sözleşmelere ve Japonya, Güney Kore ya da başka yerlerden sağlanabilecek arz miktarına bağlı. Birçok alıcı riski yönetmek için tedarikçilerini çeşitlendiriyor; yerli üreticiler de talebin önemli bir bölümünü karşılayabiliyor.
Ekonomi Bakanlığının Tayvan'ın genel ekonomik çıkarlarına zarar verildiğine dair kanıt bulunmadığı yönündeki tespiti, bazı işletmeler daha yüksek girdi maliyetleriyle karşılaşabilecek olsa da önlemlerin genel ekonomi üzerindeki etkisinin sınırlı olmasının beklendiğine işaret ediyor.
Daha geniş Boğaz gerilimi ortamında ticari önlem
Tayvan, yürürlükteki 13 anti-damping soruşturması bulunduğunu, bunların 10'unun Çin'i ilgilendirdiğini bildiriyor. Bu toplamlar temel alındığında, yürürlükteki soruşturmaların yaklaşık yüzde 77'sinin konusu Çin. Bira ve çelik kararı, bölgede Çin'den gelen ürünlere karşı kullanılan ticari savunma önlemlerine ekleniyor.
Pekin de kendi önlemlerini uygulamaya koydu. Çin, 2025'te Tayvan'da üretilen ve POM kopolimerleri olarak bilinen bazı mühendislik plastiklerine anti-damping vergisi getirdi. Ticari önlemler, Boğaz'ın iki yakasında süren askerî, siyasi ve diplomatik baskıyla iç içe ilerliyor; her soruşturma kendi iç süreçlerinden geçiyor.
Her iki taraftaki şirketlerin tedarik rotalarını ve ürün planlarını yeniden değerlendirmesi muhtemel. İhracatçılar, oranlarını düşürmek amacıyla şirket bazında inceleme talep edebilir veya damping kaynaklı zararı ortadan kaldırmayı hedefleyen asgari ihracat fiyatı taahhütleri gibi fiyat taahhütlerini değerlendirebilir. İç hukuk kapsamında inceleme ve Dünya Ticaret Örgütü nezdinde istişare de itiraz yolları arasında.
İthalatçıların sınırda hangi belgeleri sunması gerekiyor?
Gümrük İdaresi vergileri tahsil edecek ve ürün kodları, üretici adları ile ihracatçı kimliklerini kullanarak doğru oranı belirleyecek. Önlemler, tanımlanmış bira ürünleri ve sıcak haddelenmiş yassı çelik ürünlerini kapsıyor. Bu nedenle doğru ürün sınıflandırması hesaplamanın bir parçası.
İthalatçılar; menşe, fabrika üretim sertifikaları ve hem gerçek üreticiyi hem de satıcıyı belirten faturalarla ilgili eksiksiz kayıtlar tutarak mevzuata uyum riskini azaltabilir. Bu belgeler, hangi şirket oranının uygulanacağını belirlemeye ve geçici ödemelerle olası geriye dönük bira vergilerinin ele alınmasına yardımcı olur.
Yetkililer, üçüncü ülkeler üzerinden yönlendirilen malları, yeniden etiketlemeyi ve sınır önlemlerinden kaçınmaya yönelik diğer yöntemleri de izliyor. Kanıt ortaya çıkarsa Tayvan, önlemlerin dolanılmasına ilişkin soruşturma başlatabilir ve vergileri bu şekilde yönlendirilen mallara genişletebilir.
İhracatçılar, zararı ortadan kaldırmaları hâlinde vergi ihtiyacını ortadan kaldıracak fiyat taahhütleri önerebilir. Fiyatlandırma veya maliyet koşulları değiştiğinde oranların ayarlanması için idari inceleme de talep edebilir. Bu süreçler, şirketlere ticari önlemler çerçevesinde değişiklik talep etme imkânı veriyor.
Beş yıllık vergiler, ancak inceleme ihtimali sürüyor
Tayvan'ın nihai bira ve çelik önlemleri, Temmuz 2025'te başlayan beş yıllık süre temel alındığında 2030 ortasına kadar yürürlükte kalacak. Tayvan mevzuatı ve Dünya Ticaret Örgütü kuralları kapsamında anti-damping vergileri genellikle en fazla beş yıl uygulanıyor.
Sürenin dolmasından önce yetkililer, vergilerin sona ermesi hâlinde damping ve zararın devam edip etmeyeceğini ya da yeniden ortaya çıkmasının muhtemel olup olmadığını inceleyebilir. Dolayısıyla bir inceleme, planlanan süre sonunda ne olacağını etkileyebilir; daha erken yapılacak incelemeler de şirket oranlarını değiştirebilir.
Şu anda ithalat işlemleri yürüten işletmelerin öncelikli işleri, nihai tarifeyi uygulamak, geçici ödemeleri uzlaştırmak ve 4 Nisan-2 Temmuz arasındaki bira sevkiyatlarının geriye dönük vergi tahsilatı kapsamına girip girmediğini belirlemek. Yerli üreticiler ve müşterileri açısından pratik değişiklikler; üretim kararları, tedarik sözleşmeleri, perakende fiyatları ve kampanyalar üzerinden ortaya çıkacak.
Özet
- Tayvan, Çin birası ve belirli sıcak haddelenmiş yassı çelik ürünlerine Temmuz 2025'ten başlayarak beş yıl süreyle vergi uygulanacağını doğruladı.
- Nihai bira vergisi oranları yüzde 19,13 ile yüzde 51,94 arasında. Anheuser Busch InBev'in kapsam dâhilindeki birimlerine yüzde 31,3 oranı uygulanacak.
- Adı belirtilen üç Çinli çelik üreticisine yüzde 16,1, diğer üreticilere yüzde 20,15 vergi uygulanacak.
- Soruşturma Mart 2025'te başladı, geçici vergiler 3 Temmuz'da yürürlüğe girdi ve nihai tarife 27 Kasım'da açıklandı.
- Nihai oranların üzerinde geçici vergi ödeyen ithalatçılara geri ödeme yapılacak.
- 4 Nisan-2 Temmuz arasında ithal edilen biralara, bilgi sahibi olma ve sevkiyatlarda artış koşullarının karşılanması hâlinde geriye dönük vergi uygulanabilir.
- Çin birası, 2025'in ilk yarısında Tayvan'ın bira ithalatının yüzde 70'inden fazlasını, toplam bira pazarının ise yüzde 39'undan fazlasını oluşturdu.
- İncelemelerle değiştirilmediği takdirde önlemlerin 2030 ortasına kadar sürmesi bekleniyor.