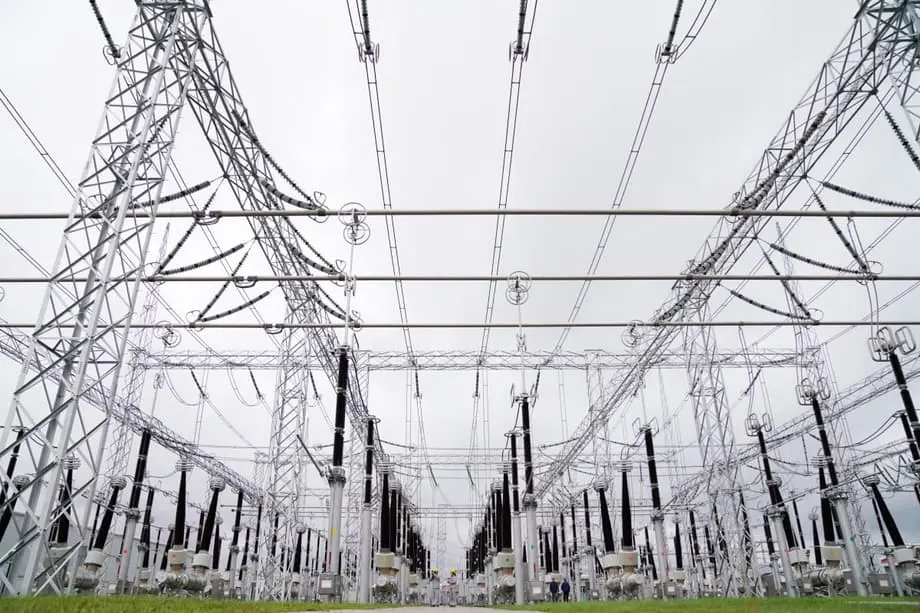
Yapay zekânın arkasındaki ekipmanlara siparişler arttı
Yapay zekâ altyapısı kurmaya yönelik küresel yarış elektrik şebekeleri üzerinde giderek artan bir baskı oluştururken Çin, 2025'in ilk on ayında yaklaşık 7,3 milyar ABD doları değerinde transformatör ve 4,3 milyar ABD doları değerinde yüksek gerilimli gaz yalıtımlı şalt ekipmanı ihraç etti. Transformatör ihracatı geçen yılın aynı dönemine göre yüzde 37,8, şalt ekipmanı sevkiyatı ise yüzde 28,5 arttı. Her iki kalemdeki artış da Çin'in toplam ihracatındaki yüzde 5,3'lük büyümeyi açık ara geride bıraktı.
İçindekiler
- Yapay zekânın arkasındaki ekipmanlara siparişler arttı
- Veri merkezleri elektrik şebekelerini neden zorluyor?
- Uzun bekleme listeleri Çin ana karasındaki tedarikçilere nasıl yarıyor?
- Kuzey Amerika elektrik kapasitesini artırmak için yarışıyor
- Çin yeni bir yurt içi yatırım dalgası bekliyor
- Bir yapay zekâ tesisi bilgisayar çiplerinin ötesinde nelere ihtiyaç duyar?
- Gelişmekte olan pazarlar da sipariş birikimine katkıda bulunuyor
- Yatırımcılar elektrik tedarik zincirlerine yöneliyor
- Ticaret kuralları, testler ve malzemeler büyümeyi sınırlayabilir
- Geliştiriciler açığı kapatmaya nasıl çalışıyor?
- Bilinmesi Gerekenler
İki ekipman kategorisinin toplam ihracat değeri yaklaşık 11,6 milyar ABD dolarına ulaştı. Bu büyüme, yapay zekâ yatırımlarının bilgisayar çipleri ve yazılımların ötesine geçerek elektriği santrallerden sunucu odalarına taşıyan makinelere de yayıldığını gösteriyor.
Yapay zekâ sistemleri, bilgisayar kümelerini barındıran büyük tesisler olan veri merkezlerinde çalışıyor. Bir modeli eğitmek ve kullanıcıların sorularını yanıtlamak, birlikte çalışan binlerce güçlü çip gerektiriyor. Bu çipler büyük miktarda elektrik tüketiyor ve ısı yayıyor; bu da endüstriyel soğutmaya yönelik ek ve yüksek bir talep yaratıyor.
Elektrik, birçok bölgede büyümeyi sınırlayan temel unsur hâline geldi. Bir geliştirici, bilgisayarları ancak yeterli enerji temin edebildiği, güvenilir bir şebeke bağlantısı kurabildiği ve yükü kaldırabilecek ekipmana sahip olduğu ölçüde kurabiliyor. Bu da transformatörleri, şalt ekipmanlarını, kabloları, soğutma sistemlerini ve bataryaları büyümenin merkezine taşıyor.
26 Kasım 2025 itibarıyla Çinli üreticiler, artan talepten ve rakip tedarikçilerin yol açtığı uzun bekleme sürelerinden yararlanıyor. Jeopolitik gerilimler, büyük ABD'li teknoloji alıcılarını Japonya ve Güney Kore'deki şirketlere yöneltiyor. Bu şirketlerin sipariş birikimi yıllarca sonrasına uzanırken, gelişmekte olan pazarlardaki alıcılar daha hızlı teslimat ve daha düşük fiyatlar için Çin ana karasındaki tedarikçilere yöneliyor.
Veri merkezleri elektrik şebekelerini neden zorluyor?
Uluslararası Enerji Ajansı, veri merkezlerinin 2024'te yaklaşık 415 teravatsaat elektrik tükettiğini, bunun küresel toplamın yaklaşık yüzde 1,5'ine karşılık geldiğini tahmin ediyor. Teravatsaat, belirli bir süre içinde kullanılan elektrik miktarını ölçüyor. Ajansın temel senaryosuna göre tüketim 2030'da yaklaşık 945 teravatsaate çıkacak; bu, 2024 düzeyinin iki katından fazla.
Bugün en büyük kullanıcılar ABD, Çin ve Avrupa. 2030'a kadar gerçekleşmesi beklenen artışın yaklaşık yüzde 80'inin tek başına ABD ve Çin'den kaynaklanacağı öngörülüyor. Veri merkezleri belirli noktalarda çok büyük bir talebi yoğunlaştırdığı için, başka yerlerde elektrik mevcut olsa bile bu tesislerin inşası yerel şebekelerde maliyetli iyileştirmeler gerektirebiliyor.
Yapay zekâ sunucuları, geleneksel bilgi işlem ekipmanlarına kıyasla her raf başına daha fazla elektrik tüketen güçlü grafik işlemcileri kullanıyor. Güç yoğunluğunun artması, daha küçük bir alandan güvenli biçimde daha fazla elektrik geçirilmesini gerektiriyor. Transformatörler gerilimi ayarlıyor, şalt ekipmanları elektrik bağlantılarını kontrol ediyor ve arıza koruma sistemleri sorun çıktığında ekipmanın yalıtılmasına yardımcı oluyor.
Elektrik şirketleri, geliştiricilerden tesislerine yedek güç ve enerji depolama sistemleri kurmalarını da isteyebiliyor. Bu sistemler, veri merkezi talebinin hızla yükseldiği veya şebekede kesinti yaşandığı durumlarda güvenilir hizmetin sürdürülmesine yardımcı oluyor. Çiplerin yaydığı ısının sürekli uzaklaştırılması gerektiğinden soğutma da altyapının bir başka katmanını oluşturuyor.
Baskının boyutunu ve zamanlamasını gösteren bazı tarihler şöyle:
- 2024: Veri merkezleri yaklaşık 415 teravatsaat elektrik, yani küresel tüketimin yaklaşık yüzde 1,5'ini kullandı.
- Ocak-Ekim 2025: Çin'in transformatör ve gaz yalıtımlı şalt ekipmanı ihracatı sırasıyla yüzde 37,8 ve yüzde 28,5 arttı.
- 2026: Bazı araştırmacılar, yapay zekâ kaynaklı elektrik talebinin bir büyüklük mertebesi, yani yaklaşık on kat artabileceğini öngörüyor; ancak bu karşılaştırmanın hangi başlangıç düzeyine dayandığı belirtilmedi.
- 2028'e kadar: Sektör tahminlerine göre elektrik altyapısı yeterince hızlı genişlemezse veri merkezi projeleri Kuzey Amerika'da yüzde 20'ye varan bir elektrik açığına yol açabilir.
- 2028-2030: UBS, Çin'in elektrik talebinde yıllık yaklaşık yüzde 8'lik artış öngörüyor.
- 2030: Uluslararası Enerji Ajansı'nın temel senaryosuna göre küresel veri merkezi elektrik tüketimi yaklaşık 945 teravatsaate ulaşacak.
Uzun bekleme listeleri Çin ana karasındaki tedarikçilere nasıl yarıyor?
Citigroup Global Markets'ın Çin hisse senedi stratejisti ve Asya elektrik hizmetleri ile temiz enerji araştırmaları başkanı Pierre Lau, ekipman tedarik zincirindeki satın alma kararlarının nasıl değiştiğini izliyor. Lau, Japon ve Güney Kore ürünlerine yönelik ABD talebinin diğer alıcıları uzun kuyruklarla karşı karşıya bıraktığını söyledi.
Jeopolitik gerilimler nedeniyle ABD, Çin yerine Japonya ve Güney Kore'den ürün alıyor. Şimdi Japon ve Koreli şirketlerin sipariş birikimi üç yıla kadar uzanıyor; bu nedenle gelişmekte olan pazarların şirketleri Çin ana karasındaki tedarikçilere yöneliyor.
Çinli üreticiler; üretim ölçekleri, maliyet yapıları ve büyük yurt içi şebeke projelerine tedarik sağlama deneyimleriyle rekabet ediyor. Bu avantajlar, özellikle başka yerlerdeki müşterilerin ekipmana diğer tedarikçilerin teslim edebileceğinden daha çabuk ihtiyaç duyduğu durumlarda agresif fiyat teklifi sunmalarını sağlıyor.
Lau, büyüme döngüsünün süresini büyük bulut ve telekomünikasyon yatırımcılarının iddialı yapay zekâ yatırımlarına yönelik Beyaz Saray desteğinin sürmesine de bağladı. Talebi destekleyen siyasi koşullara ilişkin görüşünü şöyle dile getirdi:
[Yükseliş döngüsü], Trump görevde kaldığı sürece devam edecek.
Dolayısıyla ihracat fırsatı, ABD'ye doğrudan satışların ötesine uzanıyor. ABD'li alıcılar müttefik ülkelerdeki tedarikçilerin sipariş defterlerini doldurdukça, diğer bölgelerdeki müşteriler Çin'de alternatif arayabiliyor. Çin ana karasındaki şirketler uluslararası yüklenicilere bileşen tedarik edebiliyor veya elektrik şebekeleri ve veri merkezleri kuran müşterilere doğrudan satış yapabiliyor.
Kuzey Amerika elektrik kapasitesini artırmak için yarışıyor
Kuzey Amerika, talebin en görünür olduğu ve baskının en yoğun hissedildiği bölge. Sektör tahminlerine göre elektrik üretimi, iletimi ve dağıtımı zamanında genişlemezse veri merkezi projeleri 2028'e kadar yüzde 20'ye varan bir elektrik açığına neden olabilir. Üretim elektriği oluşturuyor, iletim elektriği uzun mesafelere taşıyor, dağıtım ise onu tek tek kullanıcılara ulaştırıyor.
Büyük bulut hizmeti sağlayıcıları sermaye harcaması planlarını keskin biçimde artırdı. Analistler, şebeke yatırımlarının bu on yılda yılda yaklaşık yüzde 5 artmasını bekliyor. Bazı araştırmacılar ayrıca yapay zekâ kaynaklı elektrik talebinin 2026'ya kadar on katına çıkacağını öngörüyor; bu da transformatör ve şalt ekipmanına yönelik yeni sipariş beklentilerini güçlendiriyor.
Analistler, elektrik şirketlerinin kısa vadede hızlı kapasite artışı için gaz türbinlerine yöneleceğini düşünüyor. Uzun vadede ise gaz ve nükleer enerji kullanan santrallerin yanı sıra kapsamlı şebeke iyileştirmelerinin devreye girmesi bekleniyor. Eski kömür ve gaz santralleri devreden çıktıkça, yeni bağlantı başvurularının bekleme listeleri uzadıkça transformatör tedarikindeki açık büyüyor.
ABD'de yeni nükleer kapasitenin 2028-2030'dan önce devreye girmesi beklenmiyor. Bu sırada, büyük enerji projeleri planlama ve inşaat aşamalarından geçerken geliştiricilerin tesisleri şebekeye bağlayacak, elektriği dağıtacak ve hizmeti sürdürecek ekipmana ihtiyacı var.
Elektrik şirketleriyle bulut hizmeti işletmecileri farklı takvimlerle çalışıyor. Büyük santrallerin ve iletim hatlarının izinlerinin alınması ve inşa edilmesi yıllar sürerken, veri merkezi ekipleri aylar içinde harekete geçiyor. Bu uyumsuzluk, yapay zekâ yatırımlarına yönelik güçlü talebin neden elektrik ekipmanı kıtlığına dönüşebildiğini açıklıyor.
Çin yeni bir yurt içi yatırım dalgası bekliyor
UBS, Çin'in elektrik talebinin 2028-2030 döneminde yılda yaklaşık yüzde 8 büyüyeceğini öngörüyor. Kurumun araştırmasına göre bu büyümenin yaklaşık 2,3 yüzde puanı yapay zekâ veri merkezlerinden, 1,4 yüzde puanı ihracata yönelik imalattan ve 1,2 yüzde puanı ulaştırma ile sanayinin elektrifikasyonundan kaynaklanacak.
Bu üç etken, öngörülen yıllık artışın toplam 4,9 yüzde puanını oluşturuyor. Rakamlar, tahminde yapay zekâ veri merkezlerinin tek tek ele alındığında ihracata yönelik imalatın veya elektrifikasyonun önünde yer aldığını gösteriyor.
Çin, önümüzdeki üç yılda yaklaşık 5-6 gigavat yeni yapay zekâ veri merkezi kapasitesi planlıyor. ABD'deki proje havuzu ise 40-45 gigavat düzeyinde. Gigavat, belirli bir süre boyunca tüketilen elektriği değil, güç kapasitesini ölçüyor. ABD'deki proje havuzu Çin'deki rakamın yaklaşık yedi ila dokuz katı; bu fark, Çin'de daha fazla büyüme alanı olduğuna işaret ediyor.
UBS, Çin'in 15. Beş Yıllık Planı döneminde yeni bir sermaye harcaması döngüsü bekliyor ve elektrik yatırımlarının yılda yaklaşık yüzde 12 artacağını öngörüyor. Beklenen harcamalar nükleer projelere verilen izinleri, rüzgâr enerjisi kapasite artışlarını, şebekenin genişletilmesini ve enerji depolamayı kapsıyor.
Bu nedenle Çinli ekipman üreticileri iki yönden talep görüyor: mevcut tedariki arayan yurt dışındaki müşteriler ve daha fazla tüketime hazırlanan yurt içi elektrik sistemi. Her iki grup için de fabrika kapasitesi, malzeme ve teslimat takvimleri önem taşıyacak.
Bir yapay zekâ tesisi bilgisayar çiplerinin ötesinde nelere ihtiyaç duyar?
Büyük bir yapay zekâ tesisi, kendine ait bir yüksek gerilim bağlantısına ve küçük bir elektrik şebekesini andıran ekipmanlara ihtiyaç duyabilir. Alışveriş listesi, elektriğin dönüştürülüp yönlendirildiği trafo merkezi ile binaların içindeki sistemler dâhil olmak üzere bütün bir tesisi kapsayabilir.
Başlıca ekipmanlar şunlardır:
- Güç transformatörleri: İletim için gerilimi yükseltir, sunucuların kullanımı için düşürür. Nüvelerinde tane yönlendirilmiş elektrik çeliği kullanılır ve tamamlanan ünitelerin zorlu testlerden geçmesi gerekir. Üretim aylar sürebilir.
- Gaz yalıtımlı şalt ekipmanı: GIS olarak bilinen bu ekipman, yerden tasarruf etmek ve yoğun kentsel bölgelerde ya da zorlu iklimlerde güvenilirliği artırmak için yalıtılmış muhafazalar kullanır. Yüksek arıza akımlarını yönetir ve büyük elektrik yüklerinin güvenli biçimde devreye alınıp çıkarılmasını sağlar.
- Yüksek gerilimli doğru akım ekipmanı: HVDC olarak bilinen bu sistemler, büyük miktarda elektriği uzak üretim noktalarından büyüyen veri merkezi merkezlerine taşıyabilir. Dönüştürücüler, kontrol sistemleri ve özel transformatörler gerektirir.
- Orta gerilim ekipmanı ve güç dağıtım birimleri: Binalara ve raflar arasına elektrik yönlendirir. Eşgüdümlü koruma, elektrik arızalarının daha geniş kesintilere yol açmasını önlemeye yardımcı olur.
- Soğutma ve ısıl yönetim: Güç yoğunluğu artarken soğutucular, buharlaştırmalı sistemler ve sıvı soğutma çipleri güvenli çalışma sıcaklıklarında tutar.
- Enerji depolama sistemleri: Batarya grupları, talepteki kısa süreli ani artışları karşılar, değişimlere hızlı yanıt verir ve şebeke dalgalanmalarında hizmetin sürdürülmesine yardımcı olur.
- Kablolar ve iletkenler: Geniş kesitli bakır ve alüminyum kablolar tesisleri şebekeye bağlar ve içlerindeki ekipmanları birbirine bağlar. Şebeke inşaatlarının artması, kablolarda kullanılan alüminyuma talebi de artırdı.
Çinli üreticiler bu kategorilerin çoğunda rekabet ediyor. Transformatör veya şalt ekipmanı tedarikçisi seçen bir müşterinin, ekipmanın daha geniş tesisata nasıl uyacağını, ne kadar sürede teslim edilebileceğini ve kullanım ömrü boyunca destek alınıp alınamayacağını değerlendirmesi gerekiyor.
Gelişmekte olan pazarlar da sipariş birikimine katkıda bulunuyor
Latin Amerika, Orta Doğu ve Güneydoğu Asya ülkeleri, sanayi büyümesini ve yeni veri merkezlerini desteklemek için elektrik üretimini artırıyor ve iletim altyapısını yeniliyor. Bu ihtiyaçlar, Kuzey Amerika'daki çok daha büyük ve görünür yapay zekâ yatırımlarının yanı sıra talebe yeni bir katman ekliyor.
Bu bölgelerdeki çok sayıda alıcı hem fiyata hem de teslimat süresine duyarlı. Japon ve Güney Koreli üreticilerin uzun bekleme listeleri, yüksek akım taşıyabilen transformatör, GIS ve kablo tedarik eden Çin ana karası ihracatçılarına fırsat yaratıyor.
Veri merkezi geliştiricileri ucuz elektriğe, güvenilir bağlantılara ve elverişli izin süreçlerine ulaşabildikleri bölgelerde kümelenme eğiliminde. Hidroelektrik, nükleer santral veya büyük yenilenebilir enerji kapasitesi bulunan yerler, bilgi işlem tesislerinin nerede çalışabileceğini elektrik erişimi belirlediği için projeleri çekiyor.
Çinli şirketler uluslararası yüklenicilere bileşen tedarik ederek veya doğrudan ihracat yaparak projelere katılabiliyor. Böylece üreticiler, daha kapsamlı şebeke inşaatları yürüten müşterilere tedarik sağlamanın yanı sıra tek tek ekipman kategorilerindeki açıkları da kapatabiliyor.
Yatırımcılar elektrik tedarik zincirlerine yöneliyor
Çinli elektrik bileşenleri üreticisi TBEA'nın hisseleri, kasım ayındaki dikkat çekici bir haftada yaklaşık yüzde 30 yükseldi. Güneş enerjisi ekipmanı üreticisi CSI Solar da aynı dönemde yüzde 40'tan fazla değer kazandı. Bu yükselişler, bilgi işlem altyapısını mümkün kılan sistemlere yatırımcı ilgisinin arttığını gösterdi.
Saf yapay zekâ şirketlerine yönelik heyecan, hisselerdeki güçlü yükselişlerin ardından azalırken yatırımcılar güç ekipmanlarına, enerji depolamaya, soğutmaya ve metallere yöneliyor. Bakır ve alüminyum üreticileri de kablolarda ve diğer elektrik altyapısı unsurlarında kullanılan ürünleri nedeniyle bu arayışın parçası.
Çin'de bu harcamalardan etkilenen birden fazla halka açık şirket bulunuyor. Şebeke yatırımları beklendiği gibi ilerlerse transformatör ve şalt ekipmanı üreticileri, yıllara yayılan siparişlerde daha görünür bir konuma gelebilir. Bekleme sürelerinin uzun, kalite gerekliliklerinin sıkı olduğu uzmanlık pazarlarında tedarikçilerin fiyat pazarlığı gücü de artabilir.
Hisse fiyatları, sipariş hacminin yanı sıra başka unsurlardan da etkilenmeye devam edecek. Emtia fiyatlarındaki hareketler ve büyük tüketici bölgelerindeki ihracat politikalarının değişmesi maliyetleri, pazara erişimi ve kârlılığı etkileyebilir. Veri merkezlerinin hızla inşa edilmesiyle elektrik şirketlerinin projelerinin daha yavaş ilerlemesi arasındaki zaman farkı da beklenen talebin ne zaman fiilî gelire dönüşeceğini belirliyor.
Ticaret kuralları, testler ve malzemeler büyümeyi sınırlayabilir
Hükümetler, kritik altyapılara kurulan ekipmanların hangi ülkeden geldiğine duyarlı. Daha yüksek gümrük vergileri, yerli alım zorunlulukları veya yeni güvenlik incelemeleri Çin'den bazı pazarlara yapılan sevkiyatları sınırlayabilir ve satın alma kararlarını değiştirebilir.
Alıcıların ayrıca teknik gereklilikleri karşılayan ve onlarca yıl güvenilir biçimde çalışabilen ekipmanlara ihtiyacı var. Elektrik ekipmanına yönelik teknik gereklilikleri belirleyen IEC veya IEEE standartlarına uyum arıyor; çoğu zaman fabrika incelemeleri, tip testleri ve kurulum sahasında devreye alma sırasında destek de talep ediyorlar.
Tip testleri, ekipman tasarımının gerekli performans ve güvenlik koşullarını karşılayıp karşılamadığını denetliyor. Devreye alma ise kurulu sistemi hizmete girmeden önce kontrol ediyor. Uzun yıllar çalışması beklenen yüksek gerilim ekipmanlarında güçlü garanti ve servis ağları büyük önem taşıyor.
Bakır, alüminyum ve tane yönlendirilmiş elektrik çeliği transformatör ve kabloların başlıca girdileri arasında. Bu malzemelerin fiyatındaki sert artışlar, sipariş defterleri dolu olsa bile üreticilerin kâr marjlarını daraltabilir. Yenilenebilir enerji projeleri ve elektrikli araçların yaygınlaşması da aynı malzemelerin bir kısmı için rekabet yaratarak arz üzerindeki baskıyı artırıyor.
Büyük bir transformatörün sipariş verilmesinden sonra üretilmesi 12 ila 24 ay sürebilir. Nakliye ve kurulum için de ek süre gerekir. Fabrikaların genişletilmesi yeni ekipman, eğitimli kaynakçılar ve düzenli çelik tedariki gerektirdiğinden üreticiler yalnızca daha fazla siparişi kabul ederek üretimi artıramıyor.
Geliştiriciler açığı kapatmaya nasıl çalışıyor?
Veri merkezi geliştiricileri, talepteki değişimleri dengelemek ve yedek güç sağlamak için tesisleri batarya depolamayla birlikte kuruyor. İzin verilen yerlerde, gaz türbinleri veya katı oksit yakıt hücreleri gibi tesis içi üretim kaynakları ekliyor ve yeni rüzgâr ile güneş santrallerinden elektrik alımı için anlaşmalar yapıyorlar.
İletim planlamacıları, büyük miktarda elektriği yeni bilgi işlem merkezlerine taşımak için HVDC kullanımını genişletiyor. Bu projeler, uzak üretim noktalarını talebin yoğun olduğu bölgelere bağlarken dönüştürücülere, kontrol ekipmanlarına ve özel transformatörlere yönelik ek ihtiyaçlar doğurabiliyor.
Verimlilik iyileştirmeleri, her bir bilgi işlem birimi için gereken elektrik miktarını azaltabilir. Daha verimli hızlandırıcılar ve daha iyi güç kullanım etkinliği bu konuda yardımcı olabilir. Güç kullanım etkinliği, bir veri merkezinin toplam elektrik tüketiminin bilgi işlem ekipmanlarının tükettiği elektriğe oranını ifade ediyor; soğutma ve diğer destek sistemlerinin ek talebini de kapsıyor.
Uluslararası Enerji Ajansı, temel senaryosunda veri merkezi elektrik tüketiminin 2030'a kadar diğer sektörlerden daha hızlı artmasını bekliyor; artışın çoğunu ABD ve Çin'in sürükleyeceği öngörülüyor. Bu talebin karşılanmasında istikrarlı şebeke yatırımları ve satın alma planlarının erkenden yapılması önemini koruyor.
Çin'in ihracat patlaması, daha geniş kapsamlı bu inşaat ve altyapı sorunlarının bir parçası. Müşteriler ekipman ararken üreticiler sipariş alabiliyor; elektrik şirketleri ve geliştiriciler ise enerji arzını, şebeke bağlantılarını ve bilgi işlem kapasitesini uyumlu hâle getirmeye çalışıyor. ABD'de yeni nükleer kapasitenin 2028-2030'dan önce devreye girmesi beklenmediğinden ve büyük transformatörlerin üretimi uzun sürdüğünden, transformatör ve şalt ekipmanları üzerindeki baskının birkaç yıl daha yüksek seyretmesi bekleniyor.
Bilinmesi Gerekenler
- Çin, 2025'in ilk on ayında yaklaşık 7,3 milyar ABD doları değerinde transformatör ve 4,3 milyar ABD doları değerinde yüksek gerilimli gaz yalıtımlı şalt ekipmanı ihraç etti.
- Bu ihracat kalemleri sırasıyla yüzde 37,8 ve yüzde 28,5 büyürken toplam ihracattaki artış yüzde 5,3 oldu.
- Citigroup'tan Pierre Lau, Japon ve Güney Koreli tedarikçilerin sipariş birikiminin üç yıla kadar uzandığını ve bunun gelişmekte olan pazarlardaki alıcıları Çin ana karasındaki tedarikçilere yönelttiğini söyledi.
- Uluslararası Enerji Ajansı, küresel veri merkezlerinin elektrik tüketiminin 2024'te yaklaşık 415 teravatsaatten 2030'da yaklaşık 945 teravatsaate çıkacağını öngörüyor.
- Sektör tahminlerine göre altyapı genişlemesi veri merkezi talebinin gerisinde kalırsa Kuzey Amerika'da 2028'e kadar yüzde 20'ye varan elektrik açığı oluşabilir.
- UBS, Çin'in elektrik talebinin 2028-2030 döneminde yılda yaklaşık yüzde 8 artacağını ve bu artışa yapay zekâ veri merkezlerinin yaklaşık 2,3 yüzde puan katkıda bulunacağını öngörüyor.
- Çin, önümüzdeki üç yılda 5-6 gigavat yeni yapay zekâ veri merkezi kapasitesi planlıyor; ABD'deki proje havuzu ise 40-45 gigavat düzeyinde.
- Ticaret kısıtlamaları, ekipman testleri, uzun üretim takvimleri ve malzeme maliyetleri ihracat fırsatını sınırlayan başlıca unsurlar arasında.