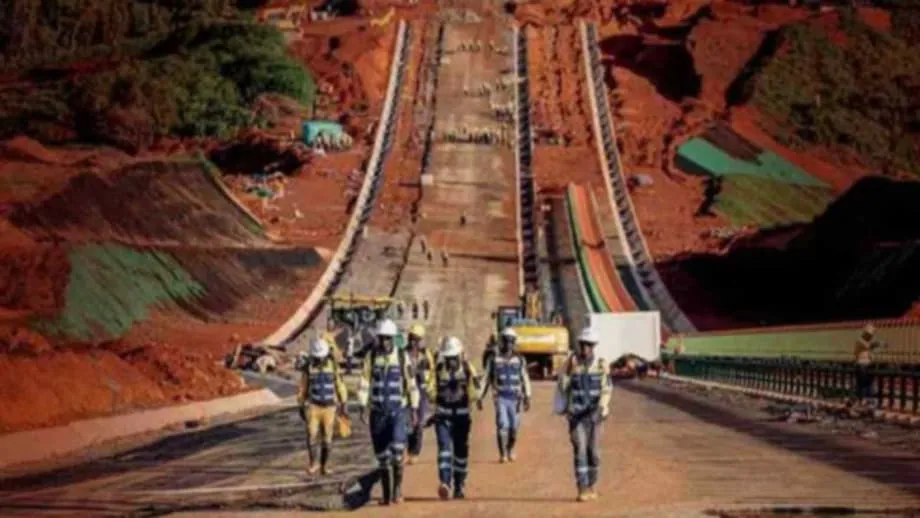
Küçük bir yük, çok daha büyük bir ticaret rotasının başlangıcı
Winning Youth dökme yük gemisindeki yaklaşık 10.000 metrik ton demir cevheri, yılda 120 milyon ton ihracat yapabilecek bir projenin başlangıcını işaret ediyor. 23 Kasım 2025 itibarıyla Gine’nin Simandou bölgesi, güneydoğudaki yaylalarından Atlantik kıyısına cevher taşımaya başladı. Böylece Çin için yeni bir tedarik rotası, Avustralya ve Brezilya içinse yeni bir rekabet kaynağı açıldı.
İçindekiler
- Küçük bir yük, çok daha büyük bir ticaret rotasının başlangıcı
- Simandou’nun denize ulaşması neden onlarca yıl sürdü?
- Demiryolu ve liman madeni mümkün kılıyor
- Cevherin sahibi kim ve üretim ne kadar hızlı artabilir?
- Daha zengin cevher çelik üreticileri için neden önemli?
- Çin fiyat pazarlıklarında yeni bir araç kazanıyor
- Avustralya ve Brezilya’nın karşısına ikame değil, rekabet çıkıyor
- Uzun yolculuklar daha fazla gemi talebi yaratıyor
- Gine cevher ihracatının ötesinde fayda sağlamayı hedefliyor
- Özet
İlk yük, TransGine demiryolunda çalışan ilk trenle taşındıktan sonra yeni Morebaya Limanı’na ulaştı. Winning Youth, zengin kırmızı cevherden oluşan küçük ama simgesel yüküyle açıkta bekledi. Asya’ya uzanan yolculuğunda Ümit Burnu’nu dolanıp Hint Okyanusu’nu ve Malakka Boğazı’nı geçtikten sonra kuzeye, Güney Çin Denizi’ne ilerleyecek. Muhtemel varış noktası Çin’deki bir çelik fabrikası.
Simandou, dünyanın henüz işletmeye açılmamış en büyük yüksek tenörlü demir cevheri yatağı. Rezervlerinin milyarlarca ton olduğu tahmin ediliyor; ortalama demir içeriği çoğunlukla yüzde 65’in üzerinde. Planlanan kapasiteye ulaşıldığında Gine, deniz yoluyla taşınan ticarette Avustralya ve Brezilya’nın ardından önde gelen demir cevheri ihracatçıları arasına katılacak ve dünyanın en büyük ulusal üreticilerinden bazılarıyla aynı ölçekte üretim yapacak.
Dünyanın en büyük çelik üreticisi ve demir cevheri alıcısı Çin, madenin, demiryolunun ve limanın finansmanına, inşasına ve işletilmesine katkı sağladı. Çin’in kısa vadeli kazanımı, stratejik bir ham madde için yeni bir tedarik kaynağı. Çinli fabrikalar, Pilbara’daki Avustralyalı üreticilere ve Brezilyalı Vale’ye büyük ölçüde bağımlı; bu da alımları az sayıda tedarikçide yoğunlaştırıyor.
Batı Avustralya Çin’e çok daha yakın: Qingdao’ya uzanan rota yaklaşık 3.500 deniz mili. Simandou’nun cazibesi ise cevherinin kalitesinden ve uzun yıllar istikrarlı tedarik sağlayabilme ihtimalinden kaynaklanıyor. Bu avantajlar, çok daha uzun bir deniz yolculuğuna rağmen fabrikaların maliyetleri yönetmesine ve emisyonları azaltmasına yardımcı olabilir.
Simandou’nun denize ulaşması neden onlarca yıl sürdü?
Jeologlar, Gine henüz Fransız sömürgesiyken 1950’lerde Simandou’nun potansiyelini fark etti. Rio Tinto 1997’de arama haklarını aldı ve büyük rezervleri doğruladı. Siyasi çalkantılar, hukuki anlaşmazlıklar, yolsuzluk iddiaları ve dağlık iç kesimlerde ulaşım altyapısı kurmanın zorluğu, ihracatı defalarca geciktirdi.
1990’ların sonlarında ilk arama çalışmalarında yer alan jeolog Sidiki Kone, açıkta görünen kayaları haritalandırmak ve sondaj hedeflerini belirlemek için ekiplerin yoğun ormanda saatlerce yürüdüğünü anlattı. Etrafı ormanlarla çevriliyken bu işin yapılıp yapılamayacağını sorguladığını söyledi:
bu çalışma nasıl mümkün olabilir?
Arama ekiplerinin karşılaştığı yalıtılmışlık, projeyi geliştirenler için de temel engellerden biri olmayı sürdürdü. Ağır yükleri taşıyabilecek bir demiryolu ve cevheri gemilere aktarabilecek bir liman olmadan büyük bir cevher yatağının ticari değeri sınırlıydı.
Çin devlet şirketleri, uluslararası maden şirketleri ve Gine hükümetinden oluşan bir koalisyon sonunda ortak mülkiyet ve altyapı konusunda uzlaştı. Bu uzlaşma, gerçekleşmemiş potansiyelle anılan projeyi yeniden başlatmaya yardımcı oldu. İnşaat çalışmaları 2021’den itibaren hızlandı ve çalışan sayısı on binlere ulaştı.
Gine’nin geçiş dönemi yetkilileri, bir kasım günü demiryolu ve limanın açılışını yaparak bunu ülkenin kalkınması için yeni bir başlangıç olarak sundu. Yetkililere göre madenler, demiryolu ve liman için yapılan toplam yatırım 20 milyar doları aştı.
Projenin başlıca kilometre taşları birkaç kuşağa yayılıyor:
- 1950’ler: Gine Fransız sömürgesiyken jeologlar Simandou’nun potansiyelini fark etti.
- 1997: Rio Tinto arama haklarını aldı ve daha sonra büyük rezervleri doğruladı.
- 1990’ların sonları: Kone’nin de aralarında bulunduğu arama ekipleri, uzak ve ormanlarla kaplı yaylalarda çalıştı.
- 2021 ve sonrası: İnşaat çalışmaları hız kazandı.
- Kasım 2025: Gine demiryolu ve limanın açılışını yaptı, ilk cevher ihracata doğru yola çıktı.
- 2026: Yüklü sevkiyatların başlaması bekleniyor.
- On yılın sonundan önce: İnşaat, hava koşulları ve işletme performansına bağlı olarak toplam yıllık üretimin 120 milyon tona yaklaşması bekleniyor.
Demiryolu ve liman madeni mümkün kılıyor
Ulaşım planı, güneydoğudaki madenlerle Atlantik kıyısındaki Morebaya arasında 620 kilometreden uzun bir demiryolu öngörüyordu. Mühendisler, artık Gine’nin en uzun modern demiryolu olan hat için 12 istasyon, 206 köprü ve dört tünel tasarladı. Sistem, ağır yük taşımak üzere inşa edilmiş çift hatlı bir demiryolunu kapsıyor.
Morebaya’da açık denizde aktarma yapılıyor; yani cevher mavnalarla kıyıdan açıkta bekleyen büyük gemilere taşınıyor. Bu yöntem, su derinliğinin ve karmaşık gelgitlerin çok büyük gemilerin geleneksel bir rıhtımda yüklenmesini zorlaştırdığı bir kıyı şeridine uygun.
Liman, demir cevheri gibi emtiaları taşımak için kullanılan büyük gemi sınıfları olan capesize ve newcastlemax dökme yük gemilerine hizmet verebiliyor. İlk sevkiyat mavnalarla yapılıyor ve açıkta 200.000 ton kapasiteli bir dökme yük gemisine yük aktarılıyor. Böylece gemi, tam yüklü gövdesinin yanaşabileceği kadar derin bir rıhtıma ihtiyaç duymadan kapasitesini doldurabiliyor.
Demiryolu ve liman yılda 120 milyon tona kadar cevher taşıyacak şekilde tasarlandı. İlk tren seferleri ve açık denizdeki yükleme, projeyi işletmeye geçirdi; ancak her iki sistemi de bu ölçekte çalıştırmak için taşıma hacminin istikrarlı biçimde artırılması gerekecek.
İnşaat, şiddetli yağışlar, zorlu zemin koşulları ve iş güvenliği olaylarıyla karşılaştı. Geliştiriciler inşaatı tamamlamaktan düzenli ve güvenilir günlük işletmeye geçerken bu sorunlar önemini koruyor. Proje, Afrika’nın en büyük entegre maden ve altyapı yatırımlarından biri.
Ortak koridor, çevreyle ilgili bir tercihi de yansıtıyor. Ortaklar, etkilenen araziyi azaltmak ve yaylalarda mükerrer güzergâhlar inşa etmemek için aynı demiryolunu ve limanı kullanmayı kabul etti. Bu düzenlemeye rağmen inşaat ve madencilik, Batı Afrika’nın biyolojik çeşitlilik bakımından en zengin bölgelerinden birinde çevresel riskler taşıyor.
Cevherin sahibi kim ve üretim ne kadar hızlı artabilir?
Simandou, iki büyük imtiyaz alanından oluşuyor. Çinli Baowu Steel Group’un önemli ortaklardan olduğu Winning Consortium Simandou, kuzeydeki 1 ve 2 numaralı blokları geliştiriyor. Güneydeki 3 ve 4 numaralı bloklar ise Rio Tinto Group, Chinalco olarak da bilinen Aluminum Corporation of China ve Gine hükümetinin yer aldığı bir ortak girişime ait.
İki maden projesi demiryolunu ve limanı ortak kullanıyor. Çin devlet şirketleri, uluslararası maden şirketleri ve Gine’nin madenlerde ve ortak altyapıda payları bulunuyor. Böylece mülkiyet, inşaatın önünü açan anlaşmaya taraf olan ortaklar arasında paylaşılıyor.
Rio Tinto, güney imtiyaz alanındaki üretimi birkaç yıl içinde kademeli olarak yılda yaklaşık 60 milyon tona çıkarmayı hedefliyor. Kuzey ve güneydeki üretimin toplamının on yılın sonundan önce yılda yaklaşık 120 milyon tona ulaşması bekleniyor. Tam kapasiteye ne zaman ulaşılacağına dair kesin bir tarih verilmedi.
Küçük miktarlarda cevher taşınmaya başladı; yüklü sevkiyatların ise 2026 boyunca artması bekleniyor. İnşaatın ilerleyişi, yağışlar ve işletme performansı sevkiyatların ne hızla artacağını belirleyecek. Dolayısıyla ilk yük ve planlanan yıllık kapasite, aynı projenin farklı aşamalarını temsil ediyor.
Simandou en yüksek üretim düzeyine ulaştığında küresel demir cevheri arzının yaklaşık yüzde 5’ini, deniz yoluyla taşınan ticaretin ise yüksek tek haneli bir oranını oluşturabilir. Bu paylar, Gine’deki bir projenin Batı Afrika’nın çok ötesindeki çelik fabrikaları, madenciler ve gemi sahipleri için neden önemli olduğunu gösteriyor.
Geliştiricilerin ayrıca iki maden imtiyazını tek bir ulaşım sistemiyle koordine etmesi gerekiyor. Üretim yılda on milyonlarca tona çıktığında demiryolu ve liman en büyük işletme sınavıyla karşılaşacak: cevheri yaylalardan açıkta bekleyen gemilere kadar tüm güzergâh boyunca düzenli biçimde taşımak.
Daha zengin cevher çelik üreticileri için neden önemli?
Simandou cevherinin ortalama demir içeriği çoğunlukla yüzde 65’in üzerinde. Tenörünün yüzde 64 ila 67 aralığında olduğu ve safsızlık oranının nispeten düşük olduğu belirtiliyor. Demir içeriğinin yüksek olması, fabrikaların her ton malzemeden daha fazla kullanılabilir demir elde etmesi anlamına geliyor.
Yüksek fırınlarda, cevheri çelik üretiminde kullanılan erimiş demire, yani sıvı ham demire dönüştürmeye yardımcı olması için kömürden üretilen kok kullanılıyor. Daha az safsızlık içeren zengin cevher, fabrikaların aynı miktarda sıvı ham demiri daha az kok ve enerji kullanarak üretmesini sağlıyor. Bu genellikle emisyonları düşürüyor ve fırın verimliliğini artırıyor.
Yüksek tenörlü cevher, demir içeriği yüzde 62 olan cevher için belirlenen gösterge fiyata kıyasla prim de kazanıyor. Bu prim, daha kaliteli malzeme için ödenen ek tutar. Fabrikalar verimliliğe ve emisyonları azaltmaya daha fazla önem verdiğinde primin artma eğilimi gösteriyor.
Avrupalı çelik üreticileri, doğrudan indirgenmiş demir üreten ve bunları elektrik ark ocaklarıyla birlikte kullanan tesisler inşa ediyor veya bu tür tesisler kurmayı planlıyor. Doğrudan indirgeme, demir cevherindeki oksijeni geleneksel bir yüksek fırında eritmeden uzaklaştırıyor; elektrik ark ocakları ise çelik üretiminde kullanılacak malzemeyi elektrikle eritiyor. Bu yöntemlerde, kaliteli ince cevher ve konsantrelerden üretilen peletler dâhil, yüksek tenörlü girdilere ihtiyaç duyuluyor.
Pelet üretiminin madenlerin veya limanın yakınında artması ya da üretim zinciri boyunca ortaklıkların kurulması hâlinde Simandou bu talebi karşılayabilir. İnce cevher küçük cevher parçacıklarından, konsantre ise demir içeriğini artırmak için işlenmiş malzemeden oluşuyor. Uygun malzemenin pelete dönüştürülmesi, fabrikalara daha standart bir girdi sağlıyor.
Çinli fabrikalar, kaliteyi ve maliyeti dengelemek için Simandou cevherini başka kaynaklardan gelen cevherle harmanlayabilir. Daha zengin malzeme, daha düşük tenörlü ince cevher içeren harmanların bir kısmının yerini alabilir; böylece alıcılara kok tüketimini, fırın üretimini ve satın alma maliyetlerini yönetmek için başka bir seçenek sunar.
Çin fiyat pazarlıklarında yeni bir araç kazanıyor
Çin’in ilgisi yalnızca daha fazla cevher elde etmekle sınırlı değil. Pekin, az sayıda büyük tedarikçinin hâkim olduğu bir piyasadaki fiyat dalgalanmalarına maruz kalmayı azaltmaya yıllardır çalışıyor. Çin’in Simandou’daki payları, alıcılara başka bir büyük tedarik kaynağına erişim sağlıyor.
Çin, çok sayıda devlete ait çelik fabrikasının alımlarını merkezileştirmek için China Mineral Resources Group’u kurdu. Renminbi ile sonuçlandırılan işlemlerin artmasını da teşvik etti. Büyük tedarikçilerle yapılan görüşmelerde indirimler, endeks fiyatlandırması ve sözleşmelerde kullanılan para birimleri üzerine gergin tartışmalar yaşandı.
Sanayi emtialarında Çin’in piyasa gücünü inceleyen Avustralya Stratejik Politika Enstitüsü araştırmacısı John Coyne, baskın bir müşterinin sahip olabileceği nüfuzu şöyle anlattı:
Çin’in neredeyse tekele sahip olmadığı piyasalarda, tek ve ezici ölçüde önemli bir alıcının bulunduğu piyasa koşulu olan monopsoni yoluyla piyasayı kontrol edebilir.
Monopsoni, tek bir alıcının satıcılar üzerinde alışılmadık ölçüde güçlü nüfuza sahip olduğu piyasa yapısıdır. Çin’in en büyük cevher alıcısı konumunda olması, daha eşgüdümlü alımları ve yeni bir tedarik kaynağı, çelik fabrikalarına Avustralya’daki Pilbara madencileri ve Brezilyalı Vale ile pazarlık yaparken ek araçlar sunuyor.
Tedarikçiler küresel piyasada rekabet etmeyi sürdürecek; fiyatlar da talep ve üretime göre değişmeye devam edecek. Simandou’nun sağladığı pazarlık avantajı, çelik talebinin zayıfladığı ve alıcıların daha fazla malzeme seçeneğine sahip olduğu dönemlerde en fazla önem taşıyabilir.
Tüccarlar Çin’e güçlü sevkiyatları zayıf talep sinyalleriyle birlikte değerlendirirken, Dalian ve Singapur’daki demir cevheri vadeli işlem fiyatları çeyrek içinde son dönemdeki zirvelerinden geriledi. Analistler Çin’de sıvı ham demir üretiminin kısa vadede kademeli olarak düşmesini bekliyor. Üretimin düşmesi, Simandou arzı artırmaya hazırlanırken fabrikaların daha az cevhere ihtiyaç duyacağı anlamına gelir.
Piyasa tahmincileri, Simandou’dan gelecek ek üretimin zamanla gösterge fiyat üzerinde aşağı yönlü baskı oluşturmasını bekliyor. Bazı temel senaryo tahminlerinde, demir içeriği yüzde 62 olan cevher endeksinin 2030’ların başında ton başına 80 doların üst bandında olması öngörülüyor. Fiyatların düşmesi, maliyetleri ton başına satış gelirlerine zaten yakın olan üreticileri zorlayabilir.
Avustralya ve Brezilya’nın karşısına ikame değil, rekabet çıkıyor
Madencilik çevrelerinde Simandou’ya “Pilbara katili” lakabı takıldı. Buna rağmen Avustralya’nın büyük üreticileri önemli avantajlarını koruyor: olgunlaşmış madenler, çok kısa demiryolu güzergâhları ve Asya’ya bakan derin su limanları. En büyük işletmecilerin maliyetleri çoğunlukla ton başına 20 ila 35 dolar aralığında; bu da sektördeki en düşük düzeylerden biri.
Simandou’da cevherin önce demiryoluyla yaklaşık 620 kilometre taşınması, ardından Kuzey Asya’ya Batı Avustralya’dan çıkan yüklere kıyasla yaklaşık üç kat daha uzun mesafe gönderilmesi gerekiyor. Belirtilen rotalara göre Gine’den 11.000 deniz millik yolculuk, Batı Avustralya’dan Qingdao’ya uzanan 3.500 deniz millik rotayla karşılaştırıldığında çok daha uzun. Kara ve deniz yolculuğunun uzaması teslimat maliyetini artırıyor.
Cevherin kalitesi bu dezavantajı kısmen telafi ediyor. Daha yüksek demir içeriği ve daha az safsızlık için fazla ödemeye istekli fabrikalar Simandou cevherine daha yüksek bir gerçekleşen fiyat kazandırabilir; bu, malzeme için fiilen alınan fiyattır. Demiryolu taşımacılığı ve deniz navlunu dâhil toplam maliyetleri, en düşük maliyetli Avustralyalı üreticilerinkinden yine de yüksek.
En büyük baskı muhtemelen maliyetleri yüksek veya tenörleri düşük üreticileri etkileyecek. Bu gruba Çin’deki bazı yerel madenler ve başka yerlerde faaliyet gösteren daha küçük işletmeler dâhil. Piyasada zengin cevherin artması, hem yüksek kaliteli malzemeye ödenen primleri hem de düşük kaliteli malzemeye uygulanan iskontoları değiştirebilir; bu da kırılgan durumdaki madenlerin kâr marjlarını daraltabilir.
Avustralya ve Brezilya’nın pazar paylarının çökmesinden çok, pazarlık güçlerinde ve fiyat düzeylerinde değişiklikle karşılaşmaları bekleniyor. Büyük Pilbara ihracatçıları, maliyetleri düşük olduğundan gösterge fiyatlar gerilese bile kârlı kalmayı sürdürebilir.
Üretimi sürdürmek için önemli ölçüde yeni yatırım gerektiren projeler daha büyük riskle karşı karşıya. Batı Afrika dışında yeni madenleri değerlendiren geliştiriciler, gelecekteki arz, talep ve fiyat tahminlerine Simandou’nun planlanan üretimini de dâhil etmek zorunda. Bu yatırımlar açısından temel soru, Gine cevheri büyük miktarlarda piyasaya ulaştığında beklenen satış fiyatlarının inşaat ve işletme maliyetlerini karşılayıp karşılamayacağı.
Uzun yolculuklar daha fazla gemi talebi yaratıyor
Gine’den Çin’in kuzeyine yapılan bir yolculuk yaklaşık 45 gün sürebiliyor. Aynı miktardaki cevherin daha uzun bir rotadan taşınması gemileri daha uzun süre meşgul ediyor, teslimatların ritmini değiştiriyor ve gemi kapasitesine olan talebi artırıyor.
Deniz taşımacılığında bu iş ton-mil cinsinden ölçülüyor: yükün ağırlığı ile katettiği mesafenin çarpımı. Simandou yılda 120 milyon tona ulaşır ve Avustralya’dan yapılan daha kısa yolculuklarla taşınan eşdeğer miktarın yerini alırsa toplam demir cevheri ton-mil hacmi yaklaşık yüzde 10 artabilir.
Analistler, Simandou’nun planlanan kapasitede faaliyet göstermesi için yaklaşık 170 capesize gemisi gerekeceğini tahmin ediyor. Daha uzun gidiş-dönüş yolculukları ve yükleme işleri arasında boş seyirlerin artması, bu büyük gemilerin bulunduğu piyasayı yıllarca sıkı tutabilir.
Çinli denizcilik şirketleri yeni dökme yük gemileri sipariş ederek ve Gine açıklarında aktarma sistemleri kurarak karşılık verdi. İnşaat şirketleri ve işletmeciler, beklenen sevkiyatlar için ek büyük gemileri filolarına katmak üzere sipariş verdi. Açık denizde yükleme ise kiralayanlara gemileri izin verilen azami su çekimine kadar doldurma esnekliği sağlıyor.
Batı Afrika’daki yağışlar, gelgitler ve liman koşulları yüklemede yeni mevsimsel düzenler oluşturabilir. Yeni bir ihracat merkezindeki ilk işletme dönemi kuyruklar ve hava koşullarından kaynaklanan gecikmeler riskini de beraberinde getiriyor. Yıllık sevkiyatlar ilk küçük yüklerin ötesine geçtikçe bu baskılar daha görünür olacak.
Daha uzun yolculuklar deniz taşımacılığından kaynaklanan emisyonları da etkiliyor. Düzenleyiciler, taşımacılık faaliyetleriyle ilişkili emisyonların raporlanması ve miktarına yönelik hedefler uyguluyor. Denizde daha fazla zaman geçirmek Gine cevherini teslim etmek için gereken taşımacılık faaliyetini artırırken cevherin yüksek tenörü çelik fabrikalarındaki emisyonları azaltabilir. Simandou’nun toplam iklim etkisi, yolculuğun her iki aşamasına bağlı olacak.
Gine cevher ihracatının ötesinde fayda sağlamayı hedefliyor
Gine’nin madencilik ve altyapı şirketlerinde yüzde 15 oranında, sermaye katkısı gerektirmeyen payı bulunuyor. Bu düzenleme, devlete söz konusu pay için sermaye koyma zorunluluğu olmadan gelecekteki gelirlerden pay sağlıyor.
Yetkililer, Simandou’nun genişlemesinin orta vadede ülkenin gayrisafi yurt içi hasılasını önemli ölçüde artırabileceğini tahmin ediyor. GSYH, bir ülkede üretilen mal ve hizmetlerin değerini ölçüyor. İnşaat çalışmaları şimdiden on binlerce istihdam yarattı; hükümet, ulaşım koridorunun madencilik dışındaki faaliyetleri de desteklemesini istiyor.
Planlar arasında demiryolunda tarım ürünleri ve diğer yüklerin taşınması ile cevherin bir bölümünün yerel olarak işlenmesi seçeneklerinin araştırılması bulunuyor. Koridor çevresinde hizmetler ve sanayi faaliyetleri büyüyebilir. Kapasitenin elvermesi hâlinde komşu denize kıyısı olmayan ülkeler Atlantik’e erişim elde edebilir.
Geçiş dönemi hükümetinin sözcüsü ve Simandou 2040 stratejik komitesinin başkanı Djiba Diakite, açılışı maden zenginliğinin daha geniş bir refaha dönüşüp dönüşemeyeceğinin sınanması olarak nitelendirdi:
Gine, Afrika’nın kaynak lanetinden kaçınabileceğini kanıtlayacak.
Kaynak laneti, mineral zengini bir ülkenin bu zenginliği toplumun geniş kesimleriyle paylaşılan faydalara dönüştürememesi riskini anlatıyor. Gine hükümeti, gelirlerin nasıl kullanıldığı, faydaların yerel topluluklara nasıl ulaştığı ve projenin ne kadar şeffaf yönetildiği üzerinden değerlendirilecek.
Siyasi istikrar ve çevre yönetimi de sonucu şekillendirecek. Gine, ülkeyi askerî yönetimden sivil yönetime taşıması beklenen seçimlerin planlandığı bir geçiş döneminde. Yatırımcılar, kredi verenler ve yerel topluluklar hem bu süreci hem de biyolojik çeşitlilik bakımından zengin yaylalardaki madenciliğin yönetimini yakından izleyecek.
Ortak demiryolu mükerrer inşaatı azaltıyor, ancak işletme sırasında çevresel risklerin izlenmesi gerekiyor. Gine’nin daha büyük hedefi, iç kesimlerden kıyıya uzanan güzergâhı demir cevherinden fazlasını taşıyan bir ekonomik omurgaya dönüştürmek. Başarı, ulaşım sisteminin ve gelirlerin madenlerin yanı sıra kalıcı ekonomik faaliyetleri de destekleyip desteklemediğine bağlı olacak.
Özet
- 23 Kasım 2025 itibarıyla Simandou ihracata başlamıştı. Winning Youth ile yapılacak ilk sevkiyat için yaklaşık 10.000 metrik ton cevher Morebaya’ya ulaştı.
- Proje, on yılın sonundan önce yılda 120 milyon ton üretmeyi hedefliyor. Bu miktar küresel arzın yaklaşık yüzde 5’ine ve deniz yoluyla taşınan ticaretin yüksek tek haneli bir oranına karşılık geliyor.
- Madenleri, 620 kilometreden uzun bir demiryolunu ve açık denizde yükleme yapan liman tesislerini kapsayan yatırım 20 milyar doları aşıyor.
- Kuzey bloklarda Winning Consortium Simandou ve China Baowu yer alıyor; güney imtiyaz alanını Rio Tinto, Chinalco ve Gine paylaşıyor.
- Demir içeriği çoğunlukla yüzde 65’i aşan cevher, fabrikaların daha az kok ve enerji kullanmasına yardımcı olabilir; bu da fiyat primlerini ve daha düşük fırın emisyonlarını destekler.
- Çin yeni bir tedarik kaynağı ve daha fazla pazarlık seçeneği kazanırken maliyeti yüksek ve tenörü düşük üreticiler en büyük fiyat baskısıyla karşı karşıya.
- Avustralya düşük maliyetleri ve kısa rotaları sayesinde avantajlarını koruyor; Gine’den yapılacak daha uzun seferlerde tam kapasite üretim için yaklaşık 170 capesize gemisi gerekebilir.
- Gine’nin yüzde 15’lik devlet payı, istihdam ve daha geniş kapsamlı yük taşımacılığı planları ekonomik fırsatlar sunuyor; buna karşılık şeffaf yönetim ve çevrenin korunması gerekiyor.