Yoğun hava trafiği, hayal kırıklığı yaratan kazançlar
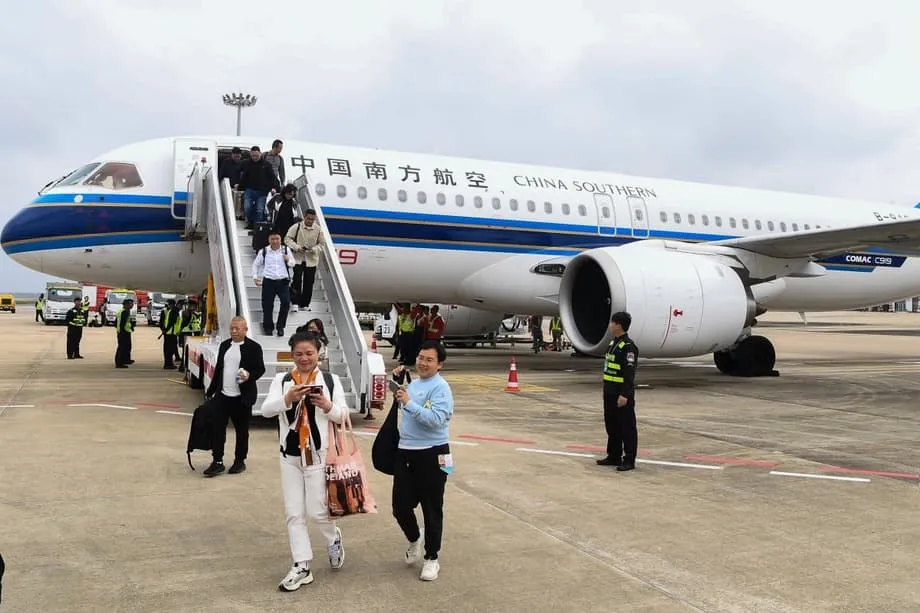
Air China, 2025’in ilk altı ayında yaklaşık 1,8 milyar yuan zarar etti. China Southern yaklaşık 1,5 milyar yuan zarar ederken China Eastern, yaklaşık 1,2 milyar ila 1,6 milyar yuan arasında bir açık öngördü. Bu rakamlar, Çin’in en büyük havayolları için zorlu bir gerçeği ortaya koyuyor: Yolcu trafiği pandemi öncesi seviyeleri aşmış olsa da uçakları doldurmak, kârlılığa istikrarlı bir dönüş sağlamadı.
İçindekiler
- Yoğun hava trafiği, hayal kırıklığı yaratan kazançlar
- Trenler yolcuları uçaklardan hangi rotalarda çekti?
- İş yolcuları için sabah rekabeti
- Yoğun rotalarda bilet fiyatları neden düşük kalıyor?
- Büyük uçaklar, değerlendirilmemiş küçük pazarlar
- Daha hızlı işlemler, daha kullanışlı bir kabin
- Hongqiao, tren ile uçak arasındaki yolculuğu kısaltıyor
- Uçakların avantajını koruduğu noktalar
- Tarife ve fiyatlandırmaya daha fazla odaklanmak gerekiyor
- Mali sınav güçlü bir yazın ötesine uzanıyor
- Öne çıkanlar
20 Kasım 2025 itibarıyla temel sorun, havayollarının koltuklarını hangi rotalara koyduğu ve yolcuların bu koltuklar için ne kadar ödemeye razı olduğu. Şirketler, yoğun talep gören sınırlı sayıdaki rotada kıyasıya rekabet ederken dünyanın en büyük hızlı tren ağı, yolculara büyük şehirler arasında ulaşım için bir başka hızlı ve sık seferli seçenek sunuyor. İndirimler uçakların dolmasına yardımcı oluyor ancak her yolcudan elde edilen geliri azaltıyor.
Uçak üreticisi Embraer, bir sektör raporunda hükümetin 2035’e kadar yılda 1,5 milyar hava yolcusuna ulaşma hedefinin erişilebilir olduğunu belirtiyor. Şirketin değerlendirmesi, iç hat ağındaki yoğunlaşmaya da dikkat çekiyor: Uçuşların yüzde 65’inden fazlası ve kullanılabilir koltuk kilometrelerinin yaklaşık dörtte üçü, yoğun trafiğe sahip rotalarda toplanmış durumda.
ASK kısaltmasıyla bilinen kullanılabilir koltuk kilometresi, bir havayolunun piyasaya sunduğu kapasiteyi ölçer. Koltuk sayısının uçulan mesafeyle çarpılmasıyla hesaplanır. Yolcu talebi, ilave kapasiteyi kârlı fiyatlarla doldurmaya yetecek kadar artmasa bile uçuş sayısını artırmak veya daha büyük uçaklar kullanmak ASK değerini yükseltir.
Bu nedenle Çin havayolları aynı anda iki baskıyla karşı karşıya. Rakip şirketler aynı koridorlarda seçenekleri artırırken demiryolu; elverişli istasyonları, öngörülebilir yolculukları ve yol boyunca çalışabilme olanağını önemseyen yolcuları kendine çekiyor. Havayollarının yanıtı bilet fiyatlarının ötesine geçerek uçak boyutlarına, rota planlamasına, havalimanı işlemlerine ve kabin hizmetlerine uzanıyor.
Trenler yolcuları uçaklardan hangi rotalarda çekti?
2001 ile 2014 arasında hızlı tren ağının genişlemesini izleyen akademik araştırmalar, yeni demiryolu hatlarının açılmasının ardından etkilenen rotalardaki iç hat hava yolcusu sayısının yaklaşık yüzde 28 düştüğünü ortaya koydu. Havayolları uçuş ve koltuk sayılarını yaklaşık dörtte bir oranında azalttı. Basitçe söylemek gerekirse bazı yolcular trene geçti, havayolları da daha az sefer ve daha düşük kapasite sunarak karşılık verdi.
500 ila 800 kilometre arasındaki rotalarda etki en güçlü şekilde görüldü. Hızlı tren bu mesafeleri dört ila beş saatte alabiliyor; havalimanına ulaşım, güvenlik kontrolleri ve varış noktasındaki transfer hesaba katıldığında tren, uçakla yolculuğa yakın bir seçenek haline geliyor.
Wuhan-Guangzhou hattında hızlı tren bağlantısının açılmasının ardından hava yolculuğu talebi yaklaşık yüzde 45 azaldı. Pekin-Şanghay hattında ise iki şehir hızlı trenle birbirine bağlandıktan sonra düşüş yaklaşık yüzde 34 oldu. Bu rota örnekleri, yeni bir demiryolu hizmetinin yerleşik bir hava ulaşımı pazarını ne ölçüde değiştirebileceğini gösteriyor.
Demiryolunun cazibesi kısmen araç dışındaki yolculuk koşullarından kaynaklanıyor. Şehir merkezlerine hizmet veren istasyonlardan sık seferler, treni havada daha kısa süren bir uçuştan daha elverişli hale getirebiliyor. Yolcular ayrıca tren yolculuğu sırasında telefonlarını kullanabiliyor ve çalışabiliyor; böylece yolculuk süresi, yalnızca bir yere ulaşmak için harcanan zaman olmaktan çıkıyor.
Şanghay’ın merkezinden Pekin’deki bir toplantıya giden yolcu, Hongqiao İstasyonu’ndan birkaç dakikada bir hareket edip başkentin kent merkezine ulaşan treni tercih edebilir. Bazı günlerde kalkış ve varış kapıları arasındaki süre bakımından uçak daha hızlı olabilir; ancak trafik, güvenlik kuyrukları ve havalimanı transferleri bu avantajı azaltabilir. Havayolları orta mesafeli rotalarda daha ucuz biletler, yoğun saatler dışına alınmış ek seferler ve uçak içi deneyimde iyileştirmelerle yanıt verdi.
İş yolcuları için sabah rekabeti
Günlük tren ve uçak tarifelerini karşılaştıran araştırmacılar, özellikle sabah 07.00 ile 09.00 arasındaki dönemin rekabetçi olduğunu belirledi. Her iki ulaşım türü de aynı sabah talebine yöneliyor; bu da elverişli bir kalkış için daha fazla ödemeye razı olan iş yolcularını kazanma yarışını kızıştırıyor.
Tarife analizinde şehir çiftleri dört gruba ayrıldı: bir ulaşım türünün baskın olduğu pazarlar, tam rekabetin yaşandığı pazarlar, kısmi rekabetin olduğu pazarlar ve hizmetlerin birbirini tamamlayacak şekilde eşgüdüm sağladığı pazarlar. Bu kategoriler, tren ve uçakların büyük ölçüde birbirinin alternatifi mi olduğu yoksa farklı seyahat ihtiyaçlarına ve saatlerine mi hizmet ettiği konusunda fikir veriyor.
Pekin-Şanghay hattı tam rekabet kategorisinde yer alıyor. Guangzhou-Şanghay ve Şanghay-Xi’an hatları da örnekler arasında; bu rotalarda hem trenler hem uçaklar günde onlarca sefer düzenliyor. Bu koridorlarda sorun yalnızca yolcuların başka bir ulaşım seçeneğine sahip olması değil. Benzer saatlerde çok sayıda alternatif bulunması.
Havayolları farklı ücretler ödeyen yolcuların oluşturduğu bir dengeye dayandığı için iş yolcuları önem taşıyor. Tatil amaçlı seyahat eden biri indirim karşılığında elverişsiz bir kalkış saatini kabul edebilir. Toplantı için yolculuk yapan biri ise programına uyan bir saat için daha fazla ödeyebilir. Trenler sabah saatlerindeki bu iş yolcusu talebi için güçlü bir rekabete girdiğinde havayolları en değerli koltuklarından bazılarında baskı hissediyor.
Yoğun rotalarda bilet fiyatları neden düşük kalıyor?
Sektör verileri, günlük tek yönde 800’den fazla yolcunun seyahat ettiği pazarlarda kapasitenin yüzde 65’inin yoğunlaştığını gösteriyor. İç hat rotalarının yarısından fazlasında beş veya daha fazla havayolu rekabet ediyor. Bu oran Kuzey Amerika ya da Avrupa’dakinden çok daha yüksek. Yoğun koridorların çoğunda aynı yolcuları kazanmak için yarışan üç, dört veya daha fazla şirket bulunuyor.
Havayolları, ek uçuşlar sefer maliyetlerini ancak karşılayabiliyor olsa bile pazardaki paylarını korumak için sıklıkla yeni seferler ekliyor. Bu durum, “sefer sıklığı savaşı” olarak biliniyor. Sık hizmet, havayolunu yolcuların gözünde görünür kılıyor ve daha fazla kalkış saati seçeneği sunuyor. Ancak rakip şirketler daha da fazla uçuş ekleyebiliyor; bunun sonucunda herkes fiyatları düşürme baskısıyla karşılaşıyor.
Yaz sezonunun yoğun döneminde iç hatlarda ortalama bilet fiyatı yaklaşık 788 yuan oldu. Bu, bir önceki yıla göre daha düşük ve 2019 seviyesinin yüzde 10’dan fazla altında. Ekonomi sınıfı bilet fiyatları 2023’e kıyasla yaklaşık yüzde 13 düştü, ardından 2025’in ilk dokuz ayında yüzde 5,7 daha geriledi.
Tatil amaçlı seyahat edenler, yolcu profili içinde daha büyük bir paya sahip olmaya başladı. Bu yolcular fiyata daha duyarlı olma ve yoğun saatler dışında seyahat etmeye daha yatkın. Havayolları bu talebe yönelerek koltuklarını doldurabilir; ancak düşük fiyatlarla satılan koltuklarla dolu bir kabin çok az kâr getirebilir.
Birçok şehir çiftinde ASK artışı talep artışını geride bıraktı. Daha büyük uçaklar ve ek seferler satışa daha fazla koltuk sunuyor. Yolcu talebi bu koltukları mevcut fiyatlardan doldurmaya yetmediğinde ortalama bilet fiyatları düşüyor. Bunun sonucunda, havayollarının belirli bir mesafede yolcu taşımaktan elde ettiği geliri ifade eden “birim gelir” azalıyor.
2025’te yaz seyahatleri bir miktar rahatlama sağladı ve büyük havayollarına nadir görülen kârlı bir çeyrek getirdi. Ancak okullar açıldıktan sonra bilet fiyatları yeniden düştü, iş seyahatleri de önceki seviyelerine dönmedi. Güçlü bir tatil dönemi daha sakin aylardaki kayıpların bir bölümünü karşılayabilir; ancak mevsimsel talep, yoğun rotalardaki aşırı kapasite baskısını ortadan kaldırmadı.
Büyük uçaklar, değerlendirilmemiş küçük pazarlar
Çin’deki dar gövdeli jetlerin yüzde 80’inden fazlası, kısa ve orta mesafelerde çok sayıda yolcu taşımaya uygun şekilde yapılandırılmış durumda. Dar gövdeli uçaklarda tek koridor bulunur. Bu jetler yoğun rotalara uygundur, ancak kapasiteleri daha küçük pazarlara kârlı biçimde hizmet vermeyi zorlaştırabilir.
Talebin sınırlı olduğu şehirler arasında sefer yapan 180 koltuklu bir jet, zor bir seçimle karşı karşıya kalır: Çok sayıda koltuğu boş bırakmak ya da daha fazla yolcu çekmek için fiyatları yeterince düşürmek. Bu durum, havayollarının en büyük rotalarda yoğunlaşırken bazı ikincil pazarlara neden yeterli hizmet sunmadığını açıklamaya yardımcı oluyor.
Embraer’in raporu, havayolu planlamacılarınca “mavi okyanus pazarları” olarak adlandırılan, yani rekabetin daha az yoğun olduğu yerlere açılmayı savunuyor. Raporda, hızlı tren bağlantısı olmayan ve haftada en az üç uçuşu destekleyebilecek yaklaşık 185 iç hat şehir çifti de dahil olmak üzere potansiyel taşıyan yüzlerce şehir çifti belirleniyor.
Bu fırsatlar arasında 2., 3. ve 4. kademe şehirleri birbirine bağlayan hatlar, hızlı tren bulunmayan rotalar ve tren yolculuğunun dört buçuk saati aştığı iç hat seyahatleri yer alıyor. Raporda ayrıca kısa mesafeli uluslararası bağlantılara ve bir ya da iki havayolunu destekleyebilecek ikincil pazarlar arasındaki doğrudan uçuşlara da dikkat çekiliyor; bu pazarlar tekel veya düopol olarak tanımlanıyor.
100 ila 140 yolcu taşıyan uçaklar bu pazarlara daha uygun olabilir. Daha düşük kapasite, havayolunun çok daha büyük bir jeti doldurmak için derin indirimlere bel bağlamadan kullanışlı kalkış sıklığını korumasını sağlayabilir. Öneri, daha küçük bir pazarı gereğinden fazla koltuğu doldurmaya zorlamak yerine uçağın kapasitesini seyahat etmesi beklenen kişi sayısına göre belirlemek.
Huizhou, Dalian ve Quanzhou, hizmet verilmeyen ya da yetersiz hizmet alan çok sayıda rotaya sahip havalimanları arasında yer alıyor. Kapasitenin bir kısmını aşırı yoğun merkezlerden bu tür pazarlara kaydırmak, yolcuları ana ağlara bağlamaya devam ederken havayollarına fiyatlandırma konusunda daha fazla kontrol sağlayabilir. Büyüme alanı bulunan ikincil ve üçüncül havalimanları, en yoğun koridorların ötesinde talep aramak için başka bir seçenek sunuyor.
Daha hızlı işlemler, daha kullanışlı bir kabin
Pekin’den kalkan onlarca rotayı inceleyen bir araştırma, hızlı trenin pazara girmesiyle havayollarının zamanında kalkış performansının iyileştiğini ortaya koydu. Etkilenen rotalarda gecikmeler azaldı. Bu iyileşmede, havayollarının kontrolündeki daha hızlı uçak dönüş süreleri ve inişle varış kapısına ulaşma arasındaki daha kısa taksi süreleri etkili oldu.
Bu bulgular, rekabete verilen operasyonel yanıtı gösteriyor. Yolcuların önünde başka bir seçenek belirdikçe havayolları ve havalimanları süreçlerini sıkılaştırdı. Yolcu bunun yerine sık sefer yapan ve varış saati öngörülebilir bir treni seçebileceğinden, güvenilir bir uçuş daha değerli hale geliyor.
China Eastern, iç hatlarda geniş gövdeli uçak filosunun tamamında ücretsiz temel Wi-Fi hizmeti sunmaya başladı. Geniş gövdeli uçaklarda birden fazla koridor bulunur. Air China ve China Southern da ağlarının bazı bölümlerinde bu hizmeti sunarak trende e-posta, telefon görüşmesi ve görüntülü toplantılarını zaten yapabilen iş yolcularına hitap etmeye çalışıyor.
Deneme sürecine ilişkin müşteri geri bildirimlerini değerlendiren bir China Eastern şirket temsilcisi, hizmetin yolcuların uçuş sırasında da üretken kalmasını sağladığını belirtti:
“Evden çalışma” vardı, şimdi de çok sayıda iş yolcusu bu ifadeyi “havadan çalışma” olarak değiştirmeye başladı.
Bağlantı olanağı, havayollarına fiyatın ötesinde rekabet etmenin başka bir yolunu sunuyor. İş için seyahat eden bir yolcu açısından yolculuğun değeri, yol boyunca çalışmanın sürüp sürdürülemeyeceğine de bağlı. Havalimanı işlemlerinin hızlanması ve kabinde geçirilen zamanın daha kullanışlı hale gelmesi, bu hesabın iki farklı yönünü ele alıyor.
Hongqiao, tren ile uçak arasındaki yolculuğu kısaltıyor
Şanghay Hongqiao, yoğun bir iç hatlar terminaliyle önemli bir tren istasyonunu bir araya getiriyor. Bu yerleşim, tren ve uçakların nasıl hem birlikte çalışabileceğini hem de rekabet edebileceğini gösteren pratik bir örnek. Trenle gelen yolcular, şehirde ayrı bir yolculuk yapmak yerine terminale yürüyerek geçebiliyor.
Havalimanı, kayıtlı bagajı olmayan yolcular için check-in süresini kalkıştan 30 dakika öncesine kadar kısalttı. Terminal 1’de Spring Airlines, bagajı olan yolcular da dahil olmak üzere kalkıştan 25 dakika öncesine kadar check-in kabul ediyor. Bu değişiklikler, yolcuların havalimanındaki ilk işlemlerini tamamlamak için ne kadar erken gelmeleri gerektiğini azaltıyor.
Hongqiao, terminal girişindeki ikinci güvenlik taramasını da kaldırdı; burada patlayıcı madde kontrolleri devam ediyor. Bu değişiklik, yoğun saatlerde yolcu akışını iyileştirdi. Trenle gelip terminale yürüyen birçok yolcu için trenden uçağa geçiş artık bir saatten kısa sürüyor.
Bu değişiklikler, hava yolculuğunun elverişliliğindeki bir zayıflığı ele alıyor: Havalimanına ulaşmak ve işlemleri tamamlamak için harcanan zaman, kısa bir uçuşun avantajını azaltabiliyor. Bütünleşik bir merkezde işlemlerin hızlanması, tren ve uçağı birleştiren yolculukları da daha uygulanabilir hale getiriyor.
Uçakların avantajını koruduğu noktalar
Mesafe veya coğrafya demiryolunu daha az rekabetçi hale getirdiğinde uçak seferleri yararlı olmaya devam ediyor. Yaklaşık 800 ila 1.000 kilometreyi aşan yolculuklarda havalimanına gidiş ve dönüş de hesaba katıldığında, aktarmasız bir uçuş genellikle kapıdan kapıya daha hızlı oluyor.
Hava ulaşımı, hızlı tren bağlantısı bulunmayan yerlere de erişim sağlıyor. Bunlar arasında uzak batıdaki bazı bölgeler, dağlık eyaletler ve Hainan gibi ada noktaları bulunuyor. Ulusal sınırları aşan birçok rota da demiryolunun henüz sağlayamadığı bağlantıları sunan havacılığın güçlü olduğu bir başka alan.
Trenler çoğunlukla gündüz saatlerinde çalıştığından sabah erken veya gece geç saatlerdeki uçuşlar bazı iş seyahatleri için uygun olabilir. Bu nedenle en iyi seçenek, yalnızca uçakta ya da trende geçirilen süreye değil; varış noktasına, kalkış saatine ve yolculuğun tamamına bağlı.
Bu güçlü yönler, daha dengeli bir havayolu ağını destekliyor. Büyük jetler uzun mesafeli ana iç hatlarda ve uluslararası rotalarda hizmet vermeye devam ederken daha küçük uçaklar ağdaki boşlukları doldurabilir. Eşgüdümlü tarifeler ve tren etabını uçuşla birleştiren biletler, her yoğun koridorda mükerrer hava kapasitesi eklemeden her iki ağın da erişimini genişletebilir.
Ortak rezervasyon araçları, istasyonlarla terminaller arasında bagaj aktarımı ve hizmetler aksadığında eşgüdümlü destek, bu karma yolculukları kolaylaştırabilir. Bütünleşme, iki ulaşım türünün aynı rotalarda aynı yolcuların peşine tekrar tekrar düştüğü bir rekabete girmeden hareketliliği korumanın bir yolunu sunuyor.
Tarife ve fiyatlandırmaya daha fazla odaklanmak gerekiyor
Araştırmacılar, tren ve uçak seferlerinin nerede ve ne zaman düzenlendiğini karşılaştıran bir yöntem önerdi. Şehir çiftlerini tarifelerinin benzerliğine göre sınıflandıran planlamacılar, en yoğun dönemleri belirleyebilir ve kalkış saatlerinin nasıl eşgüdümlenebileceğini değerlendirebilir.
Her iki ulaşım türünün de sabah 07.00 ile 09.00 arasında seferlerini yoğunlaştırdığı rotalarda, havalimanı slotlarını yönetenler kalkış saatlerinin yoğun dönemin biraz öncesine veya sonrasına kaydırılmasını teşvik edebilir. Slot, belirli bir saatte havalimanında kalkış veya iniş yapmak için verilen izindir. Bu zaman aralıklarını ayarlamak, aynı yolcular için doğrudan rekabeti azaltabilir ve her seferde taşınan yolcu sayısını artırabilir.
Pekin-Şanghay hattında yapılan bir araştırma, hızlı tren seferleri başladıktan sonra farklı uçak biletleri arasındaki fiyat farkının açıldığını ortaya koydu. Havayolları fiyata duyarlı yolculara daha yüksek indirimler sunarken maliyet nedeniyle planlarını değiştirme olasılığı daha düşük olan yolcular için daha yüksek ücretleri korudu.
Demiryolu ağında yaşanan bir güvenlik olayının ardından havayolları fiyatlandırma stratejilerini değiştirince bu fark daraldı. Bu bulgu, rakip hizmetin cazibesi değiştikçe havayollarının sattıkları bilet fiyatlarının aralığını da ayarladığını gösteriyor.
Önceden bilet alma konusunda şeffaf kurallar ve tarifelerde daha az aşırı değişiklik, yolcuların seçenekleri değerlendirmesini kolaylaştırabilir. Ayrıca şirketlere, farklı fiyatlardan kaç koltuk satılacağına karar verme süreci olan gelir yönetimi için daha iyi bilgi sağlayabilir. Tarife, fiyatlandırma ve bağlantılar; yoğun bir rotanın faydalı gelir getirip getirmediğini ya da yalnızca daha düşük kâr marjıyla daha fazla yolcu taşıyıp taşımadığını etkiliyor.
Mali sınav güçlü bir yazın ötesine uzanıyor
Devlete ait en büyük üç havayolu şirketi 2025’in ilk yarısında zararlarını azalttı ancak istikrarlı kârlılığa dönemedi. İç hat kapasitesi pandemi öncesi seviyeleri aşarken uluslararası kapasite, özellikle Kuzey Amerika’ya uzananlar olmak üzere uzun mesafeli önemli rotalarda 2019 seviyesinin altında kaldı. Bu durum, daha önce iç hatlardaki fiyat baskısını dengelemeye yardımcı olan ve daha yüksek ücret ödeyen yolculara erişimi sınırladı.
Son yaz döneminde tatil amaçlı seyahatlerdeki artış, üç büyük havayoluna nadir görülen ortak bir çeyreklik kâr getirdi. Ancak Ulusal Gün tatillerinin ardından piyasa daha sakin mevsimsel düzenine döndü. İç hatlarda ortalama bilet fiyatları 700’lü yuan seviyelerine geriledi ve havayolları sefer sıklığını azalttı.
Analistler ilerleme bekliyordu ancak kısa rotalardaki fazla kapasite, iş seyahatlerinin yavaş toparlanması ve demiryolu rekabetinin, havayolu ağları yeniden dengelenene kadar birim gelirleri baskılamayı sürdüreceği uyarısında bulunuyordu. Dönem boyunca yaşanan gelişmeler şu sırayı izledi:
- 2001-2014: Araştırmalar hızlı tren ağının genişlemesini izledi; etkilenen rotalarda hava yolcusu, uçuş ve koltuk sayılarının düştüğünü ortaya koydu.
- 2023-2025: Ekonomi sınıfı bilet fiyatları 2023’e kıyasla yaklaşık yüzde 13 düştü; ardından 2025’in ilk dokuz ayında yüzde 5,7 daha geriledi.
- 2025’in ilk yarısı: Air China ve China Southern zarar açıkladı, China Eastern ise açık öngördü.
- 2025 yazı: Güçlü tatil talebi, üç büyük havayoluna nadir görülen ortak bir çeyreklik kâr getirdi.
- 2025’teki Ulusal Gün tatillerinin ardından: İç hat bilet fiyatları yeniden zayıfladı ve uçuş sıklığı azaltıldı.
- 2035: Hükümet yılda 1,5 milyar hava yolcusuna ulaşmayı hedefliyor; Embraer bu hedefi erişilebilir buluyor.
Havayollarının ele alması gereken üç pratik alan var: Her pazara uygun boyutta uçak kullanmak, demiryolunun bulunmadığı veya yavaş olduğu ikincil ve üçüncül şehirlerde büyümek, daha hızlı yer işlemleri ve daha iyi kabin bağlantısıyla yolculuğu iyileştirmek. Bu önlemler yalnızca yolcu sayısını değil, fiyatlandırma gücünü, yeni talebi ve müşteri bağlılığını hedefliyor.
Uçakların dolu olması toparlanmaya katkı sağlayabilir ancak kalıcı kârlılık, havayollarının bu koltuklardan ne kadar kazandığına ve bunları sunmanın maliyetine bağlı. Çin havayollarının en güçlü rotalarda hizmet vermeyi sürdürürken sürekli fiyat düşürmeden yolcu çekebilecekleri pazarlar bulması gerekiyor. Bunun için kullanışlı tarifeler ve uygun uçaklar belirleyici olacak.
Öne çıkanlar
- Çin’de yolcu trafiği pandemi öncesi seviyeleri aştı ancak ülkenin en büyük havayolları hâlâ zarar veya düşük kâr marjlarıyla karşı karşıya.
- İç hat uçuşlarının yüzde 65’inden fazlası ve ASK’nin yaklaşık dörtte üçü yoğun ana rotalarda toplanmış durumda.
- Araştırmalar, hızlı trenin açıldığı rotalarda hava yolcusu sayısının yaklaşık yüzde 28 düştüğünü; en güçlü etkinin 500 ila 800 kilometre arasındaki mesafelerde görüldüğünü ortaya koydu.
- Sabah 07.00 ile 09.00 arasındaki rekabet, değerli iş seyahati talebi üzerinde baskı yaratıyor.
- Yaz döneminde iç hat biletleri ortalama yaklaşık 788 yuan oldu; bu, 2019 seviyelerinin yüzde 10’dan fazla altında.
- Embraer, hızlı tren bağlantısı bulunmayan ve haftada en az üç uçuşu destekleyebilecek yaklaşık 185 iç hat şehir çifti belirledi.
- Ücretsiz temel Wi-Fi, zamanında kalkış performansındaki iyileşmeler ve check-in sürelerinin kısaltılması havayolları ile havalimanlarının aldığı önlemler arasında.
- Uzun mesafeli yolculuklar, uzak noktalar ve uluslararası bağlantılar havacılığın güçlü olduğu alanlar olmayı sürdürüyor.
- 2025’te kârlı geçen bir yaz çeyreği rahatlama sağladı; ancak daha sakin dönemlerde bilet fiyatları ve kazançlar üzerindeki baskı yeniden ortaya çıktı.