İki tedarikçiden küresel bir güç merkezine
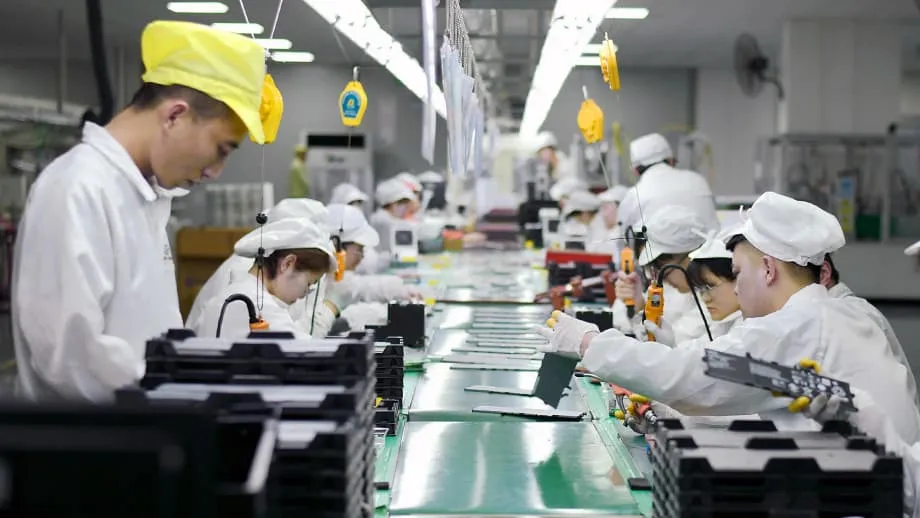
2005 yılında Çin'de elektrikli araç bataryası tedarik eden yalnızca iki üretici vardı. 14 Kasım 2025 itibarıyla ülkede dünya genelinde kullanılan lityum iyon hücrelerin dörtte üçünden fazlası üretiliyor ve küresel hücre üretim kapasitesinin beşte dördünden fazlası Çin'de bulunuyor. Ülkenin yükselişi, elektrikli otomobillerin arkasındaki maliyetleri, teknolojiyi ve tedarik zincirlerini değiştirdi.
İçindekiler
- İki tedarikçiden küresel bir güç merkezine
- Pekin elektrikli araçları neden erkenden seçti?
- Sübvansiyonlar yerli tedarikçileri nasıl öne çıkardı?
- Büyümenin arkasındaki dönüm noktaları
- Daha çok batarya üretmek maliyetleri neden düşürdü?
- Çin'in fiyat rekabetine katkı sağlayan kimya
- Şarj hızı yeni bir rekabet alanı oluyor
- Kontrol, malzemelerden bitmiş batarya paketlerine uzanıyor
- Küresel müşteriler yeni ticaret engelleriyle karşılaşıyor
- İhracat lisansları batarya üretim teknolojilerini de kapsıyor
- Arayı kapatmak neden pahalı?
- Bir sonraki batarya rekabeti ve alıcılara etkileri
- Öne Çıkanlar
Bu konum; kamu yatırımlarını, alıcılara sunulan teşvikleri ve onlarca özel şirket ile devlet bağlantılı firma arasındaki yoğun rekabeti bir araya getiren uzun soluklu bir kampanyayla oluştu. Teknolojiyi başka ülkeler icat etti ve ilk pazarlarına öncülük etti. Çin ise bu teknolojiyi daha hızlı, daha ucuza ve çok daha büyük miktarlarda üretmeyi ulusal hedef haline getirdi.
2008 Pekin Olimpiyatları, lityum iyon batarya paketleriyle çalışan şehir içi otobüsleriyle bunun erken bir kamusal gösterimine sahne oldu. Bu vitrinin arka planında hükümet programları talep oluşturuyor, fabrikalar deneyim kazanıyor ve tedarikçiler seri üretimi desteklemek için gereken sanayi ağını kuruyordu.
Bugün sektörün büyük bölümünü iki şirket tanımlıyor: Contemporary Amperex Technology Limited, kısaca CATL, ve BYD. CATL, 2017'de küresel tedarikçi sıralamasında zirveye çıktı. BYD ise batarya üretimini ve araç imalatını aynı şirket bünyesinde birleştirdi. Her iki şirket de üretim tekniklerini geliştirdi, malzeme ve ekipman tedarikçileriyle yakın ilişkiler kurdu ve laboratuvar fikirlerini ticari üretime hızla aktarmayı öğrendi.
Ortaya çıkan avantaj, tek bir batarya tasarımının ötesine geçiyor. Çin, hızla büyüyebilen, tutarlı kaliteyi koruyabilen ve maliyetleri her yıl düşürebilen bir üretim sistemine sahip. Ülkenin liderliği; politikalara, üretim deneyimine, teknik tercihlere ve tedarik zincirinin önemli aşamalarındaki kontrolüne dayanıyor.
Pekin elektrikli araçları neden erkenden seçti?
Çinli politika yapıcılar, içten yanmalı motorlu araç üreticilerine yetişmeye çalışmak yerine doğrudan bataryalı elektrikli otomobillere yönelmenin daha iyi bir fırsat sunduğu sonucuna 2001 gibi erken bir tarihte vardı. Ulusal planlara yeni enerji araçları ve şarj edilebilir bataryalar dahil edilerek sektöre ülkenin kalkınma stratejisinde yer verildi.
Küresel mali krizden sonra teşvik harcamaları ve belediye projeleri, toplu taşıma ve taksileri kapsayan denemeleri hızlandırdı. On Şehir, Bin Araç programı önemli kent kümelerinde talep oluşmasına yardımcı oldu. Yerel yönetimler, otobüsleri ve diğer araç filolarını elektrikliye geçirmek için BYD gibi şirketlerle de çalıştı.
Tüketici sübvansiyonları ve vergi indirimleri 2009'da başladı ve on yılı aşkın süre devam etti. Kamu kaynakları şarj ağlarını desteklerken büyük şehirler, elektrikli otomobil alıcılarının araç tescil plakası edinmesini kolaylaştırdı. Benzinli araç alanlar ise plakalar için uzun süre beklemek zorunda kalabiliyordu; bu da elektrikli modellere ek bir pratik avantaj sağladı.
Bu politikalar, düzenli bir sipariş akışı oluşturdu. Üreticiler, alımları kamu harcamalarıyla desteklenen müşterilere satış yaparken fabrikalar kurabiliyor, çalışanları eğitebiliyor ve süreçlerini iyileştirebiliyordu. Otobüs ve iş araçlarına yönelik kamu talebi, özel otomobil satışlarının yanı sıra başka bir iş kaynağı sağladı.
Tesla daha sonra ABD dışındaki ilk fabrikası için Şanghay'ı seçti. Fabrika önemli bir ihracat merkezi ve batarya paketi üreticileri ile parça şirketlerinin de aralarında bulunduğu tedarikçiler için bir eğitim alanı haline geldi. Bu rol, Çin politikalarının daha önce kurulmasına yardımcı olduğu sanayi tabanını genişletti.
Sübvansiyonlar yerli tedarikçileri nasıl öne çıkardı?
Pekin, otomobil üreticilerini Çin bataryalarına yönlendirmek için sübvansiyonlardan yararlanma koşullarını da kullandı. 2015'te getirilen ve 2016'da sıkılaştırılan kurallar, onay almamış yabancı markaların bataryalarını kullanan araçları kapsam dışı bıraktı. Teşviklerden yararlanmak isteyen otomobil üreticileri, hücreleri yerli tedarikçilerin yer aldığı beyaz listedeki şirketlerden almak zorundaydı.
Bu düzenleme, işleri az sayıda Çinli üreticiye yöneltti ve bu şirketleri hızla büyümeye itti. Politika zamanla gevşetildi ancak yerli üreticiler, uluslararası rekabette işlerine yarayan üretim deneyimini ve maliyet avantajlarını çoktan kazanmıştı.
Geçen on yılda elektrikli araçlara ve bataryalara yönelik kamu desteği 200 milyar doları aştı. Sübvansiyonlar; sürüş menzili, enerji yoğunluğu ve güvenlik gibi teknik koşullar içeriyordu. Enerji yoğunluğu, bir bataryanın ağırlığına veya boyutuna kıyasla ne kadar enerji depolayabildiğini ifade ediyor ve aracın ne kadar yol alabileceğini belirleyen önemli etkenlerden biri.
Üretim zorunlulukları, otomobil üreticilerinin kredi kazanmak için elektrikli modeller üretip satmasını gerektiriyordu. Fabrika yatırımlarının kritik dönemde hızla genişlediği sırada yerel içerik kuralları, faydaların çoğunu Çin içinde tuttu. Bu önlemler birlikte, korunan iç pazarı küresel büyümenin dayanağına dönüştürdü.
Büyümenin arkasındaki dönüm noktaları
Çin'in batarya liderliği yirmi yılı aşkın sürede gelişti. İlk planlamayı kamuya açık gösterimler, satın alma teşvikleri, yerli tedarikçileri öne çıkaran kısıtlamalar ve dünya çapında rekabet edebilecek şirketlerin ortaya çıkışı izledi.
- 2001: Politika yapıcılar, bataryalı elektrikli araçları yerleşik içten yanmalı motor üreticilerini geride bırakmak için bir fırsat olarak belirledi; yeni enerji araçlarını ve şarj edilebilir bataryaları ulusal planlara dahil etti.
- 2005: Çin'de elektrikli araçlara batarya tedarik eden iki üretici vardı.
- 2008: Pekin Olimpiyatları sırasında lityum iyon bataryalarla çalışan otobüsler hizmet verdi.
- 2009: Tüketici sübvansiyonları ve vergi indirimleri başladı ve on yılı aşkın süre devam etti.
- 2015 ve 2016: Sübvansiyon kurallarıyla onaylanmamış yabancı markaların bataryalarını kullanan araçlara kısıtlamalar getirildi ve ardından bu kısıtlamalar sıkılaştırıldı.
- 2017: CATL, küresel batarya tedarikçisi sıralamasında zirveye çıktı.
- 2025 ortası: Çin, LFP batarya üretimi ve lityum rafinajına yönelik çeşitli temel teknolojileri kapsayan ihracat lisansı şartları getirdi.
Her aşama bir sonrakine katkı sağladı. Kamu alımları fabrikalara iş sağladı, alıcı teşvikleri pazarı büyüttü ve tedarikçi kısıtlamaları siparişleri yerli üreticilerde yoğunlaştırdı. Üretim hacminin artması da üreticilere kaliteyi iyileştirmek ve maliyetleri düşürmek için daha fazla fırsat sundu.
Daha çok batarya üretmek maliyetleri neden düşürdü?
Batarya üretiminde maliyetler, bilimsel ilerlemenin yanı sıra tekrarlanan uygulamalar sayesinde de düşüyor. Birden fazla pazardan elde edilen veriler, tedarikçinin bugüne kadarki toplam üretimi her iki katına çıktığında birim maliyetlerin yaklaşık yüzde 9 azaldığını gösteriyor. Bugüne kadarki toplam üretim, zaman içinde üretilen bataryaların toplamını ifade ediyor; dolayısıyla kazanım biriken deneyimden kaynaklanıyor.
Hızlı büyümenin yaşandığı yıllarda batarya fiyatlarındaki düşüşün tahminen yüzde 40'ı üretim sırasında öğrenmeye bağlanıyor. Bu katkı, genel sektörel ilerlemeye ya da yalnızca daha büyük ölçekte üretim yapmaya atfedilen kazanımları aştı.
Tüketici sübvansiyonları ve araç filosu alımları bu süreci güçlendirdi. Satışların artması üretimi, üretimin artması ise üreticilerin deneyimini çoğalttı. Maliyetlerin düşmesi de talebin daha da artmasına yardımcı oldu. Böylece kamu desteği, ilk satın alma teşvikinin ötesine geçerek fabrikalardaki iyileştirmelerle ilişkilendi.
Çin, bu fabrikalarda çalışacak insan kaynağına yatırım yaptı. Üniversiteler elektrokimya ve malzeme bilimi alanlarında uzmanlık dersleri geliştirdi; bugün ülkede her yıl çok sayıda batarya mühendisi ve teknisyeni yetiştiriliyor. Şirketler büyük tesislere hızla personel bulabiliyor ve deneyimli ekiplerle birden fazla vardiya çalıştırabiliyor.
Batarya üreticileriyle birlikte geniş bir tedarikçi ağı da oluştu. Bu ağda ayırıcı, elektrolit ve üretim ekipmanı imalatçıları bulunuyor. Ayırıcılar bataryanın elektrotlarını birbirinden ayrı tutarken elektrolitler iyonların hücre içinde hareket etmesini sağlıyor. Bu tedarikçilere yakın olmak geliştirme döngülerini kısalttı ve üretim verimini artırdı; başka bir deyişle, üretilen hücrelerin daha büyük bir bölümü kalite koşullarını karşıladı.
Çin'in fiyat rekabetine katkı sağlayan kimya
Çinli üreticiler, otobüslerde ve geniş kitlelere yönelik otomobillerde kullanılan lityum demir fosfat bataryalara, yaygın adıyla LFP'ye, odaklandı. Bu hücrelerde ucuz demir ve fosfat kullanılıyor; kobalta ve tedariki büyük ölçüde Çin dışında yoğunlaşan nikelin önemli bir bölümüne ihtiyaç duyulmuyor. Ayrıca güvenlik performansları da güçlü.
İlk dönem LFP bataryaları, boyutlarına veya ağırlıklarına göre daha az enerji depoluyordu ve bu da araçların menzilini sınırlıyordu. Malzeme, paketleme ve üretim alanındaki iyileştirmeler, maliyet avantajını korurken performansı artırdı. Bu bileşim, ağırlıklı olarak üst segment müşterilere değil, geniş kitlelere hitap edecek şekilde tasarlanan araçlara uygundu.
Nikel manganez kobalt bataryalar, yani NMC'ler, çok sayıda lüks araca ve daha uzun menzil sunan modele güç vermeye devam ediyor. Japon ve Güney Koreli üreticiler bu kimyada güçlü ürün portföyleri geliştirdi. Ancak yüksek satış hacmi hedefleyen üreticiler için LFP varsayılan tercih haline geldi.
BYD'nin bıçak biçimli hücresi, paketleme sorununu çözmeye yardımcı oldu. Tasarım, büyük hücrelerin batarya paketine sıkıca yerleştirilmesini sağlayarak yerden ve ağırlıktan tasarruf ediyor. Başka yeniliklerle, hücreler pakete yerleştirilmeden önce bir araya getirilen daha küçük hücre grupları olan ara modüller de ortadan kaldırıldı.
Üreticiler, hücreden pakete ve hücreden şasiye tasarımlar geliştirdi; bu tasarımlarda hücreler doğrudan araç yapısına yerleştiriliyor. Parçaların ortadan kaldırılması montajı kolaylaştırıp maliyetleri düşürüyor. Bu tasarımlar ayrıca otomobil üreticilerinin bataryanın kapladığı alanı daha verimli kullanmasına olanak tanıyor.
Şarj hızı yeni bir rekabet alanı oluyor
CATL ve rakipleri, batarya ömründen ödün vermeden şarj sürelerini kısaltmak için de yarışıyor. CATL'nin Shenxing bataryasının en yeni nesli, yüksek güçlü bir şarj cihazına bağlandığında birkaç dakika içinde yüzlerce kilometrelik sürüş menzili ekleyebildiğini öne sürüyor. Rakipler de benzer ilerlemeler kaydettiklerini bildiriyor.
İyileştirmeler anot malzemelerini, elektrolit bileşimlerini ve ısı yönetimini kapsıyor. Anot, hücrenin elektrotlarından biri; ısı yönetimi ise kullanım ve şarj sırasında sıcaklığın kontrol edilmesini sağlıyor. Bu değişiklikler birlikte LFP bataryaları daha çok yönlü hale getiriyor; soğuk iklimlerde de kullanılmalarını kolaylaştırıyor.
Çinli üreticiler, üretim yöntemleri ve yeni tasarımları pazara sunma hızı bakımından Batılı rakipleriyle aralarındaki farkı açtı. Kimya, paketleme ve fabrika yönetimi birlikte işliyor: Umut vadeden bir hücre tasarımı, ancak bir şirket bunu yüksek hacimlerde güvenilir biçimde üretebildiğinde ticari olarak değer kazanıyor.
Kontrol, malzemelerden bitmiş batarya paketlerine uzanıyor
Çin'in konumu, bataryaların içinde kullanılan malzemelerin üretim aşamalarına kadar uzanıyor. Birçok tahmine göre bataryalara giren lityumun yaklaşık onda yedisini işliyor ve anotlarda kullanılan grafitin işleme kapasitesinin onda dokuzundan fazlasına sahip. LFP üretim kapasitesinde de ezici bir payı bulunuyor.
Küresel hücre üretim kapasitesinin beşte dördünden fazlası Çin'de bulunuyor. Ham minerallerin çıkarılmasının büyük bölümü yurt dışında gerçekleşse de Çinli şirketler, maden çıkarımından rafinaja, parça üretimine ve nihai batarya paketi montajına kadar uzanan bağlantıları finanse edip işletiyor.
Bu ağ, hızlı üretimi ve maliyetlerin sıkı kontrolünü destekliyor. Önde gelen fabrikalar bir hücreyi yaklaşık bir saniyede üretebiliyor ve bir batarya paketini dakikalar içinde monte edebiliyor. Fabrikaların yüksek kapasite kullanımı, sabit giderleri büyük bir üretim hacmine yayarak her bataryaya düşen gider payını azaltıyor.
BYD; madenleri, malzemeleri, hücreleri ve araçları tek bir şirket çatısı altında birleştiriyor. CATL ise yerli markalara ve uluslararası otomobil üreticilerine tedarik sağlıyor. Dikey entegrasyon olarak bilinen ve üretimin birkaç aşamasının aynı mülkiyet altında birleştirilmesini ifade eden bu yaklaşım, nakliye maliyetlerini ve gecikmeleri azaltabiliyor.
Aynı sanayi erişimi, talep değiştiğinde şirketlere esneklik de sağlıyor. Üreticiler, araçlar için bataryalar ile elektriği depolamak üzere sabit bir yerde tutulan bataryalar arasında üretimi kaydırabiliyor. Bu esneklik, otomotiv talebindeki dalgalanmalara yanıt vermelerine yardımcı oluyor.
Küresel müşteriler yeni ticaret engelleriyle karşılaşıyor
Çinli batarya üreticileri artık dünyanın dört bir yanındaki büyük otomobil üreticilerine tedarik sağlıyor veya onlarla ortaklık kuruyor. CATL paketleri Tesla, BMW, Mercedes Benz ve Volkswagen modellerinde, ayrıca çok sayıda Çinli markanın araçlarında kullanılıyor. BYD ise ağırlıklı olarak kendi araçlarına tedarik sağlarken başka üreticilere hizmet veren batarya işini de büyütüyor.
Çinli elektrikli otomobillerin ihracatı, iç pazardaki rekabetin fiyatlar üzerindeki baskısı arttıkça hızla yükseldi. Avrupa'nın payı büyürken, pazarının görece açık kalması Birleşik Krallık'ı önemli bir giriş noktası haline getirdi.
ABD bataryalara, malzemelere ve bazı araçlara yönelik gümrük vergilerini artırdı. Ayrıca vergi kredisine uygun araçlardaki Çin menşeli içerikleri sınırlayan kurallar getirdi. Avrupa Birliği ise sübvansiyonlar nedeniyle ticari önlemler aldı ve Çinli şirketleri Avrupalı müşterilere hizmet vermek için bölgede fabrika kurmaya teşvik etti.
Çinli üreticiler riski azaltmak, yerel kurallara uymak ve müşterilere yaklaşmak için Avrupa'nın çeşitli ülkelerinde fabrikalara yatırım yapıyor. Çin dışındaki otomobil üreticileri de malzeme kaynaklarını çeşitlendirmeye ve metalleri geri dönüştürme çalışmalarını artırmaya yöneliyor.
Ticari önlemler, şirketlerin fabrikalarını nerede kurduğunu ve ortaklıklarını nasıl düzenlediğini değiştiriyor. Artık bataryanın fiyatının yanı sıra malzemelerinin nereden geldiği, nerede üretildiği ve bataryayı kullanan aracın mali teşviklere uygun olup olmadığı da gündemde.
İhracat lisansları batarya üretim teknolojilerini de kapsıyor
Pekin, 2025 ortasında LFP batarya üretimi ve lityum rafinajına yönelik çeşitli temel teknolojileri kapsayan yeni ihracat lisansı kuralları getirdi. Bu teknolojilerin yurt dışına aktarılması artık hükümet onayı gerektiriyor. Bu adım, nadir toprak elementli mıknatısları kapsayan daha önceki kısıtlamaların ardından geldi.
Lisans şartları, Çin ekipmanı veya üretim süreçlerini kullanmayı planlayan yabancı projeler için belirsizliği artırıyor. Çinli tasarım uzmanlığından yararlanarak LFP bataryaları üretmesi planlanan Ford'un Michigan fabrikası, yeni soru işaretleriyle karşı karşıya olan öne çıkan örneklerden biri.
Karşılaşılan güçlük, bitmiş hücre satın almanın ötesine uzanıyor. Yurt dışındaki bir fabrikanın, büyük ölçekli üretimi mümkün kılan tasarımlara, ekipmanlara ve süreçlere de erişmesi gerekebilir. Bu nedenle teknoloji aktarımlarına yönelik hükümet onayı, yatırım kararlarında bir başka etken haline geldi.
Arayı kapatmak neden pahalı?
ABD, Avrupa, Japonya ve Güney Kore yerel batarya kapasitesine yatırım yapıyor. Ancak yakın vadede bu bölgelerdeki üretimin büyük bölümü hâlâ Asya ekipmanına, malzemelerine ve mühendislik birikimine bağlı. Mevcut lityum iyon teknolojilerinde Çin'in konumuna yetişmek, çok büyük ve uzun süreli harcamalar gerektirir.
Çin'in maliyet tabanını, yakın tedarikçilerini ve birikmiş üretim deneyimini kısa sürede taklit etmek zor. Fabrika kurmak yalnızca bir adım. Verimli çalıştırmak, kaliteyi korumak ve rekabetçi fiyatlı girdiler sağlamak ise devam eden işler.
Üst segment otomobiller için nikel oranı yüksek hücrelere odaklanan Güney Koreli üreticiler, geniş kitlelere yönelik modellere LFP üretimini de ekliyor. Ancak Çin fabrikaları üretim verimliliği, ölçek ve malzeme maliyetlerinde avantajını koruyor. Çin dışında Güney Koreli şirketlerin işlettiği fabrikalar da elektrikli araç satışlarının yavaşladığı dönemlerde düşük kapasite kullanımıyla mücadele etti.
Batılı otomobil üreticileri batarya uzmanlarıyla ortak girişimler kuruyor, batarya montajını otomobil fabrikalarının yakınına taşıyor ve lityum ile nikel için uzun yıllar geçerli sözleşmeler imzalıyor. Bu önlemler arayı kapatabilir; ancak Çinli üreticiler biriken deneyimlerinden kaynaklanan önemli bir avantaja sahip.
Bir sonraki batarya rekabeti ve alıcılara etkileri
Yeni kimyalar rakiplere yeni bir fırsat sunabilir. Lityum metal anot kullanan katı hal tasarımları, kilogram başına daha fazla enerji, daha yüksek güvenlik ve hızlı şarj vaat ediyor. Sodyum iyon bataryalar ise daha ucuz depolama ve kıt minerallere daha az bağımlılık olanağı sunuyor.
Çinli, Amerikalı, Avrupalı ve Japon şirketlerin çalışan prototipleri ve küçük üretim hatları var. Ancak üretimi büyütmek zor; çünkü yeni kimyalar çoğu zaman farklı malzemeler, yeni üretim ekipmanları ve gözden geçirilmiş güvenlik prosedürleri gerektiriyor. Bu değişiklikler maliyetleri artırıyor ve güvenilir seri üretime ulaşmak için gereken çalışmaları uzatıyor.
Araştırma desteği, pilot ve tanıtım tesislerine sağlanan finansman ve ilk ticari üretim hatlarına yönelik teşvikler, laboratuvar çalışmalarının fabrikalara taşınmasına yardımcı olabilir. Şebeke depolama, otobüsler veya savunma sistemleri için yapılan kamu alımları ilk talebi sağlayabilir. Çok sayıda analist, bu önlemleri yerleşik lityum iyon teknolojilerinde Çin'in fabrika yatırımlarını taklit etme çabalarına tercih ediyor.
Çin de bu gelişmekte olan teknolojilerde rekabet edecek. Bilimsel bir fikri hızla güvenilir üretime dönüştürmek bu rekabette önemini koruyacak.
Tüketiciler, özellikle LFP kullanan araçlarda, birçok pazarda batarya fiyatlarının düştüğünü ve elektrikli otomobillerin daha uygun fiyatlı hale geldiğini şimdiden görüyor. Güvenlik iyileşti, şarj hızlandı; modülleri ortadan kaldıran veya hücreleri aracın tabanına entegre eden paket tasarımları da iç mekânda yer açabiliyor.
Daha fazla marka artık Çin bataryalarını kullanırken yeni araç üreticileri, yerleşik otomobil üreticilerini maliyetleri düşürmeye ve daha hızlı hareket etmeye zorluyor. Birçok şirket, hücreden pakete veya hücreden gövdeye yerleşim düzenlerini temel alan araç platformları tasarlıyor; fiyat şoklarına maruz kalmayı azaltmak için malzeme tedarikçileri ve geri dönüşüm şirketleriyle daha yakın ilişkiler kuruyor; tedarik sağlamak ve fikrî mülkiyetini korumak amacıyla batarya şirketlerini satın alıyor veya bu şirketlere yatırım yapıyor.
Sürücüler daha düşük fiyatlarla daha fazla seçenek bulabilecek; ancak seçeneklerin bulunabilirliği bölgeye göre değişecek. Ticaret kuralları, ihracat kontrolleri ve sanayi politikaları, hangi şirketlerin iş birliği yapacağını ve hangi araçların belirli pazarlara ulaşacağını etkileyecek.
Öne Çıkanlar
- Çin, dünya genelindeki lityum iyon hücrelerin dörtte üçünden fazlasını üretiyor ve küresel hücre üretim kapasitesinin beşte dördünden fazlasına sahip.
- Ulusal planlama, sübvansiyonlar, filo alımları ve tedarikçilere yönelik geçici kısıtlamalar ülkenin yerli batarya sektörünün gelişmesine yardımcı oldu.
- Toplam üretimin her iki katına çıkması birim maliyetleri yaklaşık yüzde 9 düşürüyor; batarya fiyatlarındaki gerilemenin tahminen yüzde 40'ı üretim sırasında öğrenmeye bağlanıyor.
- LFP kimyası, BYD'nin bıçak biçimli hücreleri ve daha basit paket tasarımları maliyetleri düşürüp performansı artırmaya yardımcı oldu.
- Çin, bataryalarda kullanılan lityumun yaklaşık onda yedisini işliyor ve anotlarda kullanılan grafitin işleme kapasitesinin onda dokuzundan fazlasına sahip.
- Gümrük vergileri, yerel fabrika yatırımları ve ihracat lisansları uluslararası büyümeyi yeniden şekillendirirken CATL ve BYD başlıca tedarikçiler haline geldi.
- Rakipler, tüketiciler daha ucuz bataryalardan ve daha hızlı şarjdan yararlanırken hem mevcut lityum iyon üretimine hem de yeni kimyalara yatırım yapıyor.