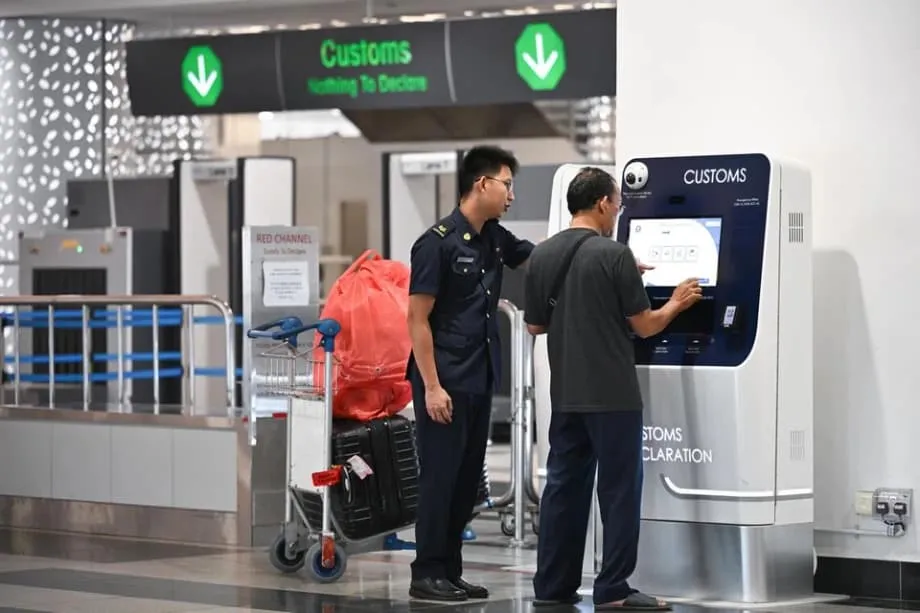
2.000 Singapur dolarlık bir tatil alışverişi, 135 Singapur doları GST anlamına gelebilir
Yurt dışında bir hafta geçirdikten sonra 2.000 Singapur dolarına aldığı bir çantayla Singapur’a dönen bir yolcu, çantayı tatil sırasında kullanmış olsa bile 135 Singapur doları Mal ve Hizmet Vergisi (GST) öder. Hesaplama basittir: 500 Singapur dolarlık kişisel muafiyet, satın alma fiyatından düşülür; kalan 1.500 Singapur dolarına Singapur’un yüzde 9’luk GST oranı uygulanır.
İçindekiler
- 2.000 Singapur dolarlık bir tatil alışverişi, 135 Singapur doları GST anlamına gelebilir
- Her yolcu ne kadar muafiyetten yararlanır?
- Hangi alışverişler sınıra dâhil?
- Fişler, hediyeler ve sahiplik kanıtı
- GST tutarı nasıl hesaplanır?
- Alkollü içkiler ve tütün için ayrı kurallar geçerli
- Varıştan önce beyan edin veya Kırmızı Kanal’ı kullanın
- Ürünler beyan edilmezse ne olur?
- Eve gönderilen alışverişler farklı kurallara tabidir
- Önemli Noktalar
31 Ekim 2025 itibarıyla muafiyet tutarı, yolcunun Singapur dışında ne kadar kaldığına bağlıdır. En az 48 saat yurt dışında kalan uygun yolcular 500 Singapur doları muafiyetten yararlanır. 48 saatten kısa süreyle yurt dışında kalanlara 100 Singapur doları muafiyet tanınır. GST, yalnızca kapsama giren kişisel eşyaların bu sınırı aşan değeri üzerinden alınır.
Singapur vatandaşları, daimi oturum sahipleri ve turistler bu kurallara tabidir; ancak bazı izin sahipleri ve ulaştırma personeli kişisel muafiyetten yararlanamaz. Yeni satın alınan ürünler, hediyelik eşyalar, hediyeler ve kişisel tüketim için alınan yiyecekler muafiyet hesabına dâhildir. İş veya ticari amaçla getirilen ürünler bu kapsama girmez.
Singapur hükümetinin Factually adlı bilgilendirme sitesi, bunun nedenini yurt dışı alışverişlerine ilişkin açıklamasında anlatıyor. GST’yi, mal veya hizmetlerin tüketildiği yere uygulanan bir vergi olarak tanımlıyor:
GST, Singapur’da tüketilen mal veya hizmetlerden alınan bir vergidir.
Yurt dışı alışverişinden eve getirilen ürünler Singapur’da tüketildiği için bu ilke kapsamında değerlendirilir. Yolculara tanınan muafiyet sınırlı bir kolaylık sağlarken yurt dışı alışverişlerinin yerel satın alımlarla aynı vergi uygulamasına tabi olmasını sağlar. Yurt dışında ödenen satış vergisi veya katma değer vergisi (VAT), Singapur GST’si ödeme yükümlülüğünü ortadan kaldırmaz.
Her yolcu ne kadar muafiyetten yararlanır?
Singapur Gümrük İdaresi, muafiyet tutarlarını GST muafiyeti rehberinde açıklıyor. Muafiyet, uygun koşulları sağlayan her yolcuya tanınır ve yolcunun varıştan önce Singapur dışında geçirdiği süreye göre belirlenir. Dikkate alınan tutar, tek tek satın alımların fiyatı değil, kişinin beraberinde getirdiği kapsama giren tüm ürünlerin toplam değeridir.
Altı gün yurt dışında kalan ve 800 Singapur doları değerinde kişisel eşya getiren bir yolcu, 500 Singapur doları muafiyetten yararlanır. Kalan 300 Singapur doları üzerinden 27 Singapur doları GST öder. 36 saat yurt dışında kalan ve 1.200 Singapur doları değerinde eşya getiren yolcu ise yalnızca 100 Singapur doları muafiyetten yararlanır; vergilendirilebilir tutar 1.100 Singapur doları, GST ise 99 Singapur doları olur.
İki muafiyet arasındaki fark 400 Singapur dolarıdır: en az 48 saatlik yurt dışı kalış için 500 Singapur doları, daha kısa seyahatler içinse 100 Singapur doları. Bu nedenle, özellikle sınır ötesine yapılan kısa ziyaretlerde, alışveriş bütçesini hesaplarken seyahatin süresini de dikkate almak gerekir.
Tek bir ürün, sınıra sığdırmak amacıyla parçalara bölünemez. 2.000 Singapur doları tutarındaki bir çanta, yolcunun vergilendirilebilir toplamı hesaplanırken tek bir satın alım olarak kalır. Muafiyet GST’ye tabi tutarı azaltır; her çanta, saat, hediyelik eşya veya yiyecek alışverişi için ayrı bir muafiyet sağlamaz.
Çalışma izni, iş izni, öğrenci izni, bakmakla yükümlü olunan kişi izni ve uzun süreli oturum izni sahipleri ile ulaştırma personeli kişisel GST muafiyetinden yararlanamaz. Bu gruplardaki yolcular, vergilendirilebilir ürünleri beyan etmeli ve 500 ya da 100 Singapur dolarlık muafiyeti düşmeden GST ödemelidir.
Ticari ürünler, kim tarafından taşındığına bakılmaksızın kişisel muafiyet kapsamı dışındadır. Singapur’a satmak veya başka bir ticari amaçla ürün getiren yolcular, bunları kişisel kullanım için aldıkları alışverişlerden ayrı değerlendirmelidir. Alkollü içkiler ve tütün ürünleri de ayrı kurallara tabidir.
Hangi alışverişler sınıra dâhil?
Yeni ürünler, hediyelik eşyalar, hediyeler ve kişisel tüketim için alınan yiyeceklerin tümü yolcunun toplamına eklenir. Bu nedenle, hiçbir ürünün fiyatı muafiyet sınırını aşmasa bile birkaç küçük alışveriş vergi doğurabilir. Hesaplama, Singapur’a getirilen ürünlerin toplam değeri üzerinden yapılır.
Yurt dışında satın alınan ikinci el bir ürün de hesaba dâhildir. Değeri, o işlemde ödenen fiyattır. Daha önce başkasının kullandığı bir ürünü satın almak, onu yurt dışı alışverişlerine ilişkin kuralların kapsamı dışına çıkarmaz.
Hediyeler de toplam değere eklenir. Yurt dışındaki bir arkadaşından hediye alan yolcunun bu ürün için ödeme yapmamış olması, ürünün bir değeri olduğu gerçeğini değiştirmez. Fiş yoksa Singapur Gümrük İdaresi bu değeri, açık piyasadaki aynı veya benzer ürünleri esas alarak belirler.
Seyahat sırasında alınan bir çanta, saat veya ceket, yolcu onu giyip kullanmış olsa bile bu hesaplamada yurt dışında satın alınmış yeni bir üründür. Bir hafta yurt dışında kullanılan 2.000 Singapur dolarlık çanta, 500 Singapur doları muafiyet düşüldükten sonra yine 135 Singapur doları GST doğurur. Kontrollerden kaçınmak için etiketleri veya ambalajı çıkarmak, görevlilerin ürünün değerini belirlemesine engel olmaz.
Singapur’da yola çıkmadan önce gümrüksüz satış mağazalarından alınan ürünler de seyahat dönüşünde getirildiklerinde GST muafiyeti hesabına dâhildir. Nereden satın alındıkları, dönüşte beyana dâhil edilmeleri gerektiği gerçeğini değiştirmez.
Singapur’dan ayrılmadan önce zaten sahip olunan kişisel eşyalar farklı değerlendirilir. Yolcu daha önceden sahip olduğunu kanıtlayabilirse bunlar yurt dışı alışverişleri toplamına dâhil edilmez. Bu nedenle evden alınıp geri getirilen bir kamera ile tatilde satın alınan bir kamera farklı işlem görür.
Fişler, hediyeler ve sahiplik kanıtı
Singapur Gümrük İdaresi GST’yi satın alma fiyatı üzerinden hesapladığı için fişler ve faturalar hesaplamanın temelini oluşturur. Yolcular, ödeme kanıtlarıyla birlikte hem basılı hem de dijital kayıtları saklamalıdır. Satıcılardan gelen e-postalar, çevrim içi sipariş onayları ve fotoğraflar da yardımcı olabilir.
Fişin kayıp olması, ürünün vergilendirilebilir değerini ortadan kaldırmaz. Gümrük İdaresi, alışverişlerin ve hediyelerin değerini açık piyasadaki aynı veya benzer ürünlerle karşılaştırarak belirleyebilir. Ödenen fiyatı gösteren bir kaydı saklamak, özellikle işlemde ödenen fiyat üzerinden değerlendirilen ikinci el ürünler için yararlıdır.
Yerel bir satın alma fişi veya garanti belgesi, çanta, kamera ya da saatin yolcunun seyahatten önce de sahibi olduğu bir eşya olduğunu göstermeye yardımcı olabilir. Singapur’da çekilmiş tarihli fotoğraflar da, zaman ve konum meta verisi içeren fotoğraflar dâhil, kanıt olarak kullanılabilir. Meta verisi, fotoğrafın ne zaman ve nerede çekildiğini kaydedebilen bilgidir.
Gümrük görevlileri, ürünün önceden yolcunun mülkiyetinde olup olmadığını her durumu ayrı ayrı değerlendirerek belirler. Açık ve anlaşılır belgeler, bir ürünün Singapur’dan çıkarıldığını mı yoksa yurt dışında mı alındığını kontrol etmek için gereken süreyi azaltır. Yolcular bu kayıtları yeni alışverişlerin fişleriyle birlikte kolayca erişilebilir bir yerde tutmalıdır.
Dijital kopyalar telefonda veya bulut depolama alanında saklanabilir. Değerli ürünler ve bunlara ait belgeler, görevlilerin hızlıca inceleyebilmesi için bagajın üst kısmına yakın ve bir arada tutulmalıdır. Varıştan önce beyan işlemi tamamlandıysa ödeme onayına da kolayca ulaşılabilmelidir.
GST tutarı nasıl hesaplanır?
Hesaplama, kapsama giren kişisel ürünler için ödenen toplam tutarın Singapur doları cinsinden belirlenmesiyle başlar. Uygulanabilir kişisel muafiyeti düşürün; ardından muafiyet sınırını aşan tutarı yüzde 9 ile çarpın. Muafiyetten yararlanamayan yolcular, vergilendirilebilir ürünleri bu tutarı düşmeden beyan etmelidir.
Yabancı para birimiyle yapılan alışverişler, Singapur Para Otoritesinin yayımladığı kurları izleyen yetkili makamların kullandığı döviz kurları üzerinden Singapur dolarına çevrilmelidir. Orijinal faturayı saklamak, para birimini ve satın alma tutarını belirlemeyi kolaylaştırır.
- Yurt dışında altı gün, kişisel eşyaların değeri 800 Singapur doları: 500 Singapur doları muafiyet düşülür, vergilendirilebilir tutar 300 Singapur doları kalır. GST 27 Singapur dolarıdır.
- Yurt dışında 36 saat, kişisel eşyaların değeri 1.200 Singapur doları: 100 Singapur doları muafiyet düşülür, vergilendirilebilir tutar 1.100 Singapur doları kalır. GST 99 Singapur dolarıdır.
- Yurt dışında bir hafta, çanta fiyatı 2.000 Singapur doları: 500 Singapur doları muafiyet düşülür, vergilendirilebilir tutar 1.500 Singapur doları kalır. Çanta seyahat sırasında kullanılmış olsa bile GST 135 Singapur dolarıdır.
Mağazada ödenen yabancı KDV veya satış vergisi, Singapur GST’si ödeme yükümlülüğünü ortadan kaldırmaz. Yurt dışında KDV iadesi alınması da Singapur’daki yükümlülüğü değiştirmez; çünkü ürünler Singapur’da tüketilecektir.
Yolcular dönüşten önce alışverişlerinin toplamını hesaplayıp beklenen vergi için para ayırabilir. İçki, tütün ve ticari ürünler, olağan kişisel muafiyet bunları kapsamadığı için ayrıca değerlendirilmelidir.
Alkollü içkiler ve tütün için ayrı kurallar geçerli
Alkollü içkiler ve tüm tütün ürünleri, genel alışverişlerde uygulanan kişisel GST muafiyetinin dışındadır. Alkollü içkiler, yolcu, seyahat ve kullanım amacıyla ilgili koşullara bağlı olarak ayrı bir gümrüksüz satış muafiyetinden yararlanabilir.
Bu muafiyetten yararlanmak isteyen yolcu en az 18 yaşında olmalı, Singapur dışında en az 48 saat geçirmiş olmalı ve Malezya’dan geliyor olmamalıdır. Alkollü içkiler kişisel kullanım için olmalıdır. Muafiyetler satış veya hediye amacıyla kullanılamaz; uygunluk durumu varışta kontrol edilir.
İzin verilen yaygın kombinasyonlar arasında en fazla iki litre şarap, bir litre sert içki ile bir litre şarap veya en fazla iki litre bira bulunur. Yolcular, alkollü içkileri 500 ya da 100 Singapur dolarlık alışveriş muafiyetinin parçası saymak yerine geçerli kombinasyonu ve uygunluk koşullarını kontrol etmelidir.
Tütün ve sigaralar için gümrüksüz satış muafiyeti yoktur; bunlar her zaman gümrük vergisine ve GST’ye tabidir. Gümrük vergisi GST’den ayrı bir ücret olduğundan bu ürünlere ilişkin kuralları bilmek, olağan kişisel alışverişler için yapılan hesaplamanın ötesinde önem taşır.
Muafiyet sınırını aşan alkollü içkiler de beyan edilmelidir. Yolcular, beyan gerektiren diğer ürünlerde olduğu gibi fişlerini saklamalı ve kontrol için ürünleri göstermeye hazır olmalıdır.
Varıştan önce beyan edin veya Kırmızı Kanal’ı kullanın
Yolcular, Customs@SG web uygulaması üzerinden varıştan en fazla üç gün önce beyan verip ödeme yapabilir. Yurt dışındaki tüm alışverişler tek bir başvuruda beyan edilmelidir. Kontrol noktasına ulaşmadan işlemi tamamlamak, beyan ve ödeme makbuzunu hazır bulundurmayı sağlar.
Ödeme onaylandıktan sonra yolcu varışta Yeşil Kanal’dan çıkabilir ve istenmesi hâlinde dijital makbuzu gösterebilir. Ödeme onayını satın alma faturalarıyla birlikte bulundurmak, doğrulama işlemini hızlandırır.
Önceden beyanda bulunmamış yolcu, kontrol noktasında Kırmızı Kanal’a veya Vergi Ödeme Ofisi’ne başvurarak beyan verebilir ve ödemesini orada yapabilir. Fişler, faturalar ve ürünlerin kendisi görevlilerin inceleyebilmesi için erişilebilir olmalıdır.
Singapur Gelir İdaresi (IRAS) da ülkeye ürün getiren yolcular için bilgilendirme yayımlıyor. Gümrük İdaresi ve Factually sayfalarıyla birlikte bu kaynaklar, seyahat öncesinde başvurulabilecek resmî bilgiler sunuyor.
Bir ürünün nasıl değerlendirileceğinden emin olmayan yolcular Kırmızı Kanal’a veya Vergi Ödeme Ofisi’ne başvurup bilgi almalıdır. Doğru beyanda bulunmak, vergilendirilebilir ürünleri beyan etmeden ülkeye giriş riskini önler ve eksik kayıtlardan kaynaklanabilecek gecikmeleri azaltır.
Ürünler beyan edilmezse ne olur?
Vergilendirilebilir ürünleri beyan etmemek veya yanlış beyanda bulunmak, ödenmesi gereken GST’nin 20 katına kadar, en az 50 Singapur doları tutarında ceza ödenmesine yol açabilir. Bu ceza, suçun mahkemeye taşınmadan çözüme kavuşturulması için ödenen bir tutardır.
Gümrük Kanunu ve GST Kanunu kapsamındaki ciddi suçlar mahkeme cezasıyla sonuçlanabilir. Bunlar arasında 10.000 Singapur dolarına veya ödenmesi gereken vergi tutarına (hangisi daha yüksekse) kadar para cezası, 12 aya kadar hapis veya her ikisi bulunur.
GST’yi hileli biçimde kaçırmak, kaçırılan vergi tutarının 20 katına kadar para cezası, iki yıla kadar hapis veya her ikisiyle sonuçlanabilir. Dolayısıyla olası maliyet, varışta ödenmesi gereken GST tutarının çok üzerine çıkabilir.
Singapur Gümrük İdaresi ve IRAS, 2019’da ortak bir basın açıklamasıyla yolculara yükümlülüklerini hatırlattı. İki kurum, eksiksiz ve doğru beyandan ürünleri taşıyan kişinin sorumlu olduğunu belirtti:
Yolcular, yanlarında bulunan gümrük vergisine ve vergiye tabi ürünleri doğru ve eksiksiz biçimde beyan etmekle sorumludur. Beyanda bulunmamak veya yanlış beyanda bulunmak, Gümrük Kanunu ve GST Kanunu kapsamında suç teşkil eder.
Görevliler kara, hava ve deniz sınır kapılarında seçmeli kontroller yapar. Denetimlerde sıkça muafiyet sınırını aşan lüks ürünler, koleksiyon ürünleri ve alkollü içkiler tespit edilir. Fişleri saklamak ve erken beyanda bulunmak hem sınır kapısındaki gecikmeleri hem de yüksek cezaları önlemeye yardımcı olur.
Eve gönderilen alışverişler farklı kurallara tabidir
Singapur’a ithal edilen ürünler, yolcuların bunları kendileri taşıması ya da ürünlerin hava yoluyla veya postayla gelmesi fark etmeksizin GST’ye tabidir. Burada açıklanan kişisel muafiyet, seyahat sırasında Singapur’a getirilen ürünler için geçerlidir; kargo veya teslimat yoluyla ithal edilen ürünler için değil.
Düşük değerli ürünler rejimi uyarınca, değerleri görece düşük olsa bile yurt dışındaki satıcılardan yapılan birçok alışveriş GST’ye tabidir. Teslimatla ürün getirtmeyi planlayan yolcular, valizler için geçerli muafiyeti gönderiye uygulamak yerine sipariş kayıtlarını ve ödeme sırasında alınan GST bilgilerini saklamalıdır.
Hazırlıklı bir dönüş yolculuğu için alışverişlerin eksiksiz bir listesi, kolay erişilebilir fişler ve ilgili muafiyetlerin kontrol edilmiş olması gerekir. Hediyeler ve ikinci el ürünler listeye eklenmeli, yolculuk öncesinde sahip olunan eşyalara ait belgeler ayrı tutulmalıdır. Alkollü içkiler ve tütün ürünleri için ayrıca kontrol yapılmalıdır.
Muafiyet tutarını aşacağını düşünen yolcular varıştan önce Customs@SG’yi kullanabilir, ödeme makbuzunu saklayabilir ve incelenmesi gereken ürünleri kolay erişilebilir biçimde paketleyebilir. Yardıma ihtiyaç duyanlar kontrol noktasında beyanda bulunabilir. Her iki durumda da temel gereklilik aynıdır: Singapur’a getirilen vergilendirilebilir ürünleri doğru biçimde beyan etmek.
Önemli Noktalar
- Singapur GST’si, uygun kişisel eşyaların yolcuya tanınan muafiyeti aşan değeri üzerinden yüzde 9 oranında alınır.
- En az 48 saat yurt dışında kalan uygun yolcular 500 Singapur doları, daha kısa süreyle yurt dışında kalanlar 100 Singapur doları muafiyetten yararlanır.
- Çalışma izni, iş izni, öğrenci izni, bakmakla yükümlü olunan kişi izni ve uzun süreli oturum izni sahipleri ile ulaştırma personeli kişisel muafiyetten yararlanamaz.
- Hediyeler, hediyelik eşyalar, yiyecekler ve ikinci el ürünler toplama dâhildir. Bir ürünü yurt dışında kullanmak, onu toplamdan çıkarmaz.
- Seyahatten önce sahip olunan eşyalar, önceden sahip olunduğu kanıtlanırsa kapsam dışındadır. Fişi olmayan ürünlerin değerini Gümrük İdaresi aynı veya benzer ürünleri esas alarak belirler.
- Alkollü içkiler ve tütün, olağan kişisel GST muafiyetinin dışındadır. Alkollü içkiler koşullu ayrı gümrüksüz satış muafiyetlerine tabidir; tütün için böyle bir muafiyet yoktur.
- Yurt dışı alışverişlerinin tümünü Customs@SG üzerinden varıştan en fazla üç gün önce tek bir başvuruda beyan edin veya Kırmızı Kanal’da ya da Vergi Ödeme Ofisi’nde beyan verin.
- Beyanda bulunmamak, ödenmesi gereken GST’nin 20 katına kadar ve en az 50 Singapur doları tutarında cezaya yol açabilir. Ciddi suçlar mahkeme tarafından para ve hapis cezasıyla sonuçlanabilir.
- Yolculara tanınan kişisel muafiyet Singapur’a beraberinde getirilen ürünler için geçerlidir; kargo veya teslimatla gönderilen alışverişler için değil.