Küçük ölçekli yıllık satış, önemli bir politika değişikliğine işaret ediyor
Japonya Merkez Bankası (BOJ), on yılı aşkın süredir biriktirdiği olağanüstü teşviklerden uzaklaşma yolunda bir adım daha atarak her yıl yaklaşık 330 ila 335 milyar yen değerinde borsa yatırım fonu (ETF) ve yaklaşık 5 milyar yen değerinde Japon gayrimenkul yatırım ortaklığı (J-REIT) satmayı planlıyor. Açıklamanın ardından Japon hisseleri gün içindeki ilk kazanımlarını geri verirken yen değer kazandı.
İçindekiler
- Küçük ölçekli yıllık satış, önemli bir politika değişikliğine işaret ediyor
- Portföyde neler var?
- Hisseler geriliyor, yen yükseliyor, tahvil getirileri tepki veriyor
- BOJ piyasadaki düzensizliği önlemeyi nasıl planlıyor?
- İki üye daha yüksek faiz isterken oran yüzde 0,5'te kaldı
- Japonya bu noktaya nasıl geldi?
- Siyasi belirsizlik finansal kararların çevresini sarıyor
- Etkiler yatırımlara göre neden farklılaşabilir?
- Yatırımcıların izleyeceği işleyiş
- Özetle
20 Eylül 2025 itibarıyla karar, merkez bankasını alış maliyeti yaklaşık 37 trilyon yen olan ETF portföyünü küçültme yoluna sokuyor. Tahminlere göre portföyün piyasa değeri çok daha yüksek; yaz sonu itibarıyla yaklaşık 80 trilyon yen düzeyinde. Aradaki büyük fark, varlıkların satın alınmalarından bu yana değer kazanmasını yansıtıyor.
BOJ, kısa vadeli politika faizini yüzde 0,5'te tuttu. Para Politikası Kurulu üyeleri Hajime Takata ve Naoki Tamura faizin yüzde 0,75'e çıkarılmasını tercih etti. Bu durum, banka varlık satışlarına hazırlanırken daha fazla sıkılaştırmanın temposunun da etkin biçimde tartışıldığını gösteriyor.
Açıklama yatırımcılara iki mesaj verdi: Büyük bir resmî alıcı artık satıcıya dönüşüyor ve Japonya daha geleneksel para politikasına doğru ilerlemeyi sürdürüyor. Yıllık satışlar portföyün yanında küçük kalacak, ancak yön değişikliği, yıllarca süren merkez bankası alımlarından yararlanan hisse piyasası için yeni bir döneme işaret ediyor.
Banka, operasyonel hazırlıklar tamamlandıktan sonra satışlara başlamayı planlıyor. Başlangıç tarihi veya ayrıntılı bir aylık takvim açıklanmadı. Satışlar politika toplantılarında ayarlanabilecek; böylece yetkililer varlıkları kademeli olarak azaltırken piyasa koşullarına yanıt verebilecek.
Portföyde neler var?
ETF'ler, bir hisse senedi gibi işlem gören menkul kıymetler içinde bir hisse sepetini bir araya getirir. Bir ETF satın almak, yatırımcıya aynı anda birçok şirkete yatırım yapma olanağı verir. BOJ, yatırımcıları risk almaya teşvik etmek, varlık fiyatlarını desteklemek ve son yirmi yılın büyük bölümünde Japonya'nın para politikasını şekillendiren, fiyatların sürekli düşmesi anlamına gelen deflasyonla mücadele etmek için bu fonları biriktirdi.
Yaygın olarak J-REIT olarak adlandırılan Japon gayrimenkul yatırım ortaklıkları, gayrimenkul sahibi olan ve borsada işlem gören ortaklıklardır. BOJ, yatırımcıların gayrimenkul piyasalarındaki riskleri üstlenmek için talep ettiği ek getiriyi düşürmek amacıyla bu ortaklıkları kriz dönemindeki teşvik programı kapsamında satın aldı. Gerekli getirinin düşmesi piyasayı destekledi.
Devlet tahvillerinin, borçlunun anaparayı geri ödediği vade tarihleri vardır. ETF'lerin vadesi dolmaz. Bu nedenle BOJ'un ETF varlıkları satılana kadar bilançosunda kalır; portföyden çıkış için aktif bir satış programı gerekir.
Önerilen ETF satışları, portföyün yıllık alış maliyetinin yüzde 1'inden azına karşılık geliyor: yaklaşık 37 trilyon yenlik tutara karşılık 330 ila 335 milyar yen. Bu kıyaslama, açıklamanın piyasaları hemen hareketlendirmesine rağmen programın neden uzun yıllar sürmesinin beklendiğini açıklamaya yardımcı oluyor.
Rakamları değerlendirirken alış maliyeti ile piyasa değeri arasındaki fark da önem taşıyor. Yaklaşık 37 trilyon yen, varlıkları edinmenin maliyetini; 80 trilyen yene yakın tahmin ise yaz sonundaki piyasa fiyatlarına göre değerlerini ifade ediyor. İki rakam aynı portföyün farklı yönlerini ölçüyor.
Hisseler geriliyor, yen yükseliyor, tahvil getirileri tepki veriyor
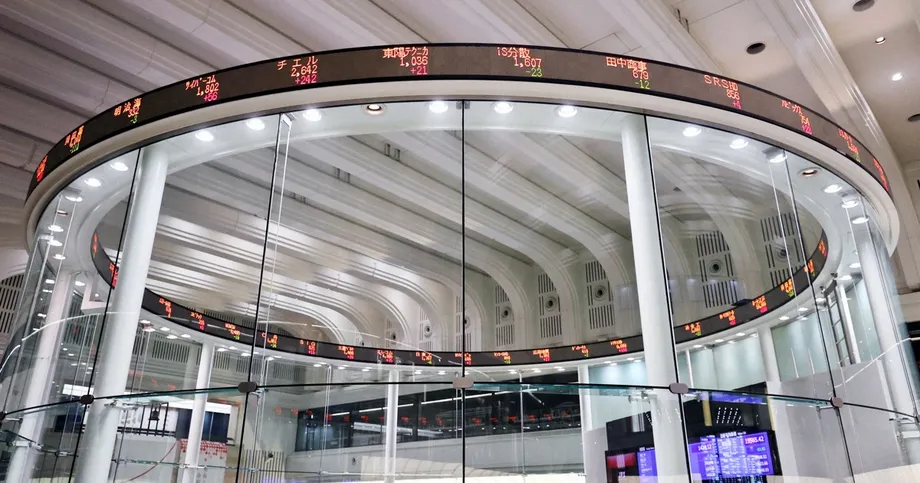
Nikkei 225, açıklamanın ardından yüzde 1'den fazla düşerek açılışta ulaştığı rekor seviyeden geriledi. Yatırımcılar, geçmişte alımlarla talebi destekleyen merkez bankasının piyasaya düzenli olarak yeni menkul kıymet arz edecek olması ihtimaline tepki verdi.
Stratejistler, BOJ'un ağırlığının yüksek olduğu bazı büyük ölçekli ve teknoloji şirketleri dâhil piyasanın belirli bölümlerinde daha fazla baskı bekliyor. Kademeli program, herhangi bir anda satılan miktarı sınırlıyor; ancak yatırımcılar gelecekteki satışları öngördüklerinde değerlemelerini hemen değiştirebiliyor.
Yatırımcıların Japonya'nın politika yönünü yeniden değerlendirmesiyle yen güçlendi. Dolar/yen kuru erken işlemlerde 147,20 seviyesine doğru geriledi, ardından piyasalar sakinleşirken bu hareketin bir bölümünü geri aldı. Dolar/yen kurunun düşmesi, bir dolar almak için daha az yen gerektiği ve Japon para biriminin güçlendiği anlamına geliyor.
Daha sıkı finansal koşullara yöneliş, cazibesi büyük ölçüde gelecekteki büyümeye bağlı olan hisseleri baskılayabilir. Güçlü yen, genellikle daha zayıf para birimini tercih eden ihracatçıları da etkileyebilir; ithalat maliyetlerindeki değişimler ise şirketlere ve hanelere yansır.
Yatırımcıların yaklaşan toplantılarda faiz artışı beklentilerini yükseltmesiyle kısa vadeli tahvil getirileri arttı. Daha uzun vadeli getiriler ise hem daha sıkı politika duruşunu hem Japonya'da ve yurt dışında büyüme görünümüne ilişkin temkinliliği yansıtarak daha sınırlı hareket etti.
Para biriminin tepkisi, Japonya'da negatif faizlerin ve tahvil getirilerine getirilen tavanların yeni finansman para birimi olarak yenin cazibesini artırdığı önceki yıllardan uzaklaşmayı da yansıtıyor. Yatırımcılar başka yatırımları finanse etmek için düşük maliyetle yen borçlanabiliyordu. Yurt içi likiditenin kademeli olarak çekilmesi ve faizlerin daha hızlı artırılma ihtimali, yen için daha fazla destek sağlıyor.
BOJ piyasadaki düzensizliği önlemeyi nasıl planlıyor?
BOJ, satışların kademeli ve öngörülebilir biçimde yapılacağı sinyalini verdi. Önerilen yıllık miktarlar, eldeki varlıklara kıyasla küçük; böylece düzeltme uzun yıllara yayılıyor ve büyük çaplı satışların alıcıları zorlaması riski azaltılıyor.
Banka, daha önceki bir dönemde bankalardan edindiği hisseleri satarken kazandığı deneyimden yararlanmayı planlıyor. Yaklaşık 20 yıl süren bu satış programında fiyat dalgalanmalarını sınırlamak için küçük ve düzenli işlemler yapıldı. ETF'lerde benzer bir yaklaşım, satışların normal günlük işlemlere daha doğal biçimde dâhil olmasını sağlayabilir.
Yetkililer, zarar yazmaktan veya piyasaları istikrarsızlaştırmaktan kaçınmak için uygun fiyatlardan satış yapmanın da önemini vurguladı. Uygulamada bu, zamanlama ve yöntemlerde esnekliğe işaret ediyor. Örneğin işlemler, talebin güçlü olduğu dönemlere yayılabilir veya gösterge hisse endeksleri üzerindeki etkiyi azaltmayı amaçlayan kurallar kullanılabilir.
Yıllık J-REIT satış hedefinin yaklaşık 5 milyar yenle çok daha düşük tutulması, gayrimenkul fonlarındaki işlem hacminin sınırlı olmasını yansıtıyor. Büyük ölçekli şirket hisseleriyle karşılaştırıldığında, daha az işlem yapılması ve alış-satış fiyatları arasındaki farkın daha geniş olması, bu menkul kıymetleri büyük bir satıcıya karşı daha hassas hâle getirebilir.
Banka, piyasalardaki stres dönemlerinde satışları durdurma, planlı toplantılarda tempoyu değiştirme veya piyasaya etkisi daha sınırlı işlem zamanlarını seçme olanağını koruyor. Açıklanan amaç, alıcı ve satıcıların piyasa fiyatlarını belirlediği fiyat oluşum sürecini aksatmamak.
İki üye daha yüksek faiz isterken oran yüzde 0,5'te kaldı
Hajime Takata ve Naoki Tamura, politika faizinin yüzde 0,5'te tutulması yerine yüzde 0,75'e çıkarılmasını destekledi. Bu tutum, fiyat istikrarı hedefine ulaşılmak üzere olduğu ve enflasyon risklerinin arttığı görüşünü yansıtıyordu.
Diğer kurul üyeleri, yıl sonuna kadar iç talep ve küresel ticarete ilişkin daha fazla veriyi incelemeyi tercih etti. Dolayısıyla faizi sabit tutma kararı, daha fazla sıkılaştırma tartışmasını kapatmaktan ziyade bir sonraki artışın ne zaman yapılacağına ilişkin tartışmayla birlikte şekilleniyor.
Çekirdek tüketici fiyatları ağustos ayına kadar olan bir yılda yüzde 2,7 arttı. Enflasyon üst üste üçüncü ay yavaşladı, ancak BOJ'un yüzde 2'lik hedefinin üzerinde kaldı. Bu tablo, politika yapıcılara enflasyondaki ılımlılığa dair kanıt sunarken yeni bir faiz artışı ihtimalini de gündemde tutuyor.
Enflasyon geçen yıla kıyasla yavaşladı ve ücret anlaşmaları pandemi öncesi döneme göre iyileşti. Ücret artışları hane gelirlerini ve harcamalarını desteklerken hizmet fiyatlarındaki artışın sürmesine de katkıda bulunabilir. Bankanın bu yurt içi gelişmeleri, dış talepteki zayıflamayla birlikte değerlendirmesi gerekiyor.
Yeni ticaret engelleri, küresel ekonomik döngüye belirsizlik katarak imalatçıları ve ihracatçıları tehdit ediyor. BOJ, büyüme ve fiyat tahminleri doğrultusunda ilerlerse yeni bir faiz artışı yapılabileceği ihtimalini açık tuttu; aynı zamanda bu riskleri de kabul etti.
Uluslararası ortam durumu daha da karmaşıklaştırıyor. ABD Merkez Bankası (Fed), yavaşlayan ekonomiyi desteklemek için yakın zamanda faiz indirdi; İngiltere Merkez Bankası ise politika faizini sabit tuttu. Önde gelen başkentler arasında Tokyo öne çıkıyor; çünkü oradaki tartışmalar hâlâ faizlerin ne kadar ve ne hızla artırılacağı, kriz döneminde biriktirilen varlıkların nasıl elden çıkarılacağı üzerine.
Japonya bu noktaya nasıl geldi?
Japonya'nın deflasyon anlayışından uzaklaşması, BOJ'un harcamaları canlandırmayı ve fiyatları yükseltmeyi amaçlayan politikaları sona erdirmeye başlamasını sağladı. Temel enflasyon 2010'lara kıyasla daha güçlü, ücretler yükseliyor ve banka daha geleneksel bir politika çerçevesi oluşturuyor.
Son gelişmeler, planlanan varlık satışlarının bu dönüşüme nasıl uyduğunu gösteriyor:
- BOJ, 2024'te negatif faizlere ve devlet tahvili getirilerini kontrol etme politikası olan getiri eğrisi kontrolüne son verdi.
- Banka, Ocak 2025'te kısa vadeli politika faizini yüzde 0,5'e yükseltti.
- Ağustos 2025'te yıllık çekirdek tüketici enflasyonu, üst üste üçüncü ay yavaşlayarak yüzde 2,7'ye geriledi; ancak yüzde 2'lik hedefin üzerinde kaldı.
- 20 Eylül 2025'e gelindiğinde BOJ, politika faizini yüzde 0,5'te tutarken ETF ve J-REIT'leri kademeli olarak satma planını açıklamıştı.
Merkez bankasının bilançosu Japonya ekonomisinin yaklaşık yüzde 125'ine ulaştı. Bu oran, büyük merkez bankaları arasında ekonomik büyüklüğe kıyasla en yüksek seviye. ETF ve J-REIT satışları, birikmiş portföyün bir bölümünü azaltıyor ve hisse piyasasının daha büyük kısmını özel yatırımcılara geri kazandırıyor.
Hisseler ve gayrimenkul ortaklıkları, BOJ'u yatırımcı duyarlılığındaki ve şirket kârlarındaki değişimlere maruz bırakıyor. Bu varlıkların fiyatları sert biçimde hareket edebilir. Varlıkların zaman içinde azaltılması, piyasa dalgalanmalarının bankanın mali tabloları üzerindeki etkisini düşürüyor ve hisse fiyatlarındaki hareketlerin para politikasını kısıtlama olasılığını azaltıyor.
Pozitif ekonomik büyüme ve hedefe yakın enflasyon, düzeltmenin zamana yayılması için daha elverişli bir ortam sağlıyor. Buna rağmen banka, uzun vadeli yön değişikliğini her bir satışın büyüklüğü ve zamanlamasına ilişkin temkinlilikle birlikte yürütüyor.
Siyasi belirsizlik finansal kararların çevresini sarıyor
Başbakanın istifasının ardından Tokyo'da başlayan liderlik yarışı, mali ve düzenleyici önceliklere ilişkin belirsizliği artırdı. Siyasi geçiş, BOJ'un önceki teşvik politikaları kapsamında biriktirdiği varlıkları azaltmaya hazırlandığı döneme denk geliyor.
ETF satışlarından elde edilecek kazançların sosyal harcamaları destekleyip desteklememesi gerektiği konusunda tartışmalar başladı. Portföyün alış maliyeti ile tahmini piyasa değeri arasındaki büyük fark, piyasa fiyatları satış programı ilerledikçe değişebilecek olsa da bu tartışmaya mali bir boyut katıyor.
Banka, piyasaların aksamasını önlemeyi ve politika bağımsızlığını korumayı vurguladı. Yaklaşımı, mali hedeflerden ziyade düzenli piyasa işleyişini merkeze alan teknik bir satış programına işaret ediyor.
Program için açıklanan işleyişe göre satış gelirleri, merkez bankasının bilançosunu küçültmek için kullanılacak ve kamu maliyesi hesaplarına doğrudan aktarılmayacak. Harcamalara ilişkin siyasi tartışma, programın bu operasyonel amacının yanında sürüyor.
Etkiler yatırımlara göre neden farklılaşabilir?
Hisse yatırımcıları, BOJ'un ETF'lerinin izlediği endekslerde yüksek ağırlığa sahip şirketlerde yoğunlaşabilecek baskıyla birlikte piyasaya düzenli menkul kıymet arzı ihtimaliyle karşı karşıya. ETF paylarının itfası, endeks ağırlıkları oranında bu fonların portföyündeki şirket hisselerinin satılmasına yol açabilir.
Kârlarını güçlü biçimde artıran veya sağlam bilançolara sahip şirketler yine alıcı çekebilir. Ancak bu düzeltme, yatırımcıların yüksek değerlemeleri kabul etmeden önce daha ikna edici kâr beklentileri aramasına yol açabilir. Etkinin her hisseye eşit biçimde yansıması değil, sektörlere göre farklılık göstermesi muhtemel.
Faizlerin yükselmesi, finans şirketlerinin fonlama maliyetleriyle elde ettikleri gelir arasındaki fark olan marjlarını artırırsa bu şirketlere yarar sağlayabilir. İhracatçılar genellikle yenin zayıf olmasını tercih eder; bu nedenle para birimindeki değer artışı onlar için farklı baskılar yaratır.
Döviz yatırımcıları Japonya ile ABD ve Avrupa'daki faiz farkını izleyecek. BOJ yeniden faiz artırırken Fed gevşemeyi sürdürürse yenin tabanı son yıllara kıyasla daha güçlü olabilir. Bunun sonucunda ortaya çıkacak kur değişiklikleri ihracatçıları ve ithalat maliyetlerini etkiler.
Tahvil yatırımcıları öncelikle gelecekteki faiz seyrine odaklanıyor. ETF satışları, BOJ'un devlet tahvili varlıklarını doğrudan azaltmıyor. Buna rağmen olağanüstü teşviklerden daha hızlı çıkılması getirileri, özellikle kısa vadeli tahvillerde, yükseltebilir.
Yatırımcılar, hisse piyasalarının daha sağlıklı işlemesine yurt içinde risk alma ve tasarruf davranışlarındaki daha geniş değişikliklerin eşlik edip etmeyeceğini de izleyecek. Nakit ve mevduat faizleri yükselirken haneler, paralarının ne kadarını mevduatta tutacaklarını ve ne kadarını yatırımlara ayıracaklarını yeniden değerlendirebilir.
Yatırımcıların izleyeceği işleyiş
ETF satışları, olağan piyasa işlem hacmine karışan küçük günlük satışlar şeklinde yapılabilir. Her fon bir şirket sepetini temsil ettiğinden, ETF paylarının satılması veya itfasının etkisi o sepetteki hisselere yansıyabilir.
Bu nedenle endekslerde ağırlığı yüksek şirketler yakından izlenecek. Hisse işlemleri yapan kuruluşlar, özellikle BOJ'un önemli ölçüde pay sahibi olduğu büyük şirketlerde beklenen satış dönemleri çevresindeki alış ve satış talebinin derinliğini takip edecek.
Yıllık hedefin yanı sıra operasyon takvimi de önem taşıyacak. Yatırımcılar başlangıç tarihi, aylık takvim ve resmî tatillerde ya da işlemlerin zayıf olduğu dönemlerde nasıl hareket edileceğine ilişkin yönlendirme bekleyecek. Satış temposunu gözden geçirme olanağı, politika yapıcılara yeni ekonomik veriler ve piyasa koşullarına yanıt verme alanı tanıyor.
Özel yatırım akımları da piyasanın programı ne ölçüde kolaylıkla karşılayacağını belirlemeye yardımcı olacak. Yatırımcılar ETF itfalarından etkilenen sektörleri, özel yatırım araçlarına giren parayı ve mevduat faizleri yükselirken hanelerin yatırım dağılımlarındaki değişimleri izleyecek.
Döviz yatırımcıları Japonya ve ABD tahvil getirilerini, enflasyon verilerini ve ücret bilgilerini takip edecek. Tahvil yatırımcıları ise bir sonraki faiz artışına ilişkin ipuçları için BOJ'un açıklamalarını inceleyecek. Takata ve Tamura'nın tercihleri de bu tartışmaya ağırlık katıyor.
Yakın vadeli değişim, portföyün tamamının hızla elden çıkarılmasından çok politika yönündeki değişiklik. BOJ, vadesi dolmayan varlıkları satmaya hazırlanırken satış temposunu ayarlama esnekliğini koruyor ve ekonominin daha yüksek faizleri kaldırıp kaldıramayacağını değerlendirmeyi sürdürüyor.
Özetle
- BOJ, hazırlıklar tamamlandıktan sonra her yıl yaklaşık 330 ila 335 milyar yen değerinde ETF ve yaklaşık 5 milyar yen değerinde J-REIT satmayı planlıyor.
- ETF varlıklarının alış maliyeti yaklaşık 37 trilyon yen; tahmini piyasa değeri ise yaz sonu itibarıyla 80 trilyen yene yakın.
- Açıklamanın ardından Nikkei 225 yüzde 1'den fazla geriledi. Dolar/yen kuru kısmen geri dönmeden önce 147,20 seviyesine doğru hareket etti.
- Politika faizi yüzde 0,5'te kaldı. Hajime Takata ve Naoki Tamura yüzde 0,75'i tercih etti.
- Yıllık çekirdek enflasyon ağustosta yüzde 2,7 oldu; üst üste üçüncü ay yavaşlamasına rağmen yüzde 2'lik hedefin üzerinde kaldı.
- BOJ'un bilançosu Japonya ekonomisinin yaklaşık yüzde 125'i büyüklüğünde; bu, büyük merkez bankaları arasında ekonomik büyüklüğe oranla en yüksek seviye.
- Satışlar kademeli biçimde yapılabilecek ve ayarlanabilecek. Banka, yaklaşık 20 yıl süren önceki bir hisse satış programındaki deneyiminden yararlanacak.
- Yatırımcılar operasyon takvimini, piyasa likiditesini, ücret ve enflasyon verilerini ve bir sonraki faiz artışına ilişkin sinyalleri izleyecek.