25.000 avroluk bir saat ve daha temkinli bir müşteri
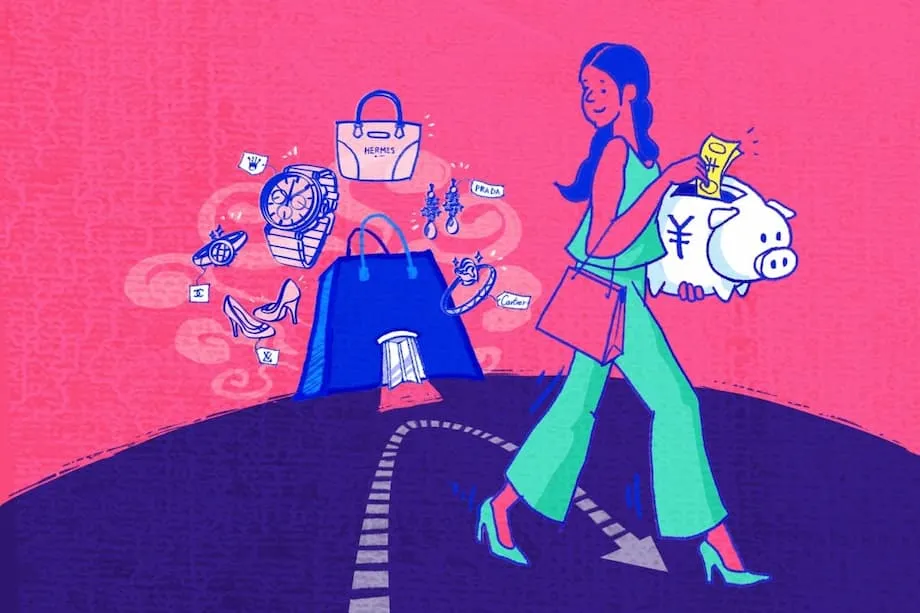
Paris'te İsviçreli bir saat üreticisinin işlettiği butikte alışveriş yapan Çinli bir müşteri, 25.000 avroluk bir saat için yaptığı ödeme onaylanana kadar bankasıyla telefonda birkaç kez görüştü. Mağaza çalışanları, Çinli lüks tüketicilerin harcamalarının daha rahat ve coşkulu olduğu birkaç yıl öncesinde pek rastlanmayan bir manzara gördüklerini anlattı.
İçindekiler
- 25.000 avroluk bir saat ve daha temkinli bir müşteri
- Anakara pazarı ivmesini nasıl kaybetti?
- Daha yavaş büyüme işi neden değiştiriyor?
- Seyahat, kültür ve sağlıklı yaşam daha fazla harcama çekiyor
- Mağazalar ziyaret edilecek mekânlara dönüşüyor
- Yurt dışındaki fiyatlar alışverişi Çin dışına çekiyor
- Daigou fiyatlar ve dağıtım üzerindeki baskıyı artırıyor
- Çin markaları ve daha sade statü göstergeleri
- Genç müşteriler teknoloji ve daha iyi fiyat istiyor
- Markalar daha az sayıda, daha güçlü mağazalar etrafında yeniden yapılanıyor
- 2025'in geri kalanını neler şekillendirebilir?
- Öne Çıkanlar
Satış görevlileri, Çinli ziyaretçilerin artık yakındaki daha erişilebilir markalara yönelmeden önce mağazaları gezdiğini ya da pahalı ve gösterişli modeller yerine daha mütevazı seçenekleri tercih ettiğini söylüyor. Ayrıca ABD ve Orta Doğu'dan gelen müşterilerin mağazalarında Çinli turistlerden daha fazla harcama yaptığını belirtiyorlar.
12 Eylül 2025 itibarıyla bu gözlemler, bir zamanlar Avrupalı saat, mücevher ve deri eşya üreticilerinin büyümesini sağlayan pazardaki daha kapsamlı bir değişime işaret ediyordu. Çinli tüketiciler fiyat ve kullanışlılık konusunda daha seçici davranırken, ekonomideki belirsizlik ve zayıflayan emlak piyasası hane halkının güvenini baskılıyor.
Anakaradaki lüks ürün satışları 2024'te tahminen yüzde 18 ila 20 düştü ve harcamalar yaklaşık 2020 seviyelerine geriledi. Ancak değişim, insanların ne kadar alışveriş yaptığıyla sınırlı değil. Varlıklı gezginler bütçelerinin daha büyük bölümünü restoranlara, kültüre ve sağlıklı yaşam etkinliklerine ayırırken, lüks ürün almaya devam eden tüketiciler de giderek daha sade tasarımlara, ikinci el ürünlere ve güçlü bir kültürel kimliğe sahip Çin markalarına ilgi gösteriyor.
Lüks şirketleri buna uyum sağlamak için mağazalarını, fiyatlarını ve hizmetlerini yeniden düzenliyor. Amaç, kaliteye ve ustalığa ilgi duymaya devam eden ancak parasını neye harcayacağı konusunda daha seçici hale gelen müşterileri elde tutmak. Unutulmaz bir gezi, özel bir yemek ya da daha iyi hizmet artık başka bir el çantasıyla doğrudan rekabet edebiliyor.
Anakara pazarı ivmesini nasıl kaybetti?
Çin'in lüks pazarı 2023'ün başlarında güçlü bir toparlanma gösterdikten sonra 2024'te yeniden geriledi. Danışmanlık şirketlerinin tahminlerine göre iç pazardaki satışlar sonrasında yüzde 18 ila 20 düştü. Tüketici güveninin düşük olması, fiyatların tekrar tekrar artırılması ve yurt dışından alışverişin yeniden canlanması bu düşüşte etkili oldu.
Baskı tüm başlıca ürün kategorilerinde hissedildi. Güzellik ürünleri, diğer pek çok lüks alışverişe kıyasla daha düşük fiyatla duygusal bir tatmin sunduğu için en dayanıklı kategori oldu. Mücevher ve saat satışları ise tüketicilerin paralarını deneyimlere ya da değerlerini korumanın başka yollarına yönlendirmesiyle en fazla darbe alan kategoriler oldu.
Hainan'ın gümrüksüz alışveriş pazarı 2024'te yaklaşık yüzde 29 küçüldü. Ada daha az ziyaretçi ağırladı; alışveriş sepeti başına harcama geriledi, uluslararası turizm ve yurt içi e-ticaretin rekabeti arttı. Perakendeciler hem gelen müşteri sayısındaki hem de her müşterinin satın aldığı ürün miktarındaki düşüşle karşı karşıya kaldı.
2025 için temel senaryo, anakara pazarının yatay seyretmesiydi. İlk yarının daha zayıf, teşvik önlemlerinin ve tüketici güveninin iyileşmesi halinde ikinci yarının daha iyi geçmesi bekleniyordu. Bu görünüm, sert bir düşüşün ardından istikrar kazanmaya çalışan ve mevcut faaliyetlerini daha verimli hale getirmeye odaklanan bir pazara işaret ediyordu.
Bu gelişmeler, ilk toparlanmanın neden kalıcı bir büyümeye dönüşmediğini açıklamaya yardımcı oluyor:
- 2022 sonu: Yüksek gelirli hanelerin güvenini izleyen endeks 81 seviyesindeydi.
- 2023 başı: Anakara lüks ürün talebi güçlü biçimde toparlandı.
- 2024: Yurt içi lüks ürün satışları tahminen yüzde 18 ila 20 gerilerken, yurt dışı alışveriş Çin'in lüks ürün harcamalarının yaklaşık yüzde 40'ına ulaştı.
- Mayıs 2025: Yüksek gelirli hane halkı güven endeksi 69 seviyesindeydi.
- 12 Eylül 2025: Genel görünüm, daha güçlü güvene ve politika desteğine bağlı olarak ikinci yarının iyileşebileceği yatay bir yıla işaret ediyordu.
Daha yavaş büyüme işi neden değiştiriyor?
Lüks modaevleri büyümeden çok performansa öncelik veriyor. Öncelikleri arasında ülkeler arasındaki fiyat farklarını azaltmak, toptan dağıtımı daha sıkı denetlemek, müşterilerle ilişkileri güçlendirmek ve satış sonrası hizmetleri geliştirmek yer alıyor. Bu adımlar, her satıştan elde edilen geliri korurken ürünlere yönelik talebi yeniden canlandırmayı amaçlıyor.
Federation de la Haute Couture et de la Mode'un genel başkanı Pascal Morand, yavaşlamayı yönetim disiplini açısından bir sınav olarak nitelendirdi. Sektörün zorluklarını yaklaşık yüzde beşlik ekonomik büyümeyle birlikte değerlendirdi:
Başlıca zorluklardan biri, daha düşük büyüme oranının makroekonomik ve gelirler üzerindeki etkisini yönetmek. Bununla birlikte, büyümenin şu anda yaklaşık yüzde beş seviyesinde istikrar kazanması dünyanın diğer birçok bölgesine kıyasla yine de kayda değer.
CBRE'nin Çin perakende operasyonlarını yöneten Zino Helmlinger, en büyük markaların alışılmadık derecede hızlı büyüdüğü bir dönemin ardından bir miktar yavaşlamanın yaşandığını söyledi:
En büyük yıldızlara bakarsanız, beş yılda kârlarını neredeyse üçe katladılar. Bir noktada dengeleyici bir etki ortaya çıkıyor; büyümenin ve gelir yaratmanın bir sınırı var.
Bu nedenle şirketler, müşteri ilgisini korumak için kişisel hizmet ve unutulmaz deneyimler etrafında şekillenen ziyaretlerden yararlanırken daha az mağazayla faaliyet göstermeye çalışıyor. Yenilik önemini koruyor, ancak satın alma sonrasında sahiplik deneyiminin karşılığını vermesi de önem taşıyor.
Seyahat, kültür ve sağlıklı yaşam daha fazla harcama çekiyor
Varlıklı Çinli tüketicilerle yapılan anketler, Dubai ve Japonya ziyaretleri de dahil olmak üzere daha uzun ve daha sık yurt dışı seyahatlerin tercih edildiğini gösteriyor. Alışveriş turlarına daha az, kültürel deneyimlere daha fazla yer veren gezi programlarıyla tarih, mimari ve sanat daha güçlü birer çekim unsuru haline geliyor.
Restoranlar, yerel etkinlikler ve sağlıklı yaşam inzivaları bu bütçelerden daha büyük pay alıyor. Lüks ürün almaya devam eden gezginler bile daha seçici davranıyor; çoğu zaman özellikle kullanışlı ya da özel hissettiren bir ürün bulana kadar bekliyor.
Tüketici güveni bu temkinli tutumu açıklamaya yardımcı oluyor. Yüksek gelirli haneleri izleyen endeks, 2022 sonundaki 81 seviyesinden Mayıs 2025'te 69'a geriledi. Ekonominin yakın vadede iyileşeceğine yönelik beklentiler salgın sonrasında tam olarak toparlanmadı. Bu da aileleri daha fazla tasarruf etmeye ve büyük, zorunlu olmayan harcamaları dikkatle değerlendirmeye yöneltti.
Seyahat talebi dayanıklılığını koruyor ancak harcama kararları daha ölçülü alınıyor. Yurt içi seyahat güçlü seyrederken, ulaşımı daha kolay olan yakın destinasyonların tercih edilmesiyle uluslararası seyahat de yeniden canlanıyor. Döviz kurlarındaki hareketler bazı destinasyonları alışveriş için daha ucuz hale getiriyor.
Çin'in büyük şehirlerinde yaşayan genç gezginler, kendilerine özel ve yerel kültürle bağlantılı deneyimlere özellikle ilgi gösteriyor. Bu müşteriler için lüks, sahip olduklarının yanı sıra yaptıkları ve hatırladıkları şeyler anlamına da gelebiliyor.
Mağazalar ziyaret edilecek mekânlara dönüşüyor
Louis Vuitton'un Şanghay'daki gemi biçimli amiral mağazası alışverişi sergi alanı ve kafeyle bir araya getiriyor. Dior ve Prada da kafe ve restoranlar açarak ziyaretçilere ürünlere bakmanın ötesinde markayla vakit geçirmek için nedenler sunuyor.
Biletli gösteriler, çok önemli müşterilere özel salonlar ve geçici müzeler de kullanılan diğer yöntemler arasında. Bu formatlar mağaza ziyaretini bir etkinliğe dönüştürüyor. Kişiye özel seyahat, seçkin yemek ve sağlıklı yaşam deneyimleri de dahil olmak üzere deneyim odaklı lüks harcamaları 2024'te büyürken, kişisel lüks ürünlere yapılan harcamalar daraldı.
Şanghay'da yaşayan 31 yaşındaki Natalie Chen, bir çanta daha almaktansa arkadaşlarıyla restoranları ve seyahat etmeyi keşfetmenin neden daha cazip hale geldiğini şöyle anlattı:
Açıkçası, bir çanta daha almanın hayatımı iyileştireceğini düşünmüyorum,
Chen, bütçesinin daha büyük bölümünü bu deneyimlere ayırmaya başladığını söyledi. Tercihleri, lüks perakendecilerin karşı karşıya olduğu rekabeti gözler önüne seriyor: Artık bir el çantasının, gündelik yaşamı daha keyifli hale getirebilecek diğer harcamalar karşısındaki yerini haklı çıkarması gerekiyor.
Şanghay merkezli inovasyon danışmanlığı şirketi Trajectry'nin CEO'su Patrice Nordey, yeni amiral mağazaların ve kültürel alanların amacının tek bir ziyaret sırasında ürün satmanın ötesine geçtiğini söyledi:
Amacınız müşterinizi yalnızca tüketim ürünleriyle beslemek değilse, bunun ötesine geçip onlarla çok daha güçlü bir bağ kurabilirsiniz.
Markalar, ziyaretçilerle uzun süreli ilişkiler kurmak için bu alanlardan yararlanıyor. Sergiler, yemekler ve özel etkinlikler, müşteriler daha seyrek alışveriş yaparken onların ilgisini canlı tutmanın farklı yollarını sunuyor.
Yurt dışındaki fiyatlar alışverişi Çin dışına çekiyor
Çinli tüketiciler 2024'te toplam lüks ürün alışverişlerinin yaklaşık yüzde 40'ını anakara dışında yaptı. Avrupa'daki harcamalar 2019 seviyesinin yaklaşık yarısına toparlanırken, Asya Pasifik'teki bazı destinasyonlar 2019 seviyelerini aştı. Uygun döviz kurları özellikle Japonya'ya yaradı.
Yenin değer kaybetmesi, ülkeler arasında aynı ürünün fiyatını karşılaştıran müşteriler için Japonya'yı cazip hale getirdi. Yurt dışından alışveriş daha avantajlı göründüğünde, Çin anakarasındaki mağazalar hem fiyat farkıyla hem de seyahatin kendi cazibesiyle rekabet etmek zorunda kalıyor.
Bazı markalar bu farkları azaltmak için küresel fiyatlandırmaya yöneliyor. Birkaç marka, bir pazardan ucuza alıp başka bir pazarda daha pahalıya satma fırsatını azaltmak amacıyla satın alma limitleri getirdi ya da Çin dışındaki lansman fiyatlarını değiştirdi. Bu değişikliklerin müşterilere yansıması zaman alıyor.
Anakaradaki mağazalar aynı anda iki baskıyla karşı karşıya: Daha az ziyaretçi ve daha yoğun fiyat karşılaştırmaları. Hong Kong'un da benzer bir meseleyle ilgilenmesi gerekiyor. Özellikle Hong Kong'u hâlâ değerli bir lüks alışveriş destinasyonu olarak gören, anakaranın daha küçük şehirlerinden gelen gezginler için güçlü hizmet ve ayrıcalık sunmak fırsat yaratıyor.
Daigou fiyatlar ve dağıtım üzerindeki baskıyı artırıyor
Alışveriş yapanların yurt dışından ürün alıp kendi ülkelerinde yeniden sattığı kayıt dışı pazar olan daigou, yurt dışı alışverişle birlikte yeniden büyüdü. Bu uygulamayla bağlantılı gelirler, özellikle moda ve deri eşya kategorilerinde, 2024'te yaklaşık yüzde beş arttı.
Bu ticaret, lüks modaevlerinin ürünlerinin nerede ve hangi fiyattan satıldığını denetlemesini zorlaştırıyor. Münhasırlık algısını zayıflatabiliyor, kâr marjlarını düşürebiliyor ve her pazara ne kadar ürün gönderileceğine ilişkin kararları karmaşık hale getirebiliyor.
Güney Kore gibi yerlerdeki politika yapıcılar denetimleri sıkılaştırdı. Markalar da toptan satış düzenlemelerini değiştiriyor ve ürünler kendi mağazalarından çıktıktan sonra üzerlerindeki denetimi artırmak amacıyla dağıtımı sıkılaştırıyor.
Şirketler markalarını korurken sadık müşterilerin ürünlere adil biçimde erişmesini ve iyi hizmet almasını sağlamaya çalıştığından, 2025'te daigou'ya yönelik ek önlemler bekleniyordu. Fiyatlandırma meselesi ise hâlâ hassas: Uluslararası fiyat farklarını azaltmak yurt içi alışverişi teşvik edebilir, ancak müşteriler art arda gelen fiyat artışlarına zaten duyarlı.
Çin markaları ve daha sade statü göstergeleri
Shang Xia ve Shu Shu Tong gibi yükselen tasarımcılar; Çin kimliğine, işçiliğe ve kültürel anlatılara ilgi duyan tüketicilerin dikkatini çekiyor. Yerel bakış açıları bu markaların, alışık oldukları uluslararası logoların ötesine bakmak isteyen alıcılarla bağ kurmasını sağlıyor.
Varlıklı tüketiciler sanat fuarları, müze üyelikleri ve özel galeri turlarıyla da zevklerini ortaya koyuyor. Bu tercihler, kültürel etkinliklere katılımı giyim, aksesuar ve diğer eşyaların yanı sıra lüks tüketiminin bir parçası haline getiriyor.
Danışmanlar, bazı kişilerin "lüks tüketimden duyulan rahatsızlık" olarak adlandırdığı bir eğilimin yükseldiğini belirtiyor. Varlıklı tüketiciler alışverişe devam etse de çoğu sade tasarımları, göze çarpmayan logoları ve daha az dikkat çeken sınırlı üretim ürünleri tercih ediyor. Statü artık gösterişli markalardan çok daha sade tercihlerle ifade ediliyor.
Kullanılmış lüks ürün pazarı, orijinallik doğrulama platformlarının ve ikinci el alışverişi pratik ve sürdürülebilir bir seçenek olarak gören genç müşterilerin desteğiyle büyümeyi sürdürüyor. Orijinallik doğrulama hizmetleri, özellikle markaların kendi mağazaları dışında yapılan alışverişlerde önemli bir kaygı olan ürünün gerçek olup olmadığını değerlendirmeye yardımcı oluyor.
Önceden kullanılmış çanta ve ayakkabılarla dolu, depo gibi düzenlenmiş büyük mağazalar, 20'li yaşlarındaki müşterilerin daha düşük maliyetle lüks bir görünüm elde etmesini sağlıyor. Bu mağazalar, müşterilerin daha sonra tam fiyatıyla yeni bir ürün almaya karar vermeden önce sevdikleri markaları denemelerine de olanak tanıyor.
Genç müşteriler teknoloji ve daha iyi fiyat istiyor
Çin'deki lüks ürün harcamalarının büyük çoğunluğunu Z Kuşağı ve Y Kuşağı oluşturuyor. Bu kuşakların tercihleri, şirketleri deneyimlere, kendi hayatlarıyla bağlantılı hikâyelere ve dijital ile fiziksel alışverişin daha kullanışlı biçimde bir araya getirilmesine yöneltiyor.
Artırılmış gerçeklikle ürün deneme araçları, canlı yayınlanan gösteriler ve etkileşimli oyunlar markaların gençlerin ilgisini çekmek için kullandığı yöntemler arasında. Artırılmış gerçeklikle deneme, müşterinin bir ürünün nasıl görünebileceğini dijital görüntü üzerinden görmesini sağlıyor. Pek çok genç tüketici, yenilikçi bulduğu ürünler için daha fazla ödemeye istekli.
Sağlıklı yaşam, statünün bir başka göstergesi haline geldi. Anketler, genç lüks tüketicilerin önemli bir bölümünün sağlık, fitness ve toparlanmaya daha fazla harcama yapmayı planladığını gösteriyor. Bir sağlıklı yaşam tesisi ya da antrenman programı, yeni bir deri üründen daha öncelikli hale gelebiliyor.
Sürdürülebilirlik de tercihleri şekillendiriyor. Kullanılmış ürünlere ilgi güçlü seyrederken tedarik kaynaklarına ilişkin bilgiler ve tamir hizmetlerine erişim, bir alışverişin değerini artırabiliyor. Bu tüketiciler mücevher, saat, el çantası ve üst segment güzellik ürünleri almaya devam ediyor, ancak bunu daha seyrek yapıyor ve kaliteye, fiyata ve hizmete daha fazla dikkat ediyor.
Markalar daha az sayıda, daha güçlü mağazalar etrafında yeniden yapılanıyor
Küresel lüks modaevleri, yalnızca mağaza sayılarını artırmak yerine mağaza ağlarını yeniden dengeliyor. Bazıları zayıf performans gösteren mağazalarını kapatırken stratejik bölgelerdeki daha büyük amiral mağazalara ya da kültürel mekânlara yatırım yapıyor. Amaç, kıtlık algısı yaratmak, hizmeti iyileştirmek ve müşteri ilgisini canlı tutmak.
Satış ekiplerini müşterilere kişisel ilgi gösterecek şekilde eğitmek giderek daha önemli hale geliyor. Markalar, çoğu zaman müşteri ilişkileri yönetimi olarak adlandırılan ve çalışanların müşterilerle bireysel olarak iletişimde kalmasına, tercihlerine göre yanıt vermesine yardımcı olan araçlara da yatırım yapıyor.
Çin'in 2. ve 3. kademe şehirlerinde de dirençli pazar cepleri bulunuyor, ancak zevkler ve harcama sınırları en büyük şehirlerdekilerden farklı. Şirketler ürün yelpazelerini bu doğrultuda uyarlıyor ve Douyin gibi platformlardaki dijital içeriklerini artırıyor. E-ticareti mağaza hizmetleriyle birleştirmek, müşterilerin internette ürünlere göz atıp mağazadan satın almasına ya da yüz yüze yardım almasına olanak tanıyor.
Stok kontrolü de öncelikler arasında. Envanteri sıkı tutmak ve en iyi ürün seçeneklerini önde gelen mağazalara ayırmak, indirim baskısını azaltabiliyor. Toptan dağıtımın daha sıkı denetlenmesi de ürünlerin fiyatların düşebileceği kanallara akışını sınırlayarak benzer bir amaca hizmet ediyor.
Fiyatları uyumlu hale getirmek ve satış sonrası hizmetleri iyileştirmek aynı hedefi destekliyor: Çin'de sahiplik deneyimini yurt dışından alışverişe kıyasla daha cazip kılmak. Bir mağazanın değeri giderek ürünün yanı sıra sunduğu ürün çeşitliliğine, kişisel ilgiye ve sürekli desteğe dayanıyor.
2025'in geri kalanını neler şekillendirebilir?
Tüketici güveni kırılganlığını koruyor. Emlak piyasası hane halkının servetini baskılamayı sürdürürken, kentlerdeki genç tüketiciler zor bir iş piyasasıyla karşı karşıya. Döviz kurlarındaki dalgalanmalar uluslararası fiyat farklarını hızla yeniden açabiliyor; seyahat kapasitesi ve vize politikaları da Çinli turistlerin nereye gidip harcama yapacağını etkiliyor.
Fiyatlandırma kararları her iki yönde de risk taşıyor. Sert fiyat artışları değeri zaten daha fazla sorgulayan müşterileri uzaklaştırabilirken, yüksek indirimler zamanla markanın cazibesini zayıflatabilir. Şirketler, lüks konumlandırmalarını korurken alışverişi haklı çıkarmayı zorlaştırmamaya çalışıyor.
Politika desteği yılın ikinci yarısında talebi artırabilir. Anlamlı teşvikler, Hainan Serbest Ticaret Limanı'na ilişkin daha net takvimler ve gümrüksüz alışveriş deneyimindeki iyileştirmeler Çin içindeki harcamaları teşvik edebilir. Kesin bir toparlanma tarihi ya da ayrıntılı politika takvimi açıklanmadı.
Markalar için öncelikler somut: Yaratıcılığa ve hizmete yatırım yapmayı sürdürmek, ürünleri ve fiyatları Çinli tüketicilerin tercihlerine daha yakından uyarlamak, mağazaları ve stokları dikkatle yönetmek. Pazarda lüks ürün alıcısı hâlâ var, ancak bu müşterilerin parasını artık seyahat, kültür, sağlıklı yaşam ve daha avantajlı alternatifler daha güçlü biçimde kendine çekiyor.
Öne Çıkanlar
- Anakaradaki lüks ürün satışları 2024'te tahminen yüzde 18 ila 20 düştü ve yaklaşık 2020 seviyelerine geriledi.
- 2025 görünümü yataydı; ikinci yarının daha iyi geçmesi tüketici güvenine ve teşviklere bağlıydı.
- Hainan'ın gümrüksüz alışveriş pazarı 2024'te yaklaşık yüzde 29 küçüldü.
- Yurt dışı alışveriş, 2024'te Çin'in lüks ürün harcamalarının yaklaşık yüzde 40'ını oluşturdu; uygun döviz kurları Japonya'ya yaradı.
- Daigou ile bağlantılı gelirler 2024'te yaklaşık yüzde beş arttı.
- Varlıklı tüketiciler harcamalarının daha büyük bölümünü seyahat, yemek, kültür ve sağlıklı yaşam etkinliklerine ayırıyor.
- Çin markalarına, sade tasarımlara ve kullanılmış lüks ürünlere ilgi artıyor.
- Markalar mağaza ağlarını daraltıyor, fiyat farklarını azaltıyor; kişisel hizmete ve kültürel deneyimlere yatırım yapıyor.