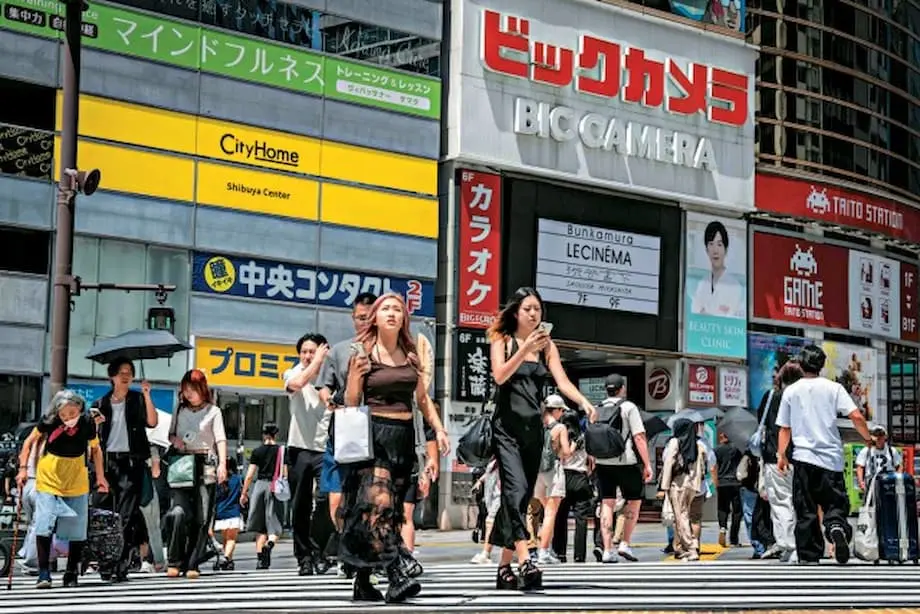
Kasada yeni bir ücret çıkabilir
Rekor düzeydeki turizm hareketliliği ödeme sistemleri üzerindeki baskıyı artırırken, Japonya'nın büyük kart şirketleri yurt dışında düzenlenen kredi kartlarıyla yapılan alışverişlere yüzde 1 ila 3 ek ücret getirilmesini değerlendiriyor. Mitsui Sumitomo Card ve Mitsubishi UFJ Nicos'un da aralarında bulunduğu şirketler bu seçeneği inceledi. Uygulama, 20.000 yenlik bir restoran hesabına 200 ila 600 yen ekleyebilir.
İçindekiler
- Kasada yeni bir ücret çıkabilir
- Yurt dışı kartların işlem maliyeti neden daha yüksek?
- 10.000 yenlik bir alışveriş nasıl zarara yol açabilir?
- Ücreti kim tahsil edecek?
- Mağazaların ve Japonya'da yaşayanların dikkat etmesi gerekenler
- Farklı fiyat uygulamaları şimdiden görülüyor
- Fuji Dağı, ziyaretçi baskısına verilen başka bir yanıt
- Bir ziyaretçi ne kadar ödeyebilir?
- Şimdiye kadar ne oldu, sırada ne var?
- Yolcular ödeme maliyetlerini nasıl azaltabilir?
- Teklif diğer yerlerdeki ziyaretçi ücretleriyle nasıl karşılaştırılıyor?
- Bilinmesi Gerekenler
7 Eylül 2025 itibarıyla teklif hâlâ değerlendirme aşamasında. Hükümet yetkilileri, önümüzdeki aylarda kart şirketleri ve işletmelerle görüşeceklerini, ayrıntıların ardından açıklanmasının beklendiğini belirtti. Uygulamanın ne zaman başlayacağı açıklanmadı; olası ücretin nasıl tahsil edileceği de henüz karara bağlanmadı.
Japonya, 2024'te rekor sayıda, 36,87 milyon uluslararası ziyaretçi ağırladı. Bu ziyaretçilerin harcamalarının büyük bölümü kartlarla yapılıyor. Bu da Japon ödeme şirketlerinin yurt dışındaki bankalara ve küresel ağlara ücret ödemek zorunda kaldığı işlem sayısını artırıyor. Bu maliyetler, şirketlerin mağaza, restoran ve diğer işletmelerden tahsil ettiği ücretleri aşabiliyor.
Sekiz büyük kart şirketini kapsayan bir ankete göre, altı şirket yurt dışında düzenlenen kartlarla yapılan işlemlerdeki zararlarının bir önceki yıla kıyasla arttığını gördü. Sektör tahminlerine göre işlem başına açık yaklaşık 70 ila 80 yen, yıllık toplam zarar ise 30 milyar yene kadar çıkıyor.
Önerilen ücret, ulusal bir turist vergisi değil, kart sektörünün öncülük ettiği bir önlem olacak. Bildirilen kapsam, kartın nerede düzenlendiğine göre belirleniyor. Bu durum yurt dışı kart taşıyan ziyaretçilerin yanı sıra, Japonya'da yaşayıp yabancı bir bankanın kartını kullananları da ilgilendiriyor.
Yurt dışı kartların işlem maliyeti neden daha yüksek?
Japon işletmeler, kart kabul etmek için genellikle görece düşük ücretler ödüyor. Bu ücretler ortalama yüzde 1,9 civarında; büyük perakendecilerde bazen yüzde 1'in altına düşüyor. İşletmenin ödeme sağlayıcısına satış işlemini gerçekleştirmesi karşılığında ödediği tutar, bu ücretlerden oluşuyor.
Bir kart işlemi birden fazla kuruluşu içeriyor. Kartı çıkaran kuruluş, müşterinin kartını sağlayan banka veya şirket. Üye işyeri kuruluşu ise işletmenin kart ödemelerini yöneten şirket. Visa ve Mastercard gibi ağlar, paranın müşterinin hesabından işletmeye aktarılabilmesi için iki tarafı birbirine bağlıyor.
Hem kartı çıkaran kuruluşun hem de üye işyeri kuruluşunun yerel olduğu durumlarda Japonya'nın yurt içi ödeme yapısı maliyetleri çoğu zaman düşük tutuyor. Yurt dışında düzenlenmiş bir kartla yapılan alışverişte ise hesap değişiyor. Japon üye işyeri kuruluşu, Visa veya Mastercard'a marka ücretleri, sınır ötesi ödeme işlemlerine ilişkin ücretler ve yabancı kartı çıkaran kuruluşa takas ücretleri ödemek zorunda kalıyor.
Takas ücreti, işlemde işletmenin tarafında yer alan kuruluştan kartı çıkaran kuruluşa aktarılan ödemedir. Üye işyeri kuruluşunun yurt içi sistem maliyetleri de bulunuyor. İşletme kart kabulü için çok düşük ücret ödüyorsa, bu ödemelerin toplamı üye işyeri kuruluşunun tahsil ettiğinden fazla olabiliyor.
Yenin zayıflaması Japonya'ya daha fazla ziyaretçi çekti; kart kullanımının artması da bu işlemlerin hacmini büyüttü. Bu nedenle ödeme işlemcileri açısından turist harcamalarının artması, satışları yükselen işletmeler bundan fayda sağlasa bile, biriken zararın büyümesi anlamına gelebiliyor.
10.000 yenlik bir alışveriş nasıl zarara yol açabilir?
Büyük bir zincir mağazada yapılan 10.000 yenlik alışveriş sorunu ortaya koyuyor. Zincir, yüzde 0,9 üye işyeri ücreti ödüyorsa Japon üye işyeri kuruluşu ödemeyi işleme aldığı için 90 yen tahsil ediyor.
Sektör değerlendirmelerine göre, örnekte Mastercard veya Visa'nın ağ ücretleri yaklaşık yüzde 1 ila 1,1 düzeyinde; takas ve yurt içi sistem maliyetleri de hesaba katılıyor. Tahmini sonuç, işlem başına yaklaşık 70 ila 80 yen açık verilmesi.
Turizmin yoğun olduğu dönemlerde milyonlarca alışveriş, bu küçük açığı yıllık ölçekte kayda değer bir maliyete dönüştürebiliyor. Yıllık zararın 30 milyar yene ulaşabileceğine ilişkin sektör tahmini, tek bir satıştaki büyük bir zarardan çok, ülkeye gelen ziyaretçilerin harcamalarının ulaştığı boyutu yansıtıyor.
Küresel ağların yayımladığı standart ücretleri tek tek pazarların değiştirme imkânı sınırlı olduğundan, ağ ücretlerini düşürmek zor. Bu nedenle bazı Japon kart şirketleri, söz konusu ödemeleri yeniden başa baş noktasına getirmek için yurt dışında düzenlenen kartlara yönelik belirli bir ücret uygulamayı değerlendiriyor.
Önerilen yüzde 1 ila 3 aralığındaki ücret, 10.000 yenlik bir alışverişe 100 ila 300 yen ekler. Nihai oran, kapsam ve tahsilat yöntemi; ücretin farklı üye işyeri sözleşmelerine ve ödeme maliyetlerine nasıl uyarlanacağı da dahil olmak üzere görüşmelerde ele alınıyor.
Ücreti kim tahsil edecek?
Kart şirketleri ek maliyeti yansıtmak için birkaç yöntemi değerlendirebilir. Seçeneklerden biri, ödeme terminali yurt dışında düzenlenmiş bir kartı tanıdığında kart sahibine gösterilen açık bir ek ücret.
İşletmeler bunun yerine ayrı fiyatlar ilan ederek yurt dışı kartla yapılan alışverişlerde daha yüksek bir toplam tutar uygulayabilir. Ödeme işlemcileri, ek maliyetin işletme yerine kart sahibine yansıtılacağı şekilde ödeme mutabakatı düzenlemelerini de değiştirebilir ya da turist trafiğinin yoğun olduğu sektörlerde ücretleri arka planda ayarlayabilir.
Mitsui Sumitomo Card ve Mitsubishi UFJ Nicos, ek ücret seçeneğini inceleyen büyük şirketler arasında. Hükümetin beklenen rolü tüketiciyi korumak, ücretin açıkça belirtilmesini sağlamak ve uygulamanın işletme ve sektörler arasında tutarlı olmasını temin etmek etrafında şekilleniyor.
Küresel kart ağlarının da sürece dahil olması gerekecek. Her türlü tahsilat modelinin bu ağların kurallarına ve Japonya'daki fiyat gösterme şartlarına uyması gerekecek. Alışveriş yapanların ödeme yapmadan önce toplam tutarı görebilmesi için açık bilgilendirmeler şart olacak.
İadeler ve harcama itirazları için de kurallar belirlenmesi gerekiyor. Harcama itirazı, kart sahibinin bir ödemeye itiraz ederek kartı çıkaran kuruluş aracılığıyla işlemin geri alınmasını talep ettiği süreçtir. Şirketlerin, asıl alışveriş iade edildiğinde veya itiraza konu olduğunda ek ücretin nasıl ele alınacağını ve vergi indirimi kapsamındaki alışverişleri nasıl etkileyeceğini kararlaştırması gerekecek.
Mağazaların ve Japonya'da yaşayanların dikkat etmesi gerekenler
Perakendecilerin ödeme yazılımlarını güncellemesi, bilgilendirme yazıları asması ve çalışanlarına eğitim vermesi gerekecek. Terminallerin Japonya dışında düzenlenen kartları güvenilir biçimde tanıması ve ücreti yalnızca nihai kuralların kapsadığı işlemlere uygulaması gerekecek.
Turist alışverişlerinde tüketim vergisi alınmamasına ilişkin işlemleri hâlihazırda yürüten mağazalarda kasaya bir prosedür daha eklenecek. Çalışanların, ödeme tutarını gösterilen fiyatla ve müşterinin vergi durumuyla tutarlı kılarken ek tutarı da açıklaması gerekecek.
Yurt dışındaki bankaları kullanan Japonya sakinleri özellikle dikkate alınmalı. Kartın düzenlendiği yere dayalı bir kural, tartışmalar çoğunlukla turistler üzerinden yürütülse bile Japonya'da yaşayan birini kapsayabilir. Kabul edilecek uygunluk kuralları kapsamında ücretin yanlış uygulanmasını önlemek için dikkatli prosedürler gerekecek.
Uygulama aşamalı olarak başlatılabilir. Şirketler, büyük perakendecilerin çok düşük üye işyeri ücretleri ödediği ya da turist trafiğinin yoğun olduğu yerler dahil, zararların en yüksek olduğu sektörlerden başlayabilir. Daha geniş çaplı uygulamadan önce seçili şehirlerde pilot programlar yürütülebilir.
Görüşülen hedef, ödemeyi işleme maliyetini o ödeme yöntemini kullanan kişiyle uyumlu hâle getirirken kasadaki süreci ziyaretçilerin anlayabileceği kadar basit tutmak. Uygulamanın ne kadar yaygınlaşacağı ve bilgilendirmelerin ne kadar açık olacağı, değişikliğin ne ölçüde hissedileceğini belirleyecek.
Farklı fiyat uygulamaları şimdiden görülüyor
Japonya'da ziyaretçiler ve yerel halk için farklı fiyatlar belirlenmesi tartışması, kart ödemelerinin ötesine geçiyor. Okinawa'da yeni açılan bir tema parkının İngilizce internet sitesinde, yerel iletişim bilgileri isteyen Japonca sitesine kıyasla daha yüksek fiyatlar listeleniyor.
Büyük restoran platformlarından Tabelog, yurt içi ve ülkeye gelen müşteriler için ayrı rezervasyon sistemleri kullanıyor. Yabancı kullanıcılar kişi başına 440 yen sistem ücreti ödüyor. Tokyo'daki bazı restoranlar da ek personel zamanı ve hizmet maliyetlerini gerekçe göstererek turistlere yönelik ek ücretler veya daha yüksek fiyatlar uygulamaya başladı.
Farklı fiyatlandırmayı destekleyenler, ziyaretçilerin gelir vergileri yoluyla yerel bütçelere katkıda bulunmadığını ve uluslararası müşterilere hizmet vermenin ek kaynak gerektirdiğini savunuyor. Ayrıca artan ziyaretçi talebinin maliyetleri yükseltmesiyle tek fiyatın yerel halk için karşılanamaz hâle gelebileceğini söylüyorlar.
Eleştirenler ise adalet ve uygunluk ölçütlerinin belirsizliğine dikkat çekiyor. Japonya'da uzun süredir yaşayan yabancıların bazen turist muamelesi görmesi kamuoyunda tepkiye yol açıyor. Daha açık kuralları savunanlar, kapıda öznel kararlar verilmesi yerine ikamet durumuna dayalı ölçütleri destekliyor.
Yabancı bir karta bağlı ücret, fiyat farklılığının yeni bir türünü ortaya çıkaracak. Bu uygulamanın belirleyici özelliği kullanılan ödeme aracı olacak; diğer örneklerde ise rezervasyon sistemleri, ziyaretçi statüsü veya belirli bir hizmete erişim öne çıkıyor.
Fuji Dağı, ziyaretçi baskısına verilen başka bir yanıt
Kamu kurumları da belirli yerlerde ziyaretçilerden ücret almaya başladı. Valilikler, kalabalığı yönetmek ve güvenliği sağlamak amacıyla 2025 Fuji Dağı tırmanış sezonu için 4.000 yenlik patika giriş ücretini onayladı.
Shizuoka Valiliği yetkililerinden Natsuko Sodeyama, dağın kısa tırmanış sezonunda ziyaretçilerin yoğunlaşmasını ve kısıtlamaların nedenini şöyle anlattı:
Japonya'da iki aydan biraz uzun bir sürede bu kadar çok insanı çeken başka bir dağ yok," dedi Sodeyama. "Bu nedenle güvenliklerini sağlamak için bazı kısıtlamalar gerekiyor.
Fuji Dağı ücreti, kamu yönetimi sistemi kapsamında dağa erişim için alınıyor. Önerilen kart ek ücreti ise özel ödeme işlemlerinin maliyetlerini karşılamayı amaçlıyor. Her iki gelişme de yoğun ziyaretçi talebinin yerel hizmetler ve altyapı üzerindeki baskısını yansıtıyor.
Bir ziyaretçi ne kadar ödeyebilir?
Yüzde 1 ila 3'lük bir ek ücret, 20.000 yenlik restoran hesabına 200 ila 600 yen ekler. 100.000 yenlik alışverişte ise ek maliyet 1.000 ila 3.000 yen olur.
Müşteri, bu ücreti almayan bir kart kullanmıyorsa kendi bankası yurt dışı işlemler için hâlihazırda yaklaşık yüzde 3 ücret alıyor olabilir. Hem banka ücreti hem de Japonya'nın önerilen ek ücreti uygulanırsa, toplam maliyet alışveriş tutarının yaklaşık yüzde 4 ila 6'sına ulaşabilir.
Dinamik para birimi dönüşümü de ek maliyet getirebilir. Bazı terminallerin veya internet sitelerinin müşteriye yen yerine kendi para biriminde ödeme yapma seçeneği sunmasına bu ad veriliyor. Dönüşüm kuru genellikle müşterinin bankasının kuruna kıyasla birkaç puan daha yüksek olur. Yen ile ödeme yapmak çoğunlukla daha avantajlıdır.
Uygun turistler, Japonya'nın yüzde 10'luk tüketim vergisi alınmayan alışverişlerinden hâlâ tasarruf edebilir. Müşteriler pasaportlarını gösterip harcama sınırlarını karşıladığında pek çok perakende ürünü bu uygulamadan yararlanabiliyor. Kart ek ücreti alınsa bile, uygun ürünlerde vergi kaldırıldıktan sonra toplam maliyet yerel fiyatın altında kalabilir.
Japonya Dışişleri Bakanlığı da çevrim içi konsolosluk ödeme bilgilendirmesinde yurt dışı kartlar için olası ücretlere dikkat çekiyor. Bakanlık şöyle belirtiyor:
Japonya dışında düzenlenen kredi kartlarından döviz işlem ücreti alınabilir.
Bu nedenle yolcuların bir hesabın birkaç unsurunu göz önünde bulundurması gerekiyor: işletmenin fiyatı, Japonya'da önerilen olası ek ücret, kendi bankalarının aldığı ücret ve ödemeyi dönüştürmek için kullanılan kur.
Şimdiye kadar ne oldu, sırada ne var?
Japonya'nın 2024'te kırdığı ziyaretçi rekoru ve 2025'te görülen fiyat değişiklikleri, kart sektöründeki görüşmelerin zeminini oluşturuyor. Süreç şöyle ilerledi:
- 2024: Japonya rekor sayıda, 36,87 milyon uluslararası ziyaretçi ağırladı.
- 2025: Valilikler, tırmanış sezonunda Fuji Dağı patikası için 4.000 yen giriş ücretini onayladı.
- 7 Eylül 2025: Büyük kart şirketleri, yurt dışında düzenlenen kartlara yüzde 1 ila 3 ücret getirilmesini inceliyordu; teklif hâlâ değerlendirme aşamasındaydı.
- Önümüzdeki aylar: Hükümet yetkilileri kart şirketleri ve işletmelerle görüşmeler yapılacağını, ayrıntıların ardından açıklanmasının beklendiğini belirtti.
Ödeme şirketlerinin, terminallerin yurt dışı kartları nasıl tanıyacağını, müşterilerin ücreti nasıl göreceğini ve iadeler, harcama itirazları ile tüketim vergisi alınmayan alışverişlerin nasıl ele alınacağını netleştirmesi gerekiyor. Bilgilendirme standartları ve tüketicinin korunmasında küresel ağların da rolü olacak.
İlk uygulama için seçili sektörler veya şehirler tercih edilebilir. Üye işyeri ücretlerinin özellikle düşük olduğu işletmeler ve çok sayıda turist çeken bölgeler olası başlangıç noktaları; ancak bunlar hâlâ değerlendirilen seçenekler.
Yolcular ödeme maliyetlerini nasıl azaltabilir?
Teklif hayata geçerse yolcuların kart kullanmayı bırakması gerekmeyecek. En yararlı hazırlık, bankalarının yurt dışı alışveriş ve nakit çekim ücretlerini kontrol etmek, ardından kasada sunulan ödeme seçeneklerini karşılaştırmak.
- Yurt dışı işlem ücreti almayan bir kredi kartı kullanın. Seyahat için tasarlanmış birçok kart, yaklaşık yüzde 3 olan olağan ücreti almıyor.
- Kredi kartıyla nakit çekmekten kaçının. Nakit avanslar genellikle ayrıca ücretlendirilir ve faiz işlemeye hemen başlar. Seyahat banka kartı veya ön ödemeli seyahat kartı bir alternatiftir.
- Dinamik para birimi dönüşümünü reddedip yen ile ödeme yapın. Müşterinin bankası genellikle işletmenin dönüşüm seçeneğinden daha iyi bir kur sunar.
- Küçük alışverişler için yanınızda bir miktar nakit bulundurun. 7-Eleven ve Japan Post Bank ATM'leri çoğu zaman birçok yabancı kartı kabul ediyor. Bankanızın uluslararası ATM iş ortaklarını kontrol etmek, para çekme ücretlerini azaltmaya yardımcı olabilir.
- Ulaşım ve market alışverişlerinde Suica veya Pasmo temassız ulaşım kartlarını değerlendirin. Ziyaretçilerin fiziksel kartlara bakiye yüklemek için çoğunlukla nakit kullanması gerekiyor. Mobil bakiye yükleme ve otomatik yükleme özellikleri, Japonya'da ikamet etmeyenler veya belirli telefonları kullananlar için sınırlı.
- Yabancı kart ücreti gösteren makbuzları saklayın. Yurt dışındaki banka kartlarını kullanan Japonya sakinleri, ücretin yanlış uygulanmasına karşı dikkatli olmalı ve sorunu işletmeye veya kart şirketine bildirmeli.
- Uygun olduğunda tüketim vergisi alınmayan alışverişlerden yararlanın. Pasaportunuzu gösterin, harcama koşullarını karşılayın ve uygun ürünlerde yüzde 10'luk verginin kaldırılması için mağazanın talimatlarını izleyin.
Ödeme seçeneklerinin çeşitliliği, ek ücret oranı kadar önem taşıyacak. Açık bilgilendirmeler ve kullanışlı alternatifler, ziyaretçilerin alışveriş tamamlanmadan önce nasıl ödeme yapacaklarına karar vermesine yardımcı olur.
Teklif diğer yerlerdeki ziyaretçi ücretleriyle nasıl karşılaştırılıyor?
Başka destinasyonlar kalabalığı yönetmek veya bakım masraflarını karşılamak için ziyaretçilerden ücret alıyor. Bhutan'ın günlük sürdürülebilir kalkınma ücreti, Yeni Zelanda'nın uluslararası ziyaretçi harcı, Bali'nin turizm vergisi, Tayland'ın hava yoluyla gelenlerden aldığı giriş ücreti, Venedik'in yoğun günlerde uyguladığı günlük ücret ve Machu Picchu gibi önemli yerlerdeki daha yüksek fiyatlar bunlara örnek.
Bu örneklerde kamu ücretleri veya giriş fiyatları söz konusu. Japonya'nın önerdiği yabancı kart ek ücreti ise bir varış noktası veya turistik yere girişten ziyade alışverişleri işlemek için kullanılan altyapıya odaklanıyor. Ortak yaklaşım, ziyaretçilerin varlıklarıyla bağlantılı ek maliyetlere katkıda bulunması.
Japonya için acil mesele, işlemleri karmaşıklaştırmadan yurt dışı kart ödemelerindeki zararları nasıl karşılayacağı. Ücreti değerlendiren şirketlerin, hükümetin ve küresel ağların, müşterilerin hesaplarında ne göreceği belli olmadan önce teknik konuları ve tüketicinin korunmasına ilişkin kararları netleştirmesi gerekiyor.
Bilinmesi Gerekenler
- 7 Eylül 2025 itibarıyla Japon kart şirketleri, yurt dışında düzenlenen kredi kartlarına yüzde 1 ila 3 ek ücret getirilmesini değerlendiriyordu.
- Mitsui Sumitomo Card ve Mitsubishi UFJ Nicos, bu seçeneği inceleyen şirketler arasındaydı.
- Ankete katılan sekiz büyük şirketten altısı, yabancı kart işlemlerindeki zararlarının bir önceki yıla kıyasla arttığını gördü.
- Sektör tahminlerine göre açık işlem başına 70 ila 80 yen, yıllık toplamda ise 30 milyar yene kadar çıkıyor.
- Japonya, 2024'te rekor sayıda, 36,87 milyon uluslararası ziyaretçi aldı. Bu durum yurt dışı kart ödemelerinin hacmini artırdı.
- Teklif, sektörün uygulayacağı bir ücretle ilgili. Hükümetin bilgilendirme ve tüketicinin korunması konularında rol üstlenmesi bekleniyor.
- 100.000 yenlik alışverişe, yolcunun bankasının aldığı ücret hariç, 1.000 ila 3.000 yen ek ücret yansıyabilir.
- Önümüzdeki aylarda görüşmeler yapılması bekleniyordu. Tahsilat kuralları, kapsam ve uygulamanın aşamalı olup olmayacağı tartışılmaya devam ediyordu.
- Yolcular, yurt dışı işlem ücreti almayan kartları kullanarak, yen ile ödeme yaparak, kredi kartıyla nakit avans çekmekten kaçınarak ve tüketim vergisi alınmayan uygun alışverişlerden yararlanarak diğer maliyetleri azaltabilir.