370.000'den fazla müşteri birikimlerini ek bir korumaya aldı
Singapur'daki banka müşterileri, 30 Haziran 2025'e kadar dolandırıcılıklara karşı 30 milyar Singapur dolarından fazla parayı kilitledi. 370.000'den fazla kişi, korunan birikimlerin olağan dijital bankacılık işlemleriyle aktarılmasını önleyen araçları kullandı. Bu hızlı benimseme, Kasım 2023'te para kilitleme uygulamasının başlatılmasının ardından geldi. Bankalar da kimlik avı, kötü amaçlı yazılımlar ve insanları para göndermeye ikna eden suçlularla mücadele ediyor.
İçindekiler
- 370.000'den fazla müşteri birikimlerini ek bir korumaya aldı
- Kilitli birikimlere sahipleri nasıl erişebiliyor?
- Uygulama ne kadar hızlı yaygınlaştı?
- DBS, OCBC ve UOB farklı yöntemler izliyor
- Yabancı ve dijital bankalar erişimi genişletiyor
- Para kilitleme özelliğini kimler kullanıyor ve ne kadar para erişilebilir kalıyor?
- Kilitli bakiyenin kayıpları nasıl sınırlayabildiğini iki vaka gösteriyor
- Bankalar neden para kilitlemenin ötesinde kontroller ekliyor?
- Müşteriler koruma ile erişim arasında nasıl denge kurabilir?
- Yeni adımlar erişimi ve kimlik doğrulamayı güçlendirmeye odaklanıyor
- Özet
Risk büyük. Singapur Polis Teşkilatı, 2024'te dolandırıcılık kaynaklı kayıpların yaklaşık 1,1 milyar Singapur dolarına ulaştığını bildirdi. Yalnızca o yılın ilk yarısında en az 385,6 milyon Singapur doları kaybedildi. Para kilitleme, müşterilerin birikimlerinin bir bölümünü suçluların yaygın olarak kullandığı dijital kanalların erişemeyeceği şekilde korurken diğer paralarını günlük harcamalar için kullanabilmelerini sağlıyor.
İlk uygulamaları DBS, OCBC ve UOB başlattı. 2024 boyunca diğer büyük bireysel bankalar da bu uygulamayı devreye aldı; dijital bankalar ise 2025'te katıldı. Singapur Para Otoritesi (MAS), uygulamanın yaygınlaşması ve müşterilerin paralarını daha iyi kilitleyip kilidini açabilmesi için bankalarla birlikte çalıştı.
Temel fikir basit: Müşteriler, ek bir güvenlik adımı tamamlanana kadar çevrim içi veya mobil bankacılık üzerinden aktarılamayacak birikimleri seçiyor. Banka bilgilerini ele geçiren veya bir telefonun kontrolünü sağlayan suçlu, bu paraya ulaşmadan önce başka bir engelle karşılaşıyor.
3 Eylül 2025 itibarıyla para kilitleme; daha güçlü kimlik doğrulama, işlem uyarıları, bekleme süreleri ve acil durumlarda kullanılan kapatma anahtarlarını da kapsayan daha geniş bir müdahalenin parçası hâline gelmişti. Bu anahtarlar, müşteriler hesaplarının kontrolünü yeniden ele alırken dijital bankacılık erişimini durduruyor. Önlemler, ele geçirilmiş bir cihazdan para aktarımı girişimine kadar dolandırıcılığın farklı aşamalarını hedefliyor.
Kilitli birikimlere sahipleri nasıl erişebiliyor?
Para kilitleme, müşterilerin mevcut veya bağlantılı bir hesapta belirledikleri tutarı korumalarına olanak tanıyor. Kilitlenen bölümden para transferi, ödeme ve dijital para çekme işlemleri engelleniyor. Erişim için genellikle uzaktan işlem yapan bir suçlunun tamamlayamayacağı, fiziksel bir adımı da içeren daha güvenli bir kilit açma süreci gerekiyor.
Bankaların uygulamaları farklılık gösteriyor. Bazıları müşterilerin kimlik belgeleriyle şubeye gitmesini istiyor. Diğerleri fiziksel kart ve PIN kullanılarak ATM'den kilit açılmasına izin veriyor. Bazı bankalar, kilit açıldıktan sonra paranın çekilebilmesi için ayrıca bir bekleme süresi uyguluyor.
Dijital bankalar; fiziksel kart, yakın alan iletişimi (NFC) özelliğine sahip telefon, ek bir parola ve bekleme süresi içeren kontrolleri devreye aldı. NFC, telefonun yakınında tutulan uyumlu bir kartı okumasını sağlıyor. Bu kontroller, bir uygulamanın kontrolüyle birikimlere erişim arasına ek bir koşul koyuyor.
Kilitli para, hesap için geçerli faiz oranını kazanmaya devam ediyor. Bazı bonus faizli hesaplar ve vadeli mevduatlar da bonus faiz koşullarını koruyor. Böylece müşteriler, ilgili hesap koşullarındaki faiz getirisinden vazgeçmeden birikimlerini koruyabiliyor.
MAS, uygulamanın ilk dönemlerinde bankaların deneyimi iyileştirdiğini; ayrı bir hesap açma zorunluluğu yerine paranın aynı hesap içinde kilitlenmesine olanak tanındığını bildirdi. Düzenleyici kurum, Şubat 2024'te parlamentoya verdiği yanıtta, kilitli bakiyelerin müşterileri etkileyen kimlik avı ve kötü amaçlı yazılım dolandırıcılıklarına karşı korunduğunu belirtti. Kimlik avı, kişileri parola gibi bilgileri açıklamaya yönlendiriyor; kötü amaçlı yazılımlar ise suçluların bir cihaza müdahale etmesine veya cihazı kontrol etmesine imkân tanıyabiliyor.
MAS, o dönemdeki durumu resmî yanıtında şöyle açıkladı:
Bugüne kadar Para Kilidi kapsamındaki fonları içeren kimlik avı veya kötü amaçlı yazılım dolandırıcılığı vakası bildirilmedi.
Ek güvenlik adımları ve ilk dönemde elde edilen bu sonuçlar, uygulamanın 2024 boyunca ve 2025'e uzanan dönemde yaygınlaşmasına katkı sağladı.
Uygulama ne kadar hızlı yaygınlaştı?
Para kilitleme, kullanıma sunulmasının kısa süre ardından on binlerce hesaba ulaştı ve iki yıldan kısa bir sürede yüz binlerce müşteri tarafından kullanılmaya başlandı. Bu dönüm noktaları hem katılımın arttığını hem de korunan para miktarının önemli ölçüde yükseldiğini gösteriyor.
- Kasım 2023: DBS, OCBC ve UOB ilk para kilitleme özelliklerini kullanıma sundu.
- Şubat 2024: 61.000'den fazla para kilitleme hesabında 5,4 milyar Singapur dolarından fazla para bulunuyordu.
- Mart 2024: Kilitli fonlar, 78.000'den fazla hesapta 6,6 milyar Singapur dolarına ulaştı.
- Ekim 2024 sonu: 181.000'den fazla müşteri yaklaşık 15,8 milyar Singapur dolarını kilitlemişti.
- 31 Mayıs 2025: 350.000'den fazla müşteri yaklaşık 28 milyar Singapur dolarını kilitlemişti.
- 30 Haziran 2025: 370.000'den fazla müşteri 30 milyar Singapur dolarından fazlasını koruma altına almıştı.
Haziran 2025'e kadar kilitlenen tutar, Ekim 2024 sonunda kaydedilen yaklaşık 15,8 milyar Singapur dolarının neredeyse iki katına çıktı. Aynı dönemde bildirilen müşteri sayısı da 181.000'den 370.000'in üzerine yükseldi.
Bu büyümeyle birlikte uygulamaya katılan banka sayısı da arttı. 2024 ortasına gelindiğinde Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank ve HSBC de uygulamaya katılmıştı. Standard Chartered, Maybank ve HSBC özelliklerini sektör kılavuzuyla uyumlu şekilde 2024 sonlarına doğru kullanıma açtı. GXS Bank, MariBank ve Trust Bank ise kendi uygulamalarını 2025'te devreye almaya başladı.
DBS, OCBC ve UOB farklı yöntemler izliyor
DBS, aracını digiVault olarak adlandırıyor. İlk denemelerde ayrı bir kasa hesabı açılması gerekiyordu; ancak banka daha sonra müşterilerin geçerli faiz oranından yararlanmaya devam ederken mevcut bir hesap içindeki parayı kilitlemesine izin verdi. DBS, uygulamanın farklı demografik gruplarda yaygın biçimde kullanıldığını bildirdi ve müşterilerin kendilerinin yönetebileceği güvenlik kontrollerini genişletti. Kilit açmak için genellikle şubeye gitmek gerekiyor; bu da para çekilmeden önce bilinçli bir duraklama sağlıyor.
OCBC, para kilitleme özelliğini vadesiz hesaplara, tasarruf hesaplarına ve vadeli mevduatlara entegre etti. Uygulamanın başlatılmasını izleyen ilk iki ayda 30.000'den fazla müşteri 3,3 milyar Singapur dolarından fazla parayı kilitledi. Banka daha sonra özelliği vadeli mevduatlara da ekledi. Böylece müşteriler bu mevduatlara dijital erişimi engelleyebiliyor, kilidi ATM'de kart ve PIN'le ya da şubede açabiliyor.
OCBC, Ağustos 2025 sonlarına doğru 108.000'den fazla hesapta yaklaşık 13 milyar Singapur dolarının kilitli olduğunu bildirdi. Banka, müşterilerin genellikle fazla birikimlerini korurken faturalar ve acil durumlar için bir miktar parayı erişilebilir durumda bıraktığını söyledi.
UOB başlangıçta özel bir para kilitleme hesabı açılmasını istedi ve mevcut hesapları da desteklemenin yollarını araştırdığını belirtti. Müşterileri paranın kilidini ATM'lerden açabiliyor. Banka, Temmuz 2025 sonu itibarıyla 160.000'den fazla kullanıcısı olduğunu bildirdi. Bu sayı, günlük harcamaları uzun vadeli birikimlerden ayrı tutmaya yönelik ilgiyi yansıtıyor.
UOB ayrıca, bir müşterinin dolandırıcının etkisi altında para göndermeye başladıktan sonra kilitli bakiyenin kayıplarını sınırladığı vakaları da anlattı. Bu örnekler, dolandırıcılık başlamadan önce birikimleri koruma altına almanın pratik değerini gösteriyor.
Yabancı ve dijital bankalar erişimi genişletiyor
Citibank, özelliği Singapur'da kademeli olarak kullanıma sunarken 2025'in ilk yarısında 500'den fazla kullanıcısı olduğunu bildirdi. CIMB Singapore, 6.400'den fazla müşterinin 310 milyon Singapur dolarından fazla parayı güvence altına aldığını; Bank of China Singapore ise 5.000'den fazla hesabın para kilitleme özelliğini kullandığını açıkladı.
Standard Chartered, Maybank ve HSBC de bireysel müşterilere yeni seçenekler sundu. Kilit açma işlemleri bankadan bankaya değişse de hepsi suçluların hedef aldığı dijital süreçlerden daha güçlü kontroller gerektiriyor.
Trust Bank'in Trust Lock özelliği, müşterilerin ayrı tasarruf birikimlerini kilitlemesine olanak tanıyor. Korunan parayı çekmek için fiziksel Trust kartının NFC özelliğine sahip bir telefona dokundurulması ve altı haneli Trust Key'in girilmesi gerekiyor. Ardından paranın aktarılabilmesi için zorunlu 12 saatlik bir bekleme süresi uygulanıyor.
NFC özelliğine sahip telefonu olmayan müşterilerin Trust Bank deneyim merkezinde kimlik kontrolünden geçmesi gerekiyor. Kart, kod ve bekleme süresinden oluşan bu birleşim, bir telefonu uzaktan kontrol eden birinin korunan birikimleri hemen aktarmasını önlemeyi amaçlıyor.
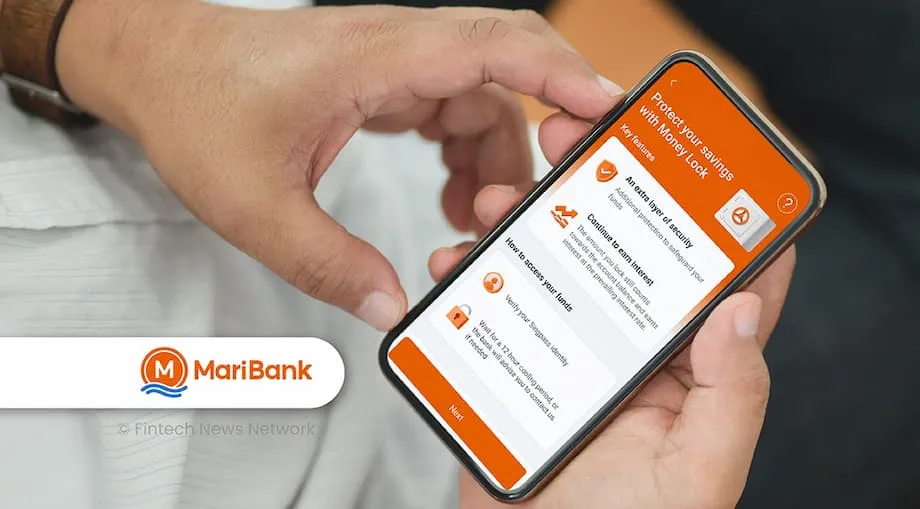
GXS Bank ve MariBank de 2025'te para kilitleme özelliğini kullanıma sundu. Bu bankaların katılımı, yerleşik bireysel bankaların sunduğu seçeneklere ek olarak dijital banka müşterilerinin de daha geniş ölçekte korumadan yararlanmasını sağladı.
Para kilitleme özelliğini kimler kullanıyor ve ne kadar para erişilebilir kalıyor?
Özelliği farklı yaş gruplarından müşteriler benimsedi; kullanıcıların çoğunu orta yaşlılar ve ileri yaştakiler oluşturdu. 2024'te parlamentoya sunulan ilk verilere göre kullanıcıların yaklaşık yüzde 44'ü 50 yaş ve üzerindeydi. 30-50 yaş grubundakiler yaklaşık yüzde 41'ini, 30 yaşın altındakiler ise yaklaşık yüzde 15'ini oluşturuyordu.
MAS, Ekim 2024 itibarıyla 30-49 yaş grubundakilerin yüzde 43 ile en büyük payı oluşturduğunu bildirdi. 50 yaş üzerindekiler yüzde 42'lik paya sahipken genç müşterilerin oranı yüzde 15'te kaldı. 50 yaş ve üzerindekiler daha yüksek tutarları kilitleme eğilimindeydi. Bu durum, özelliğin birikmiş tasarruflarını korumak isteyen emekliler ve emekliliğe yaklaşan kişilerce de kullanıldığını gösteriyor.
OCBC'nin verileri, müşterilerin güvenlik ile erişim arasında nasıl denge kurduğunu gösteriyor. Para kilitleme özelliğini kullanan müşterilerin yüzde 70'inden fazlası 10.000 Singapur dolarından fazla parayı koruma altına alırken yarısından fazlası en az 10.000 Singapur dolarını kilitlemeden tuttu. Tüm parasını kilitleyenlerin oranı yüzde 1'in altında kaldı.
Bu tercihler, uzun vadeli birikimleri ek kontrollerle korurken olağan harcamalar ve beklenmedik ihtiyaçlar için hazır para bırakıyor. Faiz ödemelerinin sürmesi de müşterilerin hesaplarına bağlı getirilerden vazgeçmeden paralarını ayırabilmesini sağlıyor.
Kilitli bakiyenin kayıpları nasıl sınırlayabildiğini iki vaka gösteriyor
MAS, Ekim 2024 güncellemesinde, mağdurlar baskı altında para göndermeye başladıktan sonra para kilitleme özelliğinin daha büyük kayıpları önlediği vakalara dikkat çekti. UOB, şüpheli bir hesaba 700 Singapur doları gönderen ve ardından daha fazla para aktarmaya çalışan bir müşteriden söz etti.
Müşterinin para kilitleme özelliğiyle koruma altına aldığı 50.000 Singapur doları vardı; bu sayede daha büyük tutarlı transfer gerçekleşmedi. İşlemin kesintiye uğraması, kişiye durup durumu yeniden değerlendirme fırsatı da verdi.
Kelly olarak tanımlanan 60'lı yaşlarının ortasındaki bir emekli kadın, sosyal medyadaki sahte bir reklama tıkladıktan sonra yaklaşık 33.000 Singapur doları kaybetti. Reklam onu resmî bir uygulama mağazası dışından uygulama yüklemeye yönlendirdi. Yan yükleme olarak adlandırılan bu işlem, telefonuna kötü amaçlı yazılım bulaşmasına yol açtı.
Suçlular cihazın kontrolünü ele geçirerek kilitli olmayan hesaplardan para çekti. Kelly'nin OCBC para kilitleme özelliğiyle koruduğu 110.000 Singapur dolarından fazla para ise güvende kaldı; çünkü kilidi açmak için şubeye veya ATM'ye gitmek gerekiyordu. Bu olay, saldırganlar mağdurun cihazını kontrol etse bile özelliğin kayıpları sınırladığını doğrulayan ilk örnekler arasında yer aldı.
MAS'ın Şubat 2024'te kilitli fonlardan kimlik avı veya kötü amaçlı yazılım kaynaklı kayıp bildirilmediğine ilişkin açıklaması, uygulamanın ilk dönemindeki durumu anlatıyordu. Bu vakalar, korunan bir bakiyenin saldırı sırasında risk altındaki para miktarını nasıl azaltabildiğini ve müşteriye ya da banka çalışanına müdahale etmek için nasıl zaman kazandırabildiğini gösteriyor.
Bankalar neden para kilitlemenin ötesinde kontroller ekliyor?
Singapur'daki dolandırıcılık kayıplarının çoğu, mağdurun onay verdiği para transferlerinden kaynaklanıyor. Kişi bir satıcıya, romantik ilişki kurduğu birine, işe alım görevlisine veya yetkiliye ödeme yaptığını sanabiliyor. Bazıları banka çalışanları durmaları için uyardıktan sonra bile para göndermeyi sürdürüyor.
Kilitlenmemiş bölümdeki para bu ödemeler için kullanılabilir durumda kalıyor. Bu nedenle bankalar ve MAS, transfer tamamlanmadan önce riskli işlemleri kesintiye uğratmayı ve şüpheli durumlara dikkat çekmeyi amaçlayan önlemler ekledi.
Bankalar önceki yıl boyunca dijital token kullanan müşterilerin dijital oturum açma işlemlerinde kullanılan tek kullanımlık SMS parolalarını aşamalı olarak kaldırdı. Bu değişiklik, kimlik avı yapan suçluların giriş kodlarını ele geçirmekte sıkça kullandığı bir yolu kapattı. Bazı bankalar, yüksek tutarlı transferlerde müşterileri işlemi sürdürmeden önce yeniden düşünmeye yönlendiren uyarılar da sunmaya başladı.
MAS, transfer limitlerinin artırılması ve iletişim bilgilerinin değiştirilmesi gibi daha yüksek risk taşıyan değişiklikler için bekleme süreleri uygulanmasını teşvik etti. Bu gecikmeler, suçlular bir hesabı hırsızlığa hazırlamaya çalışırken bankalara ve müşterilere müdahale için daha fazla zaman kazandırıyor.
Bankalar, Haziran 2025'te Ortak Sorumluluk Çerçevesi kapsamında daha güçlü dolandırıcılık gözetimini devreye aldı. İzleme sistemi, hızlı para çıkışlarını ve dolandırıcılığa işaret edebilecek diğer davranışları tespit ediyor. MAS ayrıca, belirli ödemeler için cihaza fiziksel olarak bağlanması gereken bir donanım güvenlik anahtarı da dâhil olmak üzere, daha yüksek riskli çevrim içi işlemlerde daha güçlü kimlik doğrulama yöntemleri üzerinde kurumlarla çalışıyor.
Singapur, polisin yetkilerini de genişletti. Polis, daha fazla kaybı önlemek ve soruşturmacılarla bankalara kişiyle iletişime geçip ne olduğunu doğrulama imkânı tanımak amacıyla, dolandırıcılık mağduru olduğundan şüphelenilen kişilerin hesaplarını rızaları olmadan dondurabiliyor.
Bazı bankacılık uygulamaları, Android cihazda şüpheli bir uygulama tespit ettiğinde erişimi kısıtlıyor. DBS, 2025'te müşterilerin mobil cüzdana kart eklemeden önce bu işlem için izni etkinleştirmesini gerektiren ek bir kontrol getirdi. Bu adım, kart bilgileri kayıtlı olan kartlarla ilgili dolandırıcılıkları şimdiden azaltmaya yardımcı oldu.
MAS yöneticileri, suçlular açıkları hızla kullandığı için gerektiğinde Singapur'un kolaylık yerine güvenliği seçmesi gerektiğini söyledi. Bu yaklaşım, olağan bankacılık işlemlerini kolay tutmaya çalışırken riskli faaliyetlere duraklamalar ve kontroller ekliyor.
Müşteriler koruma ile erişim arasında nasıl denge kurabilir?
Müşterilerin ne kadar parayı kilitleyeceğine karar verirken aylık harcamalarını ve acil durumlar için ayıracakları tutarı göz önünde bulundurması gerekiyor. OCBC müşterilerinin çoğunun bir miktar parayı erişilebilir bırakması, korunan birikimlerin hemen ihtiyaç duyulan parayla birlikte tutulabileceğini gösteriyor.
Kilit açma koşulları da önemli. Şubeye gitmek, ATM işlemi yapmak veya zorunlu bekleme süresini tamamlamak, korunan paranın ne kadar sürede kullanılabilir hâle geleceğini etkiliyor. Acil bir ihtiyaç ortaya çıkmadan önce müşterilerin bankalarının uygulamasını, işlemin ne kadar sürdüğünü ve gereken belgeleri öğrenmesi gerekiyor.
- Olağan faturalar ve acil durumlar için para ayırdıktan sonra kalan birikimleri kilitleyin.
- Uygun olduğunda farklı hesaplar veya tasarruf bölmeleri kullanarak günlük harcamalarınızı uzun vadeli birikimlerinizden ayırın.
- Banka şubesi veya ATM gereklilikleri ve bekleme süreleri dâhil olmak üzere, bankanızın kilit açma adımlarını not edin.
- Resmî mağazaların dışından uygulama yüklemeyin. Bir uygulama güvenlik ayarlarını devre dışı bırakmanızı isterse işlemi durdurup yardım alın.
- İşlem uyarılarını etkinleştirin ve günlük transfer limitlerini düşük tutun. Limitleri yalnızca gerektiğinde artırıp ardından yeniden düşürün.
- Hesabınızın ele geçirildiğinden şüpheleniyorsanız bankanın kapatma anahtarını kullanarak cihazınız ve hesabınız güvence altına alınırken dijital erişimi dondurun.
- Birisi acil transfer talep ediyorsa dikkatli olun. Bankalar ve devlet kurumları, müşterilere paralarını güvenli olduğu söylenen hesaplara aktarmaları için baskı yapmaz.
Bu alışkanlıklar, paranın bir bölümü erişilebilir tutulduğunda devam eden riskleri azaltıyor. Para kilitleme belirlenen bakiyeyi korurken uyarılar, transfer limitleri ve hızlı müdahale geri kalan parayla ilgili şüpheli faaliyetlere karşı müşterilerin harekete geçmesine yardımcı oluyor.
Yeni adımlar erişimi ve kimlik doğrulamayı güçlendirmeye odaklanıyor
3 Eylül 2025 itibarıyla bankacılık sektörü, kurumların kilit açma işlemlerini iyileştirmesi ve daha fazla hesap türü için destek sunmasıyla uygulamanın yaygınlaşmayı sürdürmesini bekliyordu. Dijital bankalar, müşterilere birikimlerini korurken gerektiğinde erişebilmeleri için süreli gecikmelerin yanı sıra cihaz ve kart kontrolleri geliştiriyordu.
MAS, para kilitleme özelliğini tüm kurumlar için zorunlu hâle getirmeyi planlamadığını belirtmişti. Kurumun yaklaşımı, uygulamanın yaygınlaşmasını teşvik etmek, sonuçları izlemek ve daha yüksek risk taşıyan işlemlerde kimlik doğrulamayı güçlendirmek için bankalarla çalışmaktı.
Trust Bank'in NFC kart dokundurmayı, parola girmeyi ve 12 saat beklemeyi bir araya getiren uygulaması bu yöntemlerden birini gösteriyor. DBS'nin mobil cüzdanlara kart eklemek için getirdiği kontroller ise başka bir örnek. Daha fazla banka da alışılmadık transferler veya yüksek tutarlı para hareketleri öncesinde uyarılar sunmaya başlamıştı.
Uygulamadaki temel amaç, ele geçirilmiş bir telefon ile yüklü tutarlı bir transfer arasına daha fazla kontrol koyarken müşterilerin dolandırıcılıkları fark etmesine ve hızla yardım bulmasına destek olmak. Para kilitleme; cihaz kontrolleri, uyarılar, bekleme süreleri ve polisle bankaların müdahale etmesini sağlayan yetkilerle birlikte çalışıyor. En önemli faydası somut: Bir saldırı başka bir noktada başarılı olduğunda hemen riske giren birikimleri sınırlıyor ve daha fazla para gönderilmeden önce insanlara yeniden düşünme fırsatı veriyor.
Özet
- 30 Haziran 2025'e kadar 370.000'den fazla müşteri 30 milyar Singapur dolarından fazla parayı kilitlemişti.
- DBS, OCBC ve UOB para kilitleme uygulamasını Kasım 2023'te başlattı; diğer bireysel bankalar izledi, dijital bankalar ise 2025'te katıldı.
- Korunan bakiyeler faiz kazanmaya devam ediyor ve bankaya göre değişen ek kilit açma adımları gerektiriyor.
- MAS, Şubat 2024'te o tarihe kadar kilitli fonları içeren kimlik avı veya kötü amaçlı yazılım kaynaklı kayıp bildirilmediğini söyledi.
- UOB ve OCBC müşterilerinin karıştığı vakalarda, diğer paralar aktarılmış veya çalınmış olsa da kilitli birikimler korundu.
- Müşteriler genellikle her şeyi kilitlemek yerine harcamalar ve acil durumlar için bir miktar parayı erişilebilir tutuyor.
- Uyarılar, cihaz kontrolleri, daha güçlü kimlik doğrulama, bekleme süreleri ve polis tarafından hesapların dondurulması daha geniş müdahalenin parçalarını oluşturuyor.
- MAS, tüm kurumlara zorunluluk getirmeyi planlamak yerine uygulamayı teşvik ediyor ve sonuçları izliyordu.