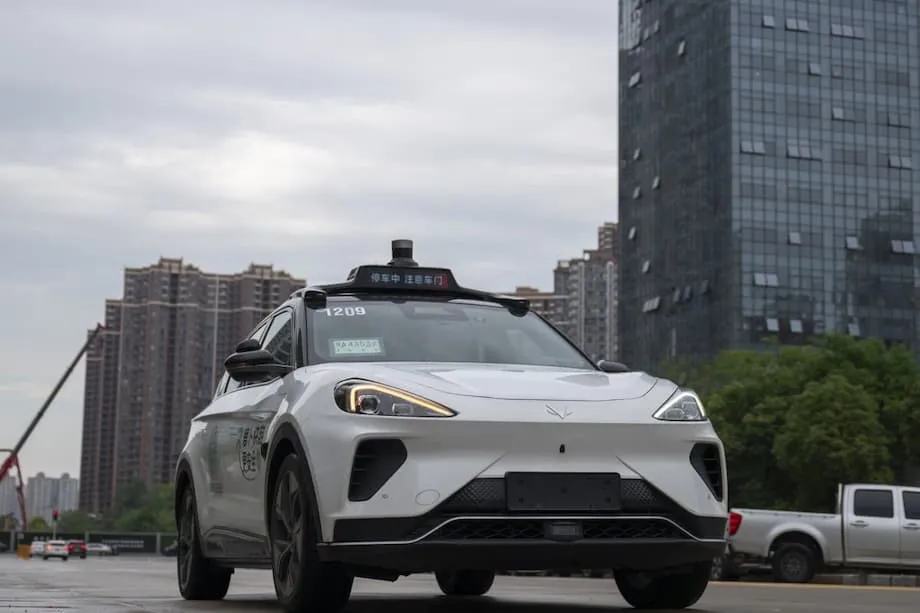
Pekin, Şanghay, Guangzhou ve Shenzhen büyük bir ulaşım dönüşümüyle karşı karşıya
UBS ve diğer sektör analistlerinin tahminlerine göre, 2030'a kadar Pekin, Şanghay, Guangzhou ve Shenzhen'de 300 bin sürücüsüz taksi hizmet verebilir. Öngörülen genişleme, otonom ulaşımı ülkenin en yoğun kent pazarlarından bazılarına taşıyacak. Bu kentlerdeki büyük nüfus ve yolculuklara yönelik yüksek talep, insan sürücü olmadan çalışabilen filolar için fırsatlar yaratıyor.
İçindekiler
- Pekin, Şanghay, Guangzhou ve Shenzhen büyük bir ulaşım dönüşümüyle karşı karşıya
- Araç maliyetlerinin düşmesi neden önemli?
- Birden fazla tahmin, farklı büyüme ölçeklerine işaret ediyor
- Wuhan, genişleme için örnek oluşturuyor
- Baidu, Pony AI ve Didi yolcular için yarışıyor
- Çinli şirketler ülke dışındaki fırsatları da kolluyor
- Daha ucuz yolculuk ve daha kolay erişim vaatler arasında
- Güvenlik ve güven, benimsenme sürecini belirleyecek
- Küresel tahminler beklentiler arasındaki geniş farkı gösteriyor
- Sürücüler, araç sahipleri ve kentler ekonomik değişimle karşı karşıya
- Sürücüsüz yolculuğun arkasındaki teknoloji
- Yatırım, filoların kârlı hizmetlere dönüşmesine bağlı
- Öne Çıkanlar
31 Ağustos 2025 itibarıyla bu öngörü; yapay zekâdaki hızlı ilerlemeye, Çin'in büyüyen elektrikli araç sektörüne ve otonom ulaşıma yönelik devlet desteğine dayanıyor. Köklü otomobil üreticileri ve teknoloji girişimleri; insanların yolculukları nasıl rezerve ettiğini, kentlerin ulaşımı nasıl yönettiğini ve taksi işletmecilerinin nasıl gelir elde ettiğini değiştirebilecek bir sektöre yatırım yapıyor.
UBS, otonom araçların zamanla Çin'deki iki milyon geleneksel taksinin ve yolculuk çağırma hizmetlerinde kullanılan beş milyon otomobilin yerini alacağı senaryoda, 2030'ların sonlarına doğru yıllık potansiyel pazar büyüklüğünü 183 milyar dolar olarak hesaplıyor. Bu, toplam yedi milyon aracın yenilenmesi anlamına geliyor ve dört büyük kent için öngörülen ilk genişlemeden çok daha kapsamlı bir dönüşüme işaret ediyor.
Robotaksiler, yolculuğu direksiyon başındaki bir kişi yerine sürüş sistemlerinin yönettiği taksilerdir. Yolcular yine araç çağırıp gidecekleri yeri belirleyecek; ancak yolu izleme, direksiyonu kontrol etme ve trafiğe tepki verme işleri, sensörlerden gelen bilgileri kullanan yazılımlar tarafından yürütülecek.
Çin'deki genişleme, otonom araçları günlük yaşama katmayı amaçlayan daha kapsamlı bir ulusal stratejinin parçası. Devlet politikaları, düzenleyici çerçeveler ve yatırımlar bu stratejiyi destekliyor. Tahminler büyük bir ticari fırsata işaret etse de uygulamanın hızı maliyetlere, güvenlik testlerine, faaliyet izinlerine ve halkın güvenine bağlı olacak.
Araç maliyetlerinin düşmesi neden önemli?
Çin'in robotaksi hamlesinde artan iş gücü maliyetleri, çalışan açığı ve nüfusla birlikte büyüyebilecek kentsel ulaşım talebi bir araya geliyor. Tüketiciler yeni teknolojilere giderek daha açık yaklaşırken, hükümet de otonom araçları akıllı kent ve inovasyon gündemlerinin öncelikleri arasına aldı.
UBS'de Çin otomotiv araştırmaları biriminin başında bulunan Paul Gong, yakın tarihli bir raporunda teknolojiyi verimlilikle ilişkilendirdi:
Teknolojilerin hızla geliştiği ve iş gücü maliyetlerinin giderek arttığı bu dönemde otonom araçlar verimliliği artırmaya önemli ölçüde katkı sağlayacak.
Gong ve diğer analistler, otonom sistemlerle donatılmış elektrikli araçların maliyetinin düşmesini filo büyümesinin temel nedenlerinden biri olarak görüyor. Çin'de sürücüsüz bir taksinin üretim maliyetinin 300 bin yuanın, yani yaklaşık 41.935 doların altına inmesi bekleniyor. Satın alma maliyetinin düşmesi, işletmecilerin çok sayıda araç almasını kolaylaştırabilir.
Araç üretim maliyetleri ile işletme maliyetleri, işin farklı yönlerini etkiliyor. İlki, bir işletmecinin filosunu kurmak için ne kadar harcaması gerektiğini belirliyor. İkincisi ise her yolculuğu sunmanın maliyetini gösteriyor. Robotaksi şirketleri, sürücü maaşlarını ortadan kaldıran ve günün her saati çalışabilen hizmetleri daha ucuz araçlarla birleştirerek her iki alanda da iyileştirme sağlamaya çalışıyor.
Birden fazla tahmin, farklı büyüme ölçeklerine işaret ediyor
Goldman Sachs, 2030'a kadar Çin'de 10'dan fazla kentte toplam 500 bine kadar robotaksi olabileceğini öngörüyor. Bu, Pekin, Şanghay, Guangzhou ve Shenzhen için yapılan 300 bin araçlık tahminden daha yüksek. Goldman Sachs ayrıca Çin'deki filonun 2035'e kadar iki milyona yaklaşacağını tahmin ediyor.
HSBC, robotaksilerin Çin taksi pazarının yüzde 6'sını oluşturabileceğini ve başlangıçtaki yıllık pazar büyüklüğünün 40 milyar doları aşacağını hesaplıyor. Barclays ve MarketsandMarkets, pazarın 2030'a kadar 45,7 milyar dolara ulaşacağını öngörüyor. UBS'nin 183 milyar dolarlık tahmini ise 2030'ların sonlarına uzanıyor ve geleneksel taksi filoları ile yolculuk çağırma hizmetlerinde kullanılan araçların zamanla yerini otonom araçlara bırakacağını varsayıyor.
HSBC ayrıca otonom taksileri içeren lojistik ve teslimat hizmetlerinin yılda 30 milyar dolar gelir sağlayabileceğini tahmin ediyor. E-ticaret ve ürünleri müşteriye ulaştıran son aşamadaki teslimat talebi, yolcu taşımacılığı dışında ikinci bir olası gelir kaynağı sunuyor.
Tahminlerdeki başlıca kilometre taşları şöyle:
- 2025: Güney Kore, Almanya ve Japonya; pilot programlara ve akıllı kentlerle entegrasyona ağırlık vererek hizmete başlama hazırlığı yapıyor.
- 2030: UBS ve diğer analistler Çin'in önde gelen dört kentinde 300 bin robotaksi öngörürken, Goldman Sachs 10'dan fazla kentte toplam 500 bine kadar araç tahmin ediyor.
- 2035: Goldman Sachs, Çin'deki robotaksi filosunun iki milyona yaklaşacağını öngörüyor.
- 2030'ların sonları: UBS, otonom araçların Çin'deki geleneksel taksilerin ve yolculuk çağırma filolarının yerini alması hâlinde yıllık pazar büyüklüğünün 183 milyar dolara ulaşabileceğini tahmin ediyor.
Wuhan, genişleme için örnek oluşturuyor
Wuhan, sürücüsüz taksilerin kullanıma sunulmasına şimdiden örnek oluşturuyor. Baidu'nun Apollo Go hizmeti kentte 400'den fazla sürücüsüz araç işletiyor ve başka kentlerde daha büyük ölçekli hizmetler için bir model sunuyor.
Çinli yetkililer, testleri ve ticari faaliyetleri desteklemek üzere standartlar, pilot programlar ve altyapı iyileştirmeleri üzerinde çalışıyor. Pilot bölgeler şirketlere hizmetlerini geliştirebilecekleri belirli alanlar sağlarken, denetim kurumlarının da halkın güvenini ve güvenli uygulamayı desteklemesi amaçlanıyor.
Pekin, Şanghay, Guangzhou ve Shenzhen; yoğun nüfusları ve yolculuklara yönelik yüksek talebi bir arada barındırdıkları için cazip hedefler. Bu pazarlara açılmak, robotaksileri sınırlı denemelerin ötesine taşıyarak günlük ulaşımın daha önemli bir parçası hâline getirebilir.
Düzenleyici onay süreci; kapsamlı güvenlik testlerini, veri paylaşımını ve yeni sigorta modellerinin geliştirilmesini içeren karmaşık bir süreç olmayı sürdürüyor. Öngörülen 300 bin araca ne zaman ulaşılacağına ilişkin ayrıntılı bir takvim açıklanmadı. 2030 tahmini beklenen genişlemenin ölçeğini ve zaman ufkunu ortaya koyarken, ilerlemeyi kentlerden alınacak izinler ve faaliyet koşulları belirleyecek.
Baidu, Pony AI ve Didi yolcular için yarışıyor
Baidu, Çin'in robotaksi sektörünün önde gelen şirketleri arasında yer alıyor. Apollo Go hizmeti, Wuhan'ın da aralarında bulunduğu kentlerde yüzlerce sürücüsüz araç işletiyor. Şirket ayrıca Hong Kong'da test izni aldı.
Pony AI, Çin'in önde gelen kentlerinde yolculardan ücret aldığı ticari faaliyetlere başladı. Teknik yetkinlikleri ve Virtual Driver platformu, UBS analistlerinin gözünde şirketi önde gelen adaylardan biri hâline getirdi. Virtual Driver, şirketin normalde bir insanın yaptığı sürüş işlerini yerine getiren sistemini ifade ediyor.
Didi Chuxing, yarışa hâlihazırda sahip olduğu geniş yolculuk çağırma kullanıcı tabanını taşıyor. Şirket, otonom araçların araştırma ve geliştirme çalışmalarına ve pilot programlara büyük yatırımlar yapıyor. Didi'nin konumu, sürücüsüz araçların gelişimini birçok yolcunun zaten aşina olduğu bir rezervasyon hizmetiyle buluşturuyor.
Apollo, Baidu'dan ayrı bir rakip değil, şirketin otonom sürüş birimi. UBS, Apollo ve Pony AI'yi robotaksi büyümesinden yararlanabilecek konumdaki şirketler arasında gösteriyor. Rekabette ayrıca her yıl milyarlarca dolar değerinde olabilecek pazardan pay almaya çalışan köklü otomobil üreticileri ve girişimler de yer alıyor.
Çinli şirketler ülke dışındaki fırsatları da kolluyor
WeRide'ın Birleşik Arap Emirlikleri'nde Uber'le ortaklığı, Çinli robotaksi şirketlerinin uluslararası hedeflerini gösteriyor. Bu tür iş birlikleri, otonom sürüş teknolojisini Çin dışında faaliyet gösteren ulaşım platformlarıyla buluşturuyor.
Tesla, Çin'de robotaksi filoları hizmete sokma planlarını açıkladı; ancak Full Self-Driving özellikleri için düzenleyici onay süreci hâlâ devam ediyor. Şirketin ilgisi, yerli teknoloji şirketleri ve otomobil üreticileriyle zaten kalabalık olan alana uluslararası bir rakip daha ekliyor.
Dolayısıyla Çin'deki robotaksi rekabeti, 300 bin araçlık tahminin merkezindeki dört kentle sınırlı değil. Yerli şirketler yurt dışında fırsatlar ararken, uluslararası şirketler de Çin pazarında yer edinmeye çalışıyor. Her iki yöndeki büyüme de hedeflenen yerlerde faaliyet izni alınmasına bağlı.
Daha ucuz yolculuk ve daha kolay erişim vaatler arasında
Robotaksilere ilişkin maliyet tahminleri, sürücü maaşlarının ortadan kaldırılmasının ve günün her saati çalışmanın kilometre başına maliyeti 0,25 ila 0,50 dolara düşürebileceğine işaret ediyor. Yolculukların geleneksel taksilere kıyasla yüzde 40 ila 60 ucuzlayabileceği tahmin ediliyor; bu da fiyatı hizmetlerin cazibesinin önemli bir parçası hâline getiriyor.
Robotaksilerin çoğu bataryalı elektrikli araçlardan oluşuyor. Bu araçların kullanımı, Çin'in emisyonları azaltma ve kentlerdeki havayı temizleme hedeflerini desteklerken, elektrikli motorlar daha düşük işletme maliyetleri ve devlet teşviklerinden yararlanma olanağı da sunuyor.
Otonom taksiler, insan sürücülü taksilerin yetersiz olduğu yerlerde ve saatlerde hizmet verebilir. Bu, yaşlıların, engelli kişilerin ve mevcut ulaşım hizmetlerinin kısıtlı olduğu toplulukların erişimini iyileştirebilir. Pratik açıdan sağlayacağı fayda, başka türlü bulunması zor olan bir yolculuğa ulaşabilmek olur.
Anketler, Çin'deki kent sakinlerinin yüzde 65'ine kadarının 2030'a kadar robotaksi kullanmaya istekli olduğunu gösteriyor. Yolculuk paylaşım uygulamaları üzerinden rezervasyon yapmak, gerçek zamanlı bilgi almak ve dijital ödeme kullanmak; Didi ve Meituan gibi platformları zaten kullananlar için deneyimi tanıdık kılabilir.
Güvenlik ve güven, benimsenme sürecini belirleyecek
Otonom araçlar, trafik kazalarının çoğuna neden olan insan hatasını azaltacak şekilde tasarlanıyor. Waymo'nun da aralarında bulunduğu şirketlerin araştırmaları, yaralanmayla sonuçlanan kazaların insan sürücülere kıyasla çok daha az olduğunu gösteriyor. Bu nedenle güvenlik, robotaksilerin işletilmesi için bir gereklilik olduğu kadar ticari gerekçelerinin de bir parçası.
Çin'de ve yurt dışında otonom araçların karıştığı güvenlik olayları da sistemlerin güvenilirliği ve sorumluluk konularında kaygılara yol açtı. İşletmeciler, sistemlerinin karmaşık kent yollarında, insanların öngörülemeyen davranışları karşısında ve olumsuz hava koşullarında çalışabildiğini göstermek zorunda.
İnsanların sürücüsüz bir yolculuğu tercih edip etmeyeceğini halkın güveni belirleyecek. Geniş çapta dikkat çeken ciddi bir kaza, şirketler filolarını büyütüp fiyatları düşürmeye çalışırken bile benimsenme sürecini yavaşlatabilir. Güven oluşturma çabasında denetim, testler ve sigorta kuralları merkezi önem taşıyor.
Yolcular açısından güvenlik, basit bir beklentiye dayanıyor: araç yolculuk boyunca doğru tepki vermeli. İşletmeciler ve düzenleyici kurumlar açısından bu beklentiyi karşılamak, yalnızca sorunsuz bir yolculukta değil, kentte karşılaşılan farklı koşulların tümünde çalışan sistemler gerektiriyor.
Küresel tahminler beklentiler arasındaki geniş farkı gösteriyor
ABD'de Waymo ve Cruise gibi şirketlerin öncülük ettiği sektör, seçili kentlerde ticari otonom yolculuk hizmetleri sunuyor. ABD'li işletmeciler, eyaletler arasında farklılık gösteren düzenlemeler ve süren güvenlik incelemeleriyle karşı karşıya. Bir tahmin, ABD'deki robotaksi filosunun 2030'a kadar yaklaşık 35 bine ulaşacağını öngörüyor. Bu sayı, Çin için tahmin edilen yüz binlerce aracın oldukça altında.
Daha kapsamlı bir küresel tahmin, aynı yıl için çok daha yüksek rakamlar veriyor: dünya genelinde tahminen 2,5 milyon robotaksi; Çin'in hedefi bir milyon, ABD'ninki ise 500 binden fazla araç. Dolayısıyla ABD tahminleri yaklaşık 35 bin ile 500 binin üzerindeki araç arasında değişirken, Çin için dört kentte 300 bin, 10'dan fazla kentte 500 bine kadar ve daha geniş kapsamlı bir milyon araçlık tahminler bulunuyor.
Avrupa, kent içi ulaşım programları ve emisyon hedefleri doğrultusunda ilerliyor; ancak robotaksilerin yaygın kullanımı henüz ilk aşamalarda. Güney Kore, Almanya ve Japonya 2025'e kadar hizmete başlamak için hazırlık yaparken pilot uygulamalara ve akıllı kent entegrasyonuna odaklanıyor.
Küresel pazar tahminleri, 2030'da yıllık değerin 40 milyar ila 45 milyar dolar arasında olacağını; toplamın yüzde 80'ini Çin, ABD ve Avrupa'nın oluşturacağını öngörüyor. Dünya genelindeki bu gelir tahminleri, aynı yıl için Çin pazarında öngörülen 45,7 milyar dolarla birlikte değerlendiriliyor. Tahminler, işin büyüklüğüne ilişkin beklentilerin önemli ölçüde farklılaştığını gösteriyor.
Robotaksilerin dünya genelinde 200'den fazla kentte kullanılacağı öngörülüyor. Bu ölçekte bir genişleme, altyapı ve kent planlamasında kapsamlı değişiklikler gerektirir; araçların hizmete alınmasını, kentlerin sokaklarını ve ulaşım hizmetlerini düzenleme biçimiyle ilişkilendirir.
Sürücüler, araç sahipleri ve kentler ekonomik değişimle karşı karşıya
Ekonomik modeller, robotaksilerin şu anda insan sürücülerin kullandığı yolculuk çağırma araçlarıyla yapılan yolculukların yüzde 30 ila 50'sinin yerini alabileceğini gösteriyor. Geleneksel taksi ve yolculuk çağırma sektörlerinde bu, yolcu talebinin önemli bir bölümünün otonom filolara kayması anlamına gelir.
Aynı modeller, trafik kazalarının yüzde 80'e kadar azalabileceğini ve sigorta maliyetlerinin yüzde 50 ila 70 düşebileceğini de öne sürüyor. Filo kullanım oranı, geleneksel taksilerdeki yüzde 40'a kıyasla yüzde 70'i aşabilir. Kullanım oranı, bir filonun ne ölçüde kullanıldığını ifade ediyor; araçlardan daha fazla yararlanılması, işletmecinin daha sık gelir elde etmesini sağlıyor.
Toplu taşıma ve paylaşımlı ulaşım hizmetleriyle entegrasyon, yollardaki araç sayısını yüzde 30, karbondioksit emisyonlarını ise yüzde 40 azaltabilir. Kentlere yönelik öngörülen fayda; ihtiyaç duyulduğunda çağrılabilen ulaşım hizmetlerinin yanı sıra daha az trafik sıkışıklığı ve daha düşük emisyonlardan oluşuyor.
Hizmet olarak mobilite (MaaS), özel araca sahip olmaya dayanmak yerine talep üzerine sunulan esnek ulaşıma geçişi ifade ediyor. Bu geçiş, birçok kentte insanların ulaşımı değerlendirme biçimini şimdiden değiştiriyor. Paylaşımlı hizmetler yaygınlaştıkça robotaksilerin kişisel araç sahipliğinin azalmasına ve kentlerin görünümünün değişmesine katkıda bulunması bekleniyor.
Sürücüsüz yolculuğun arkasındaki teknoloji
Yapay zekâ ve makine öğrenimi; kameralar, sensörler ve haritalardan gelen bilgileri işleyerek robotaksinin gerçek zamanlı sürüş kararları almasını sağlıyor. Sistem, aracın çevresinde algıladıklarını izlemeye çalıştığı güzergâhla bir araya getirmek zorunda.
Light Detection and Ranging'in kısaltması olan LiDAR, çevrenin üç boyutlu ayrıntılı haritalarını oluşturuyor. Radar, görüşün zayıf olduğu koşullarda dahi nesneleri algılıyor ve hızlarını ölçüyor. Kameralarla birlikte bu sensörler, sürüş sistemine yol ve çevredeki hareketlilik hakkında bilgi veriyor.
Araçtan her şeye iletişim (V2X) olarak bilinen teknoloji, robotaksinin trafik ışıkları, diğer araçlar ve altyapıyla bilgi alışverişi yapmasına olanak tanıyor. Bu iletişim, daha güvenli ve eşgüdümlü sürüşü desteklemeyi amaçlıyor.
Hareketi elektrikli motor sağlarken batarya alanındaki iyileştirmeler elektrikli filoları işletmenin ekonomisini güçlendiriyor. Yapay zekâ, sensör birleştirme ve batarya teknolojilerindeki süregelen ilerlemeler maliyetleri düşürüp performansı artırıyor. Sensör birleştirme, farklı sensörlerden gelen bilgilerin çevrenin kullanılabilir bir görünümünü oluşturacak şekilde bir araya getirilmesi anlamına geliyor.
Şirketler ayrıca siber güvenliğe, veri gizliliğine ve uzaktan işletim sistemlerine yatırım yapıyor. Bu alanlar, fiziksel sürüş donanımlarının yanı sıra yazılımlara, bilgilere ve bağlantılara dayanan araçların yarattığı riskleri ele alıyor.
Yatırım, filoların kârlı hizmetlere dönüşmesine bağlı
Otomobil üreticileri, teknoloji devleri, girişim sermayesi yatırımcıları ve halka açık piyasalar robotaksilere kaynak aktarıyor. UBS analisti Paul Gong, Çin'in 183 milyar dolarlık potansiyel pazarındaki büyümeden yararlanabilecek konumda gördüğü Pony AI ve Apollo gibi şirketlerin hisselerini tavsiye ediyor. Her iki şirket de güçlü teknik yetkinlikler sergiledi ve büyük kentlerdeki ticari faaliyetlerini genişletiyor.
Yatırım fırsatları araç üretiminin ötesine uzanıyor. Sensörler, yazılımlar, haritalama ve filo yönetimi de sektörün parçası. Robotaksi ağları büyüdükçe LiDAR, yapay zekâ çipleri ve bulut bilişim hizmetleri sağlayan şirketlerin de bundan yararlanması bekleniyor.
Kârlılık; araçların kullanımda tutulmasına, maliyetlerin düşürülmesine ve yerli ve uluslararası işletmecilerle başarılı biçimde rekabet edilmesine bağlı. Düzenlemelerdeki değişiklikler, teknik güçlükler ve halkın benimsemesi yatırımcılar açısından risk oluşturmayı sürdürüyor. Ticari açıdan temel hedef, büyüyen filoları yolcuların düzenli kullandığı ve maliyetlerini karşılayacak kadar gelir sağlayan hizmetlere dönüştürmek.
Öne Çıkanlar
- UBS ve diğer analistler, 2030'a kadar Pekin, Şanghay, Guangzhou ve Shenzhen'de 300 bin sürücüsüz taksi olacağını öngörüyor.
- Goldman Sachs, 2030'a kadar Çin'de 10'dan fazla kentte 500 bine kadar, 2035'e kadar ise iki milyona yakın robotaksi tahmin ediyor.
- UBS, otonom araçların Çin'deki geleneksel taksilerin ve yolculuk çağırma hizmetlerinde kullanılan yedi milyon aracın yerini alması hâlinde 2030'ların sonlarına doğru yıllık pazarın 183 milyar dolara ulaşabileceğini öngörüyor.
- Sürücüsüz bir taksinin üretim maliyetinin araç başına 300 bin yuanın, yani yaklaşık 41.935 doların altına düşmesi bekleniyor.
- Baidu'nun Apollo Go hizmeti, Pony AI ve Didi başlıca sektör oyuncuları arasında. WeRide, BAE'de Uber'le çalışıyor; Tesla ise Çin pazarına girmeyi hedefliyor.
- Daha düşük fiyatlar, ulaşım hizmetlerine daha kolay erişim ve daha az emisyon öngörülen faydalar arasında. Uygulamanın kapsamını ise güvenlik, sigorta, düzenlemeler ve halkın güveni belirleyecek.
- Küresel filo ve gelir tahminleri büyük farklılık gösteriyor. ABD'de 2030'a kadar yaklaşık 35 bin ile 500 binin üzerinde robotaksi öngören tahminler bulunuyor.