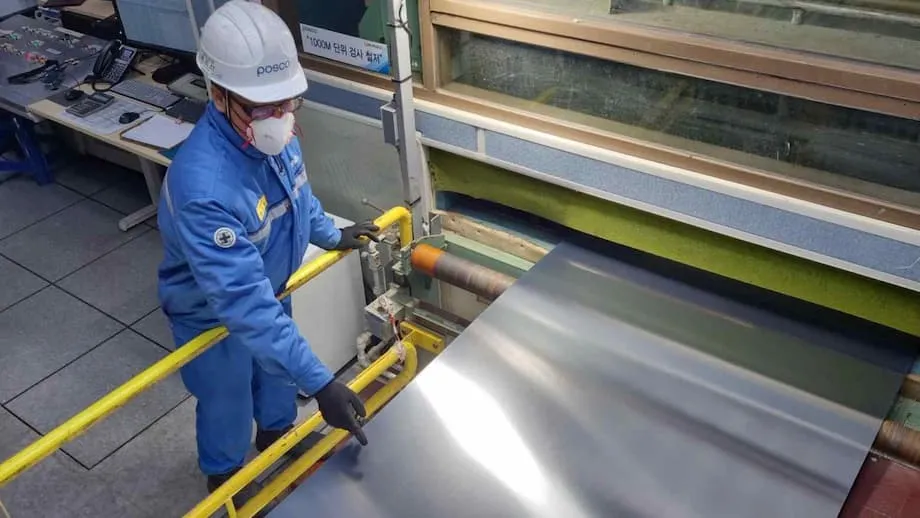
Büyük bir çelik üreticisi üç cephede baskıyla karşı karşıya
Dünyanın en büyük altıncı çelik üreticisi Güney Kore, çelik ve alüminyuma uygulanan yüzde 50’lik ABD tarifeleriyle mücadele ederken, ülkenin çelik tesisleri de zayıf iç talep ve daha ucuz Çin çeliğinden kaynaklanan artan rekabetle boğuşuyor. 31 Ağustos 2025 itibarıyla bu baskılar, uzun süredir güçlü ihracatı ve ileri üretim teknolojisiyle tanınan sektörü sıkıştırıyor.
İçindekiler
- Büyük bir çelik üreticisi üç cephede baskıyla karşı karşıya
- ABD çelik tarifeleri yüzde 50’ye nasıl çıktı?
- Çin’in ihracat artışı ABD’nin çok ötesine ulaşıyor
- Damping tartışması ve daha ucuz ithalat
- İhracat verileri hem sevkiyat telaşını hem yavaşlamayı gösteriyor
- Louisiana fabrikası uzun vadeli bir çözüm sunuyor
- Müzakereler tüm engelleri kaldırmadan rahatlama sağlayabilir
- Ticaret engelleri maliyetleri imalat sektörüne yayıyor
- Tarifeler sürerken şirketler neleri değiştirebilir?
- Öne Çıkan Noktalar
POSCO ve Hyundai Steel zor bir tabloyla karşı karşıya: İnşaat ve imalat sektörlerindeki yerli müşteriler daha az alım yapıyor, Çin ihracatı fiyatları aşağı çekiyor ve ABD’nin ticaret engelleri Kore çeliğini büyük bir dış pazarda daha pahalı hale getiriyor. Fazla üretim kapasitesi ve daralan kâr marjları, şirketlerin yeni bir maliyet artışını karşılayacak hareket alanını azaltıyor.
ABD çelik ticaretine ilişkin habere göre Güney Kore, ABD’ye en çok çelik ihraç eden ülkeler arasında Kanada, Meksika ve Brezilya’nın ardından dördüncü sırada. Bu bağımlılık, Washington’daki değişikliklerin Koreli üreticileri ve yatırımcılarını neden sarstığını açıklamaya yardımcı oluyor.
Sektörün yanıtları arasında, Hyundai Steel’in Louisiana’da 2029’da açılması planlanan 5,8 milyar dolarlık fabrikası da bulunuyor. POSCO projeye öz sermaye ortağı olarak katılıyor. ABD’de üretim yapmak, şirketlerin çeliği sınır ötesinden ithal etmeden Amerikalı müşterilere hizmet vermesini sağlayacak. Ancak planlanan fabrikanın hedeflenen faydaları sağlamasına daha birkaç yıl var.
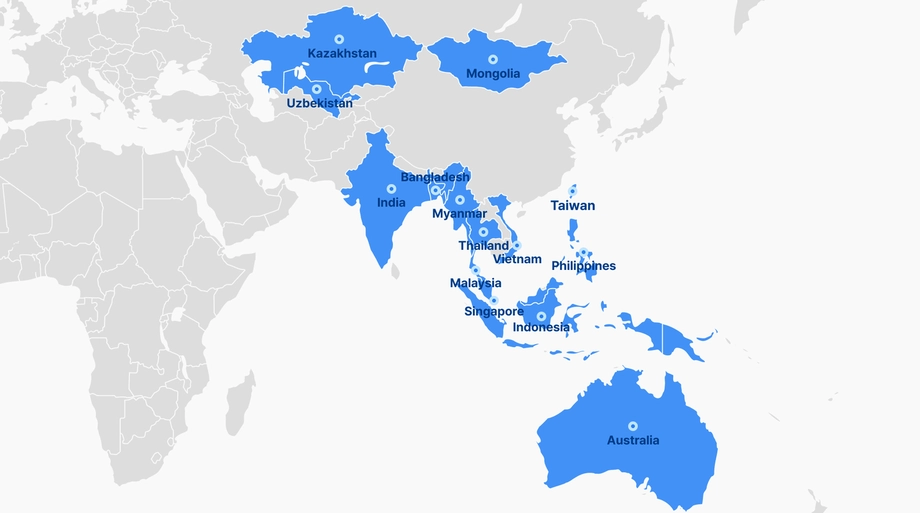
Diğer ihracat pazarları da kolay bir çıkış yolu sunmuyor. Güney Koreli üreticiler Güneydoğu Asya, Orta Doğu ve Avrupa’da müşteri arıyor, ancak ticaret kısıtlamaları bu bölgelerde de yayılıyor. Hem rekabetin hem de pazarlara erişim kurallarının değiştiği bir dönemde, çeliği kârlı biçimde satmayı sürdürmek gerekiyor.
ABD çelik tarifeleri yüzde 50’ye nasıl çıktı?
Başkan Donald Trump’ın çeliğe yönelik ilk büyük tarife adımı 2018’de geldi. Yönetimi, Ticaretin Genişletilmesi Yasası’nın 232. Bölümü uyarınca ulusal güvenlik gerekçesiyle ithal çeliğe yüzde 25, ithal alüminyuma yüzde 10 vergi koydu. Kısıtlamaları yürürlüğe sokmak için bu hüküm yasal dayanak olarak kullanıldı.
Güney Kore, başlangıçta muafiyet ya da kota müzakeresi yapan ülkeler arasındaydı. Kota, üzerinde uzlaşılan bir düzenleme kapsamında pazara girebilecek ürün miktarını sınırlar. Bu anlaşmalar bazı ihracatçılara ABD pazarına giriş için farklı bir yol sağladı, ancak düzenlemeler daha sonra bozuldu.
Trump yönetimi 2025’in başlarında önlemleri genişleterek ülkelere tanınan muafiyetlerin çoğunu kaldırdı ve alüminyum tarifesini yüzde 25’e çıkardı. Haziran ayında çelik ve alüminyum ithalatına yüzde 50 tarife uygulanacağını duyurdu. Kısıtlamalar, söz konusu metaller kullanılarak üretilen mallar anlamına gelen yüzlerce türev ürünü de kapsıyordu.
Tarife değişikliklerinin ve sektörün tepkisinin başlıca aşamaları şöyleydi:
- 2018: ABD, 232. Bölüm uyarınca çeliğe yüzde 25, alüminyuma yüzde 10 tarife getirdi; bazı ülkeler muafiyet ya da kota müzakeresi yaptı.
- 2025’in başları: Washington, ülkelere tanınan muafiyetlerin çoğunun kaldırılacağını ve alüminyum tarifesinin yüzde 25’e çıkarılacağını duyurdu; yeni önlemler mart ayından itibaren yürürlüğe girdi.
- Nisan 2025: Güney Kore’nin ABD’ye çelik sevkiyatı, ihracatçıların yeni tarife artışları öncesinde sevkiyatları öne çekmesiyle Nisan 2024’e kıyasla yüzde 12 arttı.
- Haziran 2025: ABD, çelik ve alüminyum tarifelerini yüzde 50’ye çıkardı. Lee Jae-myung da aynı ay Güney Kore cumhurbaşkanlığı görevini devraldı.
- 2029: Hyundai Steel’in Louisiana’da planlanan fabrikasının açılması öngörülüyor.
Tarife, ithal bir üründen alınan vergidir. Amerikan alıcılar açısından Kore çeliğini ülkeye getirmenin maliyetini artırır. Bunun sonucunda Koreli tedarikçiler fiyatlarını düşürme, daha düşük kâr marjlarını kabul etme ya da siparişleri kaybetme baskısıyla karşılaşır. Dolayısıyla mart ve haziran aylarında yürürlüğe giren önlemler hem pazar payını hem de kârları tehdit ediyor.
Çin’in ihracat artışı ABD’nin çok ötesine ulaşıyor
Çin, dünyanın geri kalanının toplamından daha fazla çelik üretiyor. Emlak sektöründeki durgunluk ve inşaat faaliyetlerindeki yavaşlama, ülke içindeki talebi zayıflattı ve fabrikaları Asya, Avrupa ve diğer pazarlara ihracatı artırmaya yöneltti. Bu durum Güney Koreli üreticiler için hem kendi ülkelerinde hem de yurt dışında müşteri aradıkları her yerde rekabet yaratıyor.
Çin’in ABD’ye çelik ihracatı, tarifeler ve diğer ticaret kısıtlamaları nedeniyle hâlihazırda sınırlı. Bununla birlikte Çin’in Koreli üreticiler üzerindeki etkisi, ABD’deki doğrudan rekabetin ötesine geçiyor. Büyük miktarda çelik başka pazarlara ulaştığında alıcıların tercih edebileceği tedarikçi sayısı artıyor ve fiyatlar baskı altında kalıyor.
Çin’in fazla kapasitesi, ülke içindeki müşterilerin ihtiyaç duyduğundan daha fazla çelik üretebildiği anlamına geliyor. Yıllarca süren yoğun yatırımların ardından ekonominin yavaşlaması bu fazlanın oluşmasına katkıda bulundu. İhracattaki artış, küresel çelik fiyatlarını düşürdü ve Güney Kore gibi rakiplerin kârlılığını korumasını zorlaştırdı.
Çin çeliğinin kalitesi de artıyor. Teknolojik gelişmeler, verimli tedarik zincirleri ve üretim ölçeği, fiyat rekabetçiliğini güçlendiriyor. Dolayısıyla Koreli üreticiler hem maliyet hem de satılan ürünlerin kapasitesi bakımından rekabetle karşı karşıya.
Güney Koreli gemi üreticileri, otomobil üreticileri ve elektronik şirketleri de kendi tercihlerini yapmak zorunda. Yerli çelik daha pahalı olabilirken, daha ucuz ithalat üretim giderlerini düşürebiliyor. İthal çeliğe bağımlılık, bu şirketleri gelecekte fiyatını veya bulunabilirliğini değiştirebilecek ticaret engellerine de açık hale getiriyor.
Güney Kore’de inşaat ve imalat talebinin zayıf olması baskıyı artırıyor. Tesislerin üretimlerini karşılayacak daha az yerli siparişi varken dış pazarlara girmek de zorlaşıyor. Küresel arzın bol olmaya devam ettiği koşullarda yalnızca yeni alıcılar bulmanın neden sınırlı bir rahatlama sağlayabileceğini bu tablo açıklıyor.
Damping tartışması ve daha ucuz ithalat
Güney Kore Ekonomi ve Maliye Bakanlığı, özellikle Çin’le bağlantılı olanlar başta olmak üzere haksız ticaret uygulamalarını incelemek için bir anti-damping ekibi kurduğunu duyurdu. Bu politika, ithal ürünlerin haksız ölçüde düşük fiyatlarla satılarak yerli üreticileri dezavantajlı duruma düşürebileceği yönündeki kaygılara yanıt veriyor.
Burada damping, maliyetin altında satış olarak tanımlanıyor. Anti-damping vergileri, bu tür fiyatlandırmaları ele almayı amaçlayan ek ithalat ücretleridir. Tartışmanın odağında, Çin çeliği fiyatlarının haksız satış uygulamalarını mı yoksa verimli bir sanayi ağı üzerinden büyük miktarlarda üretim yapmanın sağladığı avantajları mı yansıttığı bulunuyor.
Çin çeliğinin fiyatlandırmasına ilişkin haberde öne sürülen görüşe göre Güney Kore pazarında damping olduğuna dair çok az kanıt var. Haberde rekabetçi fiyatlar, bunun yerine Çin’in gelişmiş sanayi zincirine ve ölçek ekonomisine bağlanıyor. Ölçek ekonomisi, büyük miktarlarda üretim yapmanın her bir ürünün maliyetini düşürebilmesi anlamına geliyor.
Bakanlığın soruşturması ve bu görüş, farklı politika önceliklerine işaret ediyor. Bir soruşturma, ticaret kurallarının ihlal edilip edilmediğini inceliyor. Verimlilik argümanı ise Koreli üreticilerin maliyetleri nasıl düşürebileceğine, ürünlerini nasıl geliştirebileceğine ve çok daha büyük bir üretim altyapısıyla nasıl rekabet edebileceğine odaklanıyor.
Ek vergiler Koreli üreticilere daha ucuz ithalat karşısında bir miktar rahatlama sağlayabilir, ancak çelik kullanan Koreli şirketlerin maliyetlerini de artırabilir. Uygun fiyatlı çelik önemli bir üretim girdisi olduğu için gemi inşası ve otomotiv imalatı özellikle öne çıkıyor. Artan malzeme maliyetleri bu şirketler ve zamanla müşterileri üzerinde baskı yaratabilir.
Bu nedenle politika tartışmalarında ticari korumacılığın yanı sıra yatırım, yenilik, verimlilik ve yeni pazarlar da yer alıyor. Sektörün kârlı çelik üretimine, bu çeliği satın alan imalatçıların ise rekabetçi fiyatlarla güvenilir tedarike ihtiyacı var. Zincirin bir bölümüne yardımcı olan kararlar diğerinde maliyet yaratabilir.
İhracat verileri hem sevkiyat telaşını hem yavaşlamayı gösteriyor
Güney Kore’nin ABD’ye çelik sevkiyatı, Nisan 2025’te bir yıl öncesine göre yüzde 12 arttı. İhracatçılar yeni tarife artışlarından önce ürünlerini göndermek için acele etti. Önden yükleme olarak bilinen bu uygulama, malların kurallar daha maliyetli hale gelmeden pazara girebilmesi için sevkiyatları erkene çekiyor.
Bu artışın sürmesi beklenmiyor. Sektör yöneticileri, ABD çelik fiyatlarının yüksek maliyetleri dengeleyecek kadar artmaması halinde yükün giderek ağırlaşacağı uyarısında bulundu. Tarifeler uygulandıktan sonra tedarikçiler ve alıcılar ek giderlerin ne kadarını her iki tarafın karşılayabileceğine karar vermek zorunda kalıyor.
Güney Kore’nin genel ticaret verileri de baskıya işaret ediyor. Ağustos ayı ihracat artışına ilişkin habere göre toplam ihracat Ağustos 2025’te yüzde 3 yükseldi; bu, aylardır görülen en zayıf artıştı. ABD’ye giden sevkiyatlar ise bir yıl öncesine göre yüzde 2,7 geriledi. Toplam ihracat artmayı sürdürürken yüksek ABD tarifeleri ticareti baskılıyordu.
POSCO ve Hyundai Steel’in de aralarında bulunduğu büyük çelik üreticilerinin hisseleri, tarife açıklamalarının ardından yüzde 3 ve üzerindeki düşüşlerle geriledi. Tarife oranlarındaki değişiklikler şirketlerin yurt dışında satış yapabileceği fiyatı hızla değiştirebildiğinden yatırımcılar gelecekteki kazançlar konusunda belirsizlikle karşı karşıya.
Hem tarife oranı hem de kapsanan ürün yelpazesi değişebildiğinde planlama yapmak zorlaşıyor. Bir üretici bir sözleşme imzalayabilir ya da bir sevkiyata hazırlanabilir; ancak satış tamamlanmadan önce farklı maliyetlerle karşılaşabilir. Bu belirsizlik yatırım ve tedarik zinciri kararlarını da etkiliyor.
Louisiana fabrikası uzun vadeli bir çözüm sunuyor
Hyundai Steel’in Louisiana’da önerdiği 5,8 milyar dolarlık fabrika, ithal çeliğin karşı karşıya olduğu engellere somut bir yanıt niteliğinde. POSCO’nun projeye öz sermaye ortağı olarak katılma kararı, büyük bir Koreli üreticiyi daha projeye dahil ediyor. Öz sermaye ortağı, girişime yalnızca tedarik sağlayan ya da üretilenleri satın alan taraf değil, girişimin hissedarıdır.
Tesisin 2029’da açılması planlanıyor. Amaç, Koreli üreticilerin yurt dışından çelik sevk ederken karşılaştığı ithalat tarifelerinden kaçınarak Amerikan pazarı için yerel üretim yapmak. Proje aynı zamanda üretimi önemli pazarlardaki müşterilere daha yakın konumlandırmaya yönelik daha geniş bir eğilimi yansıtıyor.
Zamanlama, şirketlerin mevcut faaliyetleri açısından önem taşıyor. Louisiana tesisi faaliyete geçene kadar Koreli üreticiler zayıf talep, düşük fiyatlar ve ABD tarifelerinin bir arada yarattığı sorunlarla baş etmek zorunda. Yurt dışı yatırımlar gelecekte çeliğin nerede üretileceğini değiştirebilir, ancak mevcut fabrikaların da siparişe ve yeterli kâr marjına ihtiyacı var.
Güney Koreli üreticiler, köklü pazarlara bağımlılığı azaltmak için Güneydoğu Asya, Orta Doğu ve Avrupa’ya da yöneliyor. Pazar çeşitlendirmesi, bir ülkedeki kısıtlamanın işlerin daha küçük bir bölümünü etkilemesi için satışları daha fazla noktaya yaymak anlamına geliyor.
Birleşik Krallık bu yaklaşımın sınırlarını gösteriyor. Ülke yakın zamanda Güney Kore, Vietnam ve Cezayir’den çelik ithalatına uygulanan kotaları sıkılaştırdı; sınırları aşan miktarlara yüzde 25 vergi getirildi. Bu nedenle başka bir pazarda daha fazla çelik satmaya çalışan ihracatçı, farklı bir kısıtlamayla karşılaşabilir.
Daha fazla ülke, küresel arz fazlasına karşı kendi çelik üreticilerini korumaya çalışıyor. Güney Koreli şirketler için yeni bir pazar seçerken artık hem müşteri talebini hem de yerel ticaret kuralları kapsamında ülkeye girebilecek çelik miktarını dikkate almak gerekiyor.
Müzakereler tüm engelleri kaldırmadan rahatlama sağlayabilir
Haziran 2025’te göreve başlayan Cumhurbaşkanı Lee Jae-myung, karşılıklı fayda ve sanayi iş birliğine dayalı anlaşmalar için ABD’yle temaslarda bulundu. Güney Kore muafiyet ve ticaret anlaşmaları sağlamaya çalıştı, ancak müzakereler yavaş ilerledi ve siyasi geçiş süreçleri nedeniyle karmaşıklaştı.
Lee, yakın zamanda varılan bir anlaşmayı, ABD’nin imalatı yeniden canlandırma çabalarını Koreli şirketlerin Amerikan pazarındaki hedefleriyle buluşturan bir adım olarak nitelendirdi:
Bu anlaşma, ABD’nin imalat sanayisini canlandırma çıkarlarının, şirketlerimizin ABD pazarındaki rekabet gücünü artırma kararlılığımızla örtüştürülmesinin sonucudur. Bu sayede Kore ile ABD arasındaki sanayi iş birliğinin daha da güçlenmesini ve Kore-ABD ittifakının daha da sağlamlaşmasını bekliyoruz.
Morgan Stanley’nin baş Kore ekonomisti Kathleen Oh, yakın zamanda imzalanan ABD-Güney Kore ticaret anlaşmasını, önlediği daha ağır sonuçlar üzerinden değerlendirdi:
en kötü senaryo önlendi
Oh’un değerlendirmesine göre anlaşma daha ağır tarifeleri önledi, ancak sektörü etkileyen temel baskıları çözmek için pek bir şey yapmadı. Mevcut tarifelerin çoğu yürürlükte kalıyor ve daha fazla rahatlama sağlanıp sağlanmayacağı belirsiz.
Güney Kore’nin ihracata bağımlılığı, Amerikan pazarına erişimi değerli kılıyor. Hem ABD hem de Çin’le ilişkileri dengeleme ihtiyacı da müzakereleri zorlaştırıyor. Çin, Kore çeliğini etkileyen rekabet baskılarının merkezindeyken Washington, Kore ihracatı açısından önemli bir pazardaki tarifeleri belirliyor.
Ticaret engelleri maliyetleri imalat sektörüne yayıyor
ABD, yerli sektörleri korumak ve Çin ile diğer ülkelerin haksız uygulamalarına karşılık vermek amacıyla hem Trump hem de Biden yönetimleri döneminde tarifelerden yararlandı. Çin, Avrupa Birliği ve Kanada, ABD ürünlerine misilleme tarifeleri uygulayarak uluslararası ticaretteki engelleri daha da artırdı.
Çelik, giderek daha parçalı bir pazarda dolaşıyor. Bir ürün, gideceği yere bağlı olarak farklı fiyatlar, vergiler ve miktar kısıtlamalarıyla karşılaşabiliyor. İmalatçılar tedarikçi seçerken, teslimatları düzenlerken ve kendi ürünlerinin fiyatlarını belirlerken bu farklılıkları hesaba katmak zorunda.
İthal çelik pahalandığında Amerikalı otomotiv ve inşaat şirketlerinin girdi maliyetleri artıyor. Bu maliyetler rekabet güçlerini azaltabilir ve enflasyona katkıda bulunabilir. Tedarik zincirindeki aksaklıklar ve belirsizlik de güvenilir metal sevkiyatına ihtiyaç duyan şirketlerin yükünü artırıyor.
Güney Kore’deki çelik kullanıcıları da benzer bir ikilemle karşı karşıya. Yerli üreticileri desteklemek için tasarlanan önlemler, gemi üreticileri ve otomobil üreticileri için çeliği pahalılaştırabilir. Öte yandan daha ucuz Çin arzı, bu sektörlere tedarik sağlayan üreticiler üzerinde baskı yaratıyor. Etkiler çelik fabrikasında kalmayıp imalat sektörünün geneline yayılıyor.
Çin’in fazla üretimi fiyatlar üzerinde baskı oluşturmaya devam ediyor; Ağustos 2025 tarihli haberde küresel arz fazlasının azaldığına dair bir işaret bulunmuyor. Ticaret engellerinin artması, ekonomik büyüme ve istikrar açısından olumsuz sonuçlar doğurabilecek uzun süreli bir ticaret savaşı riskini artırıyor.
McCloskey’den Chelsea Ye, ABD ticaret politikasındaki dalgalanmaların önemli bir belirsizlik kaynağı olduğunu belirtti. Oranlarda ve kapsanan ürünlerde sık sık yaşanan değişiklikler, şirketlerin müşteri talebi konusunda net bir fikri olsa bile yatırım planlamasını ve tedarik zincirlerini yönetmesini zorlaştırıyor.
Tarifeler sürerken şirketler neleri değiştirebilir?
Güney Koreli çelik üreticileri karşılaştıkları baskılara çeşitli yanıtlar geliştiriyor. İleri üretim teknolojilerine yatırım, süreçleri iyileştirmeyi ve daha yüksek katma değerli çelik üretmeyi hedefliyor. Böylece fabrikalar en düşük fiyatın ötesinde de rekabet edebilecek yollar bulabiliyor.
Louisiana projesinin amaçladığı gibi yurt dışındaki fabrikalar ve ortak girişimler, üretimi önemli pazarların içine taşıyabilir. Güneydoğu Asya, Orta Doğu ve Afrika’daki yeni ihracat pazarları ABD ve Çin’e bağımlılığı azaltabilir. Ancak hükümetlerin ithalat kurallarını sıkılaştırdığı yerlerde satışları artırmak yine de zor.
Yerli müşterilerle iş birliği de bu çabaların bir parçası. Daha güçlü tedarik zincirleri, hammaddelere ve bileşenlere istikrarlı erişim sağlarken hem üreticiler hem de çeliği satın alan sektörler için maliyetlerin yönetilebilir düzeyde tutulmasına yardımcı olabilir.
Yenilik, verimlilik ve tedarik zincirlerinin geliştirilmesine yönelik politika yaklaşımı, Çin’in üretim ölçeğinin yarattığı kalıcı rekabet sorununu yansıtıyor. Anti-damping vergileri geçici rahatlama sağlayabilir, ancak alt sektörlerdeki üreticiler ve tüketiciler için maliyetleri de artırabilir. Büyük dış yatırımları hayata geçerken Koreli şirketlerin ticari korumacılığa, teknolojik değişime ve talepteki dalgalanmalara uyum sağlaması gerekiyor.
Öne Çıkan Noktalar
- Güney Kore’nin çelik sektörü zayıf iç talep, daha ucuz Çin ithalatı ve çelik ile alüminyuma uygulanan yüzde 50’lik ABD tarifeleriyle karşı karşıya.
- Çin’in yüksek üretim kapasitesi ve iç pazardaki inşaat talebinin zayıflaması, daha fazla çeliğin dış pazarlara yönelmesine ve fiyatların düşmesine yol açıyor.
- Kore’nin ABD’ye çelik sevkiyatı, ihracatçıların yeni tarife artışları öncesinde teslimatları öne çekmesiyle Nisan 2025’te yüzde 12 arttı.
- Ağustos ayı verilerine göre Güney Kore’nin toplam ihracatı yüzde 3 artarken ABD’ye sevkiyatlar bir yıl öncesine göre yüzde 2,7 geriledi.
- Hyundai Steel, POSCO’nun öz sermaye ortağı olarak katıldığı, 2029’da açılması planlanan 5,8 milyar dolarlık bir Louisiana fabrikası kurmayı planlıyor.
- Birleşik Krallık, Güney Kore, Vietnam ve Cezayir’den çelik ithalatına yönelik kotaları sıkılaştırdı; sınırı aşan miktarlara yüzde 25 vergi uyguluyor.
- Ticaret müzakereleri daha ağır sonuçları önledi, ancak tarifelerin çoğu yürürlükte kalıyor. Koreli üreticiler verimliliği ve ürünleri geliştirme, pazarlara erişimi artırma baskısıyla karşı karşıya.