18 patentten küresel bir sanayi gücüne
Çinli başvuru sahipleri 2000 yılında uluslararası alanda rekabet gücüne sahip yalnızca 18 temiz enerji patenti başvurusunda bulundu. 2022'ye gelindiğinde bu sayı 5.000'i aşmış, Çin ABD ve Avrupa'yı geride bırakmıştı. Bu değişim, araştırma laboratuvarlarının çok ötesine uzanan bir dönüşümü gözler önüne seriyor: Çin, temiz enerji ekonomisinin büyük bölümünde önde gelen yenilikçi ve üretici konumuna geldi.
İçindekiler
- 18 patentten küresel bir sanayi gücüne
- Temelleri devlet politikası attı
- Araştırma yatırımları fabrika büyümesiyle birlikte ilerledi
- Rekabet, batarya sektörünü keskinleştirdi
- Yeşil hidrojen yeni bir rekabet alanı açıyor
- Büyük projeler ve kırsal çatı sistemleri kullanımı yaygınlaştırdı
- Kömür ve elektrik şebekeleri dönüşümü sınırlıyor
- Yurt dışında düşük fiyatlar yeni bağımlılıklar yaratıyor
- Yeni teknolojiler finansman açığıyla karşı karşıya
- Çin'in liderliği ekonomik rekabeti değiştiriyor
- Öne Çıkanlar
25 Ağustos 2025 itibarıyla Çinli şirketler güneş panelleri, rüzgâr türbinleri, bataryalar ve elektrikli araçlarda güçlü konumlara ulaşmıştı. Yeşil hidrojen, akıllı şebekeler ve gelişmiş enerji depolama alanlarına açılmaları; elektrik fiyatları, sanayi istihdamı ve dünya genelinde emisyonları azaltma çabaları açısından sonuçlar doğuracak yeni bir rekabet döneminin kapısını aralıyordu.
Çin bu konuma istikrarlı devlet desteği, büyük yatırımlar ve yerli şirketler arasındaki yoğun rekabet sayesinde geldi. Fabrikalar büyüdü, teknolojiler gelişti ve fiyatlar düştü. Alıcılar daha ucuz ekipmanlara erişirken, başka yerlerdeki üreticiler eşleşmekte zorlandıkları ölçekte faaliyet gösteren rakiplerle karşı karşıya kaldı.
Bu kazanımların beraberinde zorlu ödünleşimler de geldi. Üretim kapasitesindeki fazlalık şirket kârlarını daralttı. Elektrik şebekeleri, artan yenilenebilir enerji üretimini sisteme almakta zorlandı. Fosil yakıtlardan uzaklaşmaya çalışan ülkeler, ticari gerilimlerin erişimi tehdit ettiği bir dönemde Çin ekipmanlarına ve tedarik zincirlerine giderek daha bağımlı hâle geldi.
Çin ayrıca kömüre büyük ölçüde bağımlı olmayı sürdürüyor. Dolayısıyla temiz enerji üretiminde lider konumu, kendi elektrik sistemindeki dönüşümün henüz tamamlanmamış olmasıyla yan yana duruyor. Bir sonraki aşamada yenilenebilir enerji üretimini tüketicilere ulaştırmak, elektriği depolamak ve fosil yakıtların kolayca ikame edilemediği sektörlere yönelik teknolojiler geliştirmek gerekiyor.
Temelleri devlet politikası attı
Çin'in sanayi stratejisi, 2015'te başlatılan Made in China 2025 girişimiyle özellikle görünür hâle geldi. Girişim; yenilenebilir enerji, elektrikli araçlar, robotik ve diğer stratejik sektörlerde teknolojik bağımsızlığı hedefliyordu. Uygulamada bu, önemli teknolojileri yurt içinde geliştirme ve üretme kapasitesini oluşturmak anlamına geliyordu.
Şirketlere kredi, sübvansiyon ve vergi indirimleri sağlandı; yabancı rakipleri satın almaları desteklendi. Amaç, yurt içinde güçlü konumlar edinmek ve Çinli işletmeleri yurt dışında rekabet edebilir hâle getirmekti. Devlet desteği, şirketlerin yatırımlarından düzenli gelir elde etmeye başlamadan önce fabrikalara ve araştırmaya yatırım yapmalarına yardımcı oldu.
Güneş enerjisi üretimi, bu sonuçların ölçeğini gösteriyor. Küresel üretim kapasitesinin yüzde 80'inden fazlası Çin'de bulunuyor. Çin, 2023'te küresel talebi aşarak 861 gigavatlık güneş paneli modülü üretti. Gigavatlar güç kapasitesini ifade eder; bu rakam, panellerin ürettiği elektriği değil, fabrikaların ne kadar üretim ekipmanı imal ettiğini gösterir.
Çin, 2023'te dünyanın geri kalanının toplamından daha fazla yeni güneş ve rüzgâr enerjisi kapasitesi de ekledi. Büyük fabrikalar ve geniş iç pazar birbirini güçlendirdi: Üreticiler üretimi artırırken proje geliştiricileri de giderek daha fazla ekipman kurabildi.
Mali politikalar da bu süreci destekledi. Yeşil kredi, çevresel performansı artırmaya yönelik kredi ve mali teşvikleri kapsıyor. Ağustos 2025 tarihli haberde aktarılan araştırmalar, bu politikaların temiz enerji şirketlerindeki teknik yeniliği teşvik ettiğini; araştırma harcamalarını ve yeni teknolojilerin benimsenmesini artırdığını ortaya koydu.
Araştırma yatırımları fabrika büyümesiyle birlikte ilerledi
Çin'in üretim gücü, gelişen araştırma altyapısıyla birlikte büyüdü. Ülkede artık batarya kimyası ve metalurjisine, yani metallerin ve özelliklerinin incelenmesine odaklanan yaklaşık 50 lisansüstü program bulunuyor. Çinli araştırmacılar, batarya teknolojisine ilişkin geniş ölçüde atıf alan teknik makalelerin çoğunu da yayımlıyor.
Uluslararası Enerji Ajansı'na göre Çin'in yükselen temiz enerji teknolojilerine yönelik yıllık patent başvuruları 2010 ile 2022 arasında yaklaşık on kat arttı. Bu teknolojiler arasında bataryalar, karbon yakalama, enerji depolama ve akıllı şebekeler yer alıyor. Karbon yakalama karbondioksiti tutarken akıllı şebekeler, elektrik akışını yönetmek için dijital araçlardan yararlanıyor.
Dolayısıyla Çin'in ilerlemesi, fabrikalardan çıkan bitmiş ürünlerin miktarının ötesine geçiyor. Araştırma, sanayi üretimi ve kullanım birlikte büyüyerek yaygın biçimde kullanılan teknolojilerin geliştirilmesini ve henüz ticari ölçekte kullanıma yaklaşan teknolojiler üzerindeki çalışmaları destekledi.
Önemli dönüm noktaları yirmi yılı aşkın bir döneme yayılıyor:
- 2000: Çinli başvuru sahipleri uluslararası alanda rekabet gücüne sahip 18 temiz enerji patenti başvurusunda bulundu.
- 2010-2022: IEA'ya göre Çin'in yükselen temiz enerji teknolojilerine yönelik yıllık patent başvuruları yaklaşık on kat arttı.
- 2015: Made in China 2025, yenilenebilir enerji ve elektrikli araçlar dâhil stratejik sektörlere desteği başlattı.
- 2022: Uluslararası alanda rekabet gücüne sahip temiz enerji patent başvuruları 5.000'i aştı ve Çin ulusal hidrojen stratejisini açıkladı.
- 2023: Çin fabrikaları 861 GW güneş paneli modülü üretti; ülke, dünyanın geri kalanının toplamından daha fazla güneş ve rüzgâr enerjisi kapasitesi ekledi.
- 2024: Güneş ve rüzgâr enerjisinin toplam kurulu kapasitesi 1.400 GW'ı aştı ve Çin'in 2030 hedefine altı yıl erken ulaşıldı.
Rekabet, batarya sektörünü keskinleştirdi
Devlet desteği, Çinli şirketler arasındaki yoğun rekabetle birlikte işledi. Yetkililer, “bırakın yüz çiçek açsın” yaklaşımıyla çok sayıda şirketi destekledi, ardından rekabetin daha zayıf üreticileri elemesine izin verdi. Bu süreç ekonomik Darwinizm olarak nitelendirildi.
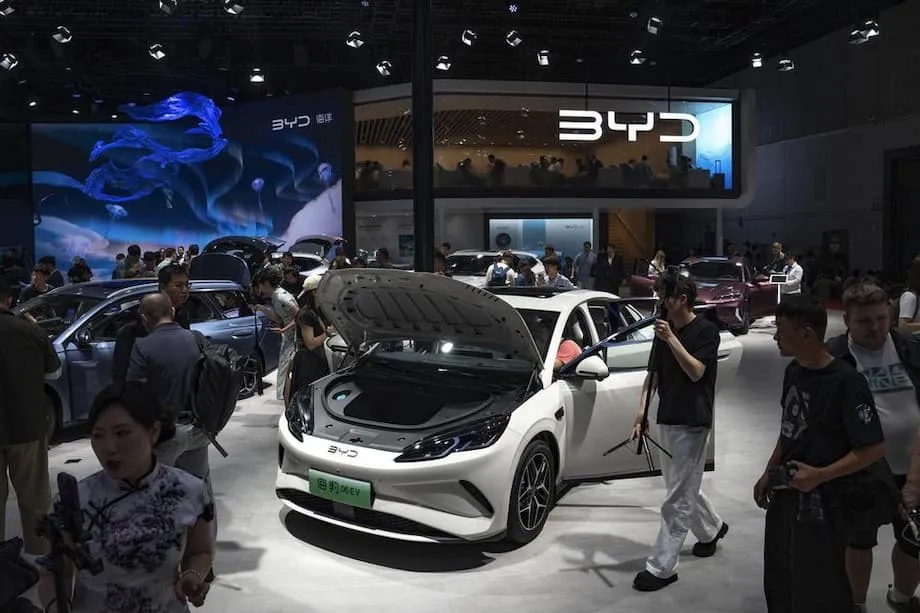
BYD ve CATL, bu rekabetin batarya üretimini nasıl değiştirdiğini gösteriyor. Nikel ve kobalt gibi daha pahalı ve daha kıt malzemeler yerine demir ve fosfat kullanarak daha hafif, daha uzun ömürlü ve daha ucuz bataryalar geliştiren bu şirketler küresel rakiplerini geride bıraktı.
Bu gelişmeler elektrikli araçları daha güvenli, daha uygun fiyatlı ve daha kullanışlı hâle getirdi. Çin, 2024'te dünyanın elektrikli araçlarının yaklaşık yüzde 70'ini üretti ve bu araçlarda kullanılan bataryaların küresel pazarının yüzde 60'ına sahip oldu. Çinli şirketler artık dünyadaki elektrikli araçların yarısından fazlasını ve güneş panellerinin büyük çoğunluğunu üretiyor.
Güneş paneli üreticileri aynı rekabet düzeninin daha sert bir yönüyle karşı karşıya. Fabrikalar, alıcıların ihtiyaç duyduğundan daha fazla panel üreterek kapasite fazlasına yol açabiliyor. Şirketler satış için fiyatları düşürerek rekabet ediyor ve kâr marjları daralıyor.
Daha ucuz ekipman, yenilenebilir enerjinin yaygınlaşmasına yardımcı olarak tüketicilere ve proje geliştiricilerine yarar sağlıyor. Üreticiler ise her satıştan daha az kazanırken verimliliği artırma baskısıyla karşılaşıyor. Dolayısıyla Çin'in sanayi başarısı, bu büyümeyi sağlayan bazı sektörlerde mali sıkıntıları da beraberinde getirdi.
Yeşil hidrojen yeni bir rekabet alanı açıyor
Çinli şirketler büyük yatırımların desteğiyle köklü yenilenebilir enerji teknolojilerinden yeşil hidrojene yöneldi. Yeşil hidrojen, yenilenebilir elektrik kullanarak hidrojen üretir; doğrudan elektrifikasyonun zor olduğu ağır sanayi ve uzun mesafeli taşımacılıkta fosil yakıt kullanımını azaltmak için bir yol sunar.
Çin, düşük karbonlu hidrojenle ilgili patentlerde Japonya'yı geride bırakarak küresel liderliğe ulaştı. Japon araştırma şirketi Astamuse, Çin'i yeşil hidrojen rekabet gücünde ilk sıraya koyuyor ve 2020'den bu yana Çinli şirketlerin her yıl Japon şirketlerinin iki katı patent başvurusunda bulunduğunu belirtiyor.
Çin'de hidrojen üretim ekipmanları, Avrupa'daki muadil ekipmanların yaklaşık dörtte birine mal oluyor. Düşük ekipman maliyetleri iç talebi artırırken Çin, küresel hidrojen talebinin yüzde 30'unu karşılayarak dünyanın en büyük hidrojen pazarı hâline geldi.
Çin'in 2022'de açıklanan ulusal hidrojen stratejisi, 2025'e kadar yılda 100.000 ila 200.000 ton yeşil hidrojen üretme hedefi koydu. Ağustos 2025 tarihli habere göre bu hedefe şimdiden ulaşılmış ve hedef aşılmıştı. LONGi ve Sungrow, güneş ve rüzgâr enerjisinde geliştirdikleri güçlü yönlerden yararlanarak hidrojen sektörüne açılıyordu.
Hidrojenli araçlar da olası bir kullanım alanı sunuyor. Çin, hidrojenli kamyon altyapısında şimdiden lider konumda ve hidrojen yakıtının maliyeti Japonya'dakinden çok daha düşük. Ekipman üretiminin ve tedarik altyapısının genişlemesi, hidrojenle çalışan araçların daha da yaygınlaşmasını sağlayabilir.
Büyük projeler ve kırsal çatı sistemleri kullanımı yaygınlaştırdı
Çin'in batısındaki çöller, elektriği uzun mesafelere taşımak üzere tasarlanmış iletim hatlarıyla doğudaki elektrik piyasalarına bağlanan dev rüzgâr ve güneş enerjisi projelerine ev sahipliği yapıyor. 2024 sonu itibarıyla güneş ve rüzgâr enerjisinin toplam kurulu kapasitesi 1.400 GW'ı aştı; ülkenin 2030 hedefine planlanandan altı yıl önce ulaşıldı.
Çinghay eyaletindeki Gonghe Talatan Güneş Enerjisi Parkı, bu projelerin boyutunu gösteriyor. Park 609 kilometrekarelik bir alanı kaplıyor ve 15,6 GW kapasiteye sahip. Bu tür projeler, büyük nüfus merkezlerinden uzaktaki yenilenebilir kaynakları, uzak bölgelerdeki tüketicilere elektrik sağlayan kaynaklara dönüştürüyor.
Çatılar da başka bir yol sundu. Ulusal Enerji İdaresinin Tüm İlçe PV programı, Çin'in kırsal ilçelerinin yarısında güneş panellerinde kullanılan teknoloji olan fotovoltaik sistemleri kurmayı hedefliyor. 2022 sonu itibarıyla 676 ilçe programa katılmıştı.
O tarihe kadar, çoğu kırsal çatıya olmak üzere 51 GW yeni dağıtık güneş enerjisi kapasitesi kurulmuştu. Dağıtık güneş enerjisi, üretimin tek bir büyük santralde yoğunlaşması yerine daha küçük noktalara yayılması anlamına gelir. Program, temiz elektriğe erişimi şehirlerin dışına, kırsal ve uzak yerleşimlere taşımaya yardımcı oldu.
Çin, 2024'te dünyanın geri kalanının toplamından daha fazla yenilenebilir enerji kapasitesi kurdu. Tek tek çatılardan çöl güneş enerjisi parklarına uzanan projeler, yerli üreticilere üretim ve teknoloji yatırımlarını sürdürmeye yetecek büyüklükte bir pazar sağladı.
Kömür ve elektrik şebekeleri dönüşümü sınırlıyor
Başta kömür olmak üzere fosil yakıtlar, 2024'te Çin'in elektrik üretiminin yaklaşık yüzde 55'ini oluşturdu. Kurulu yenilenebilir enerji kapasitesi, uygun koşullarda ekipmanın ne kadar üretim yapabileceğini gösterir; fiilî elektrik üretimi ise güneş ışığına, rüzgâra, şebeke bağlantılarına ve elektrik sisteminin nasıl işletildiğine de bağlıdır.
Şebekeye entegrasyon sorunları ve kömür yakan santrallere öncelik verilmesi, yenilenebilir enerjinin kullanımını sınırladı. Bir güneş enerjisi çiftliği, elektrik şebekesi üretilen elektriğin tamamını tüketicilere taşıyacak kapasiteye ya da esnekliğe ulaşmadan kurulabilir.
Çin'de kömürün üretimdeki payı düşüyor ve 2024'te elektrik talebindeki artışın yüzde 80'inden fazlası temiz elektrikle karşılandı. Bu eğilim sürerse kömürden elektrik üretimi zirveye ulaşıp kalıcı biçimde düşmeye başlayabilir. Bundan sonraki görev, artan yenilenebilir kapasitenin fiilen tüketicilere ulaştırılan elektrik içindeki payını da büyütmesini sağlamak.
Devlet planları, akıllı şebekeler, gelişmiş enerji depolama ve karbon yakalama alanlarında atılımlar yapılmasını öngörüyor. Dijital sistemler, yapay zekâ destekli şebeke yönetimi ve enerjiyi daha uzun süre depolayabilen sistemler; değişken güneş ve rüzgâr üretimini dengelemeyi ve ağır sanayinin elektrifikasyonunu desteklemeyi amaçlıyor.
Elektrik depolama, güneşli veya rüzgârlı dönemlerde üretilen enerjiyi daha sonra kullanmak üzere saklayabilir. Daha esnek şebekeler de depolanan elektriği ve değişken yenilenebilir enerji üretimini konut, ulaşım ve fabrikalardan gelen taleple eşleştirebilir.
Yurt dışında düşük fiyatlar yeni bağımlılıklar yaratıyor
Çin güneş panelleri Zimbabve'deki kırsal topluluklara elektrik sağlarken, uygun fiyatlı Çin elektrikli araçları Meksika'dan Tayland'a kadar kentlerde alıcı buluyor. Daha düşük ekipman fiyatları, özellikle pahalı altyapı yatırımları için kaynakları sınırlı olan gelişmekteki ülkelerde temiz teknolojilere erişimi kolaylaştırıyor.
Dünya Ekonomik Forumu'na göre Çin, 2023'te yeşil dönüşüme diğer tüm ülkelerin iki katından fazla harcama yaptı. Bu yatırımlar, ürünleri artık Çin'in çok ötesindeki enerji projelerini destekleyen bir üretim altyapısının kurulmasına yardımcı oldu.
Kuşak ve Yol Girişimi, Küresel Güney'deki yeşil enerji projelerini destekleyen başka bir kanal sunuyor. Uygun fiyatlı Çin teknolojileri, ülkelerin kendi ekipman sanayilerini kurmanın tüm maliyetini üstlenmeden temiz enerji kullanımını artırmasına imkân tanıyor.
Bu tedariklere bağımlılık, siyasi ve ticari riskleri beraberinde getiriyor. Fosil yakıtlardan uzaklaşma taahhüdünde bulunan ülkelerin iklim hedeflerine ulaşmak için Çin bileşenlerine ve teknolojilerine ihtiyacı giderek artıyor. Çin, temel temiz teknoloji ürünlerinin ihracatına yönelik kontrolleri sıkılaştırarak erişim ve rekabete ilişkin endişeleri artırdı.
Hükümetler birbiriyle çelişen baskılarla karşı karşıya: temiz enerjiyi uygun fiyatlı tutmak, yerli sanayileri korumak ve güvenilir tedarik sağlamak. Üretim ve yenilikte daha da geride kalan ülkeler, ekonomik kayıplar ve emisyon azaltımında yavaşlama riskiyle karşı karşıya; bunun halk sağlığı ve iklim açısından sonuçları olacak.
Yeni teknolojiler finansman açığıyla karşı karşıya
Çin'in köklü temiz enerji sektörleri, aşırı iç rekabetin azalan getirileriyle karşılaşıyor. “İç rekabetin yıkıcı hâle gelmesi” olarak tanımlanan bu sorun, ihracat talebini düşüren ticari korumacılık ve jeopolitik gerilimlerle daha da ağırlaşıyor. Rüzgâr ve güneş enerjisi de büyüme evresinin zirvesine yaklaşıyor olabilir.
Daha fazla ilerleme için temiz elektriğin daha geniş ölçekte kullanılması ve elektrik şebekelerine hizmet veren depolama sistemleri, akıllı altyapı, yeşil hidrojen ve fabrikaların fosil yakıtları elektrikle ikame etmesini sağlayacak gelişmiş ısıtma sistemlerinin geliştirilmesi gerekiyor.
IEA'ya göre piyasaya sunulmaya hazır çözümler, 2030'a kadar ihtiyaç duyulan emisyon azaltımının büyük bölümünü sağlayabilir. Ancak 2050'ye kadar net sıfıra ulaşmak, büyük ölçüde hâlâ geliştirilmekte olan teknolojilere bağlı olacak. Net sıfır, kalan emisyonların giderilerek dengelenmesi anlamına geliyor.
Küresel enerji dönüşümü yatırımları 2024'te 2 trilyon doları aştı; bunun yaklaşık yüzde 40'ı Çin'den geldi. Yatırımın yüzde 90'ından fazlası elektrikli araçlar ve güneş enerjisi gibi olgunlaşmış sektörlere gitti; yükselen çözümlere yapılan yatırımlar ise yüzde 23 azaldı.
Yeni teknolojilerin çalışan bir laboratuvar prototipinden müşterilerin karşılayabileceği bir ürüne dönüşmesi zor bir süreç. Genellikle “ölüm vadisi” adı verilen bu aşamada, düzenli satışlar başlamadan önce pilot projeler, daha büyük ekipmanlar ve ticari testler için finansman gerekiyor. İlerlemenin sürmesi için araştırmanın artırılması, pilot projelerin genişletilmesi ve politika desteğinin güçlendirilmesi öncelik taşıyor.
Çin'in liderliği ekonomik rekabeti değiştiriyor
Güneş panelleri, bataryalar ve rüzgâr türbinlerinin temelindeki birçok teknolojiye öncülük eden ülke ABD'ydi. Ancak son dönemde yenilenebilir enerji desteğinden fosil yakıtlar lehine geri adım atması, siyasi tıkanıklık ve değişen önceliklerle birlikte yeşil sanayi politikasındaki sürekliliği zayıflattı.
Çin ise rüzgâr, güneş ve yeni batarya teknolojilerini yaygınlaştırmayı sürdürdü. Üretim ölçeği ve teknik gelişmeler, Çin ekipmanlarını birçok pazarda varsayılan tercih hâline getirdi. ABD ve diğer ülkeler bu sanayi altyapısıyla rekabet etmeye çalışırken artan enerji maliyetleri ve büyüyen iklim riskleriyle karşı karşıya.
Çin içinde temiz enerji, gayrimenkul ve yerel yönetim harcamalarının ivme kaybettiği bir dönemde büyüme kaynağı hâline geldi. “Yeni üçlü” olarak bilinen güneş panelleri, bataryalar ve elektrikli araçlar bu dönüşümün merkezinde yer alıyor.
Bu sektörler 2024'te ekonominin üç katı hızla büyüdü ve ekonomik üretime yaklaşık 13,6 trilyon RMB, yani 1,9 trilyon dolar katkı sağladı. Yüksek teknoloji ve temiz enerji sektörlerinin katma değeri, 2021'deki yüzde 17,25'lik düzeyden yükselerek gayrisafi yurt içi hasılanın yüzde 18'ini aştı.
Dönüşüm yeni istihdam olanakları yaratıyor ve farklı sektörlerde yeniliği teşvik ediyor. 800'den fazla büyük Çinli şirket, enerji tasarrufu sağlayan otomasyondan ve tüketimi ve emisyonları azaltmak için yapay zekâdan yararlanarak 2050'ye kadar karbon nötrlüğü taahhüdünde bulundu.
Örnekler arasında veri merkezleri ve binalarda enerji tüketimini optimize etmek için yapay zekâ kullanımı, tarımda otomasyon ve Sichuan'da dünyanın ilk sıfır karbonlu fabrikası olarak tanımlanan tesis yer alıyor. Fabrika, yıllık emisyonları 400.000 ton azaltmak için yapay zekâ kullanıyor.
Çin'in deneyimi; stratejik politikaları, mali desteği, rekabetçi piyasaları ve hem köklü hem de gelişmekte olan teknolojilere yapılan yatırımları bir araya getiriyor. Önündeki sorunlar somut: şirketlerin mali açıdan ayakta kalmasını sağlamak, yenilenebilir elektriği kullanıcılara ulaştırmak, yeni teknolojileri piyasaya sunmak ve uygun fiyatlı temiz enerjiye erişimi yavaşlatmadan ticari anlaşmazlıkları yönetmek.
Öne Çıkanlar
- Çin'in uluslararası alanda rekabet gücüne sahip temiz enerji patent başvuruları 2000'de 18'den 2022'de 5.000'in üzerine çıktı.
- Devlet desteği, araştırma yatırımları ve iç rekabet; güneş, rüzgâr, batarya ve elektrikli araç sektörlerinde lider konumların oluşmasına yardımcı oldu.
- Çin, 2024'te dünyanın elektrikli araçlarının yaklaşık yüzde 70'ini üretti ve bu araçların bataryalarında yüzde 60 pazar payına sahip oldu.
- Güneş ve rüzgâr enerjisinin toplam kurulu kapasitesi 2024 sonuna kadar 1.400 GW'ı aştı ve 2030 hedefine altı yıl erken ulaşıldı.
- Başta kömür olmak üzere fosil yakıtlar, 2024'te elektrik üretiminin yaklaşık yüzde 55'ini karşıladı.
- Uygun fiyatlı Çin ekipmanları yurt dışında temiz enerji kullanımını desteklerken ihracat kontrolleri ve ticari gerilimler tedarik kaygılarına yol açıyor.
- Şebeke iyileştirmeleri, enerji depolama, yeşil hidrojen ve yükselen teknolojilere yönelik finansman bir sonraki aşamanın temel unsurları.