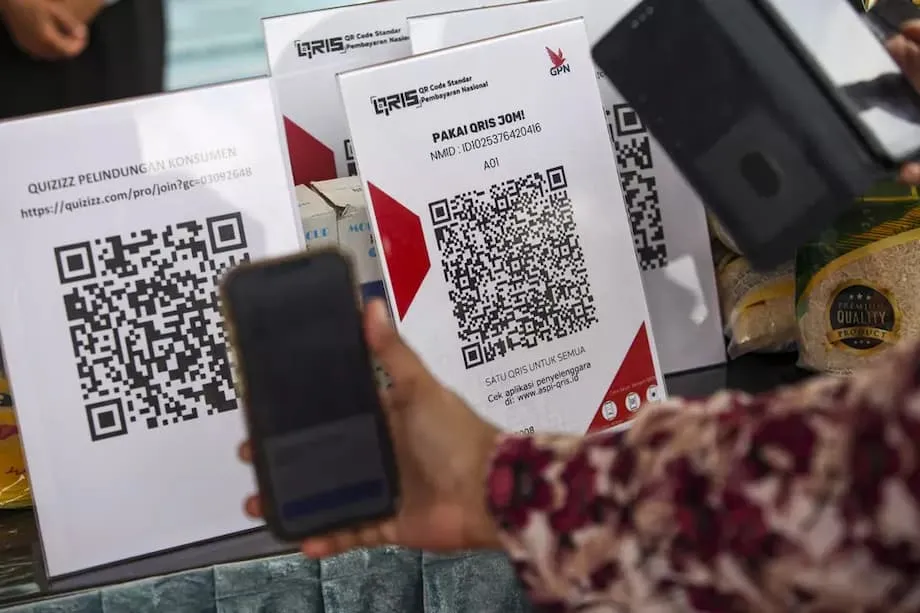
Endonezya'nın ödeme uygulamaları Japonya'daki mağazalarda kullanılabilecek
Endonezyalılar artık ülkenin ulusal QR ödeme standardı QRIS aracılığıyla, yerel mobil bankacılık uygulamalarını ve dijital cüzdanlarını kullanarak Japonya'daki ilk 35 işletmede ödeme yapabiliyor. Hizmet, Endonezya'nın 80. Bağımsızlık Günü'ne denk gelen 17 Ağustos 2025'te kullanıma açıldı. Böylece Malezya, Tayland ve Singapur'da hâlihazırda faaliyet gösteren ödeme ağı genişledi.
İçindekiler
- Endonezya'nın ödeme uygulamaları Japonya'daki mağazalarda kullanılabilecek
- QRIS farklı uygulamaları nasıl bir araya getiriyor?
- Yeni uygulama gezginler ve işletmeler için neyi değiştiriyor?
- Endonezya ile Japonya arasındaki bağlantı için yürütülen çalışmalar
- Bank Indonesia QRIS'i neden yurt dışına taşıyor?
- Güneydoğu Asya'nın ödeme verileri ne gösteriyor?
- Bölgesel ödeme ağında Japonya'nın yeri
- Güvenlik, düzenlemeler ve kabul belirleyici olmaya devam ediyor
- Sırada Çin, Hindistan, Güney Kore ve Suudi Arabistan var
- Öne Çıkanlar
Bu uygulamayla Endonezya'nın QRIS olarak bilinen Quick Response Indonesian Standard'ı, Japonya'nın JPQR Global ağına bağlandı. Müşteriler, Japon işletmelerin JPQR Global kodlarını katılımcı bir Endonezya ödeme uygulamasıyla tarayarak yurt dışındaki alışverişlerinde alışık oldukları ödeme yöntemini kullanabiliyor.
Bağlantı için Bank Indonesia, Endonezya Ödeme Sistemi Birliği (ASPI), Japonya Ekonomi, Ticaret ve Sanayi Bakanlığı (METI), Payment Japan Association (PJA) ve JPQR Global'in işletmecisi Netstars birlikte çalıştı. Ağa daha fazla Japon işletmenin katılması ve kabul noktalarının ilk 35 lokasyonun ötesine genişlemesi bekleniyor.
Düzenleme, ters yöndeki ödemeler için de hazırlık sağlıyor: Japon turistlerin yerel ödeme uygulamalarını kullanarak Endonezya'daki işletmelerin QRIS kodlarını taraması. 19 Ağustos 2025 itibarıyla bu karşılıklı hizmet için hazırlıklar sürüyordu ve başlangıç tarihi açıklanmamıştı.
Gezginler ve iş insanları için ilk değişiklik son derece pratik. Katılımcı Japon işletmelerde, alışık olmadıkları bir ödeme hizmetini kullanmak yerine Endonezya'da zaten kullandıkları uygulamayla ödeme yapabiliyorlar. İki ülke açısından bu bağlantı, daha kolay ödemeler aracılığıyla turizmi, ticareti ve ekonomik iş birliğini desteklemeye yönelik daha kapsamlı çabanın bir parçası.
Japonya'nın ağa katılması, altı yılda 57 milyondan fazla kullanıcıya ulaşan bir sistemin erişimini de genişletiyor. QRIS'in özellikle küçük işletmeler arasında ülke içinde yaygınlaşması, Endonezya'nın sistemi yurt dışındaki ödeme ağlarına bağlama çabalarına zemin hazırlıyor.
QRIS farklı uygulamaları nasıl bir araya getiriyor?
Bank Indonesia, parçalı durumdaki yurt içi ödeme pazarını sadeleştirmek amacıyla QRIS'i 2019'da kullanıma sundu. Ortak bir standart öncesinde farklı ödeme hizmetleri farklı düzenlemeler gerektirebiliyordu. QRIS, çok sayıda mobil bankacılık uygulaması ve dijital cüzdan üzerinden tek bir standart QR koduyla ödeme yapılmasına imkân tanıyor.
QR kod, telefonla taranarak ödeme bilgilerinin okunmasını sağlayan bir desendir. QRIS'in temel özelliği birlikte çalışabilirliktir; yani farklı ödeme hizmetlerinin ortak bir standart üzerinden çalışabilmesi. Böylece işletmeler, desteklenen her hizmet için ayrı bir koda ihtiyaç duymak yerine tek bir standart kod kullanabiliyor.
Bu kolaylık, mikro, küçük ve orta ölçekli işletmeler (KOBİ'ler) arasında QRIS'i özellikle popüler hâle getirdi. Bu işletmeler, farklı platformları kullanan müşterilerden dijital ödeme kabul edebilirken müşteriler de tercih ettikleri ödeme uygulamasını kullanmayı sürdürebiliyor.
Japonya bağlantısı aynı ilkeyi ülke sınırlarının ötesine taşıyor. Endonezyalı kullanıcılar JPQR Global kodunu yerel uygulamalarıyla tarıyor; bağlantılı ödeme sistemleri de iki ülke arasındaki işlemi gerçekleştiriyor.
Endonezya'nın hedefi, arka plandaki çalışma karmaşık olsa da bu deneyimi kolaylaştırmak. Ortak bir tarama deneyimi için katılımcı kurumların ödeme bilgilerinin nasıl aktarılacağı, işlemlerin nasıl yürütüleceği ve hangi kuralların uygulanacağı konusunda eşgüdüm sağlaması gerekiyor.
Yeni uygulama gezginler ve işletmeler için neyi değiştiriyor?
Endonezyalı turistler, öğrenciler ve iş seyahatine çıkanlar, yurt dışında alışık oldukları ödeme uygulamalarını kullanarak avantaj sağlayabilir. QRIS, döviz bozdurma ve yabancı ödeme sistemlerini kullanmanın getirdiği zahmet ve maliyetleri azaltmayı, ayrıca üzerlerinde yüklü miktarda nakit taşıma ihtiyacını düşürmeyi amaçlıyor.
Japonya'daki ilk 35 işletmeden oluşan ağ, gezginlere bu ödemeler için bir başlangıç noktası sunuyor. Daha fazla işletmenin hizmeti kabul etmesiyle kullanım alanı genişleyecek. Bu nedenle uygulamanın bir ziyaret sırasında düzenli olarak kullanılabilecek bir ödeme seçeneğine dönüşmesi, daha çok işletmenin katılımına bağlı.
Japon işletmeler, sayıları istikrarlı biçimde artan Endonezyalı turistlere hizmet sunmak için yeni bir yöntem kazanıyor. Endonezya'da yaygın olarak kullanılan bir sistem üzerinden ödeme kabul edilmesi, bu ziyaretçilerin alışverişini kolaylaştırabilir ve katılımcı işletmelerin harcamalardan daha fazla pay almasına katkıda bulunabilir.
Özellikle KOBİ'ler olmak üzere Endonezya'daki işletmeler de planlanan karşılıklı hizmet sayesinde benzer bir fırsat elde edebilir. Kendi ödeme uygulamalarını kullanan Japon ziyaretçiler, QRIS kodu gösteren Endonezya işletmelerinde ödeme yapabilir. Böylece yerel işletmeler, nakitsiz işlem yapmak isteyen daha fazla müşteriye ulaşabilir.
Faydalar tek bir alışverişin ötesine geçiyor. Kolay ödeme imkânı, başka bir ülkede geçerli bir ödeme yöntemi bulma gibi tekrarlanan bir zahmeti ortadan kaldırarak turizmi ve iş seyahatlerini destekleyebilir. Uluslararası kabulün yaygınlaşması, Endonezya işletmelerinin yeni müşteri gruplarına ulaşmasına da olanak tanıyor.
Endonezya ile Japonya arasındaki bağlantı için yürütülen çalışmalar
Bank Indonesia ve ortakları, Japonya'da ödemeleri başlatmadan önce teknik standartları, düzenleyici gereklilikleri ve işleyiş prosedürlerini bir araya getirmek zorundaydı. İki QR ağını bağlamak, kodların aynı telefonla okunabilmesini sağlamaktan daha fazlasını gerektiriyor.
Kurumların, ödemelerin nasıl işleneceği ve katılımcı sistemlerin nasıl iletişim kuracağı konusunda anlaşması gerekiyor. Ayrıca her iki ülkenin ödeme, veri koruma ve tüketici haklarına ilişkin kurallarını karşılayan düzenlemeler yapılması gerekiyor.
QRIS ile JPQR iş birliği, Bank Indonesia'nın 2025 Ödeme Sistemi Vizyonları doğrultusunda yürütülüyor ve G20'nin Sınır Ötesi Ödemelerin İyileştirilmesine Yönelik Yol Haritası'yla örtüşüyor. Her iki çerçeve de Japonya'daki uygulamayı, ülkeler arasındaki para transferlerini iyileştirmeye yönelik daha geniş bir çabanın parçası olarak konumlandırıyor.
Hazırlıklar kapsamında Japon ödeme yetkilileriyle kapsamlı teknik denemeler ve düzenleyici test ortamında (sandbox) testler yapıldı. Sandbox, katılımcıların bir hizmetin daha geniş kullanıma sunulmadan önce nasıl çalıştığını denetleyebildiği kontrollü bir test ortamıdır. Denemeler güvenliği, verimliliği ve birlikte çalışabilirliği desteklemeyi amaçladı.
Bank Indonesia ve ortakları, düzenleyici kurumlarla diyaloğu ve ISO20022 gibi uluslararası standartları da gözetti. Bu tür standartlar, ödeme bilgilerinin ortak bir yapıda düzenlenmesini sağlayarak farklı sistemlerin iletişim kurmasına yardımcı oluyor. Standartların ASEAN genelinde benimsenmesi ilerliyor, ancak henüz evrensel değil.
Bank Indonesia QRIS'i neden yurt dışına taşıyor?
Bank Indonesia Başkanı Perry Warjiyo, Japonya'daki genişlemeyi "sınır ötesi ödeme sistemi inovasyonunda önemli bir dönüm noktası" olarak nitelendirdi. Warjiyo'nun açıklamaları, uluslararası yaygınlaşmayı QRIS'in Endonezya'nın dijital ekonomisinde şimdiye kadar üstlendiği rolle ilişkilendiriyor.
Warjiyo, sistemin ülke içi ödemeleri nasıl değiştirdiğini ve Endonezya'nın ekonomik kalkınma üzerindeki kontrolünü nasıl desteklediğini de şöyle anlattı:
"QRIS, dijital ödeme ekosistemi için oyunun kurallarını değiştirdi ve Endonezya'nın ekonomik egemenliğini güçlendirdi," dedi Warjiyo.
Bank Indonesia'nın stratejisi, Endonezya'nın dijital ödeme altyapısını uluslararası alana taşımak. QRIS'in başka ülkelerle bağlantı kurması, Endonezyalı tüketicilerin seyahat ederken alışık oldukları hizmetleri kullanmaya devam etmelerini sağlıyor ve yabancı ziyaretçilerin Endonezya'da daha kolay ödeme yapabilmesinin zeminini hazırlıyor.
Politika, yurt içindeki işletmelerin sisteme katılımını uluslararası ekonomik iş birliğiyle de ilişkilendiriyor. QRIS hâlihazırda ülke içindeki küçük işletmelere hizmet veriyor; yurt dışı bağlantıları, ağı daha fazla gezgin ve müşterinin kullanımına açarak bu değeri artırabilir.
Bank Indonesia'nın QRIS özelliklerini geliştirmeyi sürdürmesi, mevzuata uyum ve tüketicinin korunmasına yönelik çalışmalarıyla birlikte, Endonezya'nın bölgesel dijital ödemelerde öncü olma ve uluslararası ödeme standartlarının şekillenmesine katkı sunma hedefini destekliyor.
Güneydoğu Asya'nın ödeme verileri ne gösteriyor?
Japonya, QRIS'in Tayland, Malezya ve Singapur'la kurduğu bağlantılara eklendi. Haziran 2025'e kadar bu üç bağlantı üzerinden milyonlarca işlem gerçekleştirildi. Bu veriler, Japonya'daki uygulama başlamadan önce sistemin sınır ötesinde nasıl kullanıldığına dair bir tablo sunuyor.
Veriler, bağlantıların farklı büyüklüklerde ve farklı sürelerde geliştiğini de gösteriyor:
- Tayland: Ağustos 2022'den bu yana 437,54 milyar Rp, yaklaşık 27 milyon dolar değerinde 994.890 işlem.
- Malezya: Mayıs 2023'ten bu yana 1,15 trilyon Rp, yaklaşık 71 milyon dolar değerinde 4,31 milyon işlem.
- Singapur: Kasım 2023'ten bu yana 77,06 milyar Rp, yaklaşık 4,8 milyon dolar değerinde 238.216 işlem.
Malezya bağlantısı Tayland bağlantısından daha sonra başlamasına rağmen, Malezya'daki 4,31 milyon işlem Tayland'daki 994.890 işlemin dört katından fazlaydı. Malezya'daki 1,15 trilyon Rp'lik işlem tutarı da Tayland'daki 437,54 milyar Rp'nin iki katından fazlaydı. Bu veriler, aynı süreleri değil, her bağlantının başlangıcından itibaren biriken hareketliliği gösteriyor.
Üç ülkedeki toplam işlem hacmi, seyahat, ticaret ve elektronik ticaret büyüdükçe sınır ötesi ödemelere yönelik talebin arttığını yansıtıyor. Endonezya'nın yaklaşımı, ödeme sistemlerini birbirine bağlamak ve bölgesel ekonomik bütünleşmeyi güçlendirmek isteyen diğer ülkeler için bir model olarak değerlendiriliyor.
Gelişmelerin sıralaması, ağın nasıl genişlediğini gösteriyor:
- 2019: Bank Indonesia, ülke genelinde ortak QR ödeme standardı olarak QRIS'i kullanıma sundu.
- Ağustos 2022: Tayland bağlantısı başladı.
- Mayıs 2023: Malezya bağlantısı başladı.
- Kasım 2023: Singapur bağlantısı başladı.
- Haziran 2025: Üç bölgesel bağlantı, yukarıda belirtilen işlem toplamlarına ulaştı.
- 17 Ağustos 2025: Endonezya'nın 80. Bağımsızlık Günü'nde QRIS ödemeleri Japonya'da ilk etapta 35 işletmede kullanıma açıldı.
Bölgesel ödeme ağında Japonya'nın yeri
Japonya, ASEAN'ın dördüncü büyük ticaret ortağı. Bu nedenle Güneydoğu Asya'yla ödeme bağlantıları, hâlihazırda güçlü olan ekonomik ilişkiler açısından önem taşıyor. QRIS ile JPQR'nin birbirine bağlanmasının, ziyaretçiler ve işletmeler için işlemleri kolaylaştırarak bu ilişkileri derinleştirmesi bekleniyor.
Japonya'da dijital ödemelerin kullanımı, hızla yaygınlaşmasına karşın Güney Kore ve Çin'in gerisinde kaldı. PayPay ve Rakuten Pay gibi sağlayıcılar bu büyümenin parçası. Japonya'nın ödeme pazarında birlikte çalışabilirlik sorunları ve işletmelerden alınan yüksek ücretler hâlâ zorluk oluşturuyor.
Ödeme sistemlerinin daha bağlantılı hâle gelmesinin özellikle turizm ve elektronik ticarete fayda sağlaması bekleniyor. ASEAN ülkeleri ile Japonya arasındaki seyahatler arttıkça, sınır ötesinde çalışan hizmetler müşterilerin alışık olmadıkları bir ödeme platformunu öğrenmeden işlem yapmasına yardımcı olabilir.
Küçük işletmeler, işlem maliyetlerinin düşmesinden ve uluslararası müşterilere daha kolay ulaşmaktan fayda sağlayabilir. Ancak bunun pratik değeri katılıma bağlı: Gezginlerin hizmeti kabul eden işletmelere, işletmelerin de ziyaretçilerinin kullanabileceği bir ödeme seçeneğine ihtiyacı var.
ASEAN Dijital Ekonomi Çerçeve Anlaşması (DEFA), konuya daha geniş bir bölgesel çerçeve kazandırıyor. Anlaşma; dijital ticaret, elektronik ticaret, ödemeler, dijital kimlik, siber güvenlik ve veri akışlarına ilişkin politika ve standartların uyumlaştırılmasını amaçlıyor. QRIS'in Malezya, Tayland, Singapur ve Japonya'yla bağlantıları, ödeme sistemlerinin ulusal sınırları aşacak şekilde bir araya getirilmesine örnek oluşturuyor.
Güvenlik, düzenlemeler ve kabul belirleyici olmaya devam ediyor
Ağ genişlerken Bank Indonesia ve ortaklarının önünde çözülmesi gereken çeşitli konular bulunuyor. Ülkeler QR kodları ve ödeme işlemleri için farklı standartlar kullandığından, teknik birlikte çalışabilirlik eşgüdüm ve yatırım gerektiriyor.
Düzenlemelerin uyumlaştırılması da gerekiyor. Her ülkenin ödemeler, kişisel veriler ve tüketici haklarıyla ilgili kendi kuralları var. Müşterilerin güvenli şekilde ödeme yapabilmesi ve uygun korumadan yararlanabilmesi için katılımcı kurumların uyumlu düzenlemeler oluşturması gerekiyor.
İşletmelerin sisteme katılımı da aynı ölçüde önemli. Bir ödeme ağının kullanışlı olması için yeterli sayıda işletmenin sisteme katılması gerekiyor. Kabulün yaygınlaştırılması; bilgilendirme ve eğitim çalışmalarını, kimi durumlarda ise işletmelerin ödeme altyapılarını yenilemeleri için teşvikler sunulmasını gerektirebilir.
Tüketici güveni, dolandırıcılık ve sahtekârlıkla mücadeleye, ayrıca veri gizliliğine bağlı. Bu nedenle güvenlik önlemleri ve tüketiciyi koruma politikaları, teknik bağlantının yanı sıra hizmetin daha yaygın kullanıma açılması için yürütülen çalışmaların parçası.
Fulcrum.sg'de yayımlanan bir analizde, ticari düzenlemeler, yönetişim ve teknik standartlar konusunda anlaşmaya varılması dâhil olmak üzere ASEAN ile Japonya arasında gereken iş birliği şöyle anlatıldı:
Ticari, yönetişimle ilgili ve teknik konularda anlaşmaya varmak için ASEAN ile Japonya arasındaki iş birliği şart. ISO20022 gibi uluslararası standartların benimsenmesi ilerliyor, ancak ASEAN genelinde henüz yaygın değil. Dolandırıcılık ve sahtekârlık endişeleri sürdüğünden, benimseme açısından güven kritik önem taşıyor. Güçlendirilmiş denetim, tüketicinin korunması, dijital okuryazarlık ve siber güvenlik hayati önemde.
Dijital okuryazarlık, yani insanların dijital hizmetleri anlama ve güvenli biçimde kullanma becerisi, bu değerlendirmede denetim ve siber güvenliğin yanında yer alıyor. Ağları birbirine bağlamak işin bir parçası; müşterilerin bu hizmetleri güvenle kullanmasına yardımcı olmak ve işlemlerini korumak ise devam eden sorumluluklar.
Sırada Çin, Hindistan, Güney Kore ve Suudi Arabistan var
Bank Indonesia, QRIS'in Çin, Hindistan, Güney Kore ve Suudi Arabistan'la bağlantı kurması için çalışmalar yürütüyor. Bu nedenle Japonya'daki uygulama, programın son noktası değil, daha kapsamlı bir uluslararası genişlemenin aşamalarından biri.
Çin'le yürütülen çalışmalar, Çin Halk Bankası ve UnionPay International ile iş birliğini kapsıyor. UnionPay International'la denemeler başladı. Sistem geliştirme ve sandbox testlerine Endonezya'daki dört ödeme yönlendirme hizmeti sağlayıcısı katılıyor.
Ödeme yönlendirme hizmeti sağlayıcıları, katılımcı hizmetler arasında ödeme bilgilerinin aktarılmasına yardımcı olur. Çin'deki denemelere katılımları, ödeme sistemlerini daha geniş ölçekte faaliyete geçmeden önce birbirine bağlamak için gereken teknik çalışmaların bir parçası.
Hindistan ve Güney Kore'yle de anlaşmalar imzalandı; teknik denemelerin yakında başlaması planlanıyor. Bank Indonesia, QRIS'in kabul alanını genişletme çabaları kapsamında Suudi Arabistan'la da iş birliği yürütüyor.
Endonezya'nın daha geniş hedefi, dijital finansal inovasyondaki rolünü güçlendirmek, uluslararası standartlara katkıda bulunmak ve Asya genelinde ve ötesinde ekonomik iş birliğini desteklemek. Bu çaba, ülkelerin finansal kapsayıcılığı artırmaya, işlem maliyetlerini düşürmeye ve inovasyonu teşvik etmeye çalıştığı bir dönemde dijital ödemelere yönelen daha geniş eğilimi yansıtıyor.
Müşteriler ve işletmeler açısından bu çabanın ölçüsü somut: Alışık oldukları uygulamayla alışveriş yapabilecekleri yerlerin çoğalması ve daha fazla ziyaretçinin yerel işletmelerde ödeme yapabilmesi. Japonya'daki ilk 35 katılımcı işletme, ağın son genişlemesini oluşturuyor. Güneydoğu Asya'daki mevcut işlem verileri ise birbirine bağlı ağların şimdiden ulaştığı ölçeği gösteriyor.
Öne Çıkanlar
- QRIS ödemeleri, Endonezya'nın 80. Bağımsızlık Günü olan 17 Ağustos 2025'te Japonya'da ilk etapta 35 işletmede kullanıma açıldı.
- Endonezyalı müşteriler, JPQR Global kodlarını katılımcı yerel mobil bankacılık uygulamaları ve dijital cüzdanlarıyla tarayabiliyor.
- Japon ziyaretçilerin kendi ödeme uygulamalarıyla Endonezya'daki QRIS işletmelerinde ödeme yapabilmesi planlanan karşılıklı bir hizmet.
- 2019'da kullanıma sunulan QRIS, altı yılda 57 milyondan fazla kullanıcıya ulaştı.
- Haziran 2025'e kadar Malezya bağlantısında 4,31 milyon, Tayland bağlantısında 994.890, Singapur bağlantısında ise 238.216 işlem gerçekleştirildi.
- Bank Indonesia, Çin, Hindistan, Güney Kore ve Suudi Arabistan'la yeni bağlantılar kurmak için çalışıyor.
- Genişleme için uyumlu teknoloji ve düzenlemelerin yanı sıra daha fazla işletmenin katılımı, siber güvenlik ve tüketicinin korunması gerekiyor.