Bölge Pazarları Farklı Yönlere İlerlerken Malezya Öne Geçiyor
Güçlü yerli markalar ve elektrikli araçlara yönelik artan talep bölge genelinde rekabeti yeniden şekillendirirken Malezya, ilk kez Endonezya'yı geride bırakarak Güneydoğu Asya Ülkeleri Birliği (ASEAN) içindeki en büyük otomobil pazarı oldu.
İçindekiler
- Bölge Pazarları Farklı Yönlere İlerlerken Malezya Öne Geçiyor
- Yerli Markalar Malezya'nın Yükselişinin Temelini Oluşturuyor
- Elektrikli Araç Satışları Küçük Bir Taban Üzerinden Sıçradı
- Endonezyalı Alıcılar Mali Baskıyla Karşı Karşıya
- Tayland'ın Toparlanması Değişen Bir Pazara Bağlı
- Japon Üreticiler Tayland'daki Faaliyetlerini Birleştiriyor
- Vietnam Filipinler'e Yaklaşıyor
- Çinli Markalar ASEAN Genelinde Büyüyor
- Fabrikalar ve Ulaşım Ağları Birlikte Dönüşüyor
- 2050'ye Kadar Hızı Politika Kararları Belirleyecek
- Öne Çıkanlar
7 Ağustos 2025 itibarıyla bu değişim, birbirinden farklı birkaç gelişmeyi bir araya getiriyor. Malezya iç talep sayesinde güç kazanırken Endonezya, hane halklarının satın alma gücündeki gerilemeyle mücadele ediyor. Tayland, bazı Japon üreticiler faaliyetlerini azaltırken toparlanmaya çalışıyor. Vietnam ise Filipinler'i dördüncülükten edecek kadar hızlı büyüyor.
Perodua ve Proton, 2025'in ilk yarısında Malezya'daki otomobil satışlarının %63'ünü oluşturdu. Elektrikli araç satışları bir önceki yılın aynı dönemine göre %91 artarak 12.733 adede, hibrit satışları ise %12 yükselerek 17.480 adede ulaştı. Daha yeni araç türleri daha fazla alıcının ilgisini çekse de yerli markalar pazarın temelini oluşturmayı sürdürüyor.
280 milyonu aşan nüfusuna rağmen Endonezya'da tablo farklı. Hane halkı satın alma gücünün daralması ve orta sınıfın küçülmesiyle birlikte, Haziran 2025'te otomobil satışları %21 düştü. Uzun süren gerilemenin ardından elektrikli araçların talebi canlandırmasıyla Tayland'da toparlanma işaretleri görülüyor.
Değişen satış sıralaması fabrikalar, batarya tesisleri ve ulaşım ağları açısından da önem taşıyor. Hükümetler ve üreticiler, ülkeler arasında harcama gücü büyük farklılıklar gösteren alıcılara hizmet sunmaya çalışırken yatırım çekmek için yarışıyor. Dolayısıyla Malezya'nın yükselişi, otomobillerin nerede satın alındığı, hangi enerjiyle çalıştığı ve bileşenlerinin nerede üretildiğine ilişkin daha geniş bir değişimin parçası.
Yerli Markalar Malezya'nın Yükselişinin Temelini Oluşturuyor
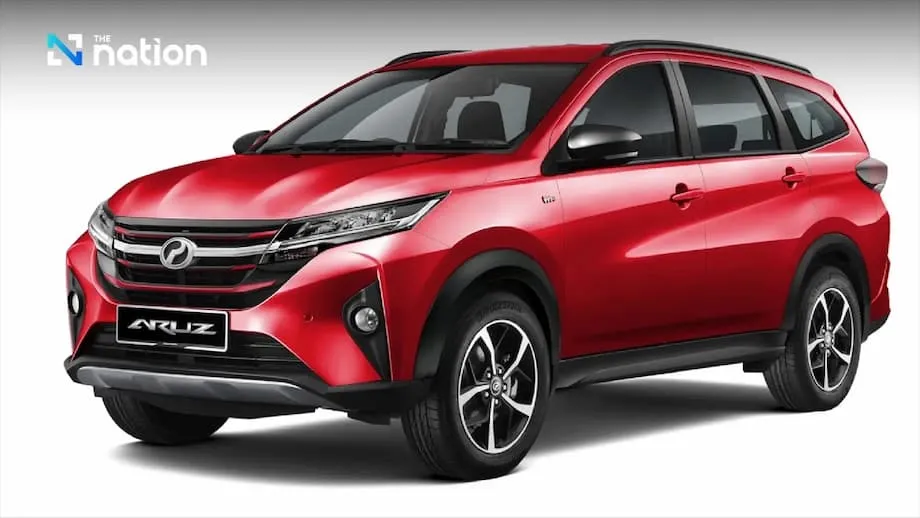
Perodua ve Proton, dolaylı devlet desteği, uluslararası üreticilerle ortaklıklar ve yerel tüketici tercihlerini yakından takip ederek konumlarını güçlendirdi. Perodua, Daihatsu ile çalışırken Proton'un Geely ile ortaklığı bulunuyor.
Perodua Alza ve Proton Saga, satış listelerinin üst sıralarında yer alan modeller arasında olmayı sürdürüyor. Toyota Vios ve Honda City gibi uluslararası modeller de popülerliğini koruyor. Bu tablo, Malezya pazarının güçlü bir yerli üretim tabanını, köklü yabancı markalara yönelik süregelen taleple birleştirdiğini gösteriyor.
Yerli markaların toplamda %63'lük paya sahip olması, 2025'in ilk yarısında satılan her üç otomobilden yaklaşık ikisinin bu markalara ait olduğu anlamına geliyor. Güneydoğu Asya genelindeki üreticilerin artan rekabetle karşılaştığı bir dönemde bu konum, Malezya pazarına güçlü bir yerli dayanak sağlıyor.
Elektrikli araçlar da yeni bir büyüme kaynağı oluşturuyor. Devlet teşvikleri, şarj altyapısındaki iyileşmeler ve rekabetçi fiyatlı Çin modellerinin piyasaya girmesi talebin artmasına yardımcı oldu. Yakıt sübvansiyonlarının kademeli olarak kaldırıldığı ve benzin fiyatlarının yükseldiği bir dönemde yaşanan bu değişim, alıcıların otomobil tercihlerinde hesaba kattığı maliyetleri de dönüştürüyor.
Malezya'nın liderliği her iki gelişmeye de dayanıyor: yüksek satış hacmine ulaşan köklü markalar ve hızla büyüyen, ancak daha küçük ölçekli elektrikli araç pazarı. Yerli markaların ulaştığı ölçek, elektrikli otomobillerin payından hâlâ çok daha büyük.
Elektrikli Araç Satışları Küçük Bir Taban Üzerinden Sıçradı
Malezya'da elektrikli araç satışlarının 2025'in ilk yarısında %91 artması, hibritlerde kaydedilen %12'lik büyümeden çok daha hızlıydı. Bununla birlikte iki kategorinin satış hacimleri farklıydı: 12.733 elektrikli araç satılırken hibrit satışları 17.480 oldu.
Dönem içinde Malezya'da tescil edilen yeni elektrikli otomobillerin yaklaşık yarısını Çinli markalar oluşturdu. BYD 5.434 adetle Proton'un 4.043 ve Tesla'nın 2.399 adetlik satışını geride bırakarak rekabette öne geçti.
Neta V, BYD Dolphin ve MG ZS EV gibi modeller, uygun fiyatları ve güvenilirlikleriyle Malezyalı tüketicilerin ilgisini çekti. Bu modellerin piyasaya girmesi, benzinli araçlardan uzaklaşmayı düşünen alıcılara sunulan seçenekleri genişletti.
Elektrikli araçlar, Malezya'daki toplam araç tescillerinin hâlâ yaklaşık %4,3'ünü oluşturuyor. Dolayısıyla hızlı büyüme, pazarın görece küçük bir bölümünde yaşanıyor. Tescillerin çoğunluğu benzinli ve diğer araç türlerinden oluşmaya devam ediyor.
Hükümetin hedefleri çok daha büyük bir elektrikli araç pazarına işaret ediyor: 2030'a kadar yeni otomobil satışlarının %15'i, 2050'ye kadar ise %80'i. Bu seviyelere ulaşmak için teşviklerin, şarj altyapısındaki iyileşmelerin ve talebi şimdiden destekleyen rekabetçi modellerin katkısıyla elektrikli araçların çok daha fazla hane için olağan bir tercih hâline gelmesi gerekecek.
Endonezyalı Alıcılar Mali Baskıyla Karşı Karşıya
Endonezya geleneksel olarak ASEAN'ın en büyük otomobil pazarıydı, ancak 2024'te ve 2025'e uzanan dönemdeki ekonomik baskılar talebi zayıflattı. Haziran 2025'teki %21'lik düşüş, Mart 2024'ten bu yana görülen ilk büyük gerilemeydi.
Ülkenin orta sınıfının nüfusa oranı 2019'da %21,4 iken 2024'te %17,1'e geriledi; bu, 4,3 yüzde puanlık bir düşüşe karşılık geliyor. Büyük bir satın alma yapabilme ve çoğu zaman finansman bulabilme gücüne sahip hanelere bağlı olan bir sektör için bu değişim önem taşıyor.
Danamon Bank ekonomistleri, otomobil satışlarındaki zayıflığı tüketiciler üzerindeki bu baskılarla ilişkilendirdi. Taşıt kredilerinde onayların sıkılaşması, yüksek hane halkı borcu ve KDV artışı da talebi daha da düşürdü. Alıcılar hem karşılayabilecekleri maliyetler hem de satın alma için gereken kredinin onaylanıp onaylanmayacağı konusunda kısıtlarla karşılaşıyor.
Endonezya önemli bir pazar olmayı sürdürüyor, ancak 2025'e ilişkin görünüm temkinli. Hafif araç satışlarının yalnızca sınırlı ölçüde artması beklenirken talebin beklentilerin altında kalabileceği yönündeki riskler de sürüyor.
Hükümet, daha geniş pazarı destekleme çabalarının yanı sıra elektrikli araç yatırımlarını da teşvik ediyor. Endonezya Batarya Entegrasyon Projesi, nikel madenciliği, batarya üretimi ve geri dönüşümünü kapsamlı bir batarya tedarik zincirinde bir araya getirmeyi amaçlıyor.
Geely ve Wuling ülkedeki varlıklarını genişletirken devlet teşvikleri de elektrikli araç üretimine daha fazla yatırım çekmeyi hedefliyor. Böylece Endonezya, yerli alıcılar mali sıkıntı yaşarken üretimde daha güçlü bir rol üstlenmeye çalışıyor.
Tayland'ın Toparlanması Değişen Bir Pazara Bağlı
Tayland, uzun süredir küresel otomobil üreticileri, özellikle de Japon şirketleri için önemli bir üretim merkezi olarak hizmet veriyor ve Asya'nın Detroit'i adını taşıyor. Ülke 2023'te 2,55 milyon araç üretti; öngörüler 2028'e kadar bu sayının 3 milyona yaklaşacağına işaret ediyor.
Otomotiv sektörü Tayland'ın gayrisafi yurt içi hasılasının %10'undan fazlasını oluşturuyor ve doğrudan ya da dolaylı olarak milyonlarca kişiye istihdam sağlıyor. Dolayısıyla araç talebindeki değişimler, bayilerin ötesine geçerek fabrikaları, tedarikçileri ve sektöre hizmet veren işletmeleri de etkiliyor.
Yurt içi satışlar 2024'te %16 geriledi; 2025'in ilk çeyreğinde ise bir önceki yılın aynı dönemine göre %7 düşüş kaydedildi. Yüksek hane halkı borcu, taşıt kredilerinde onayların sıkılaşması ve ekonomik belirsizlik alımları olumsuz etkiledi.
2025'in ikinci çeyreğinde iyileşme görüldü: satışlar %3,6 arttı ve 2022'nin üçüncü çeyreğinden bu yana ilk çeyreklik yükseliş kaydedildi. Elektrikli araçlar bu toparlanmanın başlıca etkenlerinden biri oldu.
Tayland'da 2025'in ilk yarısında 69.005 elektrikli araç satıldı. Bu, bir yıl öncesine göre %33 artışa ve toplam otomobil satışlarının %23'üne karşılık geliyor. Böylece elektrikli araçlar satılan her dört otomobilden yaklaşık birini oluşturdu ve iç talepte Malezya'dakinden çok daha büyük bir yer edindi.
Tayland, elektrikli araçlara yönelik sübvansiyonlar, vergi indirimleri ve yerel üretim teşvikleriyle bu dönüşümü destekliyor. Ülkenin hedefi, elektrikli araçların 2030'a kadar toplam araç üretiminin %30'unu oluşturması. BYD ve MG şimdiden satışlarda ülkenin en büyük 10 markası arasına girerek pazara uzun süredir hâkim olan Japon üreticiler üzerindeki baskıyı artırdı.
Japon Üreticiler Tayland'daki Faaliyetlerini Birleştiriyor
Honda Ayutthaya fabrikasını kapatıyor, Suzuki 2025'in sonuna kadar Tayland'daki montaj tesisini kapatacak ve Nissan yeniden yapılanma sürecinde Tayland'daki iki fabrikasından birini kapatmaya hazırlanıyor.
Bu değişimler, yeni ABD gümrük vergileri ve Çinli ve diğer Asyalı otomobil üreticilerinin artan rekabeti dâhil olmak üzere üreticilerin karşı karşıya olduğu daha geniş çaplı dönüşümleri yansıtıyor. Tayland'da bu gelişmeler, elektrikli araç yatırımlarının yeni faaliyet alanları yarattığı bir dönemde fabrika operasyonlarının birleştirilmesine yol açıyor.
Ülke, yabancı yatırımcılar açısından avantajlarını koruyor. Yerleşik tedarikçi ağı, yerel kaynaklı bileşenlerin yaygın kullanımı ve devlet teşvikleri, Tayland'ın bir üretim merkezi olarak cazibesini desteklemeyi sürdürüyor.
Tayland ayrıca elektrikli araçlara uygun altyapıya, araştırma ve geliştirme merkezlerine ve Doğu Ekonomik Koridoru gibi özel ekonomik bölgelere büyük yatırımlar yapıyor. Bu çabalar, üreticilerin ve araçların bileşimi değişirken ülkenin bölgesel otomotiv merkezi rolünü korumayı amaçlıyor.
Vietnam Filipinler'e Yaklaşıyor
Vietnam ekonomisi 2025'in ilk yarısında %7,52 büyüyerek son 15 yılın en güçlü büyümesini kaydetti. Orta sınıfın büyümesi ve güçlü otomobil satışları, ülkenin ASEAN'ın dördüncü büyük otomobil pazarı olma yolunda Filipinler'i geride bırakmasına yardımcı oluyor.
Otomobil satışları 2025'in ikinci çeyreğinde %18 artarak 90.772 adede ulaştı. Alım gücündeki yükseliş talebi desteklerken hükümet politikaları da alıcıları elektrikli araçları değerlendirmeye teşvik ediyor.
Bataryalı elektrikli araçlar, 2027'ye kadar tescil ücreti muafiyetinden yararlanıyor. Vietnam'ın ulusal elektrikli araç üreticisi VinFast, 2024'te ülkede 87.000 elektrikli araç sattı ve elektrikli ulaşıma geçişte ülkeye güçlü bir yerli üretici kazandırdı.
Vietnam'daki büyüme hibrit ve ticari araçları da kapsıyor. Altyapı harcamaları ve piyasaya yeni modellerin çıkması bu kategorileri destekleyerek talep kaynaklarını elektrikli binek otomobillerin ötesine taşıyor.
Yabancı yatırımlar, ihracat artışı ve elverişli politika ortamı pazarı destekliyor. Süren gümrük vergisi müzakereleri ve küresel ticaret gerilimleri ise büyüme açısından risk oluşturuyor ve Vietnam'daki iç ivmeyi ülke sınırları dışındaki kararlara bağlıyor.
Çinli Markalar ASEAN Genelinde Büyüyor
BYD, MG, Wuling ve Chery; Malezya, Tayland, Endonezya ve Vietnam genelinde yerel üretime, tedarik zincirlerine, araştırma ve geliştirmeye büyük yatırımlar yapıyor. Uygun fiyatlı modelleri ve yeni teknolojileri tüketici tercihlerini değiştirirken Japon ve Batılı markalarla rekabeti artırıyor.
Malezya'daki elektrikli araç tescilleri, bu üreticilerin ne kadar hızlı güç kazandığını gösteriyor; Çinli araçlar pazarın neredeyse yarısını oluşturuyor. Tayland da ilerlemelerini ortaya koyan bir başka örnek: BYD ve MG satışlarda ilk 10 marka arasında yer alıyor.
Singapur da başka bir örnek sunuyor: BYD, 2024'te ülkenin en çok satan elektrikli araç markası oldu. Çinli üreticiler yatırımlarını artırırken Endonezya'da Wuling ve BYD'nin her biri pazarın %4'ünü elde etti.
Bu şirketlerin stratejisi ithal otomobil satışının ötesine geçiyor. Fabrikalara, bataryalara, bileşenlere ve geliştirme faaliyetlerine yapılan yatırımlar ASEAN'ı hem araçlar için bir pazar hem de daha geniş elektrikli araç hedeflerine hizmet eden bir üretim üssü hâline getiriyor.
Köklü üreticiler için rekabet artık fiyatı, model seçeneklerini, teknolojiyi ve yerel üretimi kapsıyor. Hükümetler açısından fabrika veya batarya yatırımı çekmek, üretim faaliyetleri ve bunlarla bağlantılı işletmeler için verilen daha geniş bir mücadelenin parçası.
Fabrikalar ve Ulaşım Ağları Birlikte Dönüşüyor
Otomobil üreticileri üretimi yerelleştiriyor, batarya ve bileşen fabrikaları kuruyor ve Güneydoğu Asya'da değişen ticaret akışlarına uyum sağlıyor. Elektrikli araçların yaygınlaşması fabrikaların ürettiklerini ve lojistik şirketlerinin taşıması gereken yükleri değiştiriyor.
Hükümetler şarj istasyonlarına, limanların elektrifikasyonuna, bataryaların taşınması ve geri dönüştürülmesi için ayrılmış alanlara yatırım yapıyor. Bu yatırımlar, bir aracın satışını onu üretmek, teslim etmek, çalıştırmak ve kullanım ömrünün sonunda geri dönüştürmek için gereken altyapıya bağlıyor.
Lojistik sağlayıcıları dijital kapasitelerini geliştirme, farklı taşıma türleri arasında koordinasyon sağlama ve değişken talep ile belirsiz politikalara rağmen tedarik zincirlerini güvenilir tutma baskısıyla karşı karşıya. Elektrikli araçları, hibritleri ve içten yanmalı motorlu araçları bir arada barındıran bir pazar, üretim ve dağıtım ağlarının aynı anda birden fazla teknolojiyi yönetmesini de gerektiriyor.
ASEAN'ın rekabetçi bir üretim üssü ve yükselen bir elektrikli araç ihracat merkezi olma konumunun güçlenmesi bekleniyor. Bölgesel hafif araç satışlarının 2025'te 3,19 milyon adede ulaşacağı öngörülüyor; bu, her ülkede eşit bir toparlanmadan çok sınırlı bir iyileşmeye işaret ediyor.
Küresel ekonomik belirsizlik, korumacı ticaret politikaları ve altyapı ile yenilik ihtiyacının sürmesi risk oluşturuyor. Bir pazardaki güçlü elektrikli araç talebi, başka bir pazarda zayıf hane halkı harcamaları veya fabrika operasyonlarının birleştirilmesiyle aynı anda görülebilir.
2050'ye Kadar Hızı Politika Kararları Belirleyecek
Ticaret gerilimleri, ABD'nin uyguladığı yeni gümrük vergileri ve politika belirsizliği, ASEAN genelinde yatırım modellerini ve büyüme beklentilerini etkiliyor. Vietnam ve Filipinler dayanıklılık gösterirken Endonezya ve Tayland toparlanmayı desteklemek için hedeflerini gözden geçiriyor ve daha gevşek para politikaları benimsiyor.
Doğrudan yabancı yatırımlarda karmaşık bir tablo var. Elektrikli araç projeleri hızla artan yatırımlar çekiyor, ancak küresel belirsizlik toplam proje sayısını düşürdü. Hükümetler yatırımları çekmek ve rekabet güçlerini korumak amacıyla teşvikler, altyapı iyileştirmeleri ve stratejik ittifaklarla karşılık veriyor.
Bölgedeki değişim birkaç yıla yayılıyor; hane halklarının mali durumundaki geçmiş değişimler, son satış sonuçları ve geleceğe dönük politika hedefleri üreticilerin kararlarını birlikte şekillendiriyor:
- 2019-2024: Endonezya'da orta sınıfın nüfusa oranı %21,4'ten %17,1'e geriledi.
- 2023: Tayland 2,55 milyon araç üretti.
- 2024: Tayland'da otomobil satışları %16 düştü; VinFast Vietnam'da 87.000 elektrikli araç sattı ve BYD, Singapur elektrikli araç pazarında lider oldu.
- 2025'in ilk yarısı: Malezya'da elektrikli araç satışları %91, Tayland'da %33 arttı; Vietnam ekonomisi %7,52 büyüdü.
- 2025 sonu: Suzuki'nin Tayland'daki montaj tesisini kapatması bekleniyor.
- 2027: Vietnam'da bataryalı elektrikli araçlara yönelik tescil ücreti muafiyetleri bu yılın sonuna kadar devam edecek.
- 2028: Tayland'da araç üretiminin 3 milyon adede yaklaşacağı öngörülüyor.
- 2030: Malezya, yeni otomobil satışlarının %15'ini elektrikli araçların oluşturmasını; Tayland ise elektrikli araçların toplam araç üretiminin %30'una ulaşmasını hedefliyor.
- 2050: Malezya, yeni otomobil satışlarının %80'inin elektrikli araçlardan oluşmasını amaçlıyor.
Malezya'nın yeni konumu, farklı hızlarda ilerleyen bölgesel bir pazarı gözler önüne seriyor. Yerli markalar ülkenin başarısında merkezi rol oynuyor, elektrikli araçlar yeni rakiplere alan açıyor ve başka ülkelerdeki satın alımları mali baskılar sınırlamayı sürdürüyor. Rekabetin bir sonraki aşamasında hem müşterileri kazanmak hem de onlara hizmet verecek fabrikaları, bileşenleri ve ulaşım sistemlerini güvence altına almak önem taşıyacak.
Öne Çıkanlar
- Malezya, ilk kez ASEAN'ın en büyük otomobil pazarı olarak Endonezya'yı geride bıraktı.
- Perodua ve Proton, 2025'in ilk yarısında Malezya otomobil satışlarının %63'ünü elde ederken elektrikli araç satışları %91 arttı.
- Endonezya'da satın alma gücünün zayıflaması ve kredilerin sıkılaşması talebi baskılarken haziran satışları %21 düştü.
- Elektrikli araçların 2025'in ilk yarısındaki satışların %23'ünü oluşturmasıyla Tayland'da çeyreklik satışlar yeniden artışa geçti.
- Çinli markalar bölgedeki varlıklarını genişletirken Japon üreticiler Tayland'daki bazı faaliyetlerini azaltıyor.
- Ekonomik büyüme, artan satışlar ve elektrikli araç teşvikleri Vietnam'ı ASEAN'da dördüncülüğe taşıyor.
- Bölgesel hafif araç satışlarının 2025'te 3,19 milyona ulaşacağı öngörülüyor; ticaretteki belirsizlik ve değişken talep risk olmaya devam ediyor.