Çin’in Ötesine Yayılan Fabrika Devrimi
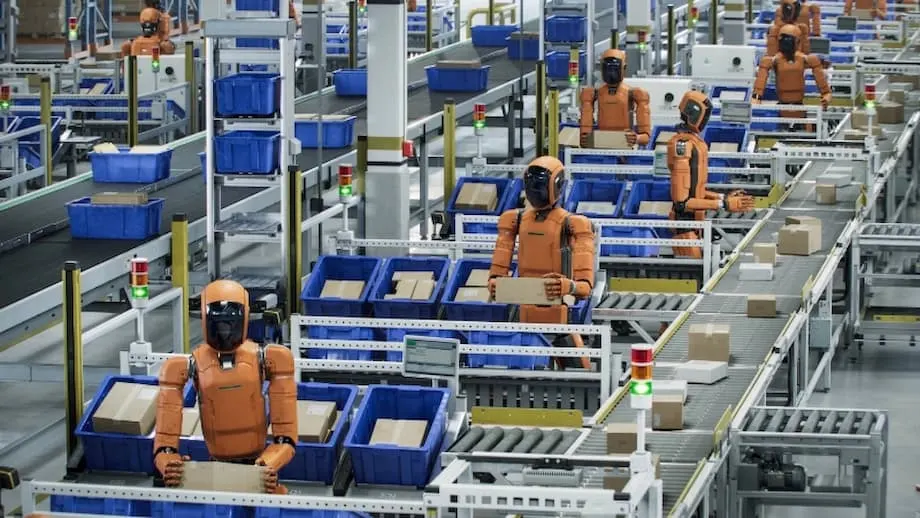
Çin’de 2025’in başında 30 binden fazla akıllı fabrika bulunuyordu. Bunların 1.200’den fazlası ileri düzey, 230’u ise mükemmellik düzeyinde sınıflandırılmıştı. Xiaomi’nin Pekin’deki fabrikası, insan müdahalesini en aza indirerek yılda 10 milyon akıllı telefon monte edebiliyor. Bu rakamlar, Çin’in dünya ekonomisine sunduklarında yaşanan değişime işaret ediyor: Çin, ürünlerinin yanı sıra bunları üretme biçimini de dünyaya yayıyor.
İçindekiler
- Çin’in Ötesine Yayılan Fabrika Devrimi
- Akıllı Fabrikada Neler Değişiyor?
- Yapay Zekâ Neden Sanayi Altyapısına Dönüşüyor?
- Moda, Hızın Rekabet Avantajına Nasıl Dönüştüğünü Gösteriyor
- Elektrikli Araçlar Modeli Ağır Sanayiye Taşıyor
- Devlet Hedefleri Ticari Deneylerle Buluşuyor
- DeepSeek ve Yapay Zekâda Kendine Yeterlilik Çabası
- Büyüme ve Teknoloji Kısıtlamalarının Zaman Çizelgesi
- Ticaret Kontrolleri Yayılabilen Bir Modelle Karşı Karşıya
- Üretim Rekabeti Neden Çin’in Ötesine Uzanan Bir Mesele?
- Atık, Çalışanlar ve Üretimin Bir Sonraki Aşaması
- Özet
Çin’in üretimdeki yükselişi onlarca yıl boyunca düşük maliyetli iş gücüne, devasa ölçeğe ve kaynakları hızla seferber etme becerisine dayanıyordu. Fabrikaları oyuncaklardan akıllı telefonlara kadar her şeyi tedarik ediyordu. Yapay zekâ, robotik ve dijital platformlar artık bu formülü değiştiriyor; üreticilerin makineleri koordine etmesine, üretim döngülerini kısaltmasına ve müşterilere daha hızlı yanıt vermesine yardımcı oluyor.
4 Ağustos 2025 itibarıyla temel mesele, bu bileşimin Çin sınırlarının ötesindeki rekabeti nasıl yeniden şekillendirebileceği. Maliyetleri sürekli düşüren bir üretim modeli, başka yerlerde fiyatlar üzerinde baskı kurabilir, rakip üreticilere meydan okuyabilir ve çalışanların yaptığı işleri değiştirebilir. Etkileri ticaret dengelerine, sanayi yatırımlarına ve istihdama uzanıyor.
ABD Hazine Bakanı Scott Bessent, Çin’in ekonomik gücünü yeniden kazanmak için ihracata bel bağlamasından duyulan Washington kaynaklı kaygıyı dile getirdi:
Çinlilerin refaha ihracat yoluyla yeniden kavuşmasına izin verilemez.
Bessent’in uyarısı, fazla üretim kapasitesi, devlet sübvansiyonları ve damping, yani haksız derecede düşük kabul edilen fiyatlarla yapılan ihracat konusundaki kaygıları yansıtıyor. Çin’in üretimdeki dönüşümü bu tartışmaya yeni bir boyut katıyor. Yabancı rakipler hem Çin ürünleriyle hem de bu ürünleri tasarlama, üretme ve teslim etme süreçlerini giderek daha bütünleşik hâle getiren bir sistemle karşı karşıya.
Ortaya çıkan model, devletin sanayi hedeflerini ticari deneyler ve fiziksel ekonominin tamamında yapay zekâ kullanımıyla birleştiriyor. Etkisi akıllı telefonlarda, ultra hızlı modada, elektrikli araçlarda ve bataryalarda görülüyor. Ancak çevresel maliyetler, çalışma koşulları ve teknoloji kısıtlamaları önemli sorunlar olmaya devam ediyor.
Akıllı Fabrikada Neler Değişiyor?
Xiaomi’nin Pekin’deki fabrikası, genellikle “ışıksız fabrika” olarak tanımlanan, insan müdahalesinin az olduğu üretime geçişi gözler önüne seriyor. Yapay zekâ, montaj süreci boyunca makineleri koordine ederek üretimi optimize etmeye, israfı azaltmaya ve verimliliği artırmaya yardımcı oluyor. Fabrikanın yılda 10 milyon akıllı telefon üretme kapasitesi, otomasyonun sanayi ölçeğinde nasıl çalışabildiğini gösteriyor.
Çin’in daha geniş fabrika ağı, üretim verilerini analiz eden sensörleri, makineleri ve yazılımları giderek daha fazla birbirine bağlıyor. Sensörler, ekipmanların ne yaptığına ilişkin bilgi topluyor. Yapay zekâ bu bilgileri robot kolları, depo araç filoları ve otonom üretim hatlarını yönlendirmek için kullanıyor; böylece üretim sürerken ayarlamalar yapılabiliyor.
Üreticiler bu sistemleri enerji tüketimini yönetmek, ekipmanların ne zaman bakıma ihtiyaç duyacağını öngörmek ve üretim süreçlerinde ince ayar yapmak için kullanabiliyor. Kestirimci bakım, bir makine bozulmadan önce olası arızanın işaretlerini belirlemek anlamına geliyor. Hızlı özelleştirme ise siparişler veya müşteri tercihleri değiştikçe fabrikanın ürettiği ürünleri değiştirebilmesini sağlıyor.
Fark, bu yeteneklerin ne ölçüde birbirine bağlandığında yatıyor. Tek bir görevi üstlenen robot, üretimin yalnızca bir noktasında otomasyon sağlar. Üretimi, envanteri ve lojistiği birbirine bağlayan bir ağ ise operasyonun bir bölümündeki değişikliklerin diğer bölümleri de etkilemesine imkân tanır. Çin’in yaklaşımı, yapay zekâyı, robotik sistemleri ve dijital platformları sanayi tabanının birden fazla katmanına giderek daha fazla taşıyor.
2025’in başında kaydedilen akıllı fabrika sayısı, diğer pek çok ülkedeki benzer girişimleri açık ara geride bırakıyor. Bazen Made in China 2.0 olarak tanımlanan bu yaklaşım, devlet yönlendirmesini, girişimci çevikliği ve teknik kapasiteyi Çin’in kendi sanayi koşullarının şekillendirdiği bir modelde bir araya getiriyor.
Yapay Zekâ Neden Sanayi Altyapısına Dönüşüyor?
Çin’in AI+ yaklaşımı, yapay zekâyı yazılım ürünleri veya sohbet robotlarıyla sınırlı kalacak bir teknoloji değil, sektörler geneline yayılabilecek bir yetenek olarak ele alıyor. Üretimde yapay zekâ, işletmelerin işlerini düzenlemelerine yardımcı olan altyapının bir parçası hâline geliyor.
DeepSeek gibi geliştiricilerin açık kaynaklı modelleri, gelişmiş yapay zekâ araçlarına erişimi büyük şehirlerin ve büyük şirketlerin ötesine taşımaya yardımcı oluyor. Üreticiler ve girişimciler bu araçları üretimi iyileştirme ve yeni hizmetler geliştirme çabalarında kullanabiliyor. Erişimin yaygınlaşması, deneme yapmanın önündeki engelleri azaltıyor.
Mühendisler, yazılımdaki değişiklikleri fiziksel sonuçlarla daha yakından ilişkilendirebiliyor. Üretimden gelen veriler tasarım ve işletme kararlarına geri beslenerek kısa döngülü yeniliği destekliyor: bir değişiklik yapmak, etkilerini gözlemlemek ve iyileştirmeleri daha büyük bir operasyonda hızla uygulamak.
Üretim verilerinden öğrenen fabrikalar, talep değiştiğinde daha uyumlu, çalışma koşulları değiştiğinde ise daha dayanıklı hâle gelebiliyor. Ticari avantaj, tek bir makineden veya yapay zekâ modelinden değil; daha hızlı öğrenme, daha az israf ve daha sıkı koordinasyonun birleşik etkisinden kaynaklanıyor.
Moda, Hızın Rekabet Avantajına Nasıl Dönüştüğünü Gösteriyor
Shein ve Temu, Çin’in üretim ağlarının ve dijital ticaret altyapısının ultra hızlı modayı nasıl destekleyebildiğini gösteriyor. Yapay zekâ trendleri öngörmeye yardımcı olurken, güncel talebe göre düzenlenen üretim ve sınır ötesi e-ticaret tedarikçileri yurt dışındaki müşterilere bağlıyor.
Geleneksel hızlı moda mevsimlik koleksiyonlar etrafında şekilleniyor. Ultra hızlı moda şirketleri her hafta binlerce yeni model piyasaya sürüyor ve değişen tercihlere hızla yanıt veriyor. Tam zamanında üretim, üretimi büyük miktarlarda ve çok önceden yapmaya ağırlık vermek yerine talebe göre düzenlemek anlamına geliyor.
Shein’in çevrimiçi geliri 2019’daki 2,5 milyar dolardan 2024’te 48 milyar dolara yükseldi. Bu rakamlara göre şirketin 2024 geliri, 2019 seviyesinin 19,2 katına çıktı. Bu artış, dijital satışlar ve esnek üretim birlikte büyüdüğünde bir işletmenin ulaşabileceği ölçeği gösteriyor.
Shein Etkisi, dünyanın dört bir yanındaki perakendeciler tarafından inceleniyor ve taklit ediliyor. Rakipler, bu hıza ve fiyatlara nasıl ulaşabileceklerini araştırırken Çin’in tedarik zinciri yönetimi yaklaşımını fabrikalarının çok ötesindeki kararlara taşıyor.
Aynı üretim sistemi sürdürülebilirlik, çalışma koşulları ve mevzuata uyum konusunda zor soruları da beraberinde getiriyor. Daha fazla modelin daha hızlı piyasaya sürülmesi, giysilerin nasıl üretildiğine, çalışanlara nasıl davranıldığına ve tüketiciler ürünleri attıktan sonra onlara ne olduğuna daha fazla önem verilmesini gerektiriyor.
Elektrikli Araçlar Modeli Ağır Sanayiye Taşıyor
Çin’in yeni enerjili araç pazarı, binek araç satışlarının yarısından fazlasını oluşturuyor. 2025’te açıklanan öngörüler, elektrikli araçların yıl içinde içten yanmalı motorlu araçları geride bırakacağını tahmin ediyor. Bu değişim, yeni enerji teknolojilerini kullanan araçları Çin otomotiv sektöründeki rekabetin merkezine taşıyor.
BYD ve Xiaomi, geliştirme döngülerini kısaltmak, maliyetleri düşürmek ve araçları daha hızlı piyasaya sunmak için yapay zekâdan yararlanıyor. Üretim verilerinin ve yazılımların geliştirme sürecinin tamamında kullanılması, üreticilerin tasarım, bileşenler ve montajla ilgili kararları daha yakından ilişkilendirmesini sağlıyor.
Çinli otomobil üreticileri araçlarının etrafında yazılım ekosistemleri de kuruyor. Abonelikler, veriye dayalı hizmetler ve diğer platformlarla bağlantılar, ilk araç satın alımından sonra düzenli gelir sağlayabiliyor. Dolayısıyla rekabet, bir otomobilin fiyatının ötesine geçerek onunla bağlantılı hizmetleri de kapsıyor.
Çin’in gücü tedarik zincirinin daha üst kademelerine de uzanıyor. Küresel lityum iyon batarya üretiminin yüzde 75’ini ve katot kapasitesinin yüzde 70’ini kontrol ediyor. Katot, bataryanın temel bileşenlerinden biridir; bu paylar Çin’e hem bitmiş bataryalarda hem de bunların üretiminde gereken malzemelerde önemli bir konum sağlıyor.
CATL’nin batarya değiştirme istasyonları ve sodyum iyon batarya teknolojisi, elektrikli araçları daha erişilebilir kılmayı amaçlayan yenilikler arasında yer alıyor. Batarya değişimi, şarjı tükenmiş bir bataryanın dolu bir bataryayla değiştirilmesidir. Sodyum iyon teknolojisi ise elektrik depolamak için alternatif bir yol sunuyor. Devlet teşvikleri ve politika desteği, sektörün üretim ve ticari gelişimini güçlendiriyor.
Devlet Hedefleri Ticari Deneylerle Buluşuyor
Made in China 2025, ikili dolaşım stratejisi ve 14. Ekolojik ve Çevre Koruma Beş Yıllık Planı, sanayi gelişiminin genel yönünü belirlemeye yardımcı oluyor. Bu planların yanı sıra yerel yönetimler, devlet işletmeleri ve özel şirketler, ulusal hedefleri işleyen sonuçlara dönüştürmek için rekabet ediyor.
Çin’in yaklaşımı, özel şirketlerin genellikle yenilikçiliğe öncülük ettiği ve devletin daha müdahalesiz bir rol üstlendiği Batı ekonomilerinden farklı. Çin’in sanayi gelişimi, devlet ve iş dünyası arasında daha yakın koordinasyona dayanırken şirketlere ve yerel yönetimlere deneme alanı da bırakıyor.
Yerel yönetimler ve devlet işletmeleri, politika hedeflerine yönelik ilerlemeyi değerlendirmek için kullanılan ölçütler olan temel performans göstergeleri üzerinden rekabet ediyor. Bu durum, daha geniş bir ulusal strateji içinde yerelleşmiş çabalar ortaya çıkarıyor. Örneğin batarya teknolojilerindeki ilerleme, elektrikli araçlara ve elektroniğe fayda sağlayabiliyor.
Mühendisler tasarım ve üretim arasında geçiş yapıyor; tedarikçilerle üreticiler arasındaki yakın iş birliği şirketlerin ürünleri hızla yenilemesine yardımcı oluyor. Devlet yönlendirmesi, girişimcilik faaliyeti ve hızlı teknolojik değişime hazır olma hâli, bu pratik ilişkilerle birleşiyor.
Bu sonuçları tekrarlamak isteyen diğer ülkelerin, işletmeler, teknik çalışanlar ve kamu kurumları arasında bağlantılar kurması gerekiyor. Otomasyon ekipmanı satın almak sürecin bir parçası. Bu ekipmanı tedarikçilerle, tasarım ekipleriyle ve sanayi hedefleriyle koordine etmek ise başka bir parçası.
DeepSeek ve Yapay Zekâda Kendine Yeterlilik Çabası
ABD öncülüğündeki gelişmiş çip ve üretim ekipmanı kısıtlamaları, Çin’in bağımsız bir yapay zekâ ekosistemine odaklanmasını artırdı. Huawei ve Baidu kendi yapay zekâ çiplerini ve yazılım çerçevelerini geliştirirken DeepSeek gibi girişimler de verimli model geliştirme üzerinde çalışıyor.
DeepSeek, R1 büyük dil modelini 2025’in başında piyasaya sürdü. Büyük dil modeli (LLM), dili işlemek ve üretmek üzere tasarlanmış bir yapay zekâ sistemidir. R1’in, çok daha az eğitim kaynağı kullanarak ve maliyetin yalnızca küçük bir bölümüne mal olarak OpenAI’ın GPT-4’ü gibi modellere yakın bir performansa ulaştığı öne sürüldü.
DeepSeek’in ilerlemesi, hesaplama kaynaklarını sürekli aynı oranda artırmadan güçlü yapay zekâ performansı elde etme olasılığına daha fazla dikkat çekti. Yapay zekâyı benimseyebilme imkânı maliyetine ve erişilebilirliğine bağlı olan üreticiler için bu değişim önem taşıyor.
Daha ucuz ve verimli modeller; işletmelerde, kamu platformlarında ve uç bilişimde kullanımı destekleyebilir. Uç bilişim, yazılımın veriyi üreten makine veya cihazların yakınında çalıştırılması anlamına geliyor. Böylece yapay zekâ, her görevi uzaktaki bir veri merkezinde tutmak yerine fiziksel operasyonlara yaklaşıyor.
Çin’in kendine yeterlilik çabası hem teknoloji kısıtlamalarına yanıt veriyor hem de daha geniş üretim modelini destekliyor. Yerli yapay zekâ araçları sanayi ağlarına yayılabilirken bu ağlardan gelen talep de geliştiricilere araçları iyileştirmek için gerekçe sağlıyor.
Büyüme ve Teknoloji Kısıtlamalarının Zaman Çizelgesi
Çin’in üretimdeki dönüşümü, birkaç yıla yayılan gelişmeleri bir araya getiriyor. Moda satışları, çevresel baskılar ve teknoloji kısıtlamalarının her biri bu değişimin farklı bir yönünü gösteriyor.
- 2019: Shein’in çevrimiçi geliri 2,5 milyar dolar seviyesindeydi.
- 2020: Çin’de yaklaşık 22 milyon ton tekstil atığı oluştu; geri dönüşüm oranı yalnızca yüzde 20’de kaldı.
- 2022: Gelişmiş çipleri ve üretim ekipmanlarını hedef alan, ABD öncülüğündeki ihracat kontrolleri yürürlüğe girdi ve sonraki yıllarda güçlendirildi.
- 2024: Shein’in çevrimiçi geliri 48 milyar dolara ulaştı.
- 2025’in başı: DeepSeek R1’i piyasaya sürdü; Çin’deki akıllı fabrika ağı ise 30 bin tesisi aştı.
- 2025: Öngörüler, Çin’in binek araç pazarında elektrikli araçların içten yanmalı motorlu araçları geride bırakacağını tahmin ediyordu.
4 Ağustos 2025 itibarıyla bu gelişmeler, üretim verimliliğini, ticaret politikasını ve yapay zekâya erişimi aynı tartışmanın parçası hâline getirmişti. İşletmeler maliyetleri düşürmeye ve üretimi hızlandırmaya çalışırken hükümetler hangi teknolojilerin sınırları aşabileceğini etkilemeye çalışıyordu.
Ticaret Kontrolleri Yayılabilen Bir Modelle Karşı Karşıya
Washington ve diğer Batı başkentleri, Çin’in verimlilik artışlarının, sübvansiyonlarının ve fazla kapasitesinin ticareti bozmasından ve yerli sanayileri zayıflatmasından kaygı duyuyor. Politika yanıtları arasında ihracat kontrolleri, ticari yaptırımlar ve stratejik öneme sahip teknolojilere erişimi kısıtlama çabaları bulunuyor.
2022’de başlatılan ve sonrasında genişletilen kısıtlamalar, Çinli şirketler için engeller yarattı. Öte yandan yerli yenilikçiliği ve kendine yeterlilik çabalarını da teşvik etti. SMIC, Huawei ve diğer şirketler; performans ve küresel pazarlara erişim konusunda süregelen güçlüklerle karşı karşıya olsalar da çip tasarımı ve üretiminde ilerleme kaydediyor.
ABD politikası, yapay zekânın dünya çapında yayılmasını kontrol etme becerisine duyulan güvenden daha fazla belirsizliğe doğru kaydı. Çin’in hızlı gelişimi ve açık kaynak yaklaşımı bu çabayı zorlaştırıyor; çünkü modeller, fiziksel çiplerden veya fabrika ekipmanlarından farklı biçimlerde sınırları aşabiliyor.
DeepSeek gibi açık yayınlar, veri egemenliği ve etik yönetişim konularını da tartışmaya taşıyor. Veri egemenliği, verileri kimin kontrol ettiği ve kullanımını hangi kuralların yönettiğiyle ilgilidir. ABD’li politika yapıcılar, geniş çapta erişilebilen yapay zekânın rakiplerin gözetleme ve siber savaş faaliyetlerini destekleyebileceğinden endişe duyuyor.
Sıkı kontrolleri eleştirenler, kısıtlamaların ABD’li yarı iletken şirketlerine zarar verebileceğini ve yenilikçiliği yavaşlatabileceğini savunuyor. Her iki ülke de kritik minerallere yönelik kısıtlamalar dâhil olmak üzere kontroller ve ticari yaptırımlar uyguluyor. Rekabet, teknolojik kapasitenin yanı sıra ulusal güvenlik ve ekonomik güçle de ilgili.
Üretim Rekabeti Neden Çin’in Ötesine Uzanan Bir Mesele?
Çin ve Güney Kore’nin öncülük ettiği Doğu Asya, üretimde yapay zekâ kullanımı bakımından öne geçiyor. Devlet ile iş dünyası arasındaki güçlü koordinasyon, sanayi hedeflerine göre düzenlenen stratejiler ve hızlı teknolojik değişime yönelik toplumsal destek bu ilerlemeyi destekliyor.
Üretimi kendi ülkelerine geri taşımak isteyen Batılı ülkeler ve Küresel Güney ekonomileri, giderek daha bağlantılı üretim sistemleriyle rekabet etmek zorunda. Rakipler tasarım, prototipleme, lojistik ve satış sonrası hizmetleri iyileştirmek için yapay zekâ ve robotlardan yararlanabiliyorsa yerel fabrika kapasitesi kurmak daha zahmetli hâle geliyor.
Batı’daki teknolojiye daha temkinli yaklaşım ve mahremiyete daha fazla önem verilmesi, Doğu Asya’nın üretim stratejileriyle tezat oluşturuyor. Dijitalleşmenin ve yapay zekâ kullanımının geride kaldığı yerlerde şirketler, daha bütünleşik rakiplerinin hızına ve esnekliğine yetişmekte zorlanabilir.
Çin’in ilerlemesi; üretim kalitesi, sürdürülebilirlik ve yazılımla yönetilen üretim için yeni standartlar belirleyebilir. Yazılım, tasarımdan müşteri desteğine kadar ürünün yolculuğunun daha büyük bölümünü etkiledikçe teknoloji şirketleri ile sanayi şirketleri arasındaki sınır da daha belirsiz hâle geliyor.
Bu modelle rekabet eden ülkeler; yatırım, sanayi politikası ve işin örgütlenmesi konusunda tercihler yapmak zorunda. Karşılaştırma, ücret, fabrika büyüklüğü ve ihraç edilen ürünlerin fiyatı gibi alışıldık ölçütlerin yanı sıra üretimin nasıl koordine edildiğine de giderek daha fazla odaklanıyor.
Atık, Çalışanlar ve Üretimin Bir Sonraki Aşaması
Çin’de 2020’de yaklaşık 22 milyon ton tekstil atığı oluştu ve bunun yalnızca yüzde 20’si geri dönüştürüldü. Bu rakamlar, giysilerin hızla üretilip tüketilmesiyle bağlantılı çevre sorununu gözler önüne seriyor. Üretimde verimlilik artışı, yüksek miktarda atıkla bir arada bulunabiliyor.
Hükümet, Döngüsel Ekonominin Teşviki Yasası ve genişletilmiş üretici sorumluluğu yoluyla sürdürülebilirliği destekliyor. Genişletilmiş üretici sorumluluğu, üreticilere ürünlerin ilk satışından sonraki akıbetiyle ilgili yükümlülükler getiriyor. Kârlılıkla çevresel sorumluluk arasında denge kurma işi henüz tamamlanmış değil.
Shein, tedarik zinciri uygulamaları ve çalışma koşulları nedeniyle eleştirilerle karşı karşıya. Politika yapıcılar adil rekabeti ve çalışanların korunmasını sağlamaya çalışırken hem Çin’de hem de uluslararası alanda düzenleyici denetim artıyor. Üretimin hızlanması, tedarikçilerin talebi hangi koşullarda karşıladığını iş modelinin daha geniş etkilerinin merkezine taşıyor.
Çin’de üretimin bir sonraki aşamasında daha yakın bütünleşme, modüler üretim ve dijital sistemler aracılığıyla daha fazla koordinasyon bekleniyor. Sanayi kümeleri, fiziksel üretimle dijital operasyonların birlikte işlediği hesaplama bölgelerine dönüşebilir. Modüler üretim, işin ihtiyaçlar değiştikçe ayarlanabilen veya birleştirilebilen parçalara ayrılmasını sağlar.
Bazen Made in China 2035 olarak adlandırılan ve gelecekte hayata geçirilmesi öngörülen aşamanın tasarım kalitesine, sürdürülebilirliğe ve yazılım ile donanım arasındaki daha yakın bağlantılara odaklanması bekleniyor. Bu olası aşama için bir uygulama takvimi açıklanmadı. Bu, planlanmış bir sonraki adımdan ziyade olası bir gelişim yönünü ifade ediyor.
Yapay zekâ sanayiye yayıldıkça yönetişim, standartlar ve etik kurallar konusunda uluslararası iş birliği gerekecek. İşletmeler, yatırımcılar ve politika yapıcılar için Çin’in değişen modeli somut bir sorun ortaya koyuyor: Fiyat ve ölçek üzerinden rekabet artık yenilikçiliğe, sanayi koordinasyonuna ve çalışanların gelecekte üstleneceği görevlere de dikkat etmeyi gerektiriyor.
Özet
- Çin’in ortaya çıkan ihracatı; yapay zekâyı, otomasyonu, dijital platformları ve devletin sanayi hedeflerini birbirine bağlayan bir üretim modelidir.
- 2025’in başında Çin’de, 1.200’den fazlası ileri düzeyde ve 230’u mükemmellik düzeyinde olmak üzere 30 binden fazla akıllı fabrika bulunuyordu.
- Xiaomi’nin Pekin’deki fabrikası, insan müdahalesini en aza indirerek yılda 10 milyon akıllı telefon monte edebiliyor.
- Shein’in çevrimiçi geliri 2019’daki 2,5 milyar dolardan 2024’te 48 milyar dolara yükseldi; bu artış esnek üretim ve dijital ticaretin erişimini gösteriyor.
- Çin, küresel lityum iyon batarya üretiminin yüzde 75’ini ve katot kapasitesinin yüzde 70’ini kontrol ederek elektrikli araç sektörünü destekliyor.
- DeepSeek’in R1 modelini 2025’in başında piyasaya sürmesi, Çin teknoloji alanında kendine yeterlilik arayışını sürdürürken verimli yapay zekâ geliştirme çabalarına yönelik ilgiyi artırdı.
- Çin’in üretim yaklaşımı yayılırken ihracat kontrolleri, ticari rekabet, tekstil atıkları ve çalışma koşullarına ilişkin kaygılar temel sorunlar olmaya devam ediyor.