Ulusal Meclis Büyük Bir Yasama Paketini Onayladı
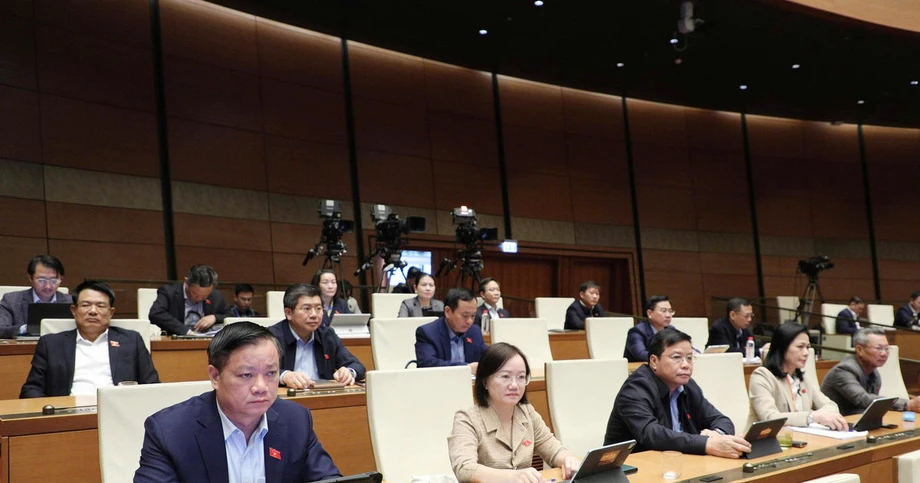
Vietnam, atıl arazi sorununu çözmek ve kurumsal vergileri yeniden şekillendirmek adına kararlı bir adım attı. 20 Kasım 2025 tarihinde milletvekilleri, kapsamlı bir yasa reformunu oylamak üzere Ulusal Meclis'te bir araya geldi. Katılan 477 delegeden 475'inin lehte oy kullanması ve yüzde 95.19'luk Ezici bir onay oranına ulaşılması ile yasama organı, çeşitli temel vergi düzenlemelerini değiştiren bir tasarısını geçirdi. Paket; Kurumlar Vergisi Kanunu, Tarım Dışı Arazi Vergisi Kanunu ve Gelir Vergisi Kanunu'nda değişiklikler yapıyor. Bu değişikliklerin yanı sıra Ulusal Meclis, Yatırım Kanunu ve Uluslararası Antlaşmalar Kanunu'ndaki güncellemeleri de onayladı.
İçindekiler
- Ulusal Meclis Büyük Bir Yasama Paketini Onayladı
- Boş ve Atıl Araziler İçin Daha Ağır Cezalar
- Hükümet Stratejisi ve Uygulama Takvimi
- Küçük ve Orta Ölçekli İşletmeler İçin Rahatlama ve Vergi Muafiyetleri
- Stratejik Teknolojiler ve Yeşil Yatırımlar İçin Destek
- Eğitim ve Sağlık Hizmeti Sağlayıcıları İçin Hedeflenen Muafiyetler
- Çözülmemiş Detaylar ve Gelecekteki Düzenlemeler
- Bir Bakışta
Bu kapsamlı yasama faaliyeti, hükümetin ekonomiyi yeniden yapılandırma ve kamu refahını destekleme yönündeki daha önceki çabalarının üzerine inşa edilmekte olup, devlet okuluna devam muafiyetleri ve tarım arazi vergisi muafiyetleri ile ilgili olarak geçen yılki saldırıların ardından alınan kararları yansıtmaktadır. Yeni tedbirler; arazisinin boş kalmasına izin veren arazi sahiplerine yönelik ağır cezalardan, küçük işletmeler ile eğitim kurumları için hayati vergi indirimlerine kadar ekonominin çeşitli sektörlerini hedef almaktadır.
Boş ve Atıl Araziler İçin Daha Ağır Cezalar
Yeni vergi yasasında getirilen en dikkat çekici değişikliklerden biri, mülklerini kullanılmayan durumda bırakan arazi sahiplerine yönelik katı bir para cezasıdır. 1 Temmuz 2027 tarihinden itibaren boş bırakılan, kullanılmayan veya kullanımında gecikme yaşanan tarım dışı araziler, devlet arazi fiyat çerçevesine göre yüzde 0.2'lik vergi oranına tabi tutulacaktır. Bu yeni oran, yasal sınırlar dahilindeki konut arazilerine uygulanan standart yüzde 0.03'lük vergi oranından yedi kat daha yüksektir.
Ayrıca yüzde 0.2'lik bu vergi, herhangi bir kademe sınırı veya muafiyet olmaksızın boş arazinin tamamına uygulanacaktır. Belirlenen amacın dışında kullanılan araziler ise yüzde 0.15 oranında vergilendirilecektir. Bu arada, yetkili devlet makamları tarafından onaylanan aşamalı yatırım projelerine ait araziler, yüzde 0.03'lük imtiyazlı vergi oranından yararlanacaktır.
Maliye Bakanı Ngo Van Tuan oylamadan önce milletvekillerine açıklayıcı raporlar sunarak, araziyi boş bırakmanın temel arazi yönetimi ilkelerini ihlal ettiğini vurguladı. Resmi hükümet açıklamalarına göre, araziyi terk etmek yürürlükteki arazi yasaları kapsamında kesinlikle yasaktır. Bu sorunla mücadele etmek için devlet; bağımsız arazi vergileri gibi finansal araçları, idari cezalar ve olası arazi geri alımıyla birleştirmektedir.
Araziyi boş bırakmak, arazi yönetimi alanında yasaklanmış bir eylemdir ve davranışları düzenlemek ile kaynak israfını önlemek için senkronize politika araçlarının devreye sokulması esastır.
Hükümet Stratejisi ve Uygulama Takvimi
Yeni arazi vergisi politikasının sorunsuz bir şekilde işleyését sağlamak amacıyla hükümet, vergi kurallarını Arazi Kanunu'ndaki yaklaşan revizyonlarla uyumlu hale getirmeyi planlamaktadır. Yetkililer, çeşitli seviyelerdeki yerel Halk Komitelerinin arazi terkedilmesini denetleme, tespit etme ve önleme sorumluluğunu üstleneceğini belirtti. Arazi Kanunu kapsamındaki taslak hükümler, boş arazinin devlet tarafından tahsis edilmiş veya kiralanmış ancak kesintisiz bir süre boyunca kullanılmamış veya geciktirilmiş mülkler olduğunu belirtmektedir.
Yatırım projeleri için devlet makamları, geliştiricilerin tahsis edilen arazilerini kullanamaması durumunda kademeli yıllık ücretler tahsil edecektir. Bir projenin 60 aydan uzun süre atıl kalması durumunda devlet, mülkü tamamen geri alma yasal hakkını saklı tutar. Vergi amaçlı arazi değerlemesi, 1 Ocak 2028'den başlayarak istikrarlı bir üç yıllık döngü içinde güncellenecek resmi devlet arazi fiyat tablolarına dayanacaktır.
- 1 Ocak 2027: Küçük işletmeler için yeni eşikler dahil olmak üzere genel vergi değişiklikleri yürürlüğe girer.
- 1 Mart 2027: Sivil yargılamaların icrasına yönelik yeniden organize edilen yönetim kuralları yürürlüğe girer.
- 31 Mart 2027: Değiştirilen Yatırım Kanunu'nun genel hükümleri yürürlüğe girer.
- 1 Temmuz 2027: Boş arazi, yanlış yönlendirilmiş arazi kullanımı cezaları ve ülke çapında elektronik sigara yasağı yürürlüğe girer.
- 1 Ocak 2028: Çevre danışmanlığı hizmet kuralları ve üç yıllık arazi fiyatı istikrar döngüsü başlar.
Küçük ve Orta Ölçekli İşletmeler İçin Rahatlama ve Vergi Muafiyetleri
Küçük ve orta ölçekli işletmeler, yeni kabul edilen vergi düzenlemeleri kapsamında önemli finansal rahatlamalar elde edecekler. Mevzuat, daha önce 198/2025/QH15 Sayılı Karar'da belirtilen politikaları dahil ederek, yeni kurulan küçük ve orta ölçekli işletmelere ilk üç yıllık faaliyetleri boyunca kurumlar vergisinden tam muafiyet tanımaktadır. Bu muafiyet, ilk işletme tescil belgesini aldıkları tarihten itibaren başlamaktadır.
Bu politikanın kötüye kullanılmasını önlemek için yönetmelikler; birleşmeler, bölünmeler, konsolidasyonlar veya dönüşümler yoluyla oluşturulan işletmelere üç yıllık vergi indiriminin verilmesini yasaklamaktadır. Aynı sahiplere veya kontrol eden hissedarlara sahip başka bir işletmenin feshedilmesinden hemen sonra yeni kurulan şirketler de vergi tatilinin dışında tutulacaktır.
Ek olarak, basitleştirilmiş yüzde tabanlı vergi hesaplama yöntemlerini kullanan işletmeler ve bireysel tüccarlar için gelir eşiği yılda 10 milyar dong'a (yaklaşık 390.000 ABD Doları) yükseltilmiştir. Bu düzenleme, büyüyen daha geniş bir işletme havuzunun ağır idari yüklerle karşılaşmadan vergi raporlamalarını kolaylaştırmasına olanak tanır.
Stratejik Teknolojiler ve Yeşil Yatırımlar İçin Destek
Yatırım Kanunu'ndaki eşlik eden değişiklikler, yüksek teknoloji projelerini çekmek ve sürdürülebilir kalkınmayı teşvik etmek için tasarlanmış özel teşvik çerçeveleri getirmektedir. Devlet desteği artık doğrudan inovasyon merkezlerindeki merkezi yatırımları, araştırma ve geliştirme tesislerini, büyük veri altyapısını, bulut bilişim platformlarını, gelişmiş mobil ağları, yapay zekayı ve yarı iletken üretimini hedefleyecektir.
Yeşil geçişler için, ekolojik sanayi parkı altyapısına veya ulusal yeşil sınıflandırmalar altında listelenen projelere yatırım yapan işletmeler, standart oranın iki katına kadar hızlandırılmış varlık amortisman programlarını kullanabilirler. Devlet ayrıca hedeflenen yüksek teknoloji sektörleri için çalışan eğitimi, araştırma giderleri ve tedarik zinciri geliştirmesini kapsayan doğrudan bütçe sübvansiyonları sağlayacaktır.
Buna karşılık yasa, halk sağlığı riskleri oluşturan ortaya çıkan tüketim malları konusunda katı yasaklar getirmektedir. 1 Temmuz 2027 itibarıyla elektronik sigaraların, ısıtılmış tütün ürünlerinin, nikotin poşetlerinin, nargilenin ve ilgili ekipmanların ticari üretimi ve satışı ülke genelinde tamamen yasaklanacaktır.
Eğitim ve Sağlık Hizmeti Sağlayıcıları İçin Hedeflenen Muafiyetler
Kamu refahı sektörleri, özellikle eğitim ve sağlık hizmetleri ile ilgili olarak vergi reformunda önemli destek almaktadır. Kamu eğitim kurumları ve kar amacı gütmeyen esaslarla faaliyet gösteren özel okul kurumları artık kurumlar vergisinden tamamen muaftır. Kar amacı gütmeme statüsünün sınıflandırılması, kurumsal kuruluş veya dönüşüm sırasında yayınlanan resmi atama belgeleri ile belirlenecektir.
Ayrıca, yalnızca eğitim ve öğretim amaçlı kullanılan tüm arazi tarım dışı arazi kullanımı vergilerinden muaftır. Eğitim kurumlarına, hastanelere ve tıbbi tedavi tesislerine doğrudan yemek sağlayan işletmeler ve bireysel yemek sağlayıcıları, bu yemek hizmetlerinden elde edilen gelirler üzerinden hem kurumlar vergisinden hem de gelir vergisinden tam muafiyetten yararlanacaktır.
Milletvekilleri bu muafiyetleri, Merkezi Komite'nin rehberliğinin yanı sıra Politbüro tarafından 71 Sayılı Karar ve 72 Sayılı Karar kapsamında belirlenen daha geniş stratejik hedeflerle uyumlu olacak şekilde formüle etti. Hükümet, savunmasız nüfusa hizmet eden okullar ve gıda sağlayıcıları üzerindeki finansal baskıları kaldırarak, kaliteli eğitim ve tıbbi bakıma erişimi genişletmeyi amaçlamaktadır.
Çözülmemiş Detaylar ve Gelecekteki Düzenlemeler
Yeni yürürlüğe konan yasaların geniş kapsamına rağmen, idari organlar rehber kararnameler taslak haline getirirken çeşitli operasyonel detaylar beklemede kalmaktadır. Maliye Bakanlığı ile Tarım ve Kırsal Kalkınma Bakanlığı, 1 Temmuz 2027 uygulama tarihinden önce yasal olarak eyleme geçirilebilir bir arazi terketme döneminin ne anlama geldiğini belirlemek için kesin kriterleri sonuçlandırmalıdır.
Yetkililer, yerel vergi dairelerinin belediye arazi yönetimi ofisleriyle birlikte boş arazi alanını doğrulamak için hangi kesin izleme protokollerini kullanacağını henüz belirtmedi. Ayrıca, geçici iş teşviklerinin aktif operasyonları bozmadan nasıl yönetileceğine ilişkin özel idari yönergeler, yaklaşan hükümet kararnamelerinde yayınlanmayı beklemektedir.
Bir Bakışta
- Vergi Cezası: Boş ve atıl araziler, kademe sınırı olmaksızın 1 Temmuz 2027'den itibaren yüzde 0.2'lik vergi oranına tabi tutulacaktır.
- Küçük İşletme Desteği: Yeni kurulan küçük ve orta ölçekli işletmeler üç yıllık kurumlar vergisi muafiyeti alır.
- Gelir Eşiği: Basitleştirilmiş vergi hesaplama eşiği yıllık 10 milyar dong'a yükseltilmiştir.
- Yasaklı Mallar: Elektronik sigara ve ısıtılmış tütünün ticari satışı 1 Temmuz 2027'den itibaren yasaklanmıştır.
- Refah Muafiyetleri: Kar amacı gütmeyen eğitim kurumları ile okullar ve hastaneler için yemek sağlayıcıları ilgili gelir vergilerinden tamamen muaftır.