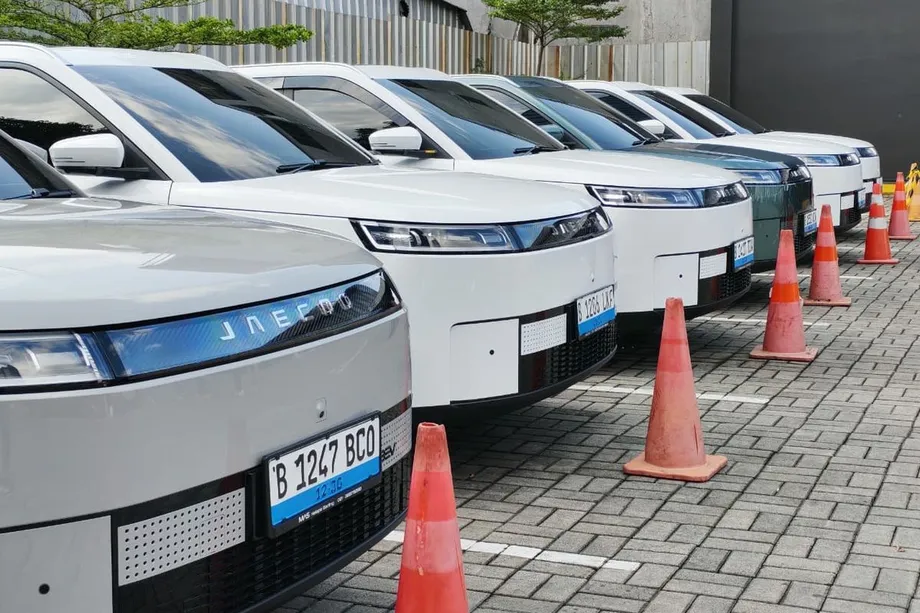
Endonezya'nın araç pazarı büyürken Çinli markalar güç kazanıyor
Gasgoo verilerine göre Çinli otomobil üreticileri, Ekim 2026'da Endonezya'da 17.272 araç satarak 70.716 araçlık hafif araç pazarının yüzde 24,4'ünü elde etti. Elektrikli modeller ve yeni markalar alıcıların ilgisini çekerken, Japon üreticiler pazarın en büyük paylarını korusa da Çinli markaların payı art arda birkaç aydır yükseliyor.
İçindekiler
- Endonezya'nın araç pazarı büyürken Çinli markalar güç kazanıyor
- Pazar toplamları neden farklı?
- Pazarın ölçeğini hâlâ Japon markaları belirliyor
- Küçük elektrikli otomobiller ve SUV'lar büyümeyi görünür kılıyor
- BYD'deki düşüş, popüler bir modelin neden tek başına yeterli olmadığını gösteriyor
- PHEV'ler büyüyor ancak bir model açık ara önde
- Satışlarla birlikte yerel üretim de artıyor
- Rekabetin bir sonraki aşaması neye bağlı olacak?
- Öne çıkanlar
Ekim ayı marka sıralamasında 23.551 satışla Toyota ilk sırada yer alırken, onu 10.772 satışla Daihatsu izledi. BYD, 6.639 araçla genel sıralamada üçüncü oldu. Suzuki 6.104, Mitsubishi ise 3.739 araç sattı. İlk 10'da dört Çinli marka yer aldı: BYD, OMODA ve JAECOO, Wuling ve Geely.
Pazarın değişen yapısı büyüme rakamlarında açıkça görülüyor. OMODA ve JAECOO'nun satışları bir önceki yıla göre yüzde 1.063,3 artarak 3.618'e, Geely'nin satışları ise yüzde 757,1 yükselerek 1.560'a ulaştı. Wuling'in 2.101 araçlık satışı yüzde 48,5 arttı. Buna karşılık BYD'nin satışları yıllık bazda yüzde 37,3 düştü. Bu durum, bir grup markanın hızla büyümesinin, grubun önde gelen markalarından birindeki sert düşüşle aynı anda yaşanabileceğini gösteriyor.
Değişimde elektrikli araçlar önemli rol oynuyor. Bataryalı elektrikli araçlar (BEV) ile şarj edilebilir hibrit elektrikli araçlar (PHEV), ekim ayında hafif araç pazarının toplam yüzde 26,2'sini oluşturdu. BEV'lerin payı yüzde 23,8, PHEV'lerin payı yüzde 2,4 olurken, yalnızca içten yanmalı motorla çalışan araçlar pazarın yüzde 63,3'ünü oluşturdu.
Pazar toplamları neden farklı?
Ekim ayına ilişkin iki farklı toplam, farklı büyüklükteki pazarları gösteriyor. Çinli markaların yüzde 24,4'lük payı için kullanılan Gasgoo serisi, hafif araçlar olarak sınıflandırılıyor ve toplam 70.716 araca ulaşıyor. Gaikindo verilerine dayanan ayrı bir ulusal toptan satış toplamına göre ekim ayında satışlar, bir yıl önceki 74.051'e kıyasla yüzde 10 artarak 81.482 oldu. Toptan satış, araçların müşteriler tarafından doğrudan satın alınması değil, fabrikalardan bayilere gönderilmesi anlamına geliyor.
Rakamlar kendi serileri içinde değerlendirilmelidir. Yayımlanan toplamlar, aradaki 10.766 araçlık farkı açıklayan bir döküm sunmadığından yüzde 24,4'lük pay 70.716 araçlık toplam için geçerlidir. Marka sayımlarındaki bir başka farklılıkta Gasgoo, OMODA ve JAECOO'yu 3.618 araçla listelerken Gaikindo verilerine dayanan bir sayım Jaecoo'yu 3.514 araçla gösteriyor. Her iki sayımda da BYD'nin satışları 6.639 olarak kaydediliyor.
Gaikindo'nun 9 Kasım'da yayımladığı verilerde ekim ayı toptan satışları Toyota için 23.551, Daihatsu için 10.772, Suzuki için 6.284, BYD için 6.639, Jaecoo için 3.514 ve Wuling için 2.101 araç olarak kaydedildi. Çinli 17 markayı kapsayan ayrı bir satış sayımında bu markaların ekim ayındaki toplam toptan satışları 18.415 araç, yani ulusal toplamın yüzde 22,6'sı olarak verildi. Bu sayıma BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas ve Maxus dahil edildi. Bu rakam, aşağıda belirtilen 17.714 araçlık Çinli marka toplamından farklı. Mevcut veriler kapsam farkını açıklamıyor ve Gasgoo'nun hafif araç toplamıyla resmî bir mutabakat sunmuyor.
Gaikindo verilerine dayanan rakama göre Çinli markaların toptan satışları 17.714 araç oldu; bu, Ekim 2025'e göre yüzde 13,67'lik bir artış olarak bildirildi. Çinli markalara ilişkin 17.272 ve 17.714 araçlık iki toplam farklı sayımlara dayanıyor ve birleştirilmemelidir. Ulusal pazardaki genel büyüme de otomobil üreticilerine daha geniş bir potansiyel alıcı kitlesi sunuyor; ancak büyümenin sürmesi, hane bütçelerine uygun modellere bağlı.
Pazarın ölçeğini hâlâ Japon markaları belirliyor
Toyota ve Daihatsu ekim ayında toplam 34.323 araç satarak 70.716 araçlık hafif araç pazarının yarısına yakınını elde etti. Bu liderlik, içten yanmalı motorlu ve tüketicilerin aşina olduğu araçlardan oluşan güçlü bir temeli yansıtırken, Çinli üreticiler özellikle elektrikli otomobiller ve küçük SUV'larda öne çıkıyor.
Daha önceki veriler, yerleşik liderlerin yeni elektrikli otomobil markalarının ne kadar önünde olduğunu gösteriyor. Gaikindo, 2025 marka satış tablosunda Ocak-Ekim 2025 döneminde Toyota'nın toptan satışlarını 202.376, Daihatsu'nun satışlarını ise 107.090 araç olarak kaydetti. BYD aynı dönemde 30.670 araç sattı. Bu rakamlar, 2026'nın tek bir ayındaki satışlarla doğrudan karşılaştırılamaz; ancak markaların başlangıç ölçeklerinin ne kadar farklı olduğunu gösteriyor.
2026'da pazarın geneli de artık yalnızca en büyük Japon grupları arasındaki bir yarıştan ibaret değil. Ocak-ekim döneminde yurt içi toptan satışlar bir önceki yılın aynı dönemine göre yüzde 19,7 artarak 760.476'ya ulaştı. Toyota ve Daihatsu'yu bünyesinde barındıran Astra Group 372.721 araç satarak pazarın yüzde 49'unu elde etti. Astra dışındaki markalar toplam 387.755 araçla pazarın yaklaşık yüzde 51'ini oluşturdu.
Astra dışındaki markalar yalnızca ekim ayında 43.748 araç sattı; bu, Astra'nın 37.734 araçlık satışından 6.014 fazla. Bu grupta köklü üreticilerin yanı sıra Çinli şirketler de yer alıyor; dolayısıyla rakamlar yalnızca Çinli markaları göstermiyor. Ancak alıcıların tercihlerini daha geniş bir üretici yelpazesine yaydığını ortaya koyuyor.
Küçük elektrikli otomobiller ve SUV'lar büyümeyi görünür kılıyor
İki model, Çinli markaların günlük kullanım için araç arayan sürücülere nasıl yöneldiğini gösteriyor. BYD Dolphin Surf ekim ayında 4.329 adet satarak tüm modeller arasında ikinci sırada yer aldı; ancak bu modelin payı diğer küçük elektrikli otomobillerin rekabetiyle baskı altında. Jaecoo J5 EV ise 3.366 adet satarak BEV SUV segmentinde lider oldu.
Bu modeller, kompakt boyutların ve kullanım maliyetlerinin marka geçmişi kadar önemli olabildiği, fiyata duyarlı pazar segmentlerinde rekabet ediyor. BEV, benzinli motor yerine batarya ve elektrik motoru kullanıyor. İşe gidip gelenler için küçük bir elektrikli otomobil, bataryalı araçlara geçişi daha erişilebilir kılabilir; kompakt bir elektrikli SUV ise benzer genişlikteki bir kitleyi hedeflerken daha yüksek bir gövde ve daha fazla alan sunuyor.
Jaecoo'nun ekim ayı toplamı, hızla büyüyen bir markanın satışlarının tek bir modelde nasıl yoğunlaşabileceğini gösteriyor. Gaikindo verilerine dayanan sayımdaki 3.514 satışın 3.366'sı J5 modellerinden oluştu. Jaecoo, ocak-ekim döneminde toplam 30.748 araç sattı; bunların 30.001'i J5'ti. J5, aynı 10 aylık dönemde markaya ülkenin BEV pazarının yüzde 22,3'ünü kazandırdı. Bu oran BYD'nin yüzde 32,8'lik payının gerisinde, Geely'nin yüzde 11,9'luk payının ise önünde yer aldı.
Jaecoo'nun Endonezya ürün müdürü Ryan Ferdiean Tirto, J5'in şirket satışlarına en büyük katkıyı yapan model olmaya devam ettiğini söyledi. Tirto, yeni modellerin yoğun rekabet yarattığını da belirtti. Açıklamaları hem bir güce hem de riske işaret ediyor: Popüler bir model, markanın satış hacmini hızla artırabilir; ancak tek bir araca bağımlılık, yeni rakipler ortaya çıktığında satışları kırılgan hâle getirir.
Şu anda Jaecoo J5, Endonezya'daki satış hacmimize en büyük katkıyı yapan model olmayı sürdürüyor.
BYD'deki düşüş, popüler bir modelin neden tek başına yeterli olmadığını gösteriyor
Gasgoo sayımına göre BYD, ekim ayında Çinli markalar arasında en büyük marka olmayı sürdürdü; ancak 6.639 araçlık satışı yıllık bazda yüzde 37,3 düştü. Dolphin Surf'ün güçlü bir ay geçirmesi, markanın toplam satışlarındaki düşüşü önleyemedi. Bu da bir şirketin tüm model gamındaki satışların, tek bir modelin sonuçlarından farklı yönde ilerleyebileceğini gösteriyor.
Geely ve Wuling farklı noktalardan büyüyor. Geely'nin 1.560 araçlık satışı yüzde 757,1'lik artışa işaret etse de EX2 önceki zirvesinden geriledi ve benzer fiyat aralıklarında Dolphin Surf ile J5 EV'nin güçlü rekabetiyle karşı karşıya. Wuling'in Air EV ve Bingo modelleri, fiyatın cazibenin önemli bir parçası olduğu, çok düşük maliyetli mini elektrikli otomobil pazarını hedefliyor.
Gasgoo verilerine göre OMODA ve JAECOO, ekim ayında Çinli markalar arasında en hızlı büyüyen grup oldu. 3.618 araçlık satışları bir yıl önceki seviyenin 10 katını aştı. MG, elektrikli SUV modeli S5'e ağırlık verirken ZS hibritinin satışları arttı. Hem içten yanmalı motorlu hem de şarj edilebilir hibrit araçlar satan Jetour'un satışları 428'e ulaştı; bu, bir önceki yılın yüzde 300'den fazla üzerinde.
Gaikindo Pazar Geliştirme Başkanı Jongkie D. Sugiarto, Çinli otomobil satışlarındaki büyümeyi ürün tasarımı ve uygun fiyatlarla ilişkilendirdi. Gelecekteki büyümenin, otomobil üreticilerinin araçları yerel alıcıların bütçesine uygun tutabilmesine bağlı olacağını söyledi.
Çinli markalar da dahil olmak üzere pek çok otomobil, iyi tasarım ve uygun fiyatlarla piyasaya sürüldü.
Sugiarto'nun vurguladığı nokta, üreticiler için pratik sınava işaret ediyor: Uzun bir model listesi, ancak alıcılar bu araçları karşılayabiliyor ve ihtiyaçlarına uygun bir araç bulabiliyorsa anlam taşıyor. Ekim ayı satışları güçlü ilgiyi gösterirken, benzer segmentlerde ve fiyat aralıklarında araç satan Çinli markalar arasındaki yarışı da ortaya koyuyor.
PHEV'ler büyüyor ancak bir model açık ara önde
PHEV'ler, batarya ve elektrik motorunu içten yanmalı motorla bir araya getiriyor. Bazı yolculukları elektrikle yapabilirken motor da başka bir güç kaynağı sağlıyor. Endonezya'da ekim ayındaki PHEV toptan satışları eylüldeki 1.294'ten 1.725'e yükseldi. Ocak-ekim döneminde satışların 2025'in aynı dönemindeki 3.798'e kıyasla yüzde 215,7 artarak 11.990'a ulaştığı bildirildi.
Ekim ayında en çok satan PHEV modellerinin yer aldığı bir sıralamada 10 sıranın tamamını Çinli markalar aldı. BYD M6 DM, ayın 1.725 araçlık toplamının yaklaşık üçte ikisine karşılık gelen 1.142 araçla lider oldu. Jetour T2 i-DM 148 araçla ikinci sırada yer alırken, onu 110 araçla Jaecoo J7 SHS ve 76 araçla Chery Tiggo 8 CSH izledi.
Lider ile diğer modeller arasındaki fark büyük: M6 DM, ikinci sıradaki Jetour modelinin yaklaşık sekiz katı kadar sattı. Jaecoo'nun J7 ve J8 PHEV modelleri ocak-ekim döneminde toplam 747 satışa ulaşırken, aynı dönemde BEV modeli J5 30.001 adet sattı. Çinli markalar PHEV pazarında yer edinmiş durumda; ancak bu rakamlar Jaecoo'nun şu anda bataryalı bir modelden çok daha yüksek satış hacmini BEV modelinden elde ettiğini gösteriyor.
Şarj edilmek üzere genellikle prize takılmayan, benzinli motor ve elektrik motoru kullanan hibrit elektrikli araçlarda Japon üreticiler daha güçlü bir konumda. Bu da Endonezya'daki geçiş sürecinde rekabetin farklı teknolojilere yayıldığı anlamına geliyor: Çinli markalar BEV'lerde güçlü bir yer edindi ve PHEV'lerde büyümeye başladı; Japon üreticiler ise içten yanmalı motorlu araçlardaki geniş satışlarını ve HEV'lerdeki sağlam konumlarını koruyor.
Satışlarla birlikte yerel üretim de artıyor
Çinli otomobil üreticileri Endonezya'da üretim faaliyetlerini de genişletiyor. Çinli markaların araçlarının yerel üretimi, Ocak-Ekim 2026 döneminde 2025'in aynı dönemindeki 39.430'dan yüzde 231,6 artarak 130.751'e ulaştı. Bu rakam, Endonezya'nın toplam 1.110.919 araçlık üretiminin yüzde 11,77'sine karşılık geldi.
BYD, Çinli markalar arasında en yüksek rakama ulaşarak yerel olarak 39.774 araç üretti ve Endonezya'daki tüm üreticiler arasında altıncı sırada yer aldı. Jaecoo, PT Handal Indonesia Motor tarafından işletilen montaj tesislerinde 30.480 araç üretti. Geely'nin üretimi 18.015, Wuling'in 17.609, Chery'nin ise 13.772 oldu.
Yerel montaj, üretimi şirketin hizmet vermek istediği müşterilere yaklaştırabilir ve daha geniş bir bayi ve servis ağının kurulmasını destekleyebilir. Ayrıca otomobil üreticilerine araç ithalatının ötesinde kalıcı bir varlık oluşturma olanağı sağlar. Alıcılar açısından ise satın alma fiyatı, servis hizmetlerine erişim ve istenen modellerin bulunabilirliği önemini koruyor.
Satış ve üretim rakamları birbiriyle bağlantılı iki değişimi ortaya koyuyor: Çinli markalar showroomlarda daha görünür hâle geliyor, fabrikalarında yerel olarak daha fazla araç üretiyor. Hafif araç sayımında ekim ayındaki yüzde 24,4'lük pay önemli bir yer edinildiğini gösterirken, üretimdeki yüzde 11,77'lik pay yerelleşmenin hâlâ büyüme potansiyeli taşıdığına işaret ediyor.
Rekabetin bir sonraki aşaması neye bağlı olacak?
Çinli otomobil üreticileri küçük BEV'ler ve elektrikli SUV'larla pazarda kendilerine alan açtı; ancak aynı fiyat aralıklarındaki rekabet kızışıyor. EX2, Dolphin Surf ve J5 EV; maliyet, boyut ve donanımı değerlendiren alıcılar için yarışıyor. Birbirine çok benzeyen modellerden oluşan geniş bir ürün gamı, talebi hem şirketin kendi modelleri hem de farklı markalar arasında bölebilir.
Ürün yelpazesini genişletmek, otomobil üreticilerinin birden fazla müşteri grubuna ulaşmasına yardımcı olabilir. İşe gidip gelenler küçük bir elektrikli otomobil, aileler daha büyük bir SUV, işletmeler ise ticari araç isteyebilir. PHEV'ler, bazı yolculuklarda elektrikli sürüş isteyen ancak diğerlerinde içten yanmalı motorun avantajlarından yararlanmayı önemseyen alıcıların ilgisini çekebilir. Son araçların fiyatları uygun kaldığı sürece yerel montaj ve daha geniş dağıtım ağı bu tercihleri destekleyebilir.
Pazardaki büyüme yeni markalara alan açtı, ancak yerleşik markaların avantajını ortadan kaldırmadı. Toyota ve Daihatsu hâlâ tek bir Çinli üreticiden çok daha fazla araç satıyor; içten yanmalı motorlu araçlar da ekim ayındaki hafif araç satışlarının yüzde 63,3'ünü oluşturdu. Çinli otomobil üreticilerinin önündeki görev, elektrikli araçlara yönelik ilgiyi ve üretimdeki hızlı büyümeyi daha geniş bir müşteri kitlesine hitap eden modellerde tekrarlanan satışlara dönüştürmek.
Öne çıkanlar
- Gasgoo verilerine göre Çinli markalar ekim ayında 17.272 araç sattı ve 70.716 araçlık hafif araç pazarının yüzde 24,4'ünü elde etti.
- Toyota ve Daihatsu ilk iki sıradaki yerlerini korudu. BYD üçüncü olurken, ilk 10'a dört Çinli marka girdi.
- BEV ve PHEV'ler ekim ayındaki hafif araç pazarının toplam yüzde 26,2'sini oluşturdu; içten yanmalı motorlu araçların payı yüzde 63,3 oldu.
- BYD M6 DM, 1.142 araçla ekim ayı PHEV satışlarında lider oldu; en çok satan modeller sıralamasındaki 10 sıranın tamamını Çinli markalar aldı.
- Çinli markaların Endonezya'daki araç üretimi, Ocak-Ekim 2026 döneminde yıllık bazda yüzde 231,6 artarak 130.751'e ulaştı.