Finansman planı yörünge hedefiyle karşı karşıya
SpaceX'in kreditörleri, borç alınan parayla satın alınan yapay zekâ çiplerinin yörüngeye gönderilmesini engellemeye çalıştı. Şirket borçlarını ödeyemezse çipleri geri almak ve satmak zor olacaktı. Bu endişe, Elon Musk'ın uzayda veri merkezleri kurma planına, en azından mevcut finansmanla bağlantılı Nvidia işlemcileri açısından, pratik bir sınır getiriyor.
İçindekiler
- Finansman planı yörünge hedefiyle karşı karşıya
- Çiplerin bulunduğu yer neden önemli?
- 40 milyar dolarlık finansman nasıl yapılandırıldı?
- Borçlanma maliyeti yatırımcılara ne anlatıyor?
- SpaceX neden önce Dünya'da veri merkezleri kuruyor?
- Yörüngedeki bir veri merkezi neler gerektirir?
- Çip arzı da başka bir kısıt
- Sırada ne var?
- Öne Çıkanlar
Finansman paketinin 40 milyar ile 43 milyar dolar arasında olduğu belirtiliyor. Banka kredilerinin yanı sıra, paketin bir parçası olarak 32 milyar dolarlık tahvil satışı yapıldı. Bu kaynak, yapay zekâ sistemlerini eğitmek ve çalıştırmak için kullanılan güçlü çipler olan yaklaşık 47,3 milyar dolarlık grafik işlem birimine (GPU) erişimi finanse etmeyi amaçlıyor. SpaceX, finansmanla bağlantılı çiplerin Dünya'daki veri merkezleri için olduğunu söylüyor.
Kreditörlerin önerdiği kısıtlama, teminatlı borçlanmanın temel bir kuralını yansıtıyor: Borçlu ödeme yapamazsa değerli varlıklara el koyup bunları satabilen kreditörler, borç vermeye daha istekli oluyor. Bir veri merkezine kurulan çipler, en azından teoride, sökülüp yeniden satılabilir. Uydularla birlikte Dünya çevresinde dönen çiplere el koymak ya da onları geri getirmek ise çok daha zor olurdu.
Nihai kredi ve kiralama belgeleri paylaşılmadığından, finanse edilen çiplerin fırlatılmasına yönelik olası bir kısıtlamanın tam ifadesi ve durumu bilinmiyor. Mevcut düzenleme, yerdeki ekipmanları kapsıyor. SpaceX'in gelecekteki yörünge tesisleri için çipleri nasıl finanse edebileceği ise henüz açıklığa kavuşmuş değil.
Çiplerin bulunduğu yer neden önemli?
Çipler teminat işlevi görüyor; yani borçlu ödemeyi durdurursa kreditörlerin el koyabileceği varlıklar arasında yer alıyor. Bu güvence, borç vermenin riskini azaltmaya yardımcı oluyor. Ayrıca belirli varlıklarla güvence altına alınmamış bir krediye kıyasla daha iyi koşullarda finansman sağlanmasını mümkün kılabiliyor.
Uzay, bu güvenceyi uygulamayı zorlaştırıyor. Yörüngedeki bir uydu, depodaki bir sunucu gibi alınıp götürülemez. Ekipman, Dünya'nın yüzlerce mil üzerinde saatte yaklaşık 17.500 mil hızla hareket ediyor olabilir; ayrıca geri alınması, taşınması ve satılması gerekir. Kreditörlerin bunun mümkün olup olmadığını ve o zamana kadar çiplerin ne kadar değer taşıyacağını değerlendirmesi gerekir.
Yeni modeller çıktıkça teknoloji de değer kaybediyor. Bazı Nvidia H100 çipleri yakın zamanda 2023'teki fiyatlarının yaklaşık yarısına satılırken, bazı H200 konfigürasyonları 2024'teki ilk satış fiyatları civarında alıcı buldu. Bu örnekler, kreditörlerin hem donanıma erişime hem de yeniden satış değerine neden önem verdiğini gösteriyor: Ulaşılması zor bir çip, kredi güvencesi olarak daha az değer taşıyabilir.
Bu endişe özellikle önemli; çünkü SpaceX çipleri doğrudan nakit parayla satın almak yerine bir finansman yapısı üzerinden kiralıyor. Bir şirket birkaç yıl boyunca ödeme yapmayı taahhüt ediyorsa kreditörlerin, bu ödemeleri destekleyen ekipmanın erişilebilir ve kullanılabilir kalacağına güvenmesi gerekiyor.
40 milyar dolarlık finansman nasıl yapılandırıldı?
Düzenlemede, çipleri satın alıp SpaceX'e yaklaşık beş yıllığına kiralayan özel amaçlı bir şirket olan Saturn Funding Trust kullanılıyor. Özel amaçlı şirket, belirli varlıkları elinde bulundurmak veya belirli bir anlaşmayı yürütmek için kurulan ayrı bir tüzel kişiliktir. Bu yapı, SpaceX'in borcunu bilançosu dışında tutmayı amaçlarken, yatırımcılara geri ödemeleri SpaceX'in kira ödemeleriyle destekliyor.
Ekipman bozulsa veya doğal afet gibi olağanüstü bir durum kullanımını aksatsa bile SpaceX kira ödemelerinden sorumlu olmaya devam ediyor. Bu taahhüt, kreditörlere çiplerin kendisi dışında bir geri ödeme kaynağı sunduğu için önem taşıyor. Düzenleme, SpaceX'in yatırım yapılabilir düzeydeki kredi notlarını korumasına da yardımcı olabilir; bu da gelecekte borç almasını kolaylaştırabilir.
Finansmanın düzenlenmesinde Apollo Global Management rol alırken, tahvil satışını Goldman Sachs da yönetiyor. Apollo'nun fonlamanın büyük bölümünü başlangıçta sağlaması, ardından borcun bir kısmını diğer yatırımcılara dağıtması ya da satması bekleniyordu. Tahviller üç dilim hâlinde satıldı. En büyük dilim olan yaklaşık 25,2 milyar dolarlık A3 sınıfı tahvillerin getirisi %8,259 olarak belirlendi.
Bu yapı, ayrı bir kuruluşun ekipmanı elinde tuttuğu ve bir şirkete kiraladığı teknoloji sektöründeki başka finansman yöntemlerine benziyor. Bu anlaşmazlıkta temel fark, varlığın bulunduğu yer. Bir finansman kuruluşu bir çip üzerinde yasal hak sahibi olabilir, ancak çipe pratikte erişilemiyorsa bu hak daha az işe yarar.
Borçlanma maliyeti yatırımcılara ne anlatıyor?
En büyük tahvil diliminin %8,259'luk getirisi, o gün ABD'deki yatırım yapılabilir düzeydeki şirket tahvillerinin ortalama %5,95'lik getirisinin oldukça üzerindeydi; aradaki fark yaklaşık 2,3 yüzde puandı. Getiri, yatırımcıların tahvil yoluyla borç verdiklerinde elde ettiği kazançtır. Yüksek getiri genellikle borçlunun alıcıları çekmek için daha fazla ödeme yapması gerektiğini gösterir. Bunun nedeni çoğunlukla yatırımcıların ek risk görmesi ya da karmaşık bir anlaşma için daha yüksek karşılık istemesidir.
Finansmanın açıklanan diğer bölümlerinde faiz oranları yaklaşık %7,75 ile %8,3 arasında değişirken, daha küçük ve riskli dilimlerin maliyeti %9'u aşabiliyordu. Koşullar önemli; çünkü SpaceX, teknoloji şirketlerinin yapay zekâ altyapısı kurmak için büyük harcamalar yaptığı ve yatırımcıların gelecekteki gelirlerin bu maliyeti karşılayıp karşılamayacağını değerlendirdiği bir dönemde borçlanıyor.
CreditSights'ın teknoloji, medya ve telekomünikasyon biriminin başındaki Davis Hebert, önceki bir SpaceX tahvil satışında yatırımcıların para kaybetmesinin ardından müşterilerin bu anlaşmaya ilişkin şüpheleri olduğunu söyledi. Hebert, daha geleneksel yatırımcıları çekmek için yeni tahvillerin cazip koşullarla fiyatlandığını belirtti.
Bence daha geleneksel yatırımcıların katılımını sağlamak için bu tahvilin fiyatının gerçekten geniş tutulmasının nedeni de bu.
Diameter Capital Partners'ın kurucu ortağı Scott Goodwin, şirketler yapay zekâ donanımı için finansman ararken çip finansmanını yeni bir yatırım kategorisi olarak nitelendirdi.
Bu yeni bir varlık sınıfı.
Yatırımcıların tahvillere talep göstermesi, finansmanın maliyetini ortadan kaldırmıyor. SpaceX'in, anlaşma süresince kira ödemelerini ve diğer masrafları karşılayacak kadar nakit yaratmak için yapay zekâ faaliyetlerinden gelir elde etmesi gerekecek.
SpaceX neden önce Dünya'da veri merkezleri kuruyor?
SpaceX'in yakın vadeli yapay zekâ yatırımları Dünya'da hayata geçiriliyor. Şirketin yerdeki istasyonlarında bulunan bilgi işlem ekipmanlarının işin kârlı bir bölümü olduğu belirtiliyor. Musk, inşaatı hızlandırmaya yardımcı olmaları için roket ekibindeki mühendislere görev verdi. Çalışmalar, jeneratörler için türbin kanatlarının dökümü gibi tedarik sorunlarının çözülmesini de kapsıyor.
Dünya'daki veri merkezlerinin de pratik sınırları var. Uygun arazi ya da elektrik bulunamaması projeleri geciktirebiliyor; bazı projeler ise yerel halkın tepkisiyle karşılaşıyor. Veri merkezleri çok miktarda elektriğe ve soğutmaya ihtiyaç duyarken, sahiplerinin bilgisayarları çalışır durumda tutan iletişim ve elektrik şebekelerine de bağlanması gerekiyor.
SpaceX'in yapay zekâ işi, yüksek harcamalarla birlikte hızla büyüdü. Yapay zekâ gelirleri ikinci çeyrekte 2,6 milyar dolardan üçüncü çeyrekte 7,6 milyar dolara yükseldi. Yapay zekâ biriminin üçüncü çeyrekteki sermaye harcaması 16,4 milyar dolarken, şirket genelindeki sermaye harcaması 19,6 milyar dolara ulaştı.
SpaceX Mali İşler Direktörü Bret Johnsen ekim ayında, altyapı yatırımlarının geri dönüş süresinin bir yıldan kısa olduğunu gördüklerini söyledi. Geri dönüş süresi, bir projenin harcanan parayı kazanmasının ne kadar sürdüğünü ifade ediyor. Harcamalarla gelirlerin hızla artması, şirketin neden büyük finansman kaynakları aradığını gösterirken yatırımcıları bu hızın sürüp süremeyeceğine karar vermek durumunda bırakıyor.
Yörüngedeki bir veri merkezi neler gerektirir?
Musk, iki ila üç yıl içinde veri merkezlerini işletmek için en ucuz yerin uzay olacağını söyledi. Fikir, güneş enerjisinden yararlanmak ve Dünya'daki tesislerin karşılaştığı arazi ve elektrik kısıtlamalarının bir bölümünden kaçınmak. Bu planın işlemesi için SpaceX'in çok sayıda gelişmiş çip taşıyan uydular fırlatması gerekecek.
Soğutma, bilgisayarları vakuma yerleştirmekten daha karmaşık. Dünya'da hava ya da sıvı, ekipmandan ısıyı uzaklaştırabilir. Uzayda bunu sağlayacak çevreleyen hava bulunmadığından, bir veri merkezinin ısıyı ışınım yoluyla dışarı atması gerekir. Sistemlerin ayrıca radyasyona ve aşırı sıcaklıklara dayanması gerekir; arızalanan bir parçanın onarılması ise zor olur.
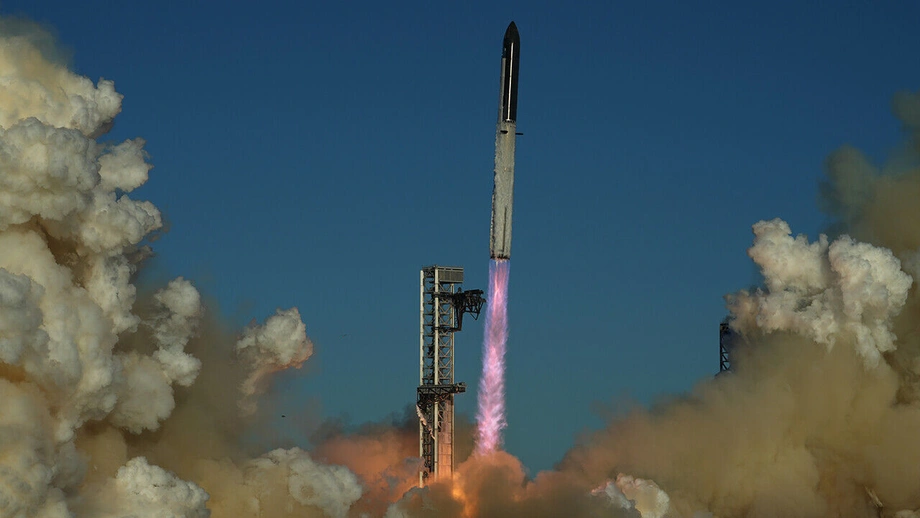
Fırlatma maliyetleri de bir başka önemli etken. SpaceX'in Starship roketinin, sık sık uçabilmesi ve parçalarını yeniden kullanabilmesi hâlinde büyük miktarda ekipman taşımaya yardımcı olması bekleniyor. Hesaplamalarda aktarılan son testte, roketin ilk aşaması geri alınamadı; üst aşama ise şirketin Teksas'taki fırlatma tesisine dönüp iniş yaptı. Bir sonraki uçuşun tarihi ve üst aşamayı yeniden uçuşa hazırlamanın maliyeti bilinmiyordu.
Roketler ağır yükleri tekrar tekrar ve daha düşük maliyetle taşıyabilir hâle gelene kadar çiplerin ve destek ekipmanlarının fırlatılması, yörüngede bilgi işlemeyi Dünya'da bilgisayar çalıştırmaktan daha pahalı hâle getirebilir. Finansman meselesi de buna yeni bir katman ekliyor: Kreditörler, kolayca geri alınamayacak donanımlar için farklı güvenceler isteyebilir.
Çip arzı da başka bir kısıt
Yörüngede veri merkezi kurmaya çalışan tek şirket SpaceX değil. StarCloud, Cowboy Space Corporation, Sophia Space ve Orbital de uzayda bilgi işlem projeleri üzerinde çalışıyor. Google, Project Suncatcher kapsamında uzaya konuşlandırılacak Tensor İşlem Birimleri (TPU) geliştiriyor. TPU'lar, Google'ın makine öğrenimi görevleri için tasarladığı çipler.
SpaceX ve Tesla, Terafab adlı bir ABD çip fabrikası üzerinde de çalışıyor ancak inşaat başlamadı. Yeni bir yarı iletken fabrikasının çipleri büyük ölçekte üretebilmesi için inşaatının tamamlanması yıllar ve milyarlarca dolar gerektirebilir. Şimdilik SpaceX'in planları Nvidia gibi tedarikçilerden işlemci satın almasına bağlı.
Finansman ayrıntılarına göre mevcut ekipman paketinde, teslimatlarının ocak ayında başlaması beklenen Nvidia Rubin çiplerinin bulunması bekleniyor. Ekim ayında açıklanan ekipman taahhüdünde ise teslimatların 2027'nin ilk yarısında yapılacağı belirtilmişti. İki takvim arasındaki fark henüz açıklığa kavuşturulmadı; tarihler birbiriyle uyumlu olabilir, ancak kesin teslimat takvimi anlaşmanın koşullarına bağlı olabilir.
Kreditörler açısından daha yeni çiplerin piyasaya çıkması, mevcut donanımın zaman içindeki değerini etkileyebilir. SpaceX içinse bilgisayarlar Dünya'da kalsın ya da bir gün yörüngeye gönderilsin, yeterli sayıda işlemciye erişmek hayati önem taşıyor.
Sırada ne var?
Finansman ve uzay veri merkezi planı artık farklı kulvarlarda ilerliyor. SpaceX, yerdeki bilgi işlem için kullanılacak çipler adına milyarlarca dolar topladı; ancak söz konusu çiplerin fırlatılmasına yönelik önerilen kısıtlamalar henüz doğrulanmadı. Gelecekte finanse edilen ekipmanları yörüngeye gönderme planı, borçlunun ödemeyi durdurması hâlinde kreditörlerin paralarını nasıl güvence altına alabileceği sorusunu ele almak zorunda kalacak.
Finansman takvimi, planların ne kadar hızlı ilerlediğini de gösteriyor:
Ekim ayında SpaceX, Apollo tarafından yönetilen bir kuruluşla yaklaşık 40 milyar dolarlık ekipman finansmanı taahhüdü açıkladı.
19 Kasım'da SpaceX, toplam değeri 40 milyar doları aşan daha geniş bir finansman paketinin parçası olarak yaklaşık 32 milyar dolarlık tahvil sattı.
Çip teslimatlarının ocak ayında başlamasının beklendiği bildirilirken, ayrı bir takvimde teslimatların 2027'nin ilk yarısında yapılacağı belirtildi; tarihler birbiriyle uyumlu olabilir ancak takvimler arasındaki fark henüz açıklığa kavuşturulmadı.
Nihai kredi ve kiralama belgeleri paylaşılmadığından, finanse edilen çiplerin yörüngeye gönderilmesine yönelik olası bir kısıtlamanın tam ifadesi ve durumu bilinmiyor.
Kısa vadeli sınav, SpaceX'in yeni çipleri ve büyüyen veri merkezi kapasitesini kira ödemelerini destekleyecek kadar gelire dönüştürüp dönüştüremeyeceği. Uzun vadeli sınav ise fırlatma maliyetlerinin, onarım kısıtlamalarının ve kreditör güvencelerinin yörüngede bilgi işlemle uyumlu hâle getirilip getirilemeyeceği.
Öne Çıkanlar
SpaceX'in daha geniş kapsamlı çip finansmanının, 32 milyar dolarlık tahvil satışı ve banka kredileri dâhil, 40 milyar ila 43 milyar dolar değerinde olduğu belirtiliyor.
Kreditörler, borç ödenmezse yörüngedeki çipleri geri alıp satmak zor olacağı için çiplerin Dünya'da tutulmasını istiyor.
Yaklaşık 25,2 milyar dolarlık en büyük tahvil diliminin getirisi %8,259 oldu. ABD'deki yatırım yapılabilir düzeydeki tahvillerin aynı günkü ortalama getirisi ise %5,95'ti.
SpaceX, finansmanla bağlantılı çiplerin Dünya'daki veri merkezleri için kullanılacağını söylüyor.
Nihai kredi ve kiralama belgeleri paylaşılmadığından, finanse edilen çiplerin fırlatılmasına yönelik olası bir kısıtlamanın tam ifadesi ve durumu bilinmiyor.
Teslimatların ocak ayında başlamasının beklendiği bildirilirken, ayrı bir takvimde 2027'nin ilk yarısı belirtildi; tarihler birbiriyle uyumlu olabilir ancak takvimler arasındaki fark henüz açıklığa kavuşturulmadı.