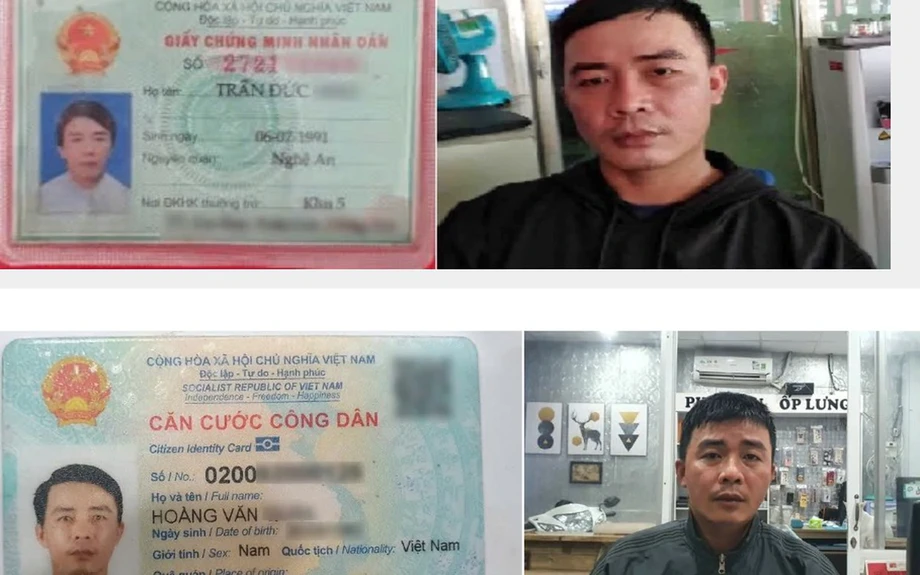
Şüphelinin fotoğrafı, başka birinin kimliği
Vietnam’ın Dong Nai eyaletinde polis, başkalarına ait kişisel bilgileri içeren sahte kimlik belgelerine kendi fotoğrafını yerleştirmekle ve ardından bu belgeleri taksitli mal alımına yönelik sözleşmeler imzalamak için kullanmakla suçlanan bir şüpheliyi tutukladı. Olay, çalıntı kimlik bilgilerinin, hiç kredi başvurusu yapmamış bir kişinin borç ödeme talepleriyle ve zarar görmüş bir kredi geçmişiyle karşı karşıya kalmasına yol açabileceğini gösteriyor.
İçindekiler
- Şüphelinin fotoğrafı, başka birinin kimliği
- Sahte kimlik nasıl finansal sözleşmeye dönüşüyor?
- Kimlik kontrolleri neden zor oldu?
- Zaman içinde neler değişti?
- Masum bir kişiden borcu ödemesi istenebilir mi?
- Kredi verenden neler talep edilmeli?
- Kredi kaydını düzeltmek için ayrıca başvuru gerekiyor
- Daha erken uyarılar müdahaleyi hızlandırabilir
- Belgeler kopyalanmadan önce koruma
- Öne Çıkanlar
Dong Nai polisinin siber güvenlik birimi, şüphelinin yakalanması için Tan An beldesi polisiyle birlikte çalıştı. Polis, düzenekle ilgili uyarısında FE Credit, Mcredit ve Home Credit’in de aralarında bulunduğu tüketici finansmanı şirketlerinin adını verdi. Soruşturmacılar, sahte belgelerin başvuruları hazırlamak ve hile yoluyla mal edinmeyi amaçlayan satın alma sözleşmeleri imzalamak için kullanıldığını söyledi.
Soruşturma sürüyor. Polis, şüphelinin kimliğini, taklit edilen kişi sayısını, işlemlerin değerini veya tutuklama tarihini kamuoyuna açıklamadı.
Mağdurlar ilk uyarıyı işlemden uzun süre sonra alabilir: bir ödeme hatırlatması, borç tahsilatı telefonu ya da kredi başvurusunun reddedilmesi. Evraklarda bilgileri yer alan kişiye baskı yapmak amacıyla yakınları ve iş arkadaşları da aranabilir.
Uygulamada sorun iki yönlüdür. Kişinin, kabul etmediğini söylediği işleme itiraz etmesi ve aynı zamanda hatalı kredi bilgilerinin düzeltilmesini talep etmesi gerekir. Vietnam’daki yasal güvenceler, kredi verenlerin kimlik kontrolleri ve daha yeni kredi sorgulama uyarıları bu sorunun farklı yönlerine çözüm getiriyor.
Sahte kimlik nasıl finansal sözleşmeye dönüşüyor?
Dong Nai’deki yöntemde gerçek kişisel bilgiler sahte bir belgeyle birleştirildi. CMND ve CCCD, Vietnam’da kullanılan kimlik belgeleridir; numaraları ve diğer kimlik bilgileri, finans kuruluşlarının başvuruyu belirli bir kişiyle eşleştirmesine yardımcı olur.
Bir başkası, kendi fotoğrafını başka birinin bilgileriyle aynı belgeye yerleştirerek başvuran kişiyle eşleşiyor gibi görünen evraklar sunabilir; bu sırada ortaya çıkan finansal kayıt, kimliği çalınan mağdurla ilişkilendirilir. Taksitli alışverişte başvuran kişi malı alır, ödemeler ise zamana yayılır.
Kişisel bilgiler, internette herkese açık şekilde paylaşılan kimlik fotoğrafları, çevrimiçi alınıp satılan görüntüler, aldatıcı bağlantılar ya da banka, finans şirketi veya kamu kurumu çalışanı gibi davranan kişiler aracılığıyla suçluların eline geçebilir. Dong Nai’deki soruşturmacılar, şüphelinin kullandığı bilgilerin hangi yolla elde edildiğini açıklamadı.
Vietnam Siber Acil Durum Müdahale Ekibi VNCERT ve siber güvenlik yetkilileri, yeraltı forumlarında satışa sunulan yüz milyonlarca kredi kaydının da aralarında bulunduğu kimlik bilgilerinin yasa dışı dağıtımını ortaya çıkardı. Bu kayıtlar, aynı kişiye ait bilgilerin tekrarlanabildiği veri kümelerindeki girdileri ifade ediyor.
Çalınmış bir kimlik görüntüsü, çevrimiçi kredi başvurusu yapmaya, SIM kart kaydettirmeye veya sahte hesaplar oluşturmaya çalışmak için de kullanılabilir. Bu nedenle ele geçirilen bir belge, tek bir alışverişin ya da kredi veren kuruluşun ötesinde işe yarayabilir.
Kimlik kontrolleri neden zor oldu?
ISEAS – Yusof Ishak Enstitüsü, 24 Ağustos 2021’de yayımlanan tüketici finansmanı araştırmasında bu zayıflıkları inceledi. Araştırmacılar, Hanoi ve Ho Chi Minh City’de 14’ü bankacılık ve finans sektöründe çalışan, 22’si borç alan toplam 36 kişiyle görüştü.
Araştırmada gerçek ve sahte kimlik belgelerinin bulunduğu bir karaborsadan, dokuz haneli kimlik numaralarından 12 haneli numaralara geçiş sürecinin yol açtığı kafa karışıklığından ve kredi veren kuruluşlar arasında sahte başvuru sahiplerine ilişkin bilgilerin sınırlı paylaşılmasından söz edildi.
Vietnam’ın Devlet Bankası bünyesindeki ulusal kredi bürosu Kredi Bilgi Merkezi’nde görevli üst düzey bir yetkili, farklı belgeler kullanılarak birden fazla kredi başvurusunda bulunulabildiğini şöyle anlattı:
borçlular, farklı kredilere başvurmak için farklı belgeler kullanarak bilgilerini gizlemeye çalışabilir
Araştırmacılar, özellikle ücretlerini nakit alan veya resmî iş kayıtları olmadan çalışan kişilerde geliri doğrulamanın zor olduğunu da belgeledi. Bu nedenle kredi verenlerin iki ayrı işi vardı: başvuruyu kimin yaptığını belirlemek ve bu kişinin borcunu ödeyip ödeyemeyeceğini değerlendirmek.
Araştırmada, FE Credit’in sahte kimlik içeren başvurular da dâhil olmak üzere şüpheli başvuruları işaretlemek için hâlihazırda bir dolandırıcılık puanı kullandığı belirtildi. Şirket, geri ödeme riskini değerlendirmek için başka puanlama sistemlerinden de yararlanıyordu. Dolandırıcılık kontrolü aldatmacayı tespit etmeye çalışır; kredi puanı ise borçlunun geri ödeme olasılığını tahmin eder. Her ikisi de sisteme giren bilgilerin kalitesine bağlıdır.
Zaman içinde neler değişti?
Vietnam’ın müdahalesi; kimlik altyapısı, kamuoyu uyarıları, dijital doğrulama ve veri koruma kuralları üzerinden gelişti. 2021’deki araştırmada, Kamu Güvenliği Bakanlığının 12 haneli numara, çip ve QR kod içeren kimlik kartlarıyla bağlantılı birleşik bir nüfus veri tabanı oluşturma çalışmaları anlatıldı.
Tarihli bazı gelişmeler, müdahalenin nasıl genişlediğini gösteriyor:
- 24 Ağustos 2021: ISEAS, kimlik doğrulama, kredi puanlaması ve tüketici kredileri üzerine araştırmasını yayımladı.
- 17 Ocak 2024: Ha Tinh eyaleti polisi, kredi işlemlerinde ve sahte vergi kayıtlarında kimlik bilgilerinin kötüye kullanılmasına karşı uyarıda bulundu.
- 1 Temmuz 2024: Bankaların biyometrik eşleştirme sistemini kullanmaya başlamasından önceki ve sonraki dolandırıcılık verilerinin karşılaştırılmasında bu tarih esas alındı.
- 22 Temmuz 2025: TrueMoney, başka birinin kimlik kartıyla alınan krediler hakkında bir rehber yayımladı; rehber daha sonra 2 Ekim 2025’te güncellendi.
- 1 Ocak 2026: Vietnam’ın 91/2025/QH15 sayılı Kişisel Verilerin Korunması Kanunu yürürlüğe girdi.
- 24 Ekim 2026: Ca Mau eyaleti polisi, sakinlere mesajlaşma uygulamalarında hassas fotoğrafları paylaşmayı sınırlamalarını tavsiye etti.
Dong Nai soruşturması, bu kaygıları somut bir duruma taşıyor: tüketici finansmanı sözleşmeleriyle mal edinmek için kullanılan sahte belgeler. Polis, borç tahsilatının sorunu ortaya çıkarmasını beklemek yerine sakinleri kredi ve işlem bildirimlerini takip etmeye çağırdı.
Masum bir kişiden borcu ödemesi istenebilir mi?
Ho Chi Minh City Barosu avukatı Dang Thi Thuy Huyen, bir kişinin kimlik bilgilerinin kredi başvurusunda yer almasının tek başına geri ödeme yükümlülüğü doğurmadığını söyledi. Belirleyici olan, kişinin işleme katılıp katılmadığı, adına hareket etmesi için birine yetki verip vermediği veya başka bir yasal yükümlülüğünün bulunup bulunmadığıdır.
Huyen, geçerli bir medeni işlemin koşulları arasında gönüllü katılımı da sayan Vietnam 2015 Medeni Kanunu’nun 117. maddesine atıfta bulundu. Kredi sözleşmesine taraf olmayan, bu konuda yetki vermeyen veya borçlanma niyeti taşımayan bir kişinin, başkasının yaptığı başvuruya dayalı taleplere itiraz etmek için gerekçesi vardır.
Hatalı bir borç kaydı ise hemen pratik sorunlara yol açabilir. Kredi verenler yeni başvuruları değerlendirirken borçlanma ve geri ödeme geçmişlerini inceler. Vadesi geçmiş olduğu belirtilen ihtilaflı bir kredi, kayıt araştırılıp düzeltilene kadar konut finansmanı, araç alımı veya diğer finansal hizmetlerden yararlanma girişimlerini zorlaştırabilir.
Dong Nai Barosu avukatı Nguyen Minh Dang, başka birinin bilgilerini veya belgelerini kullanarak aldatma yoluyla kredi ya da mal edinmenin, eyleme, eylemin ağırlığına ve sonuçlarına bağlı olarak ceza sorumluluğu doğurabileceğini söyledi.
TrueMoney’nin kimlik bilgilerinin kötüye kullanılmasına ilişkin rehberinde 40 milyon ila 60 milyon dong arasında olası idari para cezalarından ve ceza soruşturması ihtimalinden de söz ediliyor. Bu aralık genel bilgilendirme niteliğinde sunuluyor; Dong Nai’deki soruşturma sürüyor ve hukuki sonuç, tespit edilen suçlara bağlı olacak.
Kredi verenden neler talep edilmeli?
Adına düzenlenmiş bir kredi veya taksit sözleşmesinden haberdar olan kişi, yayımlanmış iletişim kanalları üzerinden vakit kaybetmeden finans kuruluşuna başvurmalı ve şüpheli kimlik taklidini en yakın polis karakoluna bildirmelidir. Dong Nai polisi, işlemin ve şüpheli suçun incelenebilmesi için her iki adımın da atılmasını tavsiye ediyor.
TrueMoney, ihtilaflı borçlanmaya ait bilgilerin, mesajların, e-postaların, tahsilat bildirimlerinin ve ilgili telefon kayıtlarının saklanmasını öneriyor. Ayrıca polisten bildirimin alındığına dair yazılı teyit istenmesini ve kredi veren kuruluşla yapılan görüşmelerin kaydının tutulmasını tavsiye ediyor.
Finans kuruluşundan istenecek belgeler, işlemin nasıl gerçekleştiğini anlamaya yardımcı olmalıdır:
- Kredi başvurusu ve imzalanan sözleşme.
- Başvurunun onaylanmasında kullanılan kimlik belgeleri ve doğrulama kayıtları.
- Elektronik kimlik doğrulaması sırasında, genellikle eKYC olarak adlandırılan süreçte alınan fotoğraflar veya videolar.
- Para aktarılmışsa alıcı hesabı gösteren ödeme kayıtları.
- İşlem mal alımını içeriyorsa teslimat veya teslim tutanakları.
Elektronik kimlik doğrulaması, bir müşterinin yalnızca şubede veya satış noktasında yüz yüze işlem yapılmasına dayanılmadan uzaktan kontrol edilmesidir. Bu kayıtlar, başvuruyu yapan kişiyle bilgileri kullanılan kişinin aynı olup olmadığını araştırmacıların karşılaştırmasına yardımcı olabilir.
TrueMoney ayrıca inceleme sürerken kredi verenden ihtilaflı krediyi ve işlemeye devam eden faiz ya da ücretleri durdurmasını istemeyi öneriyor. Mağdur bu talebi ve kurumun yanıtını, görüştüğü personelin adı ve tarih bilgisiyle birlikte saklamalıdır.
Kredi kaydını düzeltmek için ayrıca başvuru gerekiyor
Genellikle CIC adıyla bilinen Vietnam Kredi Bilgi Merkezi, kredi verenlerin borçlanma geçmişini değerlendirmek için kullandığı bilgileri tutuyor. Kişisel kredi raporunu kontrol etmek; kimlikle ilişkilendirilmiş, tanınmayan kredi verenleri, ödenmemiş bakiyeleri ve vadesi geçmiş ödemeleri tespit etmeye yardımcı olabilir.
Huyen, müşterilere hatalı kredi bilgilerinin düzeltilmesini talep etme hakkı tanıyan 15/2023/TT-NHNN sayılı Genelgenin 19. maddesinin 4. fıkrasına işaret etti. Gerekçeler ve destekleyici belgelerle CIC’ye, ilgili kredi kuruluşuna veya sisteme katılan bir kuruluşa başvuru yapılabilir.
Yararlı bir düzeltme başvurusu; itiraz edilen kaydı, polisten alınan bildirim teyidini ve kredi verenden elde edilen kanıtları bir araya getirir. Sözleşmenin incelenmesi finans kuruluşunun ve yetkili makamların sorumluluğundadır; CIC’nin görevi, müşteri hakkında kaydedilen kredi bilgileriyle ilgilidir.
TrueMoney; yazışmaların, tahsilat bildirimlerinin, sözleşmelerin ve telefon görüşmesi notlarının birlikte saklanmasını öneriyor. Kredi veren kuruluş iş birliği yapmazsa veya ihtilaf karmaşık hâle gelirse rehber, bir avukattan ya da tüketiciyi koruma kuruluşundan yardım alınmasını tavsiye ediyor.
Daha erken uyarılar müdahaleyi hızlandırabilir
PCB olarak bilinen Vietnam Kredi Bilgi Anonim Şirketi, bir bağlı finans kuruluşunun kredi başvurusu kapsamında müşterinin kredi bilgilerini sorguladığını bildirmek için ID365’i geliştirdi. Sistem, müşterinin beklenmedik bir sorgulamayı fark edip kurumla iletişime geçebilmesi amacıyla e-posta gönderiyor.
Zamanlama önemli. Kredi sorgulaması başvuru sürecinde gerçekleşir ve bu da paranın aktarılmasından önce kişiye durumu bildirme fırsatı verebilir. Tahsilat bildirimi ise genellikle sözleşme oluşturulduktan ve ödemelerin vadesi geldikten sonra ulaşır.
ID365’in açıklanan kapsamı, PCB’ye bağlı finans kuruluşlarının yaptığı sorgulamaları içeriyor. Dong Nai polisinin tavsiye ettiği gibi, uyarı hizmetlerini kullanan tüketicilerin de işlem bildirimlerini ve kredi bilgilerini takip etmesi gerekiyor.
Bankaların biyometrik eşleştirmeyi benimsemesinin ardından açıklanan veriler de daha güçlü doğrulamayla ilişkilendirilen değişimin boyutunu gösteriyor: dolandırılarak parasını kaybeden bireysel müşterilerin sayısı yüzde 59, dolandırıcılık gelirlerinin aktarıldığı bireysel hesapların sayısı ise yüzde 52 azaldı. Her iki oran da 1 Temmuz 2024 öncesiyle karşılaştırılıyor. Verilerden biri parasını kaybeden kişileri, diğeri ise dolandırıcılık gelirlerinin aktarıldığı hesapları ölçüyor.
Biyometrik eşleştirme, kimliği doğrulamaya yardımcı olmak için yüz gibi fiziksel bir özelliği kullanır. Kredi sorgulama uyarıları ise başka bir amaca hizmet eder: kimlik sahibine bir başvuru sürecinin başladığını bildirir. Tüketiciler için bu uyarıyı erken almak, vadesi geçmiş bir borçla değil şüpheli bir başvuruyla ilgilenmek anlamına gelebilir.
Belgeler kopyalanmadan önce koruma
Ha Tinh eyaleti polisinin 17 Ocak 2024’te yayımladığı kimlik hırsızlığı uyarısında, sakinlere beklenmedik finans aramalarını, mesajlarını ve e-postalarını kurumun resmî olarak yayımlanmış telefon numarası veya e-posta adresi üzerinden doğrulamaları tavsiye edildi. Uyarıda ayrıca kimlik bilgilerinin sahte vergi kayıtlarında ve sosyal medya üzerinden düzenlenen borçlanmalarda kötüye kullanılmasına da değinildi.
Ca Mau eyaleti polisi daha sonra sakinlere Zalo ve Messenger gibi uygulamalarda altı kategorideki hassas görüntüleri paylaşmayı sınırlamalarını tavsiye etti. Bu kategoriler arasında kimlik belgeleri, banka kartı ve hesap bilgileri, kimlik doğrulama ekranları, uçak bileti rezervasyonları, finans veya mülkiyet belgeleri ile işlem ya da bakiye ekran görüntüleri yer aldı.
Meşru bir talep söz konusu olduğunda sakinler önce belgeyi kimin istediğini ve hangi bilgilerin gerekli olduğunu belirlemelidir. Tavsiyeler arasında gereksiz kimlik numaralarını, QR kodlarını, barkodları ve kart numaralarını gizlemek ve yalnızca gerekli bölümü göndermek de yer alıyor. Metni görünür bırakan yarı saydam bir kalem yerine ışık geçirmeyen bir kapatma yöntemi tercih edilmelidir.
Ca Mau polisi ayrıca fotoğraflarda kayıtlı konum bilgilerinin kaldırılmasını, eski sohbetlerdeki belge görüntülerinin gözden geçirilmesini ve artık gerekmeyen kopyaların silinmesini önerdi. Mesajlaşma hesabı iki taraftan herhangi birinin eline geçtiğinde hassas dosyalar açığa çıkabilir.
Kimlik taklidi, görünüşte sıradan bir idari taleple başlayabilir. Gia Lai eyaletindeki Dak Po beldesinde kendisini tapu işleri görevlisi olarak tanıtan bir kişi, evrak işlemlerini yapma bahanesiyle kimlik kartlarının ve tapu belgelerinin fotoğraflarını istedi.
Dong Nai polisi, sakinlere kimlik belgelerini başkasının işlemlerinde kullanması için vermemelerini ve banka şifrelerini ya da tek kullanımlık şifreleri (OTP) açıklamamaları gerektiğini söylüyor. Ayrıca kişisel cihazlarda, tanımadıkları kişilerin verdiği bulut hesabı bilgileriyle oturum açmamaları konusunda uyarıyor. Adına tanımadığı bir borç çıkarılmış kişiler için acil öncelikler; kredi veren kuruluşla iletişim kurmak, kanıtları saklamak ve şüpheli dolandırıcılığı bildirmektir.
Öne Çıkanlar
- Dong Nai polisi, başkalarına ait bilgileri içeren sahte kimlik belgelerine kendi fotoğrafını yerleştirerek taksitli sözleşmelerle mal edinmekle suçlanan bir şüpheliyi tutukladı.
- Soruşturma sürüyor; polis mağdur sayısını veya söz konusu tutarı açıklamadı.
- Avukat Dang Thi Thuy Huyen, geri ödeme yükümlülüğünün bir dosyada kimlik bilgilerinin yer almasına değil, kişinin işleme katılmasına, yetki vermesine veya başka bir yasal dayanağın bulunmasına bağlı olduğunu söyledi.
- Mağdurlar sözleşmeleri, doğrulama kayıtlarını ve ödeme ya da teslimat kanıtlarını talep ederken şüpheli kimlik taklidini polise bildirmeli.
- Hatalı kredi bilgilerine, belgelerle desteklenen bir düzeltme başvurusuyla itiraz edilebilir.
- Kredi sorgulama uyarıları, doğrulanmış iletişim kanalları ve belge fotoğraflarının daha sıkı kontrolü, kişilerin kimlik bilgilerinin kötüye kullanımını daha erken fark etmesine veya önlemesine yardımcı olabilir.