Konut kredileri ve hisse alımları borçlanmayı hızlandırdı
Güney Kore’de bankaların hanehalkına kullandırdığı krediler, apartman finansmanı ve hisse alımları için borçlanmanın yeniden artmasıyla ekim sonunda rekor düzey olan 1.203,9 trilyon wona ulaştı. Krediler bir ayda 5 trilyon won arttı. Kore Merkez Bankasının (BOK) 11 Kasım’da yayımladığı Ekim Finansal Piyasa Eğilimleri raporuna göre, toplam ilk kez 1.200 trilyon wonu aştı.
İçindekiler
- Konut kredileri ve hisse alımları borçlanmayı hızlandırdı
- Borçlanma ne kadar hızlı arttı?
- İşlemler yavaşlarken apartman kredileri neden arttı?
- Konut kredilerinin farklı türleri zıt yönlerde hareket etti
- Hisse alımları ve mevsimsel geri ödemeler kredi görünümünü değiştirdi
- Borçlanma bankaların ötesine yayıldı
- Yükselen faiz maliyetleri hanehalkları üzerindeki baskıyı artırdı
- Şirketler de büyük ölçüde banka kredilerine dayandı
- Mevduatlar artarken piyasalar farklı yönlere gitti
- Borsadaki düşüş ayrı bir düzenleyici adımı beraberinde getirdi
- Öne Çıkan Noktalar
Artış, eylül ayındaki revize edilmiş 500 milyar wonluk artışın on katı oldu. Finansal Hizmetler Komisyonunun (FSC) ekim ayı hanehalkı kredisi verilerine göre, bankalar ve diğer finans kuruluşlarının toplamında hanehalkı kredileri ekimde 6,4 trilyon won arttı; eylülde ise 2,2 trilyon won gerilemişti.
Güney Kore’deki hanehalkları yılın ilk on ayında kredilerini şimdiden 42,4 trilyon won artırdı. Bu tutar, yılın bitmesine iki ay kala, önceki yılın tamamında kaydedilen 38 trilyon wonluk artışı 4,4 trilyon won, yani yaklaşık yüzde 11,6 aştı.
Konut kredileri, bankaların hanehalkına olan toplam borcunun yaklaşık yüzde 79,6’sını oluşturarak en büyük kalem olmayı sürdürdü. Ancak ekimdeki keskin değişimin büyük bölümü, eylülde geriledikten sonra yeniden artışa geçen teminatsız krediler ve kredili mevduat hesapları gibi diğer borçlanma türlerinden kaynaklandı.
Artış, borçlanma kısıtlamaları yürürlükteyken ve faiz maliyetleri yükselirken gerçekleşti. Daha önce onaylanmış apartman kredileri borçlulara ulaşmayı sürdürürken tatil dönemi ödemeleri ve bankaların muhasebe düzeltmeleri, eylül ayındaki karşılaştırma değerini olağan dışı biçimde düşük tuttu. Bu etkenler, konut işlemleri yavaşlarken ve hanehalkları daha pahalı kredilerle karşı karşıyayken borç vermenin neden hızlanabildiğini açıklıyor.
Borçlanma ne kadar hızlı arttı?
Bankaların hanehalkına kullandırdığı kredilerin artışı temmuzdaki 5,5 trilyon won düzeyinden ağustosta 3,5 trilyon wona, eylülde ise revizyon sonrası 500 milyar wona gerilemişti. Ekimdeki 5 trilyon wonluk artış, temmuzdan bu yana görülen en yüksek düzey oldu.
BOK’un revize edilmiş eylül verisi, bankaların hanehalkına verdiği kredilerin o ay da artmayı sürdürdüğünü gösteriyor. İlk eylül açıklamasında artış 600 milyar won olarak verilmişti. Finans sektörünün tamamında ise eylülde düşüş yaşandı; bankalar dışındaki kuruluşlardaki kredilerin azalması, bankalardaki artıştan daha büyüktü.
Aylık genel veriler, borç vermenin yeniden yükselmeden önce nasıl yavaşladığını gösteriyor:
- Mayıs: Tüm finans sektörlerinde hanehalkı kredileri 9,3 trilyon won arttı.
- Haziran: Artış 8,3 trilyon wona geriledi.
- Temmuz: Krediler 6,4 trilyon won arttı.
- Ağustos: Artış 2,8 trilyon wona yavaşladı.
- Eylül: Krediler 2,2 trilyon won geriledi.
- Ekim: Krediler yeniden artışa geçerek 6,4 trilyon won yükseldi.
Tüm kredi kuruluşlarının ekim ayındaki artışı, bir yıl önce aynı ayda kaydedilen 4,9 trilyon wonluk artıştan da 1,5 trilyon won daha fazlaydı. Karşılaştırma, hem eylüle göre tersine dönüşü hem de bir yıl öncesine kıyasla hızlanan büyümeyi gösteriyor.
İşlemler yavaşlarken apartman kredileri neden arttı?
Tüm finans kuruluşlarının kullandırdığı konut kredileri ekimde 4 trilyon won arttı; eylülde artış 3,2 trilyon won olmuştu. Ekimdeki artışın 3,3 trilyon wonu bankalardan, 700 milyar wonu ise diğer kredi kuruluşlarından geldi.
BOK’un ayrıntılı dökümüne göre bankaların konut kredileri ekimde 3,3 trilyon won arttı; eylülde artış 2,9 trilyon wondu. Ekimdeki artışa ilişkin ilk açıklamalarda 2,9 trilyon wonluk rakam kullanılmıştı. Bankaların kullandırdığı konut kredilerinin toplam bakiyesi 958,7 trilyon wona ulaştı.
Daha önce onaylanan toplu krediler artışta önemli rol oynadı. Bu krediler, inşaat sırasındaki taksitler ve taşınma masrafları da dahil olmak üzere apartman projelerine bağlı ödemeleri finanse ediyor. Kredi onayı ile ödeme arasında aylar olabildiğinden, mevcut konut satışları zayıfladıktan sonra da para akışı sürebiliyor.
Büyük Seul bölgesindeki apartman işlemleri ağustostaki yaklaşık 19 binden eylülde 18 bine geriledi. Buna karşın, tüm finans kuruluşlarında toplu konut kredilerindeki aylık artış 1,7 trilyon wondan 2,4 trilyon wona yükselerek nisandan bu yana en yüksek düzeye ulaştı.
Konut kredilerinin farklı türleri zıt yönlerde hareket etti
Bankaların toplu kredileri ekimde 1,2 trilyon won arttı; eylülde artış 700 milyar wondu. Genel konut kredilerindeki artış ise ters yönde hareket ederek 1,6 trilyon wondan 1,4 trilyon wona geriledi.
Jeonse depozitosu kredileri de düşmeye devam etti. Güney Kore’deki jeonse kiralama sisteminde kiracılar, genellikle aylık kira ödemek yerine ev sahibine iade edilebilir yüksek tutarlı bir depozito veriyor. Bazı kiracılar bu depozitoyu karşılamak için kredi kullanıyor.
Jeonse kredileri ekimde 800 milyar won geriledi; eylüldeki düşüş 900 milyar won olmuştu. Ekim, bu kredilerde üst üste 14’üncü aylık düşüş oldu.
Dolayısıyla konut verileri, farklı borçlanma ihtiyaçlarına işaret ediyor. Apartman inşaatı ve taşınma finansmanı artarken kira depozitolarına yönelik krediler azalıyor. Kredi portföylerini yöneten kuruluşlar açısından, diğer konut kredileri zayıflasa da planlı apartman ödemeleri büyüme kaynağı olmayı sürdürdü.
Hisse alımları ve mevsimsel geri ödemeler kredi görünümünü değiştirdi
Teminatsız krediler ve kredili mevduat hesapları dahil bankaların hanehalkına verdiği diğer krediler, eylülde 2,3 trilyon won geriledikten sonra ekimde 1,7 trilyon won arttı. Bu kredilerin toplam bakiyesi 244,3 trilyon wona ulaştı.
BOK, bu dönüşü kısmen bireysel yatırımcıların yerli hisselerdeki net alımlarına bağladı. Ayrıca tatil ikramiyelerinin borç ödemelerinde kullanılması ile bankaların sorunlu kredileri satması veya bilançodan çıkarması gibi eylül ayına özgü etkenlere dikkat çekti.
Bir kredinin silinmesi, bankanın tahsil edilme olasılığını düşük gördüğü krediyi kayıtlı kredi varlıklarından çıkarması anlamına geliyor. Bu tür düzeltmeler, geçici geri ödemelerle birlikte, bir ayın kredi bakiyesini düşürerek sonraki ayın artışını olduğundan büyük gösterebilir. Bu karşılaştırma etkisine genellikle baz etkisi deniyor.
Finans sektörünün tamamında diğer hanehalkı kredileri, eylülde 5,4 trilyon won geriledikten sonra 2,4 trilyon won arttı. Bu geniş kategoride yalnızca ihtiyaç kredileri 1,2 trilyon won yükselerek 2,9 trilyon wonluk düşüşü tersine çevirdi.
Hisse almak için borçlanmak, değeri düşebilecek bir yatırıma geri ödeme yükümlülüğü ekliyor. Bu da hanehalklarının, hisselerin değeri satın alma fiyatının altına inse bile faiz ve anapara ödemelerini sürdürmesi gerektiği anlamına geliyor.
Borçlanma bankaların ötesine yayıldı
Bankalar dışındaki finans kuruluşlarının hanehalkına kullandırdığı krediler, eylüldeki 2,7 trilyon wonluk düşüşü tersine çevirerek ekimde 1,4 trilyon won arttı. Kredi kooperatifleri, sigorta şirketleri, tasarruf bankaları ve uzmanlaşmış kredi finansmanı şirketlerinin tümünde yeniden artış görüldü.
Ocak-ekim döneminde bankalar dışındaki kuruluşların hanehalkına verdiği krediler 12,3 trilyon won arttı. Bu tutar, önceki yılın tamamındaki 5,1 trilyon wonluk artışın iki katından fazla. Kredi kooperatiflerinin payı, on aylık artışın 9,7 trilyon wonluk kısmını, yani yaklaşık yüzde 79’unu oluşturdu.
Aynı on aylık dönemde bankaların hanehalkına verdiği krediler yaklaşık 30,2 trilyon won arttı. Finans sektörünün tamamında kaydedilen 42,4 trilyon wonluk artış, 2024 yılının tamamındaki 41,6 trilyon wonluk artışı da aştı.
Finansal Hizmetler Komisyonu, hanehalkı kredilerinin finans kuruluşlarının yıllık yönetim hedefleri içinde kaldığını söyledi. Komisyonun öncelikli kaygısı, kredilerin belirli dönemlerde yoğunlaşmasını ve yıl sonuna doğru kredi kuruluşlarının hep birlikte kredi vermeyi durdurmasını önlemekti.
Düzenleyicilerin “kredi uçurumu” olarak tanımladığı bu tür ani kesintiler, bir konut ödemesinin vadesi geldiğinde borçluların finansman bulamamasına yol açabilir. Düzenleyiciler, gerçek konut ihtiyacı olanlara, genç borçlulara ve başkent dışındaki bölgelere finansman sağlanmasını korumaya çalışacaklarını söyledi.
Yükselen faiz maliyetleri hanehalkları üzerindeki baskıyı artırdı
BOK’a göre mevduat kabul eden bankaların yeni hanehalkı kredilerinde ortalama faiz oranı eylülde yüzde 4,96’ya ulaştı. Bu, ağustosa göre 0,20 puanlık artış ve oranın yüzde 5,04 olduğu Kasım 2023’ten bu yana en yüksek düzeydi.
Eylül ortalaması, nisandaki yüzde 4,43’lük orandan da 0,53 puan yüksekti. Örnek olarak, bu fark, bakiyesi 100 milyon won olarak değişmeden kalan bir kredinin yıllık faizine yaklaşık 530 bin won ekler. Gerçek ödemeler kredinin faiz oranına, geri ödeme planına ve diğer koşullarına bağlıdır.
BOK, temmuz ve ağustos aylarındaki artışların ardından ekimde politika faizini yüzde 3’te tuttu. Merkez bankası, enflasyonu, finansal istikrarı, Orta Doğu’daki gerilimi ve güçlü ihracatı değerlendirirken önceki sıkılaştırma adımlarının etkisini inceliyordu.
Politika faizi bankaların fonlama maliyetlerini etkilemeye yardımcı oluyor; ancak borçlular kendi kredilerine uygulanan faiz oranlarını ödüyor. Eylül ayındaki yeni kredi ortalaması, hanehalkları üzerindeki somut baskıyı gösteriyor: Borçlar ekimde hızlanmadan önce bile yeni krediler pahalılaşmıştı.
Şirketler de büyük ölçüde banka kredilerine dayandı
BOK’un ayrıntılı verilerine göre bankaların şirketlere kullandırdığı krediler ekimde 10,2 trilyon won arttı ve toplam bakiye 1.451,8 trilyon wona ulaştı. Ekim için 10,7 trilyon wonluk bir rakam da gündeme geldi; aylık dökümde bu artış eylül ayına ait.
Küçük ve orta ölçekli işletmeler ekimde 6,2 trilyon won ek kredi kullandı; eylüldeki artış 3,2 trilyon won olmuştu. Büyük şirketlerin kredi kullanımı 4 trilyon won arttı; eylülde bu artış 7,5 trilyon wondu.
BOK, küçük şirketlerdeki güçlü talebi bankaların şirket kredilerini artırmasına ve işletmelerin katma değer vergisi ödemeleri için paraya ihtiyaç duymasına bağladı. Merkez bankası, aylık değerlendirmesinde değişikliği şöyle açıkladı:
Bankaların şirketlere kullandırdığı krediler artmayı sürdürürken katma değer vergisi ödemelerine yönelik talebin yükselmesi, KOBİ kredilerindeki artışı hızlandırdı.
Şirketlerin banka kredileri ilk on ayda 87,9 trilyon won arttı; 2025’in aynı dönemindeki artış 50,9 trilyon wondu. Şirketler ekim ayında çıkardıklarından 1,7 trilyon won daha fazla şirket tahvilini geri ödedi. Ocak-ekim döneminde net tahvil geri ödemeleri 22,3 trilyon wona ulaştı; bir yıl önce aynı dönemde ise net ihraç 6,4 trilyon won olmuştu.
Bu veriler, şirketlerin banka kredilerine yönelirken ödenmemiş tahvil borçlarını azalttığını gösteriyor. Ekimdeki şirket kredisi artışının yaklaşık yüzde 61’i küçük işletmelerden kaynaklandı.
Mevduatlar artarken piyasalar farklı yönlere gitti
Banka mevduatları eylüldeki 29,1 trilyon wonluk artışın ardından ekimde 30,4 trilyon won yükseldi. Müşterilerin paralarını genellikle üzerinde anlaşılan süre boyunca bankada tutmasını gerektiren vadeli mevduatlar, bir ay önce yalnızca 2,1 trilyon won artarken ekimde 24,1 trilyon won yükseldi.
İstendiği anda çekilebilen mevduatlar 15,5 trilyon won geriledi. Vergi ödemeleri ve şirketlerin çeyrek sonu mali yönetimi için bankalarda geçici olarak tuttuğu paraları çekmesi bu düşüşte etkili oldu. Bankalar ayrıca banka tahvilleriyle 15,4 trilyon won kaynak sağladı; eylülde bu tutar 5,7 trilyon wondu.
Daha güvenli varlıklara talebin güçlenmesiyle devlet tahvili getirileri geriledi. Üç yıllık devlet tahvilinin getirisi eylül sonundaki yüzde 4,01 düzeyinden ekim sonunda yüzde 3,72’ye, ardından 10 Kasım’da yüzde 3,63’e indi. Buna karşılık, 91 günde vadesi dolan ticari senetlerin faizi ekim boyunca yüzde 3,42’den yüzde 3,84’e yükselerek şirketler için bu kısa vadeli finansman türünü pahalılaştırdı.
Borsadaki düşüş ayrı bir düzenleyici adımı beraberinde getirdi
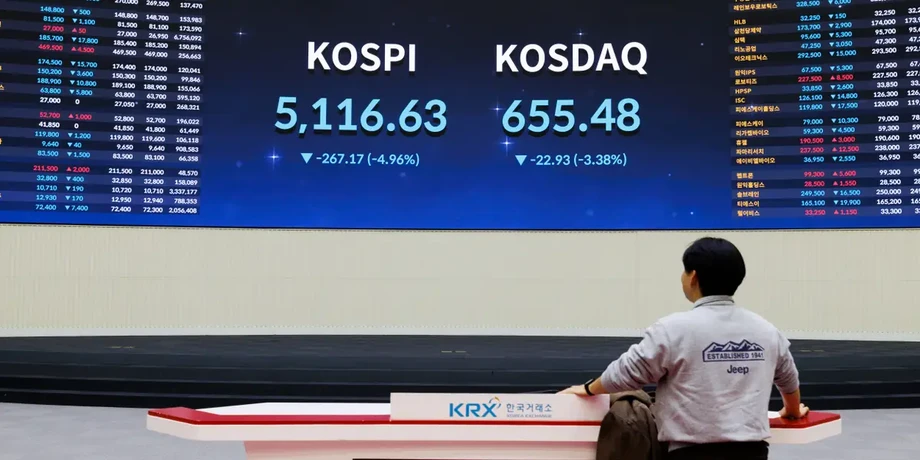
KOSPI, eylül sonu ile 10 Kasım arasında yüzde 23,4 geriledi. Hisse yatırım fonlarının bakiyesi ekimde 26,5 trilyon won azalırken, yatırım değerlerindeki değişimler hariç net girişler 8,3 trilyon won oldu. Hisse fiyatları düştükçe yatırımlarının değeri azalsa da yatırımcılar fonlara para aktarmayı sürdürdü.
9 Kasım’dan itibaren aracı kurumlar, kredili işlemlerdeki kredilerin yüzde 140’ına eşit teminat bulundurma şartından üç ay süreyle muaf tutuldu. Kredili işlem kredileri, menkul kıymet satın almak için kullanılan ve geri ödeme teminatı olarak varlık gösterilen aracı kurum kredileridir.
Geçici önlem, satış dalgası sırasında aracı kurumlara teminat yönetiminde daha fazla esneklik sağlayarak fiyat düşüşlerinin borçluların teminat yeterliliğini zayıflattığı durumlarda zorunlu satış baskısını azalttı. Aracı kurumların kredili işlem kredileri, BOK’un aylık açıklamasında ölçülen banka hanehalkı kredilerinden ayrı bir kredi kanalıdır.
Hanehalkları ve kredi kuruluşları açısından mevcut görünüm; planlı apartman finansmanının, yeniden artan kredi kullanımının ve pahalılaşan kredilerin bir arada bulunduğu bir tablo ortaya koyuyor. Düzenleyiciler, gerçek konut ve diğer ihtiyaçlar için finansmana erişimi korurken borçları yıllık hedefler içinde tutmayı amaçladıklarını belirtti. Hanehalkı kredilerine ilişkin bir sonraki açıklamanın tarihi belirtilmedi.
Öne Çıkan Noktalar
- Bankaların hanehalkına kullandırdığı krediler ekim sonunda rekor düzey olan 1.203,9 trilyon wona ulaştı; bir ayda 5 trilyon won arttı.
- Tüm finans kuruluşlarında hanehalkı kredileri, eylüldeki 2,2 trilyon wonluk düşüşün ardından 6,4 trilyon won yükseldi.
- Bankaların konut kredileri 3,3 trilyon won, diğer hanehalkı kredileri ise 1,7 trilyon won arttı.
- Daha önce onaylanmış apartman toplu kredileri ve bireysel hisse alımları artışa katkıda bulundu.
- Hanehalkı kredileri on ayda 42,4 trilyon won arttı ve önceki yılın tamamındaki 38 trilyon wonluk artışı aştı.
- Bankaların yeni hanehalkı kredilerindeki ortalama faiz oranı eylülde yüzde 4,96’ya ulaştı.
- Düzenleyiciler, kredilerin yıllık hedefler içinde kaldığını belirtti ve yıl sonuna doğru ani kesintileri önlemeye çalıştı.