28 Kasım oylamasının sonuçları reaktörlerin yeniden çalıştırılmasının ötesine uzanıyor
Tayvan, uluslararası nükleer enerji projeksiyonlarının kapasite artışı hedefleriyle bunları gerçekleştirmek için gereken fabrikalar, finansman ve yakıt tedariki arasında büyük bir uçurum olduğunu ortaya koyduğu bir dönemde, nükleerden arındırılmış ülke politikasından vazgeçip geçmemek için 28 Kasım 2026’da oy kullanacak. OECD Nükleer Enerji Ajansı, mevcut eğilimlerin sürmesi hâlinde küresel nükleer kapasitenin 2050’de 619 gigavata ulaşacağını öngörüyor. Bu rakam, kapasitenin üç katına çıkarılmasına yönelik uluslararası hedefi aşan ve çok daha fazla çaba gerektiren senaryodaki yaklaşık 1.324 gigavatla karşılaştırılıyor.
İçindekiler
- 28 Kasım oylamasının sonuçları reaktörlerin yeniden çalıştırılmasının ötesine uzanıyor
- Öneri nasıl sandığa taşındı?
- Küresel nükleer enerji artışı, hangi senaryonun gerçekleşeceğine bağlı
- Rekor üretime karşın tamamlanmayı bekleyen çok sayıda proje var
- Küçük reaktörler takvim ve yakıt sorunlarıyla karşı karşıya
- Nükleer ve yenilenebilir elektrik şebekeyi paylaşabilir mi?
- Yapay zekâ kaynaklı talep, yakıt güvenliği ve finansmanı gündeme taşıyor
- Fukuşima’nın toparlanma süreci ve Tayvan’ın atık sorumlulukları
- Emisyon hedefinin gerisinde kalınması kararı acil hâle getiriyor
- Öne Çıkanlar
Çin Milliyetçi Partisi (KMT) grubu tarafından önerilen 22 numaralı ulusal referandumda seçmenlere, ekonomiyi canlandırmak için nükleer enerjiden yararlanılmasını ve nükleerden arındırılmış ülke enerji politikasının kaldırılmasını destekleyip desteklemedikleri soruluyor. Oylama yerel seçimlerle aynı gün yapılacak. KMT, nükleer enerjiyi yapay zekâ için elektrik tedarik etmenin ve sanayi rekabet gücünü korumanın bir yolu olarak savunuyor.
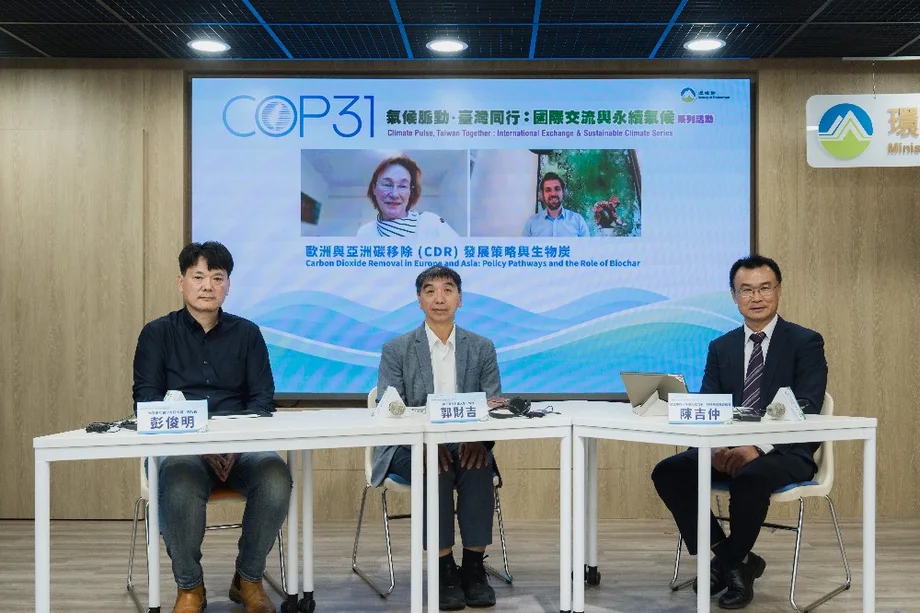
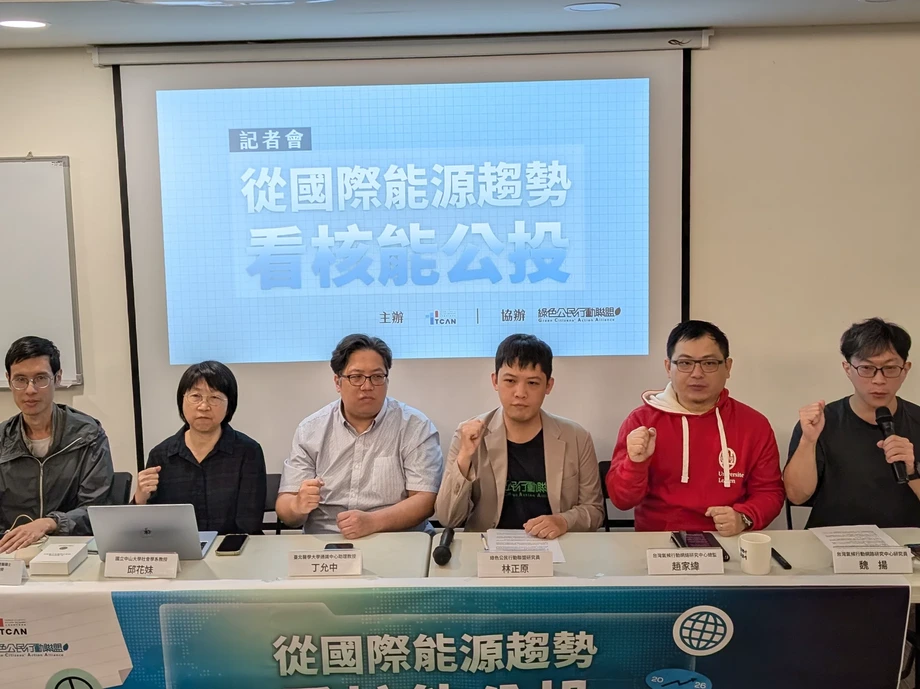
Tayvan İklim Eylem Ağı, 9 Kasım’da düzenlediği basın toplantısında hayır oyu verilmesi çağrısında bulunan araştırmacıları bir araya getirdi. Araştırmacıların itirazları inşaat maliyetlerini, yenilenebilir elektrikle rekabeti, kazaların ardından toparlanmayı ve radyoaktif atık yönetiminin masraflarını kapsıyordu. Tayvan’da şu anda faal nükleer santral ünitesi bulunmuyor.
İki farklı görüş pratik bir sorunda kesişiyor: Tayvan’ın emisyonları azaltırken güvenilir elektriğe ihtiyacı var; ancak önerilen her yol para, altyapı ve zaman gerektiriyor. Mevcut reaktörleri yeniden çalıştırmak, büyük yeni üniteler inşa etmek ve küçük modüler reaktörleri devreye almak farklı takvimler ve tedarik zincirleri gerektiriyor. Referandum enerji politikasının yönünü belirleyecek; güvenlik incelemeleri, yakıt tedariki, finansman ve atık düzenlemeleri ise tek tek projelerin şeklini belirleyecek.
Öneri nasıl sandığa taşındı?
Merkez Seçim Komisyonu, nükleer enerji politikası referandumunu altı üyenin desteği ve bir üyenin çekimser oyuyla onayladı. Komisyon Başkanı Michael You, önerinin Referandum Yasası’ndaki koşulları karşıladığını söyledi. Yasama Yuanı öneriyi 14 Ağustos’ta kabul etmişti.
Seçim komisyonu, televizyonda yayımlanacak beş tartışma programı planladı. İlk programın 9 Kasım’daki basın toplantısını izleyen perşembe günü yapılması öngörüldü. Bu tartışmalar, seçmenlere nükleer enerjiye ilişkin ekonomik gerekçeleri uygulamaya geçiş ve uzun vadeli sorumluluklarla ilgili sorularla karşılaştırma fırsatı sunuyor.
- 27 Mart 2026: Taipower, Ma-anshan nükleer santralini yeniden çalıştırma planını sundu.
- Nisan 2026: Nükleer enerji düzenleyicisi incelemesini başlatırken çevresel etki değerlendirmesi de başladı.
- 14 Ağustos 2026: Yasama organı, nükleer enerji politikası referandumu önerisini kabul etti.
- 9 Kasım 2026: Çevre grupları ve akademisyenler, öneriyi destekleyen gerekçelere kamuoyu önünde itiraz etti.
- 28 Kasım 2026: Referandumun yerel seçimlerle aynı gün yapılması planlanıyor.
Taipower, düzenleyici kurum kararını vermeden önce Ma-anshan’daki güvenlik denetimlerinin 18 ila 24 ay sürmesini bekliyor. Santralin 2028’de yeniden çalıştırılması ihtimali, yakıtın önceden tedarik edilmesini de gerektiriyor. Dolayısıyla seçmenler, belirli bir yeniden çalıştırma başvurusuna ilişkin teknik incelemeler sürerken enerji politikasının yönünü belirleyecek.
Küresel nükleer enerji artışı, hangi senaryonun gerçekleşeceğine bağlı
OECD Nükleer Enerji Ajansı’nın temmuz ayındaki görünüm açıklaması, 2050’de küresel nükleer kapasite için dört olası düzey ortaya koyuyor: Düşük Senaryo’da 347 gigavat, Mevcut Eğilimler’de 619, İddialı Senaryo’da 883 ve Dönüştürücü Senaryo’da yaklaşık 1.324 gigavat. Gigavat, üretim kapasitesini, başka bir deyişle ekipmanın belirli bir anda ne kadar elektrik üretebileceğini ölçer; yıllık üretim, santralin ne sıklıkta çalıştığına da bağlıdır.
En yüksek senaryoda, ABD’nin 2050’ye kadar nükleer kapasitesini dört katına çıkarma hedefi ve Hindistan’ın 2047’ye kadar 100 gigavat kapasiteye ulaşma hedefi yer alıyor. Bu senaryo daha hızlı inşaatı, mevcut reaktörlerin çalışmayı sürdürmesini ve küçük modüler reaktörlerin yaygın biçimde devreye alınmasını gerektiriyor. Ajans, inşaat hızlarının yakın geçmişte görülenden çok daha yüksek olması gerektiğini belirtiyor.
Tayvan İklim Eylem Ağı Direktörü Chao Chia-wei, mevcut eğilimler projeksiyonunun 2050’ye kadar yaklaşık yüzde 55’lik bir artış öngördüğünü söyledi. Ayrıca kapasiteyi üç katına çıkarmak için mevcut reaktörlerin tamamının 100 yıl işletilmesi ve küçük reaktörlerin 2035’ten önce seri üretime geçmesi gerektiğini savundu. Ajansın yayımladığı açıklama ise en yüksek senaryosunu mevcut reaktörlerin işletme süresinin uzatılması, inşaatın hızlandırılması ve yeni teknolojilerin birleşimi üzerine kuruyor; mevcut reaktörlere ilişkin değerlendirmesinde 60 ve 80 yıla kadar işletme sürelerine odaklanıyor.
İnşaat faaliyetlerinin coğrafi dağılımı da eşit değil. Mevcut küresel nükleer kapasitenin yaklaşık yüzde 78’i OECD ülkelerinde bulunurken inşaatı süren 70 gigavatlık kapasitenin yaklaşık yüzde 80’i OECD dışında yer alıyor. Çin’in payı 33 gigavatın üzerinde. Tayvan için uluslararası karşılaştırma, nükleer enerjiyi destekleme açıklamalarının yanı sıra projeleri hayata geçirme kapasitesini de kapsıyor.
Rekor üretime karşın tamamlanmayı bekleyen çok sayıda proje var
Tayvan Enerji İdaresi, eylül ayındaki nükleer enerji görünüm değerlendirmesinde, Dünya Nükleer Birliği’nin 2026 projeksiyonlarını ve bu projeksiyonların bağlı olduğu koşulları özetliyor. Nükleer santrallerin küresel üretimi 2025’te 2.702 teravatsaatle rekor kırdı; 2024’te bu rakam 2.667 teravatsaatti. Toplam elektrik üretiminin daha hızlı artmasıyla nükleer enerji, küresel elektriğin yaklaşık yüzde 9’unu sağladı. Bu oran 1990’ların ortasında yaklaşık yüzde 17 düzeyindeydi.
Artışın büyük bölümünü Asya sağladı. Çin’in katkısı ve Hindistan, Pakistan ile Birleşik Arap Emirlikleri’ndeki ilavelerle Asya’nın nükleer enerji üretimi, 2025’e gelindiğinde 2012 düzeyinin yaklaşık 2,5 katına çıktı. 2025’te kaydedilen 11 reaktör inşaatının tamamı Çin’de veya Rusya’da başladı. O yıl üç reaktör ilk kez elektrik şebekesine bağlanırken, aralarında Tayvan’daki Ma-anshan 2. Ünitenin de bulunduğu yedi reaktör kalıcı olarak kapatıldı.
Değerlendirme, ulusal hedeflerin ve belirlenen projelerin hayata geçirilmesi ve mevcut santrallerin rapordaki varsayımlara göre çalışmayı sürdürmesi koşuluyla 2050’de küresel brüt nükleer kapasitenin 1.457 gigavata ulaşabileceğini belirtiyor. Bu toplamın 550 gigavattan fazlasının henüz inşaat hâlindeki, planlanan ya da önerilen projeler arasında tanımlanması gerekiyor. Brüt kapasite, santralin kendi tükettiği elektriği de içeriyor; net kapasite ise bu tüketimi düşüyor.
Birlik, üç katına çıkarma hedefine ulaşmak için inşaat başlangıçlarının 2030’ların ortasına kadar mevcut hızın yaklaşık altı katına çıkması gerektiğini ve bu hedefin 38 ülke tarafından desteklendiğini tahmin ediyor. Projeksiyonda, daha kısa bir süre belirtilmediği takdirde mevcut reaktörlerin 80 yıla kadar çalışabileceği varsayılıyor. Önümüzdeki süreçte sahaların belirlenmesi, lisans başvurularının yapılması, finansmanın ayarlanması ve ekipman siparişlerinin verilmesi gerekiyor.
Küçük reaktörler takvim ve yakıt sorunlarıyla karşı karşıya
Referandumun destekleyici açıklaması, Lungmen sahasında, Dördüncü Nükleer Santral olarak da bilinen yerde, yeni reaktörler ya da küçük modüler reaktörler kurulmasını öneriyor. Ayrıca küçük reaktörlerden elde edilen ısının deniz suyundan kullanılabilir su üretmek için tuzun ayrıştırıldığı süreç olan tuzdan arındırmada kullanılmasını gündeme getiriyor.
Küçük modüler reaktörler (SMR’ler), daha küçük üretim üniteleri ve fabrikalarda üretilen bileşenlerin daha fazla kullanılması temelinde tasarlanıyor. Ekonomik açıdan sağlayacakları avantaj, kısmen tasarımların tekrarlanmasına ve üretimi verimli kılacak kadar sipariş toplanmasına bağlı. OECD ajansının nükleer enerji görünüm raporunun tamamı, seri üretim koşullarının 2040’lardan önce bütünüyle oluşmasının beklenmediğini belirtiyor.
Ajans, Mevcut Eğilimler senaryosunda 2050’ye kadar yaklaşık 30 gigavatlık SMR kapasitesi; en yüksek senaryosunda ise yaklaşık 150 gigavat veya daha fazla kapasite öngörüyor. Chao, küresel nükleer kapasitenin yüzde 5 ila 8’ine karşılık gelen daha düşük bir pay projeksiyonuna atıfta bulundu; ajansın Dönüştürücü Senaryosu’nda bu pay yüzde 10’un üzerine çıkıyor. Her iki durumda da 2050’de öngörülen nükleer kapasitenin çoğunu büyük reaktörler sağlıyor.
Yakıt da bir başka kısıt oluşturuyor. Geliştirilmekte olan SMR tasarımlarının yarısından fazlasında, yüksek saflıkta düşük zenginleştirilmiş uranyum (HALEU) kullanılması planlanıyor. Bu yakıt, reaksiyonun sürmesini sağlayan uranyum izotopunu geleneksel reaktör yakıtına göre daha yüksek oranda içeriyor. Ajansa göre OECD ülkelerinde henüz ticari HALEU tedariki bulunmuyor.
Chao, seri üretime geçilse bile SMR’lerden elde edilen elektriğin geleneksel büyük nükleer santrallerden ve yenilenebilir enerjiden daha pahalı olacağını savundu. Ajans, büyük ölçekte hızlı devreye almanın hâlâ kanıtlanması gerektiğini ve projelerin gerçek maliyetlerinin büyük ölçüde bilinmediğini söylüyor. Referandum önerisinde Tayvan’da SMR inşaatı için kesinleşmiş bir takvim veya elektrik fiyatı bulunmuyor.
Nükleer ve yenilenebilir elektrik şebekeyi paylaşabilir mi?
Ulusal Tayvan Okyanus Üniversitesi’nden Yardımcı Doçent Yen Dong-bai, nükleer enerjinin yenilenebilir elektrikle birlikte istikrarlı üretim sağlayabileceği yönündeki öneriye itiraz etti. Japonya’nın Kyushu bölgesini örnek gösteren Yen, bölgede yüksek nükleer üretimin ve güçlü güneş enerjisi üretiminin şebekenin kaldırabileceğinden fazla elektrik oluşturabileceğini söyledi.
Yen, 2025 yılının mart ayındaki bir günde yenilenebilir üretimin yüzde 50 oranında kısıldığını söyledi. Kısıntı olarak adlandırılan bu uygulamada, arz ve talebi dengelemek için mevcut rüzgâr veya güneş enerjisi elektriğinin bir bölümü bilerek kullanılmıyor. Kısıntıların tekrarlanması, yenilenebilir enerji üreticilerinin satabildiği elektrik miktarını azaltıyor ve yatırım yapma isteğini zayıflatabiliyor.
Nükleer santral işletmecileri yenilenebilir elektriğe yer açmak için üretimi azaltabilir; ancak inşaat, personel ve diğer sabit giderler devam eder. Bu giderlerin daha az sayıda elektrik birimine dağıtılması, birim maliyeti artırır. Pratik zorluk; üretim, depolama, iletim ve işletme kurallarını bir bütün olarak planlamaktır.
Chao, bütçeler için de rekabet yaşandığını söyledi. Nükleer enerjiyi destekleyen milletvekillerinin, hanelerin çatılarındaki güneş panellerine yönelik teşvikler de dâhil olmak üzere yenilenebilir enerji harcamalarında kesinti önerdiğini belirtti. Kuruluşunun modellemesi, Tayvan’daki ilk üç nükleer santralin yeniden çalıştırılmasının yenilenebilir kaynakların 2035’teki elektrik üretim payını yüzde 25’e indirebileceğini gösteriyor. Bu oran, hükümetin yüzde 36’lık hedefinin altında kalıyor. Aradaki 11 yüzde puanlık fark, modelin varsayımlarına bağlı.
Araştırmaları sürdürülebilir kalkınmaya odaklanan Yen, kısıtlı yatırımların pahalı inşaat projelerine yönlendirilmesine ilişkin endişesini şöyle dile getirdi:
Sonuçta Tayvan ekonomisi nükleer enerji sektörünü canlandırmak için kullanılıyor olabilir,
Nükleer yatırımı destekleyenler, bunun sanayiyi koruyacağını savunuyor. Karşı çıkanlar ise aynı sınırlı kaynakların yenilenebilir enerjiye, bataryalara ve daha esnek bir şebekeye yönlendirilmesinin daha fazla fayda sağlayacağını düşünüyor. Tartışma, tek bir santralin üretim maliyetinden ziyade tüm elektrik sisteminin maliyeti ve zamanlamasıyla ilgili.
Yapay zekâ kaynaklı talep, yakıt güvenliği ve finansmanı gündeme taşıyor
Tayvan Ekonomik İşler Bakanlığı, elektrik tüketiminin 2023 ile 2030 arasında yüzde 13 artmasını bekliyor. Yalnızca yapay zekânın 2028’e kadar 2,24 gigavat elektrik gerektireceği öngörülüyor. Tayvan enerjisinin yaklaşık yüzde 96’sını ithal ediyor. 2024’te elektriğin yüzde 42,4’ü doğal gazdan, yüzde 4,2’si nükleer enerjiden sağlandı. Bu durum, arz güvenliğini haneler ve üreticiler açısından somut bir mesele hâline getiriyor.
Nükleer yakıtın depolanabilir olması bir avantaj sağlıyor: Taipower’ın yeniden çalıştırma için vereceği ilk sipariş en az 18 aylık yakıt ihtiyacını karşılayacak. Ancak reaktörler ayrıca ithal yakıt imalatına, uzman bakımına, yedek parçalara ve tedarikçi desteğine de bağlı. Tayvan’ın ABD ile nükleer işbirliği düzenlemeleri 123. Madde Anlaşması kapsamında yürütülüyor. Tayvan, 2012’de ülke içinde uranyum zenginleştirme ve kullanılmış yakıtı yeniden işleme faaliyetlerinden vazgeçmeyi taahhüt etti.
Lungmen, ekipman kararlarının uzun süre devam eden masraflara yol açabileceğini gösteriyor. Kullanılmayan son 120 yakıt demeti Mart 2021’de üreticisine iade edildi. Taipower Başkanı Tseng Wen-sheng, yurt dışındaki depolamanın yıllık maliyetini 100 milyon ila 200 milyon Tayvan doları olarak açıklarken Sayıştay, kullanılmayan yakıtın değerini yaklaşık 8 milyar Tayvan doları olarak hesapladı. Yakıtın satıldığına ilişkin kamuoyuna duyurulmuş bir açıklama yok. Lungmen reaktörleri için üretilen yakıt, farklı bir reaktör tasarımına sahip Ma-anshan’a doğrudan yüklenemez.
Finansman ihtiyacı Tayvan’ın çok ötesine uzanıyor. OECD ajansı, Dönüştürücü Senaryo kapsamında OECD ülkeleri için yıllık ortalama sermaye ihtiyacını 143 milyar ABD doları olarak hesaplıyor. Bu rakamın 2030’larda 200 milyar dolara yaklaşması bekleniyor. Mevcut santraller de yatırım ve düzenleyici onay gerektiriyor: OECD ülkelerindeki 50 gigavattan fazla kapasitenin 2040’a kadar çalışmaya devam etmesini sağlayacak lisanslar henüz alınmış değil.
Fukuşima’nın toparlanma süreci ve Tayvan’ın atık sorumlulukları
Ulusal Sun Yat-sen Üniversitesi Sosyoloji Bölümü’nden Doçent Chiu Hua-mei, kaza maliyetlerinin ne kadar uzun sürebileceğini açıklamak için Fukuşima’daki devam eden toparlanma sürecini örnek gösterdi. Chiu, 2011’deki felaketin üzerinden 15 yıl geçmesine rağmen santral yakınında etkilenen bazı yerleşimlerde eski sakinlerin onda birinden azının geri döndüğünü söyledi. Bu yerleşimler arasında Futaba, Okuma ve Namie’nin bazı bölgeleri de bulunuyor.
Chiu, tahliye emrinin hâlâ geçerli olduğu alanın yaklaşık 303 kilometrekare olduğunu, bunun Ma-anshan’ın bulunduğu Hengchun ilçesinin yaklaşık 2,2 katı büyüklüğünde olduğunu belirtti. Chiu’ya göre Fukuşima Daiichi’nin devreden çıkarılması için her gün yaklaşık 5.000 kişi çalışıyor. Japonya, arındırma çalışmalarından çıkan kirlenmiş toprağı 2045’e kadar Fukuşima dışına taşımayı taahhüt etti; toprağın nereye götürüleceği ve hangi toplulukların bunu kabul edeceği konusundaki kararlar ise henüz verilmedi.
Yeşil Yurttaşların Eylem İttifakı araştırmacısı Lin Cheng-yuan, referandum metninde nükleer atıklara ilişkin sorumlulukların ele alınmadığını söyledi. Lin, devreden çıkarma takvimleri, bütçeler ve ilave atıkların yükünü kimin üstleneceği konusunda açık yanıtlar istedi. Bu sorumluluklar hem mevcut atık stoğunu hem de santral yeniden çalıştırıldıktan sonra tüketilecek yakıtı kapsıyor.
Tayvan’da kullanılmış nükleer yakıt için yasayla belirlenmiş nihai bir depolama sahası bulunmuyor. Kuosheng’in kuru depolama tesisine verilen onay da Yeni Taipei Şehri’nin tamamlanma belgesine bağlı olmaya devam ediyor. Kuru depolamada, yeterince soğutulmuş kullanılmış yakıt kapalı ve korumalı kaplarda tutuluyor. Bu, çok daha uzun süre yalıtım gerektiren malzemenin yönetiminde geçici bir aşama.
Emisyon hedefinin gerisinde kalınması kararı acil hâle getiriyor
Tayvan’ın öncü emisyon verileri, ilerleme kaydetme baskısına işaret ediyor. İklim Değişikliği İdaresi, net sera gazı emisyonlarının 2025’te yaklaşık 245 milyon metrik ton olduğunu tahmin etti. Bu rakam 2024’e göre yüzde 2,3, 2005 baz yılına göreyse yüzde 8,74 daha düşük. Tayvan’ın hedefi yüzde 10’luk bir azaltımdı; böylece hedefle gerçekleşen arasındaki fark 1,26 yüzde puan oldu.
Çevre Bakanı Peng Chi-ming, hedefin tutturulamamasını büyük ölçüde yenilenebilir enerjinin daha yavaş geliştirilmesine bağladı. Emisyonlar 2022’den bu yana her yıl geriledi. 2025’e ilişkin nihai resmi verilerin 2027’de açıklanması bekleniyor.
Yenilenebilir enerjinin yaygınlaştırılması, COP31’in 9 Kasım’da Türkiye’nin Antalya kentinde başlamasıyla uluslararası tartışmalarda da gündeme geldi. Chao, Türkiye’nin 2050’ye kadar küresel jeotermal enerji arzını 12 katına çıkarma hedefini ve Avustralya’nın 2030’a kadar dünya genelinde 300 milyon konuta çatı üstü güneş paneli kurulması hedefini örnek gösterdi. Çevre kampanyacıları ayrıca küresel rüzgâr ve güneş enerjisi üretiminin her birinin 2026’da nükleer enerji üretimini aşacağını söyledi.
Tayvan’da 28 Kasım’da referandum sorusu karara bağlanacak; uygulamaya ilişkin somut kararlar ise sonraki aşamalara kalacak. Ma-anshan’ın denetim süresi, yakıtın önceden sipariş edilmesi, yenilenebilir enerji inşaatları, şebeke yatırımları ve atık yönetimi için sağlanacak finansman, politika tercihlerinin ne kadar hızlı güvenilir elektriğe ve daha düşük emisyonlara dönüşeceğini belirleyecek.
Öne Çıkanlar
- Tayvan, nükleerden arındırılmış ülke politikasından vazgeçme konusunda 28 Kasım 2026’da oy kullanacak.
- KMT, nükleer enerjiyi yapay zekâ kaynaklı talep ve sanayi rekabet gücüyle ilişkilendiriyor; çevre grupları hayır oyu çağrısı yapıyor.
- OECD ajansı, mevcut eğilimler kapsamında 2050’de 619 gigavat nükleer kapasite öngörüyor. En yüksek senaryodaki rakam ise yaklaşık 1.324 gigavat.
- Ajanstan yapılan açıklamaya göre küçük modüler reaktörlerin seri üretimine yönelik koşulların 2040’lardan önce bütünüyle hazır olması beklenmiyor.
- Ma-anshan’ın yeniden çalıştırılmasına yönelik denetimlerin 18 ila 24 ay sürmesi ve ayrıca yakıt tedarik edilmesi bekleniyor.
- Tayvan’da kullanılmış nükleer yakıt için yasayla belirlenmiş nihai bir depolama sahası bulunmuyor.
- 2025’e ilişkin öncü veriler, emisyonların 2005 düzeyinin yüzde 8,74 altında olduğunu gösteriyor. Bu oran, yüzde 10’luk azaltım hedefinin gerisinde kalıyor.