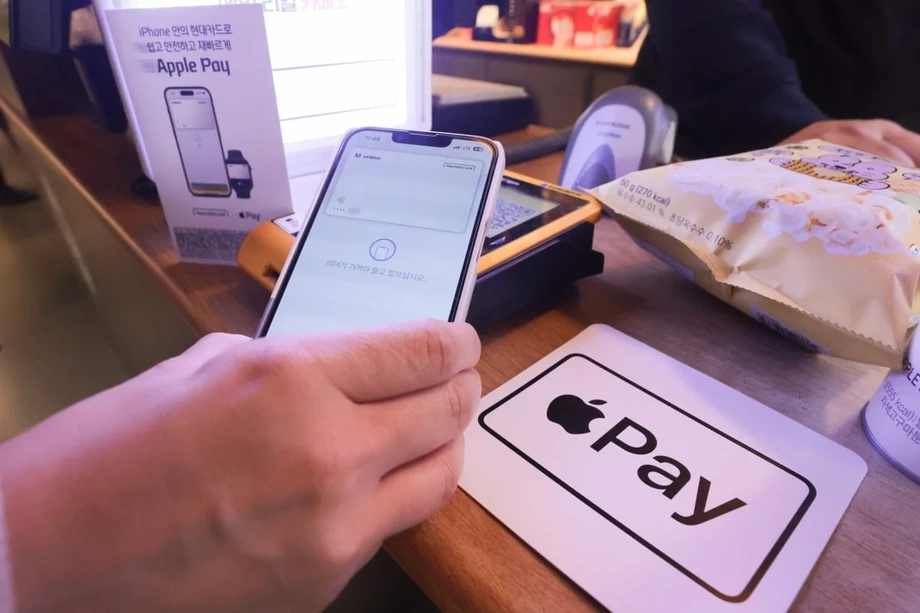
İki dijital banka Apple Pay’in daha geniş kitlelere ulaşmasının önünü açıyor
KakaoBank ve Toss Bank, Güney Kore’de banka kartlarını Apple Pay’e eklemeye hazırlanıyor. Bu adım, hizmetin Mart 2023’te kullanıma sunulmasından bu yana ilk kez Hyundai Card dışındaki kartlara da açılmasını sağlayabilir. İlk adımı KakaoBank atabilir. Planlarını daha önce askıya alan Toss Bank ise 2026’da hizmeti başlatmayı hedefliyor.
İçindekiler
- İki dijital banka Apple Pay’in daha geniş kitlelere ulaşmasının önünü açıyor
- İş yeri duyurusu hazırlıklara dair ipucu verdi
- Onayların ardından tekrar tekrar erteleme yaşandı
- Müşteriler ne kazanacak?
- KakaoBank’ın hâlihazırda büyük bir banka kartı ağı var
- Küçük bir ücret nasıl büyük bir ticari karara dönüşüyor?
- Samsung’un çok daha geniş ödeme ağı tartışmayı şekillendiriyor
- Uyumlu ödeme terminalleri de maliyet oluşturuyor
- Düzenleyiciler tüketicilere yansıyacak maliyetleri izliyor
- Öne Çıkanlar
Finansal Denetleme Servisi, Toss Bank’ın Apple Pay koşullarına ilişkin incelemesini Ocak 2026’da tamamladı. KakaoBank’ın incelemesinin de sona yaklaştığı, iki bankanın teknik hazırlıklarını tamamladığı bildiriliyor. Bankaların hizmete katılması, müşterilerin Apple Wallet’a uygun banka kartlarını ekleyebilmesini sağlayacak; böylece müşterilerin hizmeti kullanmak için özellikle Hyundai Card çıkarması gerekmeyecek.
İki banka da kesin bir başlangıç tarihi açıklamadı. KakaoBank, Apple Pay’i kullanıma sunma olasılığını değerlendirdiğini söylerken Toss Bank ayrıntıları resmen doğrulayamayacağını belirtiyor. Diğer finans şirketlerinin daha önceki hazırlıkları, düzenleyici onaydan sonra da uzun süre devam etti. Bu nedenle takvimi belirleyecek başlıca unsur, geriye kalan ticari kararlar olacak.
Hizmetin cazibesi açık: iPhone kullanıcıları daha kolay ödeme yapabilecek, bankalar da günlük harcamalardan daha fazla pay almayı deneyebilecek. Ancak zorluk da somut. Apple’ın hizmete katılan kart şirketlerinden her işlem için yaklaşık yüzde 0,15 aldığı bildiriliyor. Sektör, hizmetin yaygınlaşmasının Samsung’u da yurt içinde işlem ücreti almaya yöneltebileceğinden endişe ediyor.
Müşteriler ödeme sırasında daha fazla seçeneğe sahip olabilir; ancak hangi kartı kullanacaklarını belirlemede etkili olan puan, indirim ve nakit iade avantajları üzerinde baskı oluşabilir.
İş yeri duyurusu hazırlıklara dair ipucu verdi
KakaoBank’ın çalışmaları, KakaoBank banka kartı ödemelerini işleyen KB Kookmin Card üzerinden hizmet alan iş yerlerine Toss Payments tarafından gönderilen bir duyuruyla ortaya çıktı. Duyuruda, KakaoBank banka kartlarının Apple Pay’e kaydedilebilir olacağı belirtiliyor ve başlangıç tarihi olarak 6 Kasım gösteriliyordu.
Toss Payments daha sonra duyuruyu geri çekti. Çalışmanın teknik bir test olduğunu belirten şirket, takvim konusunda karışıklık yaşandığını söyledi. Duyuruda adı geçen ödeme işleme şirketi Toss Payments, kendi Apple Pay hizmetini hazırlayan Toss Bank’tan ayrı bir şirket.
İş yerlerine gönderilen talimatlar, yaygınlaşmanın arkasındaki pratik bir işi gözler önüne seriyor. Toss Payments, işletmelerden ödeme sistemlerinde Apple Pay işlemlerinin tamamını otomatik olarak Hyundai Card ödemesi sayan özel kurallar olup olmadığını kontrol etmelerini istedi. Başka bir kart kuruluşu hizmete katıldığında bu kuralların güncellenmesi gerekebilir.
KakaoBank’ın KB Kookmin Card ile olan bağlantısı, hazırlıkların neden birden fazla şirketi kapsayabildiğini de açıklıyor. Müşteri kartın üzerinde bankanın adını görse de ödemenin iş yeri tarafını başka bir şirket yürütebilir. Bir dijital cüzdan hizmetinin kullanıma açılması için bu sistemlerin birlikte çalışması gerekiyor.
Onayların ardından tekrar tekrar erteleme yaşandı
Toss Bank’ın daha önce planlarını askıya alması, hizmetin durdurulmadan önce ne kadar ilerleyebileceğini gösteriyor. Banka, inceleme başvurusunu Kasım 2025’te yaptı ve Ocak 2026’da onay aldı; ancak Mart için planlanan lansmanı ticari nedenlerle ertelediği bildirildi. Son dönemdeki hazırlıklar, hizmeti kullanıma sunmak için yeniden harekete geçildiğine işaret ediyor.
Shinhan Card daha uzun süredir bekliyor. Şirket, Aralık 2024’te onay almasına karşın zamanlama ve kârlılığı değerlendirdiği için hizmetin başlangıcını bir yılı aşkın süredir erteliyor. Güncellenmiş koşullar da sunduğu bildiriliyor. KB Kookmin Card ve BC Card da kendi hazırlıklarını sürdürüyor. KB’nin incelemesinin durumu, planlar geliştikçe devam ediyor ile tamamlandı arasında farklı şekillerde aktarıldı.
Düzenleyici ve ticari aşamaların sıralaması, başka bir sağlayıcı hizmete başlamadan beklentilerin neden tekrar tekrar yükseldiğini açıklamaya yardımcı oluyor:
- Aralık 2022: Hyundai Card, Apple Pay koşullarına ilişkin düzenleyici incelemeyi tamamladı.
- Mart 2023: Hyundai Card, Apple Pay’i Güney Kore’de kullanıma sundu.
- Ağustos 2024: KB Kookmin Card, Apple Pay hizmetini geliştirecek personel aradığına dair ilan verdi, ardından ilanı kaldırdı.
- Aralık 2024: Shinhan Card, hizmet koşulları için onay aldı.
- Kasım 2025: Toss Bank, koşullarının incelenmesi için başvurdu.
- Ocak 2026: Toss Bank onay aldı, ancak daha sonra planlanan lansmanı erteledi.
Düzenleyici inceleme, hizmetin koşullarını kapsıyor. Finans şirketlerinin müşterilere hizmeti açmadan önce sözleşmeleri, ödeme işleme düzenlemelerini, ekipman yatırımlarını ve ticari gerekçeleri de netleştirmesi gerekiyor.
Müşteriler ne kazanacak?
KakaoBank ve Toss Bank’ın uygun banka kartı sahipleri, kartlarını Apple Wallet’a kaydedip iPhone veya Apple Watch ile ödeme yapabilecek. Uyumlu bir terminalde fiziksel kartlarını çıkarmadan ya da ayrı bir ödeme uygulaması açmadan ödeme yapabilecekler.
Banka kartıyla yapılan harcamalar, bağlı banka hesabındaki paradan düşülüyor. Bu nedenle genişleme, kredi kullanmak yerine mevcut bakiyesini harcamayı tercih eden müşteriler için önem taşıyor. Bankalar özellikle iPhone’lara yoğun ilgi gösterdiğini düşündükleri 20’li ve 30’lu yaşlardaki müşterileri hedefliyor.
Yurt dışı harcamalar da bir başka teşvik unsuru. Apple Pay, yurt dışında temassız ödeme kabul eden uyumlu terminallerde kullanılabiliyor. Hyundai Card, 2025’te yurt dışındaki kredi kartı harcamalarında 3,9379 trilyon won’a ulaşarak üst üste üçüncü yıl sektörün ilk sırasında yer aldı. Rakipleri, bu harcamalardan pay almayı hizmete katılmak için bir neden olarak görüyor.
Hyundai Card, Apple Pay harcamalarında yüzde 10 nakit iade sunan banka kartı da dâhil olmak üzere kendi ürünleriyle rekabet etmeyi sürdürüyor. Daha fazla kart kuruluşunun hizmete katılması, rekabeti yalnızca erişimden çıkarıp cüzdan desteği, ödüller ve hesap hizmetlerinin bileşimine taşıyabilir.
KakaoBank’ın hâlihazırda büyük bir banka kartı ağı var
KakaoBank, Apple Pay’e yerleşik bir ödeme tabanıyla katılabilir. Genişleme planlarında belirtilen ikinci çeyrekte banka kartı harcamaları üç aylık rekor olan 6,3 trilyon won’a ulaşırken, ilk yarının sonunda toplam harcama 154,8997 trilyon won oldu.
Bankanın Friends banka kartları, 2024 sonu itibarıyla toplam 31 milyonun üzerinde basım sayısına ulaştı. Bu rakama yenileme kartları ve aynı kişiye verilen birden fazla kart da dâhil. KakaoBank, bu sayım unsurlarının toplam basım rakamını artık ayrıca yayımlamama nedenlerinden biri olduğunu belirtti.
Banka için mevcut kartı kullanmayı kolaylaştırmak, müşterileri günlük harcamaları için daha fazla parayı kartın bağlı olduğu hesapta tutmaya teşvik edebilir. Banka kartı harcamalarındaki artış ek ücret geliri de sağlayabilir; ancak Apple Pay bu işlemlere yeni maliyetler ekleyecek.
KakaoBank’ın ürün yelpazesini genişletme çalışmaları arasında 14 Ekim’de kullanıma sunulan The Check Card ve aralık ayında çıkması hedeflenen bir yabancı para banka kartına yönelik hazırlıklar yer alıyor. Apple Pay, ödemeleri kredilendirmenin yanı sıra bankanın faaliyetlerinde daha büyük bir paya kavuşturma çabasına uyuyor.
Küçük bir ücret nasıl büyük bir ticari karara dönüşüyor?
Apple’ın Güney Kore’de her işlem için yaklaşık yüzde 0,15 ücret aldığı bildiriliyor. Bu, 20.000 won’luk bir alışverişte 30 won’a karşılık geliyor. Uluslararası kart ağı ücretleri de maliyeti artırabilir. Örnek bir hesaplamada toplam maliyet yaklaşık 60 won, yani söz konusu alışveriş tutarının yüzde 0,3’ü olarak öngörülüyor.
Kore Demokratik Partisi milletvekili Kim Yong-man, kaydedilen her kart için 1.000 won ücret ve işlem başına yaklaşık 29 won güvenlik işleme maliyetinden de söz etti. Hizmete katılan bir şirketin kesin maliyeti, sözleşmelerine ve kartlarına uygulanan ücretlere bağlı olacak.
Apple’ın Güney Kore’de uyguladığı bildirilen oran, Çin için belirtilen yüzde 0,05’lik oranın üç katı. Kart şirketleri, iş yeri ücretlerinin düşmesi ve finansman maliyetlerinin yükselmesi baskısıyla karşı karşıyayken bu giderleri değerlendiriyor. Sektör temsilcilerinden biri, iş yerlerinin yüzde 90’ından fazlasının indirimli işlem ücretlerinden yararlandığını ve bu nedenle bazı alışverişlerde ek bir maliyeti karşılamak için çok az alan kaldığını söyledi.
Daha önce açıklanan mali veriler, işlem hacminin kârlılık açısından neden farklı bir anlam taşıdığını gösteriyor. Hyundai Card, Ocak 2025’te sekiz büyük kart şirketi arasında 14,32 trilyon won’luk kredi kartı harcamasıyla ilk sırada yer aldı. Ayrı bir mali görünüm, önceki yılın üçüncü çeyreği sonuna kadarki toplam net kârını 240,1 milyar won olarak gösterdi. Bu rakam Shinhan Card’ın 552,7 milyar won’luk, Samsung Card’ın 531,5 milyar won’luk ve KB Kookmin Card’ın 370,4 milyar won’luk kârlarının altındaydı. Her kart kuruluşunun ek harcamalardan sağlayacağı geliri kendi maliyetleriyle karşılaştırması gerekiyor.
Samsung’un çok daha geniş ödeme ağı tartışmayı şekillendiriyor
Samsung, 2015’te hizmete girmesinden bu yana Samsung Wallet’ın bir parçası olan Samsung Pay için Güney Kore’deki kart şirketlerinden yurt içi işlem ücreti almadı. Başlangıçta 10 kart şirketi ve Kore Kredi Finans Birliği’yle yapılan ücretsiz anlaşmalar, daha sonra şirketlerle ayrı ayrı sözleşmeler yapılmasıyla değişti.
Samsung, yurt içi işlem ücreti uygulamaya başlayacağına dair resmî bir karar açıklamadı. Buna karşın kart şirketleri, Samsung ücretsiz kalırken Apple’a ödeme yapmanın Güney Koreli teknoloji şirketiyle yapılacak görüşmeleri değiştirebileceğinden endişe ediyor.
Kore Merkez Bankası ve Samsung Electronics’e atfedilen rakamlara göre, Güney Kore’de kolaylaştırılmış ödeme pazarı 2024’te yaklaşık 350 trilyon won’a, Samsung Pay üzerinden yapılan ödemeler ise 88 trilyon won’a ulaştı. Bu rakamlar temel alındığında Samsung Pay, toplam pazarın yaklaşık dörtte birini oluşturuyor. Dolayısıyla küçük oranlı bir ücret bile ticari açıdan önem taşıyor.
88 trilyon won’a varsayımsal yüzde 0,15’lik bir ücret uygulandığında yıllık 132 milyar won elde ediliyor. Bu, Samsung’dan alınabilecek olası bir ücret için sektörde dile getirilen 130 milyar won tahminine yakın. Sektördeki daha geniş kapsamlı bir tahmin, Apple Pay ve Samsung Pay’in toplam maliyetinin yılda 1 trilyon won’u aşabileceğini öngörüyor. Bu yüksek tahmin, Samsung’un mevcut ödeme hacmine odaklanan hesaptan daha geniş bir ücret senaryosunu kapsıyor.
Toss Bank da kendi bilançosunun ötesindeki ilişkilere bağlı. Hem banka kartı hem de bankayla bağlantılı Toss Bank Hana kredi kartı, Hana Card’ın ödeme ağını kullanıyor. Bu nedenle cüzdan desteğine ilişkin kararlarda bankanın yanı sıra iş ortağının çıkarları da rol oynuyor.
Uyumlu ödeme terminalleri de maliyet oluşturuyor
Apple Pay için yakın alan iletişimi (NFC) özelliğine sahip ve EMV uluslararası ödeme standardını karşılayan terminaller gerekiyor. NFC, telefonun veya saatin yakındaki bir okuyucuyla ödeme bilgilerini paylaşmasını sağlıyor. Temassız ödemenin gerçekleşmesi için iş yerlerinde uyumlu ekipman bulunması gerekiyor.
Daha önce yapılan bir sektör tahminine göre Güney Kore’deki kartlı ödeme noktalarının yalnızca yaklaşık yüzde 10’unda NFC terminali bulunuyordu. Bu oran, tahminin yapıldığı dönemdeki altyapıyı yansıtıyor. Hizmet yaygınlaşırken pratikte önem taşıyan soru, müşterilerin kaç işletmede ödeme yapabileceği.
Hyundai Card, Apple Pay’i kullanıma sunarken büyük zincirlerde ve büyük işletmelerde NFC terminallerinin yaygınlaşmasına katkı sağladı. Potansiyel yeni katılımcıların da benzer ölçekte altyapı yatırımını desteklemesinin beklendiği bildiriliyor. Bu da yeni işlem gelirleri elde edilmeden önce ek maliyet anlamına geliyor.
Güney Kore’de mobil ödeme harcamaları artıyor. Günlük ortalama ödemeler 2022’deki 799,1 milyar won’dan 2024’te 923,2 milyar won’a yükselerek yaklaşık yüzde 15,5 arttı. Daha fazla kart kuruluşu büyüyen bu faaliyet alanında rekabet edebilir; ancak günlük alışveriş yapılan yerlerde hizmetin ne kadar yaygın olduğu da hesaplamanın bir parçası olacak.
Düzenleyiciler tüketicilere yansıyacak maliyetleri izliyor
Finansal Denetleme Servisi Başkanı Lee Chan-jin, kart şirketlerine getirilecek yeni ücretlerin sonunda tüketicilere yansıyabileceği uyarısında bulundu. Kart şirketleri puanları azaltarak, indirimleri düşürerek veya nakit iade avantajlarını kısarak karşılık verebilir. Müşterilerin hesap özetinde ayrıca bir cüzdan ücreti görünmese bile bundan etkilenmesi mümkün.
Düzenleyici, sekiz özel kart şirketinin ödeme yetkilileriyle konuyu görüştü ve yaygın kullanımı nedeniyle Samsung Pay’i kamu hizmetine yakın bir hizmet olarak nitelendirdi. Samsung’un fiyatlandırması ticari bir konu olmaya devam ediyor. Finans yetkilileri, doğrudan müdahale imkânlarının sınırlı olduğunu belirtiyor.
Finansal Denetleme Servisi Başkanı Lee Chan-jin, sürmekte olan incelemeyi şöyle anlattı:
Ücretlerle ilgili belirli konuları inceliyoruz. İncelememiz tamamlandığında FSC ile görüşeceğiz.
Finansal Hizmetler Komisyonu Başkanı Lee Eog-weon da şirketler arasındaki müzakerelere müdahale etmenin sınırları olduğunu kabul ederken ödeme kolaylığını artırmanın yollarını arayacaklarını söyledi.
22 Ekim’de Ulusal Meclis’te yapılan denetimde, Demokratik Parti milletvekili Kim Yong-man komşu pazarlardaki durumla karşılaştırma yaptı:
Japonya’da 200’den, Çin’de 100’den fazla finans şirketi Apple Pay sunuyor; ancak Kore’de yalnızca Hyundai Card var. Hizmet burada hâlâ sınırlı.
KakaoBank ve Toss Bank bu erişimi genişletebilir. Ticari koşulları, iş yerlerinin hazırlık düzeyi ve müşteri avantajlarına ilişkin kararlar, hizmetin kullanıcılar açısından ne kadar yararlı ve uygun maliyetli olacağını belirleyecek.
Öne Çıkanlar
- KakaoBank ve Toss Bank, Apple Pay hizmetlerini hazırlıyor. Bu adım, Hyundai Card’ın Güney Kore’de hizmete katılan tek kart kuruluşu olma konumunu sona erdirebilir.
- Toss Bank, koşulları için Ocak 2026’da onay aldı ancak daha önce planlanan lansmanı erteledi. KakaoBank’ın incelemesi sona yaklaşıyor.
- Uygun banka kartları sayesinde müşteriler, uyumlu terminallerde iPhone veya Apple Watch kullanarak Apple Wallet üzerinden ödeme yapabilecek.
- Apple’ın işlem başına aldığı bildirilen ücret yaklaşık yüzde 0,15; diğer işleme maliyetleri toplam tutarı artırabilir.
- Samsung yurt içinde işlem ücreti uygulayacağını açıklamadı; ancak kart şirketleri gelecekte ücret alınması ihtimalinden endişe ediyor.
- Düzenleyiciler, yüksek ödeme maliyetlerinin tüketicilere sunulan ödüllerin azaltılmasına veya başka maliyetlerin yansıtılmasına yol açıp açmayacağını inceliyor.