İnşaat durgunluğu, deniz taşımacılığındaki toparlanmayla karşı karşıya
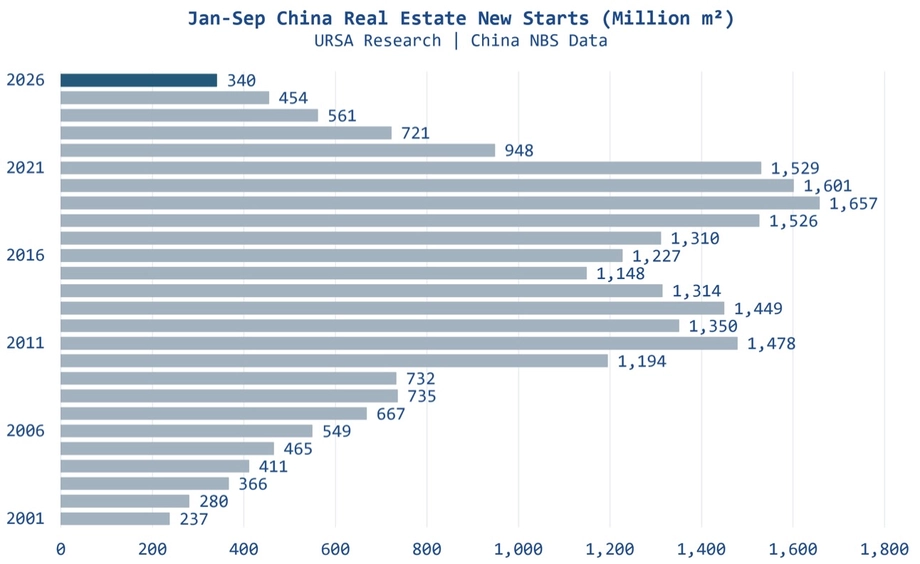
Ulusal İstatistik Bürosu’nun 19 Ekim’de yayımladığı verilere göre Çin’de 2026’nın ilk dokuz ayında 340,31 milyon metrekarelik gayrimenkul inşaatına başlandı. Bu, bir önceki yılın aynı dönemine göre yüzde 24,9 düşüş anlamına geliyor. Konut inşaatı başlangıçlarındaki düşüş daha da hızlı oldu; bu alandaki büyüklük yüzde 25,4 azalarak 247,74 milyon metrekareye geriledi.
İçindekiler
- İnşaat durgunluğu, deniz taşımacılığındaki toparlanmayla karşı karşıya
- İnşaat verileri neyi ölçüyor?
- İnşaat patlamasından bu yana uzun gerileme
- Yatırımlar ve geliştirici şirketlerin finansmanı düşmeye devam ediyor
- Alıcılar mevcut konutlara yöneliyor
- Yavaşlama tüm büyük bölgelere yayılıyor
- Demir cevheri sevkiyatları neden hâlâ artıyor?
- Gine, mesafe hesabını değiştiriyor
- Piyasayı iki farklı güç çekiştiriyor
- Öne Çıkanlar
Son veriler, yıllık inşaat başlangıçlarını en son 2002’de görülen seviyelere indiren gerilemenin sürdüğünü gösteriyor. Ursa Shipbrokers’ın araştırmasına göre düşüş, 2019’dan bu yana yüzde 74’e ulaştı; inşaat başlangıçları 2,27 milyar metrekareden 2025’te 588 milyon metrekareye indi. 2026’nın ilk dokuz ayındaki başlangıçlar, 2019’un aynı döneminin neredeyse yüzde 80 altında kaldı.
Çelik üretiminde kullanılan ham maddeleri taşıyan şirketler açısından şaşırtıcı gelişme, Çin’in demir cevheri ithalatının artmayı sürdürmesi. Gayrimenkul yatırımları, inşaat faaliyetleri ve yeni konut satışları daralırken ithalat, 2026’nın ilk dokuz ayında yüzde 4,1 yükseldi.
Yük talebi yalnızca ağırlığa değil, mesafeye de bağlı olduğu için deniz taşımacılığı yöneticileri giderek daha iyimser. Gine’den yapılan maden sevkiyatları ve tedarik kaynaklarındaki değişim, gemilerin daha uzun süre seferde kalmasını sağlayarak Çin’in geleneksel inşaat motoru zayıflarken navlun piyasalarını destekleyebilir.
İnşaat verileri neyi ölçüyor?
Ulusal İstatistik Bürosu, inşaat başlangıcını temel kazısı, zemin iyileştirmesi veya kalıcı kazık çakımının başladığı aşama olarak tanımlıyor. Veriler, binanın farklı katları da dahil olmak üzere planlanan toplam kat alanını kapsıyor. Böylece inşaat sürecine giren projelerin ölçeği ölçülüyor.
Büronun ocak-eylül dönemi bülteni, gösterge tanımlarını, bölgesel sınıflandırmaları ve yıllık değişimlerin karşılaştırılabilir bazda hesaplanmasına ilişkin açıklamaları içeriyor. Gayrimenkul geliştirme araştırması; gayrimenkul geliştirme ve işletme faaliyetlerinde bulunan tüzel kişileri kapsıyor ve ocak ayı dışında her ay kapsamlı bir araştırma yürütülüyor. Yatırım, yeni gayrimenkul satış alanı ve diğer göstergelere ilişkin önceki yıl verileri, istatistik raporlama sistemi ve istatistik denetimleri kapsamında revize ediliyor; büyüme oranları karşılaştırılabilir bazda hesaplanıyor.
Büronun 18 Ağustos’ta yayımlanan ocak-temmuz dönemi bülteni, yeni inşaat başlangıçlarının 267 milyon metrekareye ulaştığını ve yüzde 24 düştüğünü kaydetmişti. Eylül itibarıyla kümülatif düşüş yüzde 24,9’a çıktı. Her iki dönemde de konut inşaatı başlangıçları toplamın yaklaşık yüzde 73’ünü oluşturdu.
Ocak-eylül döneminde inşaatı süren binaların alanı, yüzde 12,8 düşüşle 5,65221 milyar metrekare oldu. Bu kategori, önceki yıllarda başlatılan projeleri, durdurulduktan sonra yeniden başlanan projeleri ve raporlama döneminde üzerinde çalışılıp daha sonra askıya alınan projeleri kapsıyor. Alanın çok daha büyük olması, yıllar içinde biriken inşaat faaliyetlerini yansıtıyor.
Tamamlanan binaların alanı yüzde 25,1 düşüşle 232,71 milyon metrekareye geriledi. Tamamlanma verileri, kullanıma ve teslimata hazır olma koşullarını karşılayan binaları kapsıyor. Bitmiş bir konut bekleyen haneler açısından bu ölçüm, yeni bir projenin başlatılmasından farklı bir gayrimenkul döngüsü aşamasını gösteriyor.
İnşaat patlamasından bu yana uzun gerileme
Ursa’nın tarihsel karşılaştırması, geliştirme sürecinin çeşitli aşamalarında daralma yaşandığını gösteriyor. İnşaatı süren binaların alanı 2021’den bu yana yüzde 32 gerilerken tamamlanan binaların alanı 2023 seviyelerine kıyasla yaklaşık yüzde 40 düştü.
Çin’in 2002’yle özdeşleşen inşaat hacimlerine dönüşü, çok farklı koşullarda gerçekleşiyor. Ülke o dönemde Dünya Ticaret Örgütü’ne katılmasının ardından büyük bir inşaat genişlemesine giriyordu. Mevcut piyasada ise inşaat başlangıçları üst üste altı yıldır düşüyor.
Başlıca dönüm noktaları, yavaşlamanın inşaat sürecinin aşamalarına nasıl yayıldığını gösteriyor:
- 2002: Ursa’ya göre inşaat başlangıçları, son çöküşün ardından ulaşılan seviyelere yakındı.
- 2019: Yıllık inşaat başlangıçları 2,27 milyar metrekareye ulaştı. Ursa’nın yüzde 74’lük düşüş hesabında bu yıl baz alınıyor.
- 2021: İnşaatı süren binaların alanındaki sonraki yüzde 32’lik düşüşün karşılaştırma yılı.
- 2023: Tamamlanan binalardaki yaklaşık yüzde 40’lık düşüşün karşılaştırma yılı.
- 2025: Yıllık inşaat başlangıçları 588 milyon metrekareye geriledi.
- Ocak-eylül 2026: İnşaat başlangıçları 340,31 milyon metrekare oldu; 2025’in aynı dönemine göre yüzde 24,9 düştü.
Yeni projelerin azalması, gelecekteki inşaat aşamalarına giren iş hacmini düşürüyor. Tamamlanmalardaki gerileme ise zayıflığın, binaların oturuma hazır hâle geldiği sürecin son aşamasına kadar uzandığını gösteriyor.
Yatırımlar ve geliştirici şirketlerin finansmanı düşmeye devam ediyor
Gayrimenkul geliştirme yatırımları, 2026’nın ilk dokuz ayında yüzde 20,6 düşerek 5,3364 trilyon yuana geriledi. Konut yatırımları 4,1125 trilyon yuanla toplamın büyük bölümünü oluşturdu ve yüzde 20,5 azaldı. Büronun yatırım ölçümü; binalara, arazi geliştirmeye, arazi edinimine ve ilgili çalışmalara yapılan harcamaları kapsıyor.
Düşüş temmuzdan sonra hızlandı. İlk yedi ayda yatırımlar yüzde 19,2 gerilerken geliştirici şirketlerin kullanabildiği fonlar yüzde 20,3 azalmıştı. Eylül itibarıyla fonlardaki düşüş yüzde 21,6’ya ulaştı ve geliştirici şirketlerin elindeki tutar 5,6813 trilyon yuana indi.
Geliştirici şirketlere verilen yurt içi krediler, ocak-eylül döneminde yüzde 33,1 düşerek 762,4 milyar yuana geriledi. Şirketlerin kendi topladığı fonlar yüzde 21,4 azalarak 2,0572 trilyon yuan oldu. Alıcılardan alınan depozito ve peşin ödemeler yüzde 14,8 düşüşle 1,7982 trilyon yuana, bireysel konut kredilerinden sağlanan fonlar ise yüzde 22,1 düşüşle 767,8 milyar yuana indi.
Dolayısıyla geliştirici şirketler, aynı anda birden fazla kaynaktan gelen gelirlerin azaldığı bir ortamla karşı karşıya kaldı. Satışların düşmesi müşterilerden gelen nakdi azaltırken borçlanmadaki gerileme de inşaat finansmanının bir başka kaynağını kısıtlıyor. Veriler, yeni proje sayısındaki azalmaya neden yatırımların düşüşünün eşlik ettiğini açıklamaya yardımcı oluyor.
Alıcılar mevcut konutlara yöneliyor
Yeni inşa edilmiş ticari gayrimenkullerin satış alanı, ocak-eylül döneminde yüzde 13,2 düşerek 564,83 milyon metrekare oldu. Sözleşme değeri ise yüzde 13,9 gerileyerek 5,3799 trilyon yuana indi. Konut satış alanı yüzde 13,8, konut satış değeri yüzde 13,7 azaldı.
Mevcut gayrimenkullerde ise ters yönde bir hareket görüldü. Konut ve Kentsel-Kırsal Kalkınma Bakanlığı verilerine göre yeniden satışlara ilişkin çevrim içi sözleşmelerin kapsadığı alan yüzde 10,7 artarak 617,46 milyon metrekareye ulaştı. Bu, yeni inşa edilmiş ticari gayrimenkullerde satılan alandan 52,63 milyon metrekare, yani yaklaşık yüzde 9,3 daha fazlaydı.
Yeniden satış verisi, büronun ocak-eylül dönemi bülteninde yer alıyor. Bültenin 6 numaralı notunda veri kaynağının bakanlık olduğu belirtiliyor ve ölçüm, raporlama döneminde kentlerdeki ikinci el gayrimenkullerin çevrim içi işlem sözleşmelerinin kapsadığı toplam alan olarak tanımlanıyor.
İki ölçüm, piyasanın farklı bölümlerini izliyor. Yeniden satışlar mevcut binaları sahipleri arasında el değiştirirken yeni gayrimenkul satışları geliştirici şirketlere gelir sağlıyor. Bu nedenle mevcut konutlardaki işlem artışı, yeni konut inşa eden şirketlerin gelirlerinin düşmesiyle aynı anda yaşanabilir.
Eylül sonu itibarıyla satılmamış tamamlanmış ticari gayrimenkullerin toplam alanı, bir önceki yıla göre yüzde 1,5 düşerek 748,25 milyon metrekare oldu. Bu toplam içinde, üç yıldan kısa süredir satışta olan gayrimenkullerin alanı yüzde 5 gerileyerek 541,97 milyon metrekareye indi. Büro, bu stoku satışa veya kiralamaya hazır tamamlanmış alan olarak tanımlıyor.
Yavaşlama tüm büyük bölgelere yayılıyor
Büronun ocak-temmuz dönemine ait bölgesel verileri, doğu, orta, batı ve kuzeydoğu Çin’in tamamında gayrimenkul geliştirme yatırımlarının düştüğünü gösteriyor. Pekin, Şanghay, Guangdong ve kıyıdaki birçok eyaleti kapsayan doğu bölgesinde yatırımlar 2,5485 trilyon yuan oldu. Bu, ülke genelindeki gayrimenkul yatırımlarının yaklaşık yüzde 59’una karşılık geliyor.
Doğudaki yatırımlar yüzde 19,7 geriledi. Orta Çin’de düşüş yüzde 20 oldu ve yatırımlar 840,9 milyar yuana indi; batıdaki yatırımlar ise yüzde 15,9 azalarak 835,5 milyar yuana geriledi. En sert oransal daralma yüzde 29,7 ile kuzeydoğu Çin’de görüldü; yatırımlar 76 milyar yuan oldu.
Yeni ticari gayrimenkul satışları da dört bölgenin tamamında geriledi. Satış alanı doğuda yüzde 11,2, orta Çin’de yüzde 11,5, batıda yüzde 12 düştü. Kuzeydoğuda ise satış değerindeki yüzde 23,8’lik düşüşe yüzde 21,5’lik daha büyük bir alan kaybı eşlik etti.
Bölgesel veriler, ülke genelindeki yavaşlamanın boyutunu ortaya koyuyor: Zayıflık, en büyük kıyı yatırım piyasalarından çok daha küçük kuzeydoğu piyasasına kadar uzanıyor. Dört bölge arasında yatırımlardaki en sınırlı düşüş batı Çin’de görülse de buradaki harcamalar da yaklaşık altıda bir oranında azaldı.
Demir cevheri sevkiyatları neden hâlâ artıyor?
Gayrimenkul inşaatı, tarihsel olarak Çin’deki çelik talebinin başlıca kaynaklarından biri oldu. Geleneksel çelik üretiminde kullanılan demiri demir cevheri sağlıyor. Metalürjik kömür ise kok kömürüne dönüştürülüyor; bu kok, cevherdeki oksijenin giderilmesine yardımcı oluyor ve yüksek fırınlarda ısı sağlıyor.
İnşaat faaliyetlerindeki düşüş, bu talep zinciri üzerinde baskı yaratıyor. Buna karşın Ursa, yurt dışı cevherine daha fazla bel bağlanmasını, stok birikimini ve değişen ticaret modellerini, Çin’in demir cevheri ithalatının 2026’nın ilk dokuz ayında yüzde 4,1 artmasının nedenleri arasında gösteriyor.
İthal yükler tüketilmeden önce depoya girebilir. Yurt dışı tedarikinin payının artması da büyük bir çelik tüketicisinin faaliyeti daralırken bile deniz yoluyla ticareti destekleyebilir. Dolayısıyla deniz taşımacılığı talebi, inşaat sahalarındaki faaliyetin yanı sıra satın alma ve tedarik kararlarına da bağlı.
Ursa Shipbrokers araştırmacısı Dionysios Tsilioris, Çin’deki gayrimenkul inşaatı başlangıçlarıyla capesize gemilerin kazançları arasındaki tarihsel bağın önemli ölçüde zayıfladığını söyledi. Gayrimenkul sektöründeki gerilemeyi daha geniş bir ekonomik değişimin parçası olarak nitelendirdi:
"Gayrimenkul inşaatındaki düşüş, Çin ekonomisinin, özellikle de Covid sonrasında yaşadığı daha geniş kapsamlı dönüşümün bir belirtisi. Ekonomi, mali teşvik ve altyapıya yoğun biçimde odaklanan bir modelden, tüketim ve hizmetlerin daha fazla öne çıktığı bir modele yöneliyor," dedi Tsilioris.
Capesize gemiler, demir cevheri ve kömür taşımacılığında sıkça kullanılan büyük dökme yük gemileridir. Bu gemilerin kazançları; taşınması gereken yük miktarına, seferlerin ne kadar sürdüğüne ve yükü taşıyabilecek gemi sayısına bağlıdır.
Gine, mesafe hesabını değiştiriyor
Monako’da düzenlenen Maritime CEO Forum’da Star Bulk’tan Milena Pappas, Gine’nin artan boksit ihracatı ile Simandou demir cevheri üretiminin daha uzun seferlere yol açan kaynaklar olduğunu vurguladı. Boksit, alüminyum üretiminde kullanılan başlıca cevher; bu da deniz taşımacılığı piyasasına çelik tedarik zincirinin dışından başka bir maden ticareti alanı kazandırıyor.
Burada belirleyici ölçüt ton-mil: yükün ağırlığı ile katettiği mesafenin çarpımı. Aynı miktarda cevherin daha uzun bir rotada taşınması, daha fazla nakliye işi yaratıyor ve gemiyi daha uzun süre meşgul ediyor. Böylece tüketilen malzeme miktarı aynı oranda artmadan da gemi talebi desteklenebiliyor.
Himalaya Shipping ve Bruton’ın üst yöneticisi Lars-Christian Svensen, piyasanın beklentilerini değerlendirirken bu mekanizmaya dikkat çekti:
"Bu, ton-mil meselesi. Daha yeni başlangıcını gördünüz," dedi Svensen.
CTM Yönetim Kurulu Başkanı John Michael Radziwill, forumda kuru dökme yük taşımacılığının "nesilde bir görülen bir navlun rallisine" yaklaştığını öne sürdü. Bu beklenti, değişen maden rotalarının navlun gelirlerini destekleyeceğini düşünen gemi sahiplerinin iyimserliğini yansıtıyor.
Piyasayı iki farklı güç çekiştiriyor
Çin’in gayrimenkul verileri ile deniz taşımacılığı sektöründeki iyimserlik, aynı tedarik zincirinin farklı bölümlerini anlatıyor. Geliştirici şirketler daha az bina inşaatına başlıyor, daha az harcama yapıyor ve daha az finansman sağlıyor. Buna karşılık Çinli alıcılar cevherlerinin daha büyük bir bölümünü ithal ettiğinde veya yüklerini daha uzak tedarikçilerden temin ettiğinde gemi sahipleri bundan yine de kazanç sağlayabiliyor.
Baskılar farklı zaman çizelgelerinde de işliyor. İnşaat başlangıcı, tamamlanması yıllar sürebilecek bir proje sürecine giriyor. İthal bir sevkiyat ise boşaltıldıktan sonra cevher depolansa bile hemen nakliye işi yaratıyor. Bu nedenle navlun gelirleri, gayrimenkul faaliyetlerinin düştüğü bir dönemde artabilir.
Daha uzun seferlerin ve değişen tedarik modellerinin zayıflayan inşaat talebini ne kadar süre dengeleyebileceği belirsiz. Veriler, gayrimenkul inşaatı başlangıçlarının ne zaman toparlanacağına dair bir takvim sunmuyor; deniz taşımacılığı yöneticilerinin açıklamalarında da kalıcı bir navlun rallisi için kesin bir tarih verilmiyor.
Çelik tedarikçileri açısından temel gelişme, Çin’deki inşaat proje hacminin keskin biçimde azalması. Capesize gemi sahipleri ise odağını yükün nereden geldiğini ve gemilerin onu taşırken ne kadar zaman harcadığını da kapsayacak şekilde genişletti. İnşaat başlangıçları düşerken demir cevheri ithalatının artması bu ayrışmayı özetliyor.
Öne Çıkanlar
- Çin’deki gayrimenkul inşaatı başlangıçları, 2026’nın ocak-eylül döneminde yüzde 24,9 düşerek 340,31 milyon metrekareye geriledi.
- Ursa, 2019’dan bu yana yıllık inşaat başlangıçlarındaki düşüşü yüzde 74 olarak hesaplıyor; faaliyetler 2002’ye benzer seviyelere döndü.
- Gayrimenkul yatırımları yüzde 20,6, geliştirici şirketlerin kullanabildiği fonlar ise ilk dokuz ayda yüzde 21,6 düştü.
- Yeni gayrimenkul satış alanı yüzde 13,2 azalırken yeniden satış sözleşmelerinin kapsadığı alan yüzde 10,7 arttı.
- İnşaat sektöründeki durgunluğa rağmen Çin’in demir cevheri ithalatı yüzde 4,1 yükseldi.
- Deniz taşımacılığı yöneticileri, Gine’den yapılan ticaret de dahil olmak üzere uzayan maden seferlerinin dökme yük gemilerine yönelik talebi desteklemesini bekliyor.