Daha yüksek kâr, daha zorlu piyasa beklentileriyle karşılaştı
HSBC, 27 Ekim 2026'da üçüncü çeyrek vergi öncesi kârının bir yıl öncesine göre %32 artışla 9,632 milyar dolar olduğunu bildirdi ve 1 milyar dolara kadar hisse geri alımı planladığını açıkladı. Buna rağmen yatırımcılar, gelir beklentilerin altında kalınca, banka faiz gelirine ilişkin tahminini değiştirmeyince ve önemli bir sermaye göstergesi orta vadeli hedef aralığının altına inince hisseleri sattı.
İçindekiler
- Daha yüksek kâr, daha zorlu piyasa beklentileriyle karşılaştı
- Kârdaki %32'lik artışı ne sağladı?
- Faiz geliri görünümü neden önem taşıdı?
- Daha sınırlı sermaye tamponuyla geri alım
- Yeni sermaye kuralları 2027'de hareket alanı sağlayabilir
- Asya'dan gelen varlık yönetimi girişleri başka bir gelir kaynağını güçlendiriyor
- Kredi zararları azaldı, ancak maliyetlerin yönetilmesi gerekiyor
- Varlık satışları grubu yeniden şekillendiriyor
- Hissedarlar neden temkinli kaldı?
- Öne Çıkanlar
Londra merkezli banka, hisse başına 0,10 dolarlık üçüncü ara temettü açıkladı. Ara dönem sonuçlarıyla duyurulan ve tamamlanan 1 milyar dolarlık geri alımın ardından planlanan yeni geri alımın, HSBC'nin 2026 yılı sonuçlarının tamamını açıklamasından önce bitirilmesi bekleniyor.
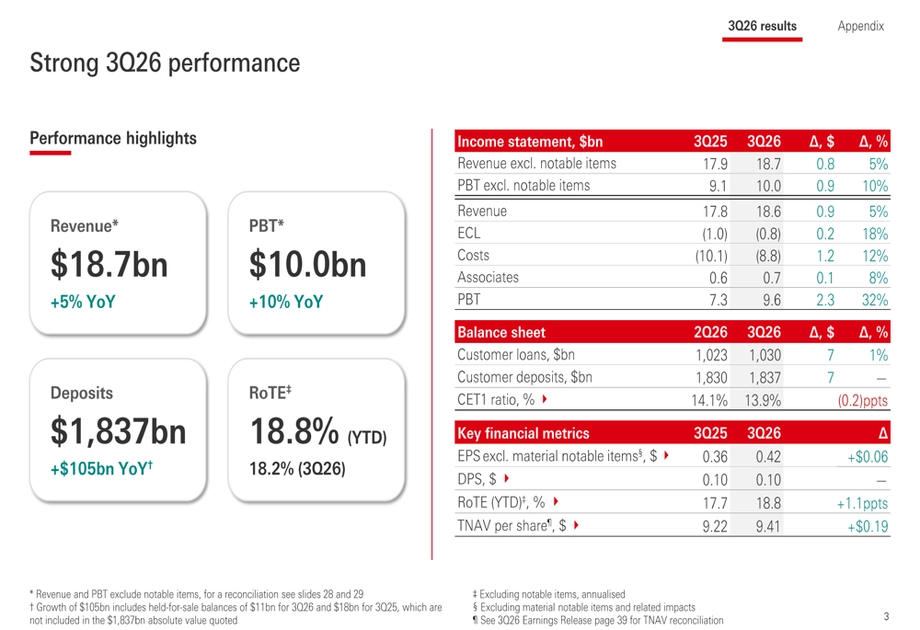
Gelir %5 artarak 18,62 milyar dolara çıktı; bankanın derlediği analist konsensüsü 18,93 milyar dolardı. Vergi öncesi kâr ise 9,69 milyar dolarlık konsensüsün bir miktar altında kaldı. Gelirdeki açık yaklaşık 310 milyon dolar, yani kabaca %1,6; kârdaki fark ise yaklaşık 58 milyon dolar, yani %0,6 oldu.
HSBC'nin 27 Ekim'de Londra Borsası üzerinden yayımlanan ve RNS Numarası 6044A olan kazanç toplantısı duyurusunda, yatırımcılar ve analistler için düzenlenen bilgilendirme toplantısında konuşmacı olarak Grup Finans Direktörü Pam Kaur'un adı yer aldı. Duyuruda, 30 Eylül itibarıyla grup varlıklarının 3,445 trilyon dolar olduğu, faaliyetlerin 56 ülke ve bölgede yürütüldüğü belirtildi.
Resmî HSBC Holdings plc Kazanç Raporu 3Ç26'da "Raporlanan ve sabit kurla sonuçlar" başlıklı finansal tablolar yer alıyor. Bu tablolara göre raporlanan "Vergi öncesi kâr" çeyrekte 9.632 milyon dolar, ilk dokuz ayda 29.154 milyon dolar; raporlanan "Gelir" ise sırasıyla 18.620 milyon dolar ve 56.362 milyon dolar oldu.
Hissedarlar açısından temel mesele, yıllık sonuçlardaki iyileşme ile büyümenin bir sonraki aşamasına ilişkin beklentiler arasındaki farktı. Büyük bir hukuki karşılığın bu yıl tekrarlanmaması kazançları desteklerken banka, daralan faiz marjları ve haziran sonuna kıyasla azalan sermaye tamponuyla karşı karşıya kaldı.
Kârdaki %32'lik artışı ne sağladı?
HSBC'nin kâr karşılaştırması, 2025'in üçüncü çeyreğinde kaydedilen 1,4 milyar dolarlık hukuki karşılığın bu yıl tekrarlanmamasından büyük ölçüde yararlandı. Karşılık, beklenen bir maliyet için ayrılan paradır. Büyük bir gider karşılaştırma döneminden çıkınca, temel faaliyetler daha yavaş büyüse bile yıllık kâr hızla artabilir.
Faaliyet giderleri, büyük ölçüde söz konusu hukuki karşılığın bu yıl olmaması sayesinde %12 azalarak 8,8 milyar dolara indi. Önemli kalemler hariç tutulduğunda ise enflasyon ve teknoloji harcamalarının maliyetleri artırmasıyla giderler yükseldi.
HSBC'nin önemli kalemler hariç ve sabit döviz kurlarıyla hesaplanan vergi öncesi kâr ölçütü yaklaşık 900 milyon dolar artarak 10 milyar dolara çıktı. Sabit kur karşılaştırmalarında, para birimlerindeki değer değişimlerinin iş performansındaki değişiklikleri gölgelememesi için döviz kurları sabit tutulur.
Çeyrek dönem karşılaştırması daha zayıf bir tablo ortaya koydu. Raporlanan vergi öncesi kâr ikinci çeyreğe göre %5,1 düşerken adi hissedarlara atfedilen kâr 7,09 milyar dolara ulaştı; bu, bir yıl öncesine göre %45,5 artışa, önceki çeyreğe göre ise yaklaşık %7,8 düşüşe işaret etti. Böylece yıllık büyüme ve çeyreklik yavaşlama aynı sonuçlarda bir arada görüldü.
Faiz geliri görünümü neden önem taşıdı?
HSBC, 2026'da bankacılık net faiz gelirinin en az 46 milyar dolar olacağı yönündeki tahminini korudu. Yatırımcılar yönetimin bu tahmini üçüncü kez artırmasını bekliyordu; bu nedenle öngörünün değişmemesi hayal kırıklığı yarattı.
Bankacılık net faiz geliri çeyrekte %5 artarak 11,66 milyar dolara çıktı. Grubun ayrı olarak raporladığı net faiz geliri ölçütü ise %6 artışla 9,3 milyar dolar oldu. Her iki ölçüt de faizle bağlantılı kazançları tanımlıyor; ancak farklı raporlama tanımlarına dayanıyor ve dönemler karşılaştırılırken tutarlı biçimde izlenmeleri gerekiyor.
Net faiz geliri, genel olarak krediler ve diğer varlıklardan elde edilen faiz ile mevduat ve diğer fonlama kaynaklarına ödenen faiz arasındaki farktır. Mevduat artışı HSBC'ye katkı sağlarken yapısal riskten korunma işlemlerini daha yüksek getirilerle yenilemesi de etkili oldu. Bu işlemlerde, faiz gelirlerini zaman içinde daha istikrarlı hâle getirmek için finansal sözleşmeler kullanılıyor.
Faiz getiren varlıklara kıyasla faiz gelirlerini ölçen net faiz marjı %1,57 oldu. Oran bir yıl öncesine göre değişmedi, ancak ikinci çeyreğe kıyasla beş baz puan geriledi. Bir baz puan, yüzde puanın yüzde birine karşılık geliyor; dolayısıyla çeyreklik düşüş 0,05 yüzde puan oldu.
Hong Kong'da mevduat rekabetinin artması da baskı yarattı. Vadesiz hesaplarındaki parasını vadeli mevduata aktaran müşteriler daha yüksek faiz kazanabiliyor, ancak bu mevduatlar bankaya daha fazla maliyet getiriyor. HSBC bir yandan fon çekerken diğer yandan bu fonların bir kısmını elinde tutmak için daha fazla ödeme yaptı.
Daha sınırlı sermaye tamponuyla geri alım
HSBC'nin CET1 olarak bilinen ana sermaye yeterlilik oranı, haziran sonundaki %14,1 seviyesinden eylül sonunda %13,9'a düştü. Bu oran, bankanın en yüksek kaliteli sermayesini riske göre ağırlıklandırılmış varlıklarıyla karşılaştırıyor. Daha riskli bir kredi, daha güvenli bir varlığa kıyasla daha fazla sermaye desteği gerektiriyor.
Banka düşüşü; risk ağırlıklı varlıklardaki artışa, borçlanma araçlarının gerçeğe uygun değerindeki düşüşe ve ara dönem sonuçlarıyla açıklanan geri alıma bağladı. Orta vadeli CET1 hedefi %14 ile %14,5 arasında kalırken eylül ayındaki oran bu aralığın alt sınırının 0,1 yüzde puan altında gerçekleşti.
Kaur, beklenen sermaye üretimini ve bankanın sermaye kullanım önceliklerini dikkate alarak CET1 yaklaşık %14 seviyesindeyken 1 milyar dolarlık geri alımın mümkün olduğunu söyledi. Geri alımda hisseler satın alınarak dolaşımdaki hisse sayısı azaltılır ve para hissedarlara iade edilir. Temettü ise hissedarlara doğrudan ödeme yapılmasıdır.
Önerilen tutar, bazı aracı kurumların beklediği 500 milyon doları aştı. Bununla birlikte, 2024 boyunca ve 2025'in ilk yarısında her çeyrekte açıklanan 2 ila 3 milyar dolarlık geri alımların altında kaldı. Yeni program önceki tutarların üçte biri ile yarısı arasında; bu da bazı kısa vadeli tahminleri aşarken daha yüksek getirilere alışkın yatırımcıları neden hayal kırıklığına uğratmış olabileceğini açıklıyor.
Yeni sermaye kuralları 2027'de hareket alanı sağlayabilir
HSBC, son modellemelerine dayanarak nihai Basel 3.1 standartlarının 1 Ocak 2027'den itibaren CET1 oranını 40 ila 50 baz puan artırabileceğini tahmin etti. Basel standartları, bankaların finansal risklere karşı sermayeyi nasıl hesaplayıp tutacağına ilişkin uluslararası ilkeleri belirliyor.
Kaur, 27 Ekim 2026'daki kazanç telekonferansında, 07:45 GMT'de planlanan ve kayda alınan analist ve yatırımcı sunumu sırasında tahmini etkiyi şöyle anlattı:
Bugün, 1 Ocak 2027'den itibaren uygulanacak Basel 3.1 etkisine ilişkin 40 ila 50 baz puanlık tahminimizi paylaşıyoruz.
Bu büyüklükte bir artış 0,4 ila 0,5 yüzde puana karşılık geliyor; HSBC'nin oranı üçüncü çeyrekte 0,2 yüzde puan düşmüştü. Tahminin değerlendirilmesi sürerken ocak ayındaki gerçek oran, o tarihe kadar işlerde, kârlarda ve sermaye dağıtımlarında yaşanacak değişikliklerden de etkilenecek.
HSBC, hedef esasına göre temettü ödeme hedefini %50'de tuttu. Yönetimin bu ödemeleri ve geri alımları; krediler, yatırımlar ve zararlara karşı koruma için gereken sermayeyle dengelemesi gerekiyor.
Asya'dan gelen varlık yönetimi girişleri başka bir gelir kaynağını güçlendiriyor
HSBC, üçüncü çeyrekte Asya'daki varlık yönetimi iş koluna net 38 milyar dolar yeni para çekti; böylece ilk dokuz aydaki girişler 95 milyar doları aştı. Net yeni para, yatırım fiyatlarındaki artışlardan kaynaklanan kazançları değil, müşterilerin para çekme işlemleri sonrasında getirdiği fonları ölçüyor.
Kaur, kazanç telekonferansında rakamları şöyle paylaştı:
Bu çeyrekte Asya'daki varlık yönetimi iş kolumuza giren 38 milyar dolarlık net yeni para, yıl başından bu yana gelen toplamı 95 milyar doların üzerine taşıdı.
Banka ayrıca kurumsal ve yatırım bankacılığı ile varlık yönetimi iş kollarında daha yüksek ücret gelirleri kaydetti. Yatırım ürünleri ve finansal hizmetlerden alınan ücretler, faiz gelirlerinin yanında başka bir gelir kaynağı oluşturuyor. Bu nedenle Asya'dan gelen fonlar, mevduat rekabetinin marjları daralttığı bir dönemde önem taşıyor.
Kaur, önemli kalemler hariç tutulduğunda dört iş kolunun da mevduatlarını artırdığını ve her birinin yıllıklandırılmış maddi özkaynak kârlılığının %17'nin üzerine çıktığını söyledi. Maddi özkaynak kârlılığı, kârı şerefiye gibi maddi olmayan varlıklar çıkarıldıktan sonra hissedar sermayesiyle karşılaştırıyor. Yatırımcılara, bankanın bu sermayeden ne kadar kâr elde ettiğini değerlendirme imkânı veriyor.
HSBC'nin çeyrekteki ortalama maddi özkaynak üzerinden yıllıklandırılmış getirisi, bir yıl önceki %12,3 seviyesine kıyasla %17,7 oldu. İlk dokuz aydaki getiri %18,8 olarak gerçekleşti. Grup, önemli kalemler hariç tutulduğunda 2026'dan 2028'e kadar en az %17 hedefini korudu.
Kredi zararları azaldı, ancak maliyetlerin yönetilmesi gerekiyor
HSBC çeyrekte, bir yıl öncesine göre %17 düşüşle 830 milyon dolar beklenen kredi zararı kaydetti. Bu giderler, borçluların borçlarını ödeyememesi durumunda bankanın uğrayabileceği zararları tahmin ediyor.
Düşüşte, Hong Kong'daki ticari gayrimenkul risklerine ilişkin 3. aşama karşılıklarının 100 milyon dolar azalmasının yanı sıra Birleşik Krallık ve Meksika'daki karşılıkların düşmesi de etkili oldu. 3. aşama, kredi değer düşüklüğüne ilişkin belirtilerin ortaya çıktığı kredileri ifade ediyor. Giderlerdeki azalma kârı desteklerken banka, gayrimenkul kaynaklı riskleri yönetmeye devam etti.
HSBC, 2026 beklenen kredi zararı tahminini ortalama brüt kredilerin yaklaşık 45 baz puanı düzeyinde korudu. Faaliyet giderlerindeki büyüme hedefini de hedef esasına göre yaklaşık %1'de tuttu.
Kaur, maliyet kontrolünü organizasyonu sadeleştirmenin sağlayacağı tasarruflarla ilişkilendirdi. Teknoloji harcamaları ve enflasyon temel giderleri artırmayı sürdürürken daha güçlü iş performansı, performansa bağlı ücretlerde artışa ve gider büyümesinde sınırlı bir yükselişe yol açabilir. Yapay zekânın daha fazla kullanılmasıyla bağlantılı olarak Birleşik Krallık'taki varlık yönetimi iş gücünde olası kesintiler de değerlendiriliyordu; ancak etkilenecek pozisyon sayısı veya takvim henüz kesinleşmedi.
Varlık satışları grubu yeniden şekillendiriyor
HSBC, Uruguay'daki faaliyetlerinin satışını tamamladı ve Singapur'daki hayat sigortası işini, Avustralya'daki konut ve bireysel kredi portföyünü ve Mısır'daki bireysel bankacılık işini satmayı planladığını açıkladı. Türkiye'deki bireysel bankacılık ve yerel küçük ve orta ölçekli işletme bankacılığı faaliyetleri için de stratejik inceleme başlattı.
İşlemler, tek bir bölgeden çekilmekten ziyade farklı faaliyet alanlarını kapsıyor. Grup, Asya'daki varlık yönetimi gibi büyüme alanlarına yatırım yapmayı sürdürürken bu işlemler HSBC'nin sermayesini ve yönetiminin odağını hangi alanlara yönelttiğini değiştiriyor.
Grup Üst Yöneticisi Georges Elhedery, organizasyonu sadeleştirerek, büyümeye yatırım yaparak ve hissedarlara getiri sağlayarak bankayı güçlendireceklerini söyledi. HSBC ayrıca, önemli kalemler hariç tutulduğunda ve sabit döviz kurlarıyla hesaplandığında, 2028'de 2027'ye kıyasla %5 büyüme dâhil olmak üzere gelirlerini 2028'e kadar her yıl artırma hedefini korudu.
Sonuçların, piyasa işlemlerinin ve yaklaşan sermaye değişikliklerinin sıralaması şöyle:
- 30 Eylül 2026: HSBC çeyreği %13,9 CET1 oranı ve 3,445 trilyon dolarlık varlıkla tamamladı.
- 27 Ekim 2026: Banka üçüncü çeyrek sonuçlarını açıkladı, 0,10 dolarlık temettü duyurdu ve 1 milyar dolara kadar hisse geri alımı planladığını bildirdi.
- 2 Kasım 2026: Hong Kong hisseleri seans sırasında %2,43 düşüşle 132,40 Hong Kong dolarından işlem gördü.
- 1 Ocak 2027: HSBC'nin tahmini Basel 3.1 sermaye etkisinin yürürlüğe girmesini beklediği tarih.
- 2026 yılının tamamına ilişkin sonuçlar açıklanmadan önce: HSBC yeni geri alım programını tamamlamayı bekliyor. Sonuçların açıklanacağı kesin tarih verilmedi.
Hissedarlar neden temkinli kaldı?
Sonuçların ardından HSBC'nin Londra'da işlem gören hisseleri Avrupa'daki işlemlerin ilk saatlerinde %6,5 düştü. Hong Kong hisseleri daha önceki bir işlem anında %2,95 gerilemişti; sonuçların açıklandığı seansta düşüş derinleşti. Satış baskısı 2 Kasım'a kadar sürdü.
Tepkide birkaç baskı unsuru aynı anda etkili oldu: gelirin konsensüsün altında kalması, bankacılık faiz geliri tahmininin değişmemesi, çeyreklik faiz marjının daralması ve sermaye oranının banka hedef aralığının altına inmesi. Goldman Sachs daha sonra, faiz geliri görünümüne ilişkin daha temkinli bir yaklaşımı gerekçe göstererek kâr tahminlerini düşürdü ve Hong Kong hisseleri için fiyat hedefini 192 Hong Kong dolarından 188 Hong Kong dolarına indirdi.
HSBC böylece güçlü yıllık kâr büyümesi ve Asya'dan önemli varlık yönetimi girişleriyle son çeyreğe girerken yatırımcılar daha hızlı gelir artışı ve sermaye getirileri için daha fazla kapasite bekliyordu. Önündeki sınavlar; en az 46 milyar dolarlık bankacılık net faiz geliri elde etmek, gider artışını hedefe yakın tutmak ve geri alımı tamamlarken sermayesini yeniden güçlendirmek.
Öne Çıkanlar
- Üçüncü çeyrek vergi öncesi kârı %32 artarak 9,632 milyar dolara çıktı, ancak önceki çeyreğe göre %5,1 düştü.
- Gelir 18,62 milyar dolara ulaştı ve analistlerin 18,93 milyar dolarlık konsensüsünün altında kaldı.
- HSBC, 0,10 dolarlık temettü açıkladı ve 1 milyar dolara kadar hisse geri almayı planlıyor.
- CET1 sermaye oranı %13,9'a gerileyerek %14 ile %14,5 arasındaki orta vadeli hedef aralığının altına indi.
- Basel 3.1 değişiklikleri, Ocak 2027'den itibaren sermaye oranına 40 ila 50 baz puan ekleyebilir.
- Asya'daki varlık yönetimi iş koluna net yeni para girişi çeyrekte 38 milyar dolara, ilk dokuz ayda ise 95 milyar doların üzerine çıktı.
- HSBC, 2026 bankacılık net faiz geliri tahminini en az 46 milyar dolar olarak ve 2026-2028 kârlılık hedeflerini korudu.