27 Ekim’deki lansman, Özbek banka kartlarını dijital cüzdanlara taşıdı
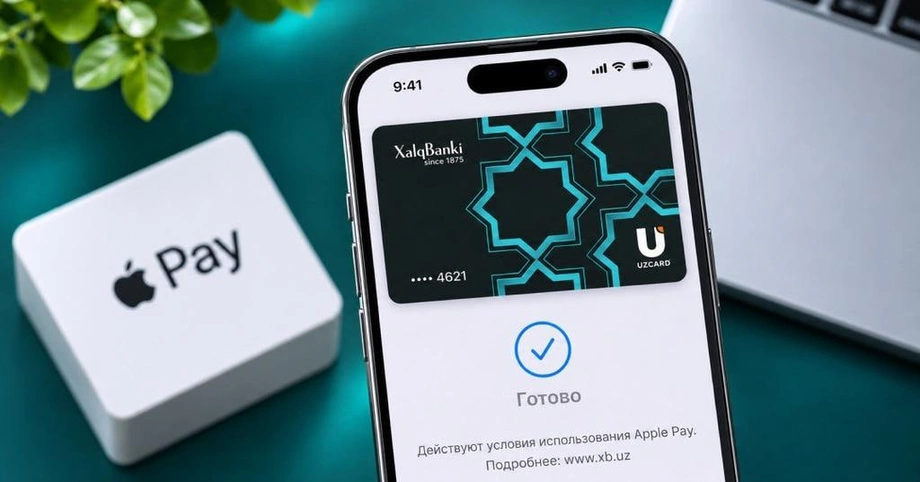
Özbek bankalarının uygun kartları, 27 Ekim 2026’da Apple Pay ve Google Pay’de kullanılmaya başlandı. Böylece yıllık terminal ödemelerinin yüzlerce trilyon souma ulaştığı pazarda başlangıçta sekiz banka Apple Pay’e, dokuz banka ise Google Wallet’a katıldı. Yerel Uzcard ve HUMO ağlarındaki kartlar ise entegrasyon için bekliyor.
İçindekiler
- 27 Ekim’deki lansman, Özbek banka kartlarını dijital cüzdanlara taşıdı
- Lansmanda hangi kartlar kullanılabiliyor?
- Yerel kartların entegrasyonu sıradaki büyük adım
- Lansmana giden süreç
- Veri kurallarındaki değişiklikler neden önemliydi?
- Uzum’un ilk gün verileri ne gösteriyor?
- Büyük bir ödeme pazarı zaten vardı
- Müşteriler kartlarını nasıl ekleyip koruyabilir?
- Bankalar ve yerel uygulamalar günlük harcamalar için yarışıyor
- Daha geniş kapsamlı finansal reform programı
- Öne Çıkanlar
Uzum Bank’ın paylaştığı ilk veriler, bazı müşterilerin hizmete ne kadar hızlı yanıt verdiğini gösteriyor. Bankanın ana şirketi 29 Ekim’de, ilk 24 saatte 142.000’den fazla müşterinin kartlarını Apple Wallet’a eklediğini açıkladı. Bu müşteriler, toplam değeri 2,8 milyar soum, yani yaklaşık 235.000 dolar olan 60.000’den fazla ödeme yaptı. En çok ödeme yapılan yerler arasında toplu taşıma, marketler, restoranlar ve kafeler yer aldı.
Özbekistan’da HUMO Pay, UZCARD PAY ve QR koduyla ödeme gibi mobil ödeme hizmetleri zaten bulunuyordu. Yeni gelişmeyle uygun yerel kart sahipleri Apple ve Google’ın uluslararası dijital cüzdanlarını kullanabilecek; fiziksel kartlarını göstermek yerine uyumlu telefon ve saatleriyle ödeme yapabilecek.
Kişisel verilerle ilgili mevzuatta mart ayında yapılan değişiklikler, belirli koşullar altında daha fazla bilginin Özbekistan dışında işlenmesine izin vererek bu gelişmenin önünü açtı. Lansman, ödeme noktasındaki pratik bir değişikliği ülkenin uluslararası dijital finans sistemine nasıl katılacağına ilişkin daha geniş bir karara bağlıyor.
Tüketiciler için ilk soru, bankalarının hangi kartları desteklediği. Bankalar ve yerel ödeme şirketleri açısından daha büyük rekabet ise müşterilerin günlük alışverişlerinde hangi hizmeti tercih edeceği.
Lansmanda hangi kartlar kullanılabiliyor?
Özbekistan Merkez Bankasının açıkladığı ilk Apple Pay listesinde sekiz kart kuruluşu bulunuyor. Bunlardan altısı uygun Visa ve Mastercard kartlarını destekliyor: Özbekistan Ulusal Bankası (NBU), Ipak Yuli Bank, Orient Finans Bank, Kapitalbank, TBC Bank ve Octobank. Hamkorbank ile Uzum Bank ise başlangıçta yalnızca uygun Visa kartlarını destekliyor.
Google Wallet’ın listesi ise dokuz bankayı kapsıyor. Google Wallet, kartın saklandığı uygulama; Google Pay ise alışverişlerde kullanılan ödeme hizmeti. Uygunluk, kart ağına ve kartın banka kartı ya da kredi kartı olmasına göre değişiyor.
- Octobank, TBC Bank ve Kapitalbank: uygun Visa ve Mastercard kredi kartları ile banka kartları.
- Aloqabank, Ipak Yuli Bank ve NBU: uygun Visa kredi kartları ve banka kartları ile Mastercard banka kartları.
- Orient Finans Bank: uygun Visa banka kartları ve Mastercard kredi kartları.
- AVO Bank: uygun Mastercard banka kartları.
- Uzum Bank: uygun Visa kredi kartları.
Banka kartı normalde hesapta bulunan parayı kullanırken kredi kartı, kartı çıkaran kuruluşun sağladığı krediyi kullanır. Bu ayrım önemli; çünkü bir banka bir kart kategorisini destekleyip diğerini desteklemeyebilir. Müşteriler, alışverişlerinde kullanabileceklerini varsaymadan önce sahip oldukları kartın uygunluğunu bankalarından kontrol etmeli.
Apple da bir bankanın hizmete katılmasının, çıkardığı her kartın cüzdana eklenebileceği anlamına gelmediğini belirtiyor. Merkez Bankasına göre bankalar ve ödeme sistemleri teknik hazırlıklarını tamamladıkça hizmetin kapsamı aşamalı olarak genişleyecek.
Yerel kartların entegrasyonu sıradaki büyük adım
Uzcard ve HUMO kartları henüz bu hizmetlere eklenemiyor. Merkez Bankası, yerel ağların entegrasyonu için çalışmaların sürdüğünü ve özellikle Apple Pay desteğinin yakında devreye gireceğini söylüyor; ancak kesin bir tarih vermedi.
Bu ağların büyüklüğü, entegrasyonu önemli kılıyor. Bankacılık uzmanı ve Bankers.uz Genel Yayın Yönetmeni Ismoil Turopov, dolaşımdaki kart sayısının 77 milyonu aştığını ve bunların çoğunun HUMO ile Uzcard kartları olduğunu belirtti. Merkez Bankasının daha önce açıkladığı verilere göre 1 Ocak 2026’da 68,2 milyondan fazla kart bulunuyordu. 2025 başında ise bu sayı yaklaşık 62 milyondu.
Merkez Bankasının iki verisi, kart sayısının bir yılda yaklaşık 6,2 milyon, yani yüzde 10 arttığını gösteriyor. Bir kişi birden fazla karta sahip olabileceği için bu sayılar müşteri sayısını değil, kart adedini ifade ediyor.
Yerel ağların entegrasyonu tamamlanana kadar yeni cüzdanlara erişim, uygun bir Visa ya da Mastercard sahibi olmaya bağlı. Universal Bank Denetim Kurulu Başkanı danışmanı Ulugbek Tavakkalov, bu dönemde uluslararası kart basımının artmasını bekliyor. Visa ve Mastercard kartı çıkaran 20’den fazla bankaya ve sanal kartların giderek yaygınlaşmasına dikkat çekti.
Lansmana giden süreç
Özbekistan, Apple Pay, Google Pay ve PayPal’ın hizmete sunulacağını ilk olarak 2024’te duyurdu. Kişisel verilerin ülke içindeki sunucularda tutulması şartı, dijital cüzdanların kullanıma açılmasını geciktirdi. Ekim ayında yerel kartların cüzdanlara eklenebilmesinden önce mevzuat değişiklikleri yapıldı ve teknoloji şirketleriyle görüşmeler yürütüldü.
- 26 Mart 2026: Kişisel verilerin çoğu kategorisinin belirli koşullar altında yurt dışında saklanmasına ve işlenmesine izin veren yasa imzalandı.
- Eylül 2026: Merkez Bankası, 2026–2030 Ulusal Fintek Stratejisi’ni onayladı.
- 23 Eylül: Cumhurbaşkanlığı İdaresi Başkanı Saida Mirziyoyeva, New York’ta Google Başkan Yardımcısı Karan Bhatia ile görüştü.
- 19 Ekim: Google Pay’in kullanıma sunulacağı, C5+1 çerçevesinde Semerkant’ta düzenlenen dijital teknoloji etkinliğinde duyuruldu.
- 27 Ekim: Katılımcı Özbek bankalarının uygun kartları Apple Wallet ve Google Wallet’ta kullanılmaya başlandı; Mirziyoyeva da hizmetlerin kullanıma açıldığını duyurdu.
- 29 Ekim: Uzum, Apple Pay’in ilk 24 saatlik kullanımına ilişkin verilerini yayımladı.
19 Ekim’deki duyuru ile 27 Ekim’de yerel kartlara desteğin başlaması, uygulamaya geçişin farklı aşamalarını ifade ediyor. Merkez Bankasının Apple Pay’in resmen kullanıma açıldığını doğrulamasıyla birlikte, katılımcı Özbek bankalarının kartları da 27 Ekim’de cüzdanlara eklenebilir hâle geldi.
Semerkant’taki duyuru, ABD Dışişleri Bakanı Marco Rubio’nun ABD ile beş Orta Asya ülkesini bir araya getiren C5+1 bakanlar toplantısı için yaptığı ziyaret sırasında gerçekleşti. Teknoloji görüşmelerinde siber güvenlik, bulut bilişim ve dijital eğitim konuları da ele alındı.
Veri kurallarındaki değişiklikler neden önemliydi?
26 Mart’ta imzalanan yasa, verilerin ülke içinde saklanmasına ilişkin geniş kapsamlı şartın yerine, bilgi kategorilerini birbirinden ayıran kurallar getirdi. Kişisel verilerin çoğu artık belirli koşullar altında yurt dışında saklanabiliyor ve işlenebiliyor. Biyometrik ve genetik veriler ile Özbek telekomünikasyon operatörlerinin müşterilerine ait bilgiler ise Özbekistan’da tutulmaya devam etmek zorunda.
Uluslararası teknoloji hizmetleri çoğu zaman bilgileri ülke sınırlarının ötesinde işlemek durumunda. Bu işlemlerin tamamını tek bir ülke içinde tutma şartı, birçok pazardaki müşterilere hizmet vermek üzere tasarlanan platformların işleyişini zorlaştırabilir.
Mirziyoyeva, Bhatia’yla eylül ayında yaptığı görüşmenin ardından düzenlemelerdeki değişiklikleri uluslararası ödemelerle ilişkilendirdi. Reformların sağladığı fırsatları anlatan Cumhurbaşkanlığı İdaresi Başkanı şöyle dedi:
"Bunun sonucunda, uluslararası ödeme sistemlerinin Özbekistan’da kısıtlama olmaksızın kullanılabilmesi için daha geniş fırsatlar doğuyor," dedi.
Google’ın gelişmekte olan pazarlardan sorumlu hükümet ilişkileri ve kamu politikaları başkan yardımcısı Doron Avni de lansmanı güncellenen mevzuat çerçevesine bağladı. Değişikliği, katı yerel saklama şartlarından verileri sınıflandırmaya dayalı daha esnek bir sisteme geçiş olarak nitelendirdi.
Özbekistan için bu politika tercihi, ödeme uygulamalarının ötesine uzanıyor. Google’la yürütülen görüşmelerde yapay zekâ, siber güvenlik eğitimi ve ülkenin teknoloji sektörüne destek konuları da ele alındı. Hassas veri kategorileri için yerel saklama şartlarının sürmesi, ülkenin bilgileri koruma yaklaşımının bir parçası olmaya devam ediyor.
Uzum’un ilk gün verileri ne gösteriyor?
Uzum’a göre ilk 24 saatteki Apple Pay işlemlerinin yüzde 48,3’ü tekrarlanan ödemelerden oluştu. Ulaşım, gıda alışverişi ve yeme içme yerlerinde yapılan harcamaların yoğunluğuyla birlikte bu veriler, müşterilerin hizmete kaydolduktan kısa süre sonra onu rutin harcamalarda kullandığını gösteriyor.
Şirketin verileri yalnızca kendi müşterilerinin faaliyetlerini kapsıyor. Özbekistan, katılımcı tüm bankalar ve her iki dijital cüzdan hizmeti için toplam işlem tutarını henüz açıklamadı.
Uzum’un kurucu ortağı ve operasyon direktörü, aynı zamanda Uzum Fintech’in Üst Yöneticisi olan Roman Lavrentyev, kullanıcıların hızlı benimseme eğilimini dijital finansa zaten aşina olmalarına bağladı:
"Benimsenme hızının özellikle dikkat çekici yanı, ülkenin kaydettiği ilerleme hakkında söyledikleri. Burası zaten bağlantılılığın yüksek olduğu ve insanların dijital finans hizmetlerini günlük yaşamlarında kullanmaya giderek daha fazla alıştığı bir pazar," dedi Roman Lavrentyev.
Uzum, çevrim içi ticaret, bankacılık ve tüketici kredisi hizmetlerini bir arada sunuyor. Şirketin değerlemesi, mart ayında Ummanlı devlet yatırımcılarının öncülük ettiği bir finansman turunun ardından 2,3 milyar dolara ulaştı. Fitch Ratings, eylülde Uzum Holding’in kredi notunu B+’ya yükseltti. Grup, olası bir borsa kotasyonu öncesinde kredi faaliyetlerini finanse etmek için uluslararası tahvil ihracını da değerlendiriyor.
Büyük bir ödeme pazarı zaten vardı
Merkez Bankası verilerine göre Özbekistan’daki ödeme terminalleri 2025’te yaklaşık 38,3 milyar dolara karşılık gelen 460 trilyon soumluk işlem gerçekleştirdi. Bu, önceki yıla göre yaklaşık yüzde 41’lik artış anlamına geliyor. Ülkede 1 Ocak 2026 itibarıyla 430.762 satış noktası terminali bulunuyordu.
Aloqabank 54 trilyon soumluk terminal işlemiyle ilk sırada yer aldı. Onu 33 trilyon soumla TBC Bank ve 30 trilyon soumla NBU izledi. Bu üç banka toplamda 117 trilyon soumluk işlem gerçekleştirdi; bu tutar ülke genelindeki 460 trilyon soumluk toplamın yaklaşık yüzde 25,4’üne karşılık geliyor.
Uluslararası dijital cüzdanlar pazara girmeden önce de temassız ödemeler artıyordu. Merkez Bankasının 2025 yıllık raporuna göre yakın alan iletişimi (NFC) ile yapılan işlemler 2024’te 41,4 trilyon souma ulaştı. Bu, 2023 tutarının yaklaşık 1,1 katı. NFC, telefon ya da kartın ödeme terminaliyle iletişim kurmasını sağlayan kısa mesafeli kablosuz teknolojidir.
Dolayısıyla yeni hizmetler, dijital ödemeleri ilk kez tanıtılan bir pazara değil, hâlihazırda yerleşmiş bir pazara giriyor. Hizmetlerin erişimi; uygun kartlara, uyumlu cihazlara ve ilgili ödeme ağını kabul eden terminallere bağlı olacak.
İş yerlerinin ödeme kabul etmesi ile kartların cüzdana eklenebilmesi, sürecin birbirinden ayrı iki parçası. Bir işletme, destek veren bir ödeme sağlayıcısı üzerinden Apple Pay’i kabul edebilir; ancak müşterinin kartı cüzdan için uygun olmayabilir. Uygun yabancı kartları kullanan ziyaretçiler ise uyumlu terminallerde zaten ödeme yapabiliyor olabilir.
Müşteriler kartlarını nasıl ekleyip koruyabilir?
Apple Pay için güncel yazılıma sahip uyumlu bir cihaz, oturum açılmış bir Apple Hesabı, desteklenen bir kart ve Face ID, Touch ID ya da parola gibi bir cihaz koruması gerekiyor. Müşteriler iPhone’da kartlarını Wallet’a ekliyor ve bankalarının istediği doğrulama adımlarını tamamlıyor.
Google Wallet kullanıcıları ödeme kartlarını uygulamaya ekliyor, kartı taratıyor ya da bilgilerini giriyor ve kartı çıkaran kuruluşun doğrulama adımlarını tamamlıyor. Bazı bankalar kartı doğrudan kendi uygulamalarından ekleme seçeneği de sunuyor. Android telefonla terminallerde ödeme yapabilmek için NFC ve uygun ekran kilidi koruması gerekiyor.
Her iki hizmet de kart bilgilerini korumak için tokenizasyon kullanıyor. Basitçe söylemek gerekirse token, hassas kart bilgilerinin yerine geçen dijital bir tanımlayıcıdır. Mastercard, teknolojisini bu bilgilerin benzersiz bir dijital tanımlayıcıyla değiştirilmesi olarak tanımlıyor. Apple ise ödemelerde kartın asıl numarası yerine cihaza özel bir numara ile benzersiz bir işlem kodunun kullanıldığını ve kart numarasının iş yerine aktarılmadığını belirtiyor.
iPhone veya Apple Watch, NFC üzerinden iletişim kurduğu için mobil veri ya da Wi-Fi bağlantısı olmadan terminalde ödeme yapabiliyor. Apple, kullanıcılarından Apple Pay ile ödeme için ayrıca ücret almıyor. Ancak varsa döviz çevirme veya yurt dışı işlem ücretleri dâhil, kartı çıkaran kuruluşun olağan ücretleri uygulanmaya devam ediyor. Nakit iade ve diğer avantajlar bankanın koşullarına bağlı.
Müşteriler, banka doğrulama kodlarını kartları kadar dikkatli korumalı. Yerel uzmanlar SMS kodları üzerinden gerçekleştirilen dolandırıcılığın devam eden bir risk olduğunu belirtiyor. Apple cihazının kaybolması durumunda Find My’daki Kayıp Modu üzerinden ödemeler askıya alınabilir; müşteriler kartı kısıtlamak için bankalarıyla da iletişime geçebilir.
Bankalar ve yerel uygulamalar günlük harcamalar için yarışıyor
Click, çevrim içi mağazaların ödeme sayfasına Apple Pay’i ekledi. Ödeme sırasında Click’i seçen müşteriler, Apple Wallet’ta kayıtlı uygun Visa ya da Mastercard’larını kullanarak ödeme yapabiliyor; böylece kart bilgilerini yeniden girmeleri gerekmiyor.
Click Denetim Kurulu üyesi Naima Mirzaeva, ödeme adımlarının kolaylaşmasını çevrim içi ticaret açısından bir fırsat olarak görüyor. Bankalar ve ödeme şirketlerinin sorumluluklarına da dikkat çekti: güvenilir entegrasyon, müşteri bilgilerinin korunması ve uluslararası platformlara ve bunların teknik gereksinimlerine bağımlılığın yönetilmesi.
Turopov, bankaların müşterinin cüzdanındaki varsayılan kart olabilmek için rekabet edeceğini düşünüyor. Kartı rutin alışverişlerde seçilen banka, bu harcamaların daha büyük bölümünü alacak. Bankalar da kolay kart ekleme, nakit iade, kart limitleri ve kendi uygulamaları üzerinden yönetilen diğer hesap özellikleriyle karşılık verebilir.
Click, Payme ve Paynet gibi yerel hizmetler; elektrik, su ve diğer faturaların ödenmesi, mobil hat ödemeleri, kişiler arası para transferleri, kredi taksitleri ve yerel hizmet sağlayıcılarla bağlantı gibi işlevleri de kapsıyor. Bu özellikler, alışverişe odaklanan dijital cüzdanların yanında yerel uygulamaların da önemini korumasını sağlıyor.
Tavakkalov, QR ile ödeme ve karta ya da cihaza dokundurarak ödeme yöntemleri arasındaki rekabetin yoğunlaşmasını bekliyor. Yaklaşık altı ay sonra iki yöntemin kullanım oranlarının kabaca birbirine yaklaşabileceğini öngördü. Bu, Tavakkalov’un pazar beklentisi; benimsenme hızı ise müşteri alışkanlıklarına, kartların erişilebilirliğine ve iş yerlerindeki ekipmanlara bağlı olacak.
Daha geniş kapsamlı finansal reform programı
Merkez Bankasının eylülde onayladığı 2026–2030 Ulusal Fintek Stratejisi, dijital cüzdanların kullanıma açılmasını daha kapsamlı bir programın parçası olarak ele alıyor. Stratejinin öncelikleri arasında yatırım çekmek, sınır ötesi ödemeleri geliştirmek, açık bankacılığı hayata geçirmek ve finansal sistemler arasındaki bağlantıları iyileştirmek yer alıyor.
Açık bankacılık, izin ve geçerli kurallar çerçevesinde onaylı hizmetlerin standart teknik kanallar üzerinden bankacılık bilgilerine ya da işlevlerine bağlanmasına olanak tanıyor. Birlikte çalışabilirlik ise farklı sistemlerin birbiriyle uyumlu çalışması anlamına geliyor. Her iki yaklaşım da müşterilerin ve işletmelerin tek bir sağlayıcının ağı içinde kalma zorunluluğunu azaltabilir.
Mastercard da uygulamaya geçişi Dijital Özbekistan–2030 stratejisiyle ilişkilendirdi. Şirketin Aloqabank’la yürüttüğü lansman çalışması, Android cihaz kullanan uygun Mastercard sahiplerini hizmete dâhil ediyor ve bankalara müşterilerini uluslararası ödeme teknolojilerine bağlamak için yeni bir yol sunuyor.
Sıradaki pratik adım, uygun banka ürünlerinin kapsamını genişletmenin yanı sıra Uzcard ve HUMO desteğinin sağlanması. Kartı ve cihazı hâlihazırda uygun olan müşteriler, hizmetlerin avantajlarından hemen yararlanabiliyor. Daha geniş finansal sistem açısından ise lansman, yerel ağların, uluslararası kartların ve yerel ödeme hizmetlerinin sorunsuz biçimde birlikte çalışmasını daha önemli hâle getiriyor.
Öne Çıkanlar
- Özbek bankalarının uygun kartları 27 Ekim 2026’da Apple Pay ve Google Wallet’ta kullanılmaya başlandı.
- Apple Pay başlangıçta sekiz kart kuruluşunu kapsıyor; Google Wallet listesinde dokuz banka bulunuyor. Uygunluk kart türüne göre değişiyor.
- Uzcard ve HUMO entegrasyonu sürüyor; kesin bir lansman tarihi açıklanmadı.
- Mart ayında çıkarılan veri yasası, hassas kategoriler için yerel saklama kurallarını korurken kişisel verilerin çoğunun belirli koşullar altında yurt dışında işlenmesine izin verdi.
- Uzum, ilk 24 saatte 142.000’den fazla müşterinin kartlarını eklediğini ve 60.000’den fazla ödeme yapıldığını bildirdi.
- Özbekistan’da, 2025’te terminaller üzerinden yapılan 460 trilyon soumluk ödeme dâhil olmak üzere, geniş bir dijital ödeme pazarı zaten bulunuyordu.
- Banka ücretleri, nakit iade ve kart uygunluğu, her kartı çıkaran kuruluşun koşullarına bağlı.