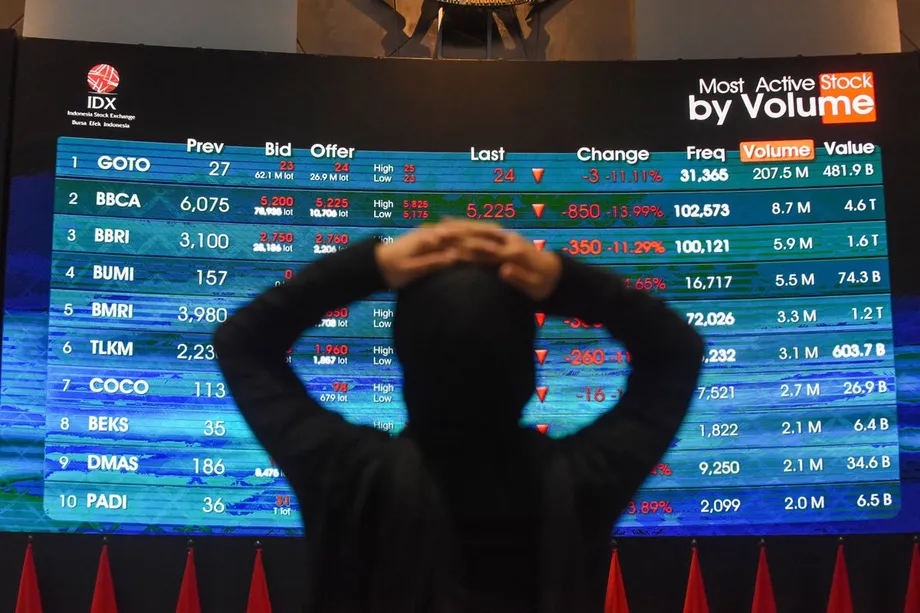
Piyasa çöküşü denetimi mercek altına alıyor
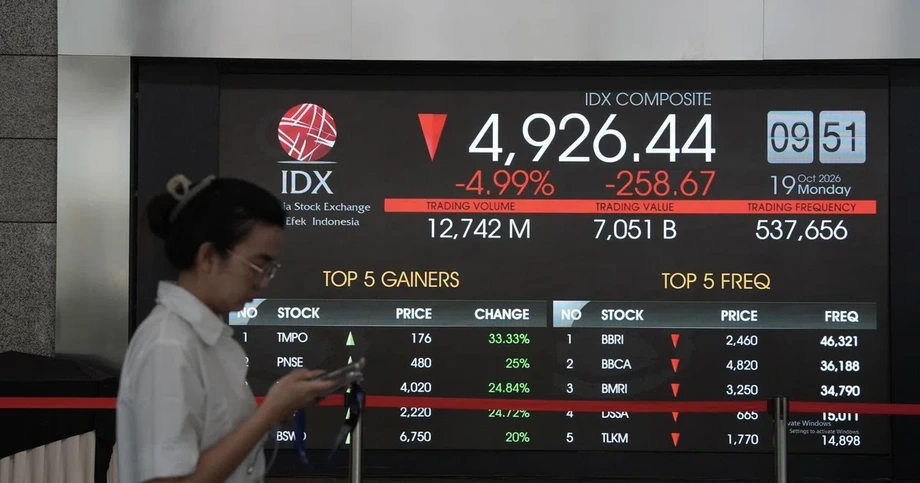
Global endeks sağlayıcısı MSCI, Endonezya'nın gelişmekte olan piyasa statüsünden bağımsız kategoriye alınmasını önerirken, ülkenin borsasında 16 Ekim 2026'da yaklaşık 60 milyar dolarlık değer kaybı yaşandı. Cakarta'nın gösterge endeksi yüzde 11,57 düşerek Ocak 1998'den bu yana en sert günlük gerilemesini kaydetti. Aynı gün Finansal Hizmetler Otoritesi (OJK), borsada işlem gören üç şirketle ilgili toplam 2,1 trilyon rupi tutarında idari para cezası açıkladı.
İçindekiler
- Piyasa çöküşü denetimi mercek altına alıyor
- 16 Ekim'de ne oldu?
- MSCI sınıflandırması neden önemli?
- Yükselen endeks neden dengesiz toparlanmayı gizleyebilir?
- İşlem gören hisselerin gerçek sahibi kim?
- 2,1 trilyon rupilik cezalar neleri kapsıyor?
- Denetim ve yaptırımlar ne kadar geniş kapsamlı?
- Bir içerik üreticisinin mesajı ne zaman yatırım tavsiyesine dönüşür?
- Nisan'dan önce yatırımcılar ne görmek istiyor?
- Öne Çıkanlar
Piyasadaki çöküş ile büyük çaplı yaptırımların aynı zamana denk gelmesi, Endonezya için temel bir soruyu daha da öne çıkardı: Mülkiyet bildirimleri ve işlem kurallarındaki değişiklikler, yatırımcıların güvenebileceği fiyatlar oluşmasını sağlıyor mu?
OJK, mülkiyetin yüksek oranda yoğunlaştığı şirketler listesinde yer alan 61 hisseden 31'inde olası suç teşkil eden sermaye piyasası ihlallerine ilişkin bulgular tespit etti. Bu, listedeki hisselerin yarısından biraz fazlasına karşılık geliyor. Kurumun Dian Swastatika Sentosa, Barito Renewables Energy ve Petrindo Jaya Kreasi hakkında yürüttüğü soruşturmalar, piyasanın genelinde gündemde olan iki endişeyi bir araya getiriyor: eşgüdümlü işlem yapıldığı iddiaları ve kontrol hissedarlarıyla bağlantılı kişilere tahsis edilen hisseler.
Sermaye piyasası analisti Satrio Utomo, Endonezya'nın yalnızca manşet borsa endeksinin yükselip yükselmediğine bakmaması gerektiğini savunuyor. Düzenleyicilerin hisseleri kimin kontrol ettiğini, yatırımcıların nasıl bağlantılı olduğunu ve yatırım mesajlarının alım satım kararlarını nasıl etkilediğini incelemesini istiyor.
MSCI'nin önerdiği yeniden sınıflandırma, Endonezya hisselerini yakından takip edilen uluslararası endeks ürünlerinin dışına çıkarabilir. Yetkililerin önünde Nisan 2027'ye uzanan bir istişare dönemi bulunuyor. Olası değişikliğin aynı yılın ortalarında yapılmasından önce ölçülebilir ilerleme gösterme baskısı artıyor.
16 Ekim'de ne oldu?
Endonezya Bileşik Endeksi (IHSG) yaklaşık 5.863 olan önceki kapanış seviyesinden 5.185 civarına geriledi. Yüzde 8'i aşan düşüş, işlemlerin 30 dakika süreyle durdurulmasını tetikledi. Gösterge endeks hafta boyunca yüzde 14,91 değer kaybetti.
Rupi de zayıfladı. Endonezya Merkez Bankası'nın JISDOR referans döviz kuru 16 Ekim'de dolar başına 18.052 rupi olurken, para birimi gün içi piyasada 18.070 seviyesine kadar geriledi. JISDOR bir referans kurudur; gün içi fiyatlar ise dövizlerin seans sırasında hangi seviyelerde işlem gördüğünü gösterir.
Endonezya hisse senedi piyasasının toplam değeri, MSCI endekslerini etkileyen ocak ayındaki dondurma kararından bu yana 350 milyar doların üzerinde azalmıştı. Piyasa değeri, borsaya kote hisselerin fiyatları ve ihraç edilen hisse sayısı üzerinden hesaplanan toplam değeridir.
Başlıca gelişmeler birkaç aya yayıldı:
- Ocak 2026: MSCI endekslerini etkileyen dondurma kararı, mülkiyet şeffaflığı ve işlem davranışlarına yönelik incelemeleri artırdı.
- 16 Ekim 2026: MSCI, bağımsız kategoriye geçiş önerisinde bulundu; IHSG yüzde 11,57 geriledi ve OJK 2,1 trilyon rupilik para cezası açıkladı.
- 18 Ekim 2026: OJK ve piyasa kurumları, Endonezya Borsası'nda analistler, ekonomistler ve finans alanında içerik üreten kişilerle bir araya geldi.
- Nisan 2027: MSCI'nin istişare sürecinin bu ay boyunca sürmesi bekleniyor. Endonezya Üniversitesi ekonomisti Kiki Verico, önerilerin uygulanması için son tarihin 30 Nisan olduğunu belirtti.
- 2027 ortası: MSCI, piyasa yönetimi ve işleyişinde açık bir iyileşme görmezse yeniden sınıflandırma yapılabilir.
MSCI sınıflandırması neden önemli?
MSCI, yatırım fonlarının yatırım listesi ya da performans ölçütü olarak kullandığı endeksler oluşturuyor. Pasif fonlar bir endeksin bileşimini takip ettiğinden, bir ülkenin hisselerinin endeksten çıkarılması fonların bu hisseleri satmasını gerektirebilir. Aktif fon yöneticileri yatırımlarını kendileri seçiyor; ancak birçoğu performansını yine MSCI endeksleriyle karşılaştırıyor.
Bağımsız kategoriye geçiş, Endonezya'yı MSCI'nin gelişmekte olan piyasalar ve sınır piyasalar endeks ürünlerinin dışında bırakır. MSCI, mülkiyetin şeffaf olmaması ve işlem davranışlarıyla ilgili endişelerinin, Endonezya'nın sınır piyasalar kategorisine alınmasını da yetersiz kılacak kadar ciddi olduğunu belirtti.
Global endeks sağlayıcısı MSCI, değerlendirmesini 16 Ekim tarihli açıklamasında şöyle ifade etti:
Piyasanın işleyişindeki aksaklıklara ilişkin ciddi endişeler sürüyor.
UBS, yeniden sınıflandırmanın pasif yatırımcıların yaklaşık 4 milyar dolarlık, aktif yatırımcıların ise ilave 15 milyar dolarlık satış yapmasına yol açabileceğini tahmin etti. Toplam 19 milyar dolara ulaşabilecek bu tutar, yabancı yatırımcıların 2026'da Endonezya hisselerinde gerçekleştirdiği 4,7 milyar dolarlık net satışın yaklaşık dört katı.
Endonezya Borsası Üst Yöneticisi Jeffrey Hendrik, açıklamanın dayanağı hakkında MSCI'den açıklama isteyeceğini söyledi. Kıdemli Ekonomi Bakanı Airlangga Hartarto da bağımsız kategori önerisinin aynı hafta Bangkok'ta yapılan bir toplantıda neden ele alınmadığını sorguladı. Nihai sınıflandırma kararı henüz verilmedi.
Yükselen endeks neden dengesiz toparlanmayı gizleyebilir?
Satrio'nun endişesi IHSG'nin nasıl hareket ettiğine dayanıyor. Piyasa değeri yüksek bir şirket gösterge endeksi önemli ölçüde etkileyebilir. Bu nedenle birkaç büyük hissenin yükselişi, diğer birçok hisse gerilerken bile endeksi yukarı taşıyabilir.
Satrio, İran, ABD ve İsrail'i içeren ateşkes anlaşmasının ardından IHSG'nin yükselişine dikkat çekerek LQ45 ve IDX30 endeksleriyle karşılaştırmanın daha kapsamlı bir tablo sunacağını savunuyor. Bu endeksler, büyük hisselerden oluşan daha küçük grupları takip ediyor. Satrio'ya göre, kârlarına kıyasla yüksek fiyatlardan işlem gören büyük şirketler, manşet endeksin başlıca itici güçleri hâline gelebilir.
Fiyat/kazanç oranı, bir şirketin hisse fiyatını hisse başına düşen kârla karşılaştırır. Oranın yüksek olması, yatırımcıların mevcut kârın her bir birimi için daha fazla ödeme yaptığı anlamına gelir. Satrio, endeks yükselişinin arkasındaki şirketlere ve bu şirketlerin fiyatlarını oluşturan işlemlere dikkat edilmesini istiyor.
Pinnacle Investment Indonesia bağımsız komiseri John Rachmat, endişeye ilişkin başka bir ölçüt sunuyor. Kendi değerlendirmesine göre, Nisan 2025-Ocak 2026 arasındaki yükselişte önemli katkısı olan 22 hisseden yalnızca beş ya da altısının iş temelleri güçlüydü. Haziran-Eylül 2026 yükselişi içinse bu sayıyı 21 hisseden sekiz olarak belirledi.
John, eylül sonunda 6.071 seviyesinde bulunan IHSG'nin spekülatif olarak değerlendirdiği 20 hissenin katkısı olmasaydı yaklaşık 4.700 seviyesinde olacağını tahmin etti. Bu hesaplama, yükselişin bileşimine ilişkin kendi değerlendirmesini yansıtıyor. Yaptığı sınıflandırmalar, şirketler ve işlemler hakkındaki kişisel yargıları; yasal nitelendirmeler değil.
İşlem gören hisselerin gerçek sahibi kim?
Endonezya, mülkiyet açıklama yükümlülüğünü yaklaşık yüzde 1 seviyesine genişletti, mülkiyetin yoğunlaştığı şirketleri belirledi ve dolaşımdaki asgari hisse oranı koşullarını sıkılaştırma yönünde adım attı. Önceki reform çalışmaları kapsamında borsa ve OJK yönetiminde görev değişiklikleri ile borsa fenomenlerine yönelik işlemler de yer aldı.
Dolaşımdaki pay, kontrol sahipleri ya da diğer kısıtlı hissedarlar yerine, halka açık şekilde işlem görebilen şirket hisselerinin oranıdır. Endonezya, asgari zorunluluğu yüzde 15'e çıkarmayı planlıyor. Uygulamadaki zorluk, hangi hisselerin bağımsız yatırımcıların erişimine gerçekten açık olduğunu belirlemek.
Satrio, kayıtların çok sayıda hissedar gösterse bile eşgüdümlü kontrolü gizleyebileceğini savunuyor. Farklı isimler üzerinden hisse sahibi olan kişiler, sosyal medya grupları, seminerler ya da başka ağlar aracılığıyla birlikte hareket edebilir. Bağlantılı taraflar arasında yoğun işlem yapılması da mülkiyet aynı çevrede kalırken piyasada hareketlilik olduğu izlenimi yaratabilir.
Nihai gerçek faydalanıcı mülkiyetinin şeffaflığı, bağlantılı bir sorunu ele alıyor. Şirketlerin, hesapların ve diğer hukuki yapıların arkasındaki yatırımlara nihayetinde sahip olan ya da bunları kontrol eden kişilerin belirlenmesini amaçlıyor. Mirae Asset Sekuritas kıdemli piyasa analisti Nafan Aji Gusta, uluslararası yatırımcıların bu değişikliklerin işe yaradığına dair kanıta ihtiyaç duyduğunu söylüyor:
Küresel yatırımcılar, mülkiyet yapılarının daha şeffaf hâle geldiğine, dolaşımdaki payın işlem görebilen hisseleri gerçekten yansıttığına ve kanıtlandığında piyasa manipülasyonuna tutarlı biçimde müdahale edildiğine dair kanıta ihtiyaç duyuyor.
John da temel sorunun yalnızca mülkiyet yoğunlaşması değil, şüpheli eşgüdümlü işlemler olduğunu söylüyor. Endonezya'nın bölgesel bir endeksteki ağırlığının zirve döneminde yaklaşık yüzde 3'ten, Eylül 2026 sonunda yaklaşık yüzde 0,35-0,5'e düştüğünü tahmin ediyor.
2,1 trilyon rupilik cezalar neleri kapsıyor?
OJK, DSSA koduyla işlem gören Dian Swastatika Sentosa'ya 1,5 trilyon rupi, Barito Renewables Energy'ye (BREN) 500 milyar rupi ve Petrindo Jaya Kreasi'ye (CUAN) 100 milyar rupi para cezası açıkladı. Üç cezanın toplamı 2,1 trilyon rupi.
DSSA soruşturması, 2023-2026 dönemindeki hisse işlemlerini inceledi. OJK, şüpheli manipülasyonun planlı ve sistematik olduğunu, birden fazla aracı kurum üzerinden işlem yapan bireysel ve kurumsal müşterileri kapsadığını belirtti. Düzenleyici kurum, bu faaliyetlerin hisse fiyatında ciddi artışa yol açtığını söyledi.
Soruşturmacılar işlem belgelerini talep etti, para akışlarını takip etti ve 12 aracı kurum yöneticisi, 15 kişi ile 11 yabancı tüzel kişiden bilgi istedi. OJK, P2SK finans sektörü reformu çerçevesindeki 91. ve 92. maddelerin ihlal edilmiş olabileceğini belirlediğini ve DSSA işlemleriyle bağlantılı yasa dışı kazançların izini sürdüğünü açıkladı.
BREN ve CUAN dosyaları, hisselerin ilk kez halka arz edildiği ilk halka arzları (IPO) konu alıyor. OJK, tahsislerin kontrol hissedarlarıyla bağlantılı grupları kayıracak şekilde planlandığını, kimliklerin gizlendiğini ya da belirsizleştirildiğini belirtti. Kurum, Sermaye Piyasası Kanunu'nun 107. maddesinin olası ihlalini inceledi.
BREN, 9 Ekim 2023'te borsaya kote olurken hisselerinin yüzde 3'ünü halka arz etti. CUAN ise o yıl 8 Mart'taki kotasyonunda hisselerinin yüzde 15,03'ünü sundu. OJK'nın tespitleri hisselerin kime tahsis edildiğine odaklanıyor: Kuruma göre bağlantılı gruplar arasındaki yoğunlaşma, piyasada işlem görebilen hisse sayısını sınırladı.
İlk halka arz soruşturmasında, aracı kurum olarak görev yapan dört üyenin, üç saklama bankasının kayıtları ve bağlantılı taraflar arasındaki para akışları incelendi. Aracı kurumlar hisse satışlarını düzenlerken saklama bankaları yatırımcıların menkul kıymetlerini muhafaza ediyor. OJK, beş aracı kurum yöneticisini, üç saklama bankasını ve sabit tahsislerde yer alan yedi tarafı ifadeye çağırdı.
Denetim ve yaptırımlar ne kadar geniş kapsamlı?
OJK'nın hisse sahipliğinin yoğun olduğu 61 hisse üzerinde yaptığı ilk incelemede, 31 hisseye ilişkin olası suç teşkil eden ihlaller tespit edildi. Bulgular, incelemeyi en yüksek tutarlı ceza açıklanan üç şirketin ötesine taşıyor ve yeni soruşturmalarda işlem kayıtlarıyla yatırımcılar arasındaki bağlantıları merkeze alıyor.
OJK'nın sermaye piyasası denetiminden sorumlu Üst Yöneticisi Hasan Fawzi, 16 Ekim'de açıklanan yaptırımların daha önce başlatılmış soruşturmaların sonucu olduğunu söyledi. 18 Ekim'deki toplantıda yaptırımların, piyasalardaki son düşüşe yalnızca tepki olmaktan ziyade devam eden reformların bir parçası olduğunu ifade etti.
OJK ayrıca, ocak-ekim döneminde 835 tarafı kapsayan ve 390 milyar rupiyi aşan yaptırımlara ilişkin ayrı bir toplam açıkladı. Bu toplamın, yeni duyurulan 2,1 trilyon rupilik cezalarla kapsam bakımından ilişkisi belirtilmedi.
Ulusal Polis Şefi Suyudi Ario Seto, Bareskrim olarak bilinen Kriminal Soruşturma Dairesi'nin destek vereceğini ve sermaye piyasası suçlarına ilişkin şüpheleri destekleyen kanıtlar doğrultusunda harekete geçeceğini söyledi. Dolayısıyla idari cezaların yanında, daha ileri cezai yaptırımlara yol açabilecek soruşturmalar da sürüyor.
Paramadina Üniversitesi Rektörü ve INDEF kıdemli ekonomisti Didik J. Rachbini, güvenin kurumların her gün nasıl davrandığına bağlı olduğunu savunuyor. Doğrulanabilir açıklama standartlarıyla desteklenen birleştirilmiş mülkiyet verileri, aşırı yoğunlaşmaların belirlenmesi ve şüpheli eşgüdümlü işlemlerin incelenmesi çağrısında bulundu.
Bir içerik üreticisinin mesajı ne zaman yatırım tavsiyesine dönüşür?
Satrio'nun önerdiği ikinci reform, hisse tavsiyesinin ne anlama geldiğiyle ilgili. Kuralların yalnızca açık alım satım talimatlarını mı kapsadığını, yoksa kısaltmalar, simgeler ve resimli bulmacalar aracılığıyla verilen dolaylı mesajların da bu kapsama girip girmediğini açıklamasını istiyor.
Tanıtım amaçlı bir mesaj, hisseyi adını doğrudan belirtmeden tanımlayabilir. Satrio, denetimin iletişimin ne anlattığını ve yatırım kararlarını nasıl etkilediğini, mesajı yayan kişinin ve bağlantılı tarafların işlem pozisyonları da dâhil olmak üzere incelemesi gerektiğini savunuyor.
Endişeleri arasında, bir kişinin doğrudan ya da bir iş ortağı üzerinden satış pozisyonundayken olumlu bir mesaj yaymasının yaratabileceği olası çıkar çatışmaları da bulunuyor. Ayrıca düzenleyicilerin, resmî mülkiyet bağlarının yanı sıra eşgüdümlü davranışlarla ortaya çıkan ilişkileri de belirleyebilmesi için bağlantılı taraf tanımının genişletilmesini ve netleştirilmesini istiyor.
OJK, 18 Ekim'deki toplantısına analist ve ekonomistlerin yanı sıra finans alanında içerik üreten kişileri de dâhil etti. Başkan Friderica Widyasari Dewi, düzenleyicinin henüz bilmediği bilgiler de dâhil olmak üzere açık görüş almak istediğini söyledi. Borsa geliştirme direktörü Iding Pardi ise mülkiyet açıklamaları, yatırımcı sınıflandırmaları ve mülkiyet yoğunlaşmasını öncelikler arasında saydı.
Toplantıda iletişim ve piyasa denetimi aynı gündemde ele alındı. Satrio'nun önerileri, düzenleyicilerin kamuya açık bir mesajı arkasındaki kişiler, pozisyonlar ve işlemlerle ilişkilendirmesini gerektiriyor.
Nisan'dan önce yatırımcılar ne görmek istiyor?
Nafan, reformların uluslararası yatırımcıların doğrulayabileceği sonuçlar üretmesi gerektiğini söylüyor. Öncelikleri arasında daha şeffaf mülkiyet yapıları, gerçek anlamda dolaşımda olan pay ve kanıtlanmış manipülasyonlara karşı tutarlı adımlar bulunuyor. Kiwoom Sekuritas Indonesia da şeffaf olmayan mülkiyet yapısını, şüpheli eşgüdümlü işlemleri ve görünür yaptırımların sınırlı olmasını yatırımcıların süregelen endişeleri arasında gösterdi.
Endonezya Üniversitesi ekonomisti Kiki Verico, yetkililerin MSCI önerilerini uygulamak için 30 Nisan 2027'ye kadar süresi olduğunu söylüyor. Mülkiyet şeffaflığı, piyasalara erişimin iyileştirilmesi ve tarafsız yaptırım çağrısında bulundu. Ayrıca yetkililere yakın olarak tanımlanan bir iş insanının Bayan Resources hisselerini satın almasına ilişkin endişelerini dile getirerek hükümetin tarafsız hakem rolü üstlenmesi gerektiğini savundu.
Sorumluluk OJK, Endonezya Borsası, Endonezya Merkezi Menkul Kıymetler Saklama Kuruluşu (KSEI) ve hükümet arasında paylaşılıyor. Görevleri birbiriyle kesişiyor: Mülkiyet kayıtları bağlantılı hisseleri belirlemeli, işlem gözetimi şüpheli örüntüleri takip etmeli ve yaptırımlar yatırımcıların inceleyebileceği sonuçlar doğurmalı.
Didik, güvensizliğin sürmesinin şirketlerin finansman maliyetlerini artırabileceği ve kurumsal yatırımcıları ellerindeki hisseleri azaltmaya yöneltebileceği uyarısında bulunuyor. Bu durum, şirketlerin borsadan kaynak sağlamasını pahalılaştırır. Bireysel yatırımcılar içinse temel soru, açıklanan fiyatların bağımsız taraflar arasındaki gerçek alım satımlarla oluşup oluşmadığı.
Endonezya'nın önündeki sonraki sınav somut: İstişare dönemi sona erdiğinde yatırımcılar daha açık mülkiyet kayıtları, işlem görebilecek hisselere ilişkin güvenilir kanıtlar ve eşgüdümlü faaliyetleri konu alan dosyalarda ilerleme görmek isteyecek. MSCI, önerdiği yeniden sınıflandırmayı piyasa yönetimi ve işleyişinde gözle görülür bir iyileşme olup olmamasına bağladı.
Öne Çıkanlar
- IHSG, 16 Ekim 2026'da yüzde 11,57 düşerek yaklaşık 60 milyar dolarlık piyasa değeri kaybına yol açtı.
- MSCI, Endonezya'nın gelişmekte olan piyasalar kategorisinden bağımsız kategoriye alınmasını önerdi; istişare süreci Nisan 2027'ye kadar devam edecek.
- OJK, DSSA, BREN ve CUAN ile ilgili toplam 2,1 trilyon rupi para cezası açıkladı.
- OJK, mülkiyetin yüksek oranda yoğunlaştığı 61 hisseden 31'inde olası suç teşkil eden ihlal bulguları tespit etti.
- Endonezya, asgari dolaşımdaki pay oranını yüzde 15'e çıkarmayı planlıyor; yatırımcılar ise bağımsız mülkiyete ilişkin daha açık kanıtlar talep ediyor.
- Satrio Utomo, eşgüdümlü işlemler ve şifreli tanıtım mesajlarına karşı bağlantılı taraflar ile hisse tavsiyelerinin daha güçlü biçimde tanımlanmasını istiyor.
- UBS, yeniden sınıflandırma yapılması hâlinde olası sermaye çıkışının 19 milyar dolara ulaşabileceğini tahmin etti.