Brunei Finans Sektöründe Yeni Bir On Yıl
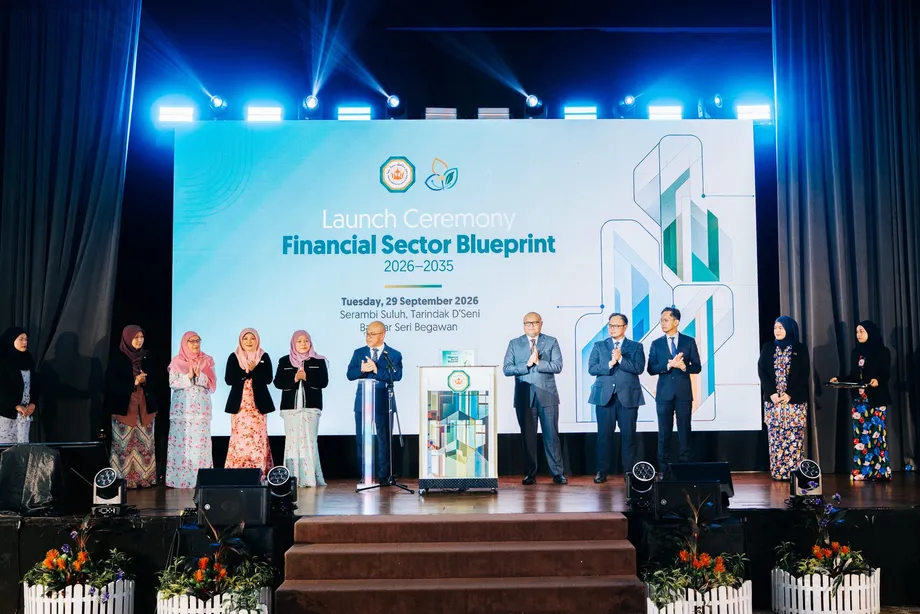
Brunei Darussalam, bankaların işletmelere sağladığı finansman 2016’daki seviyesinin iki katına çıkarak 6,2 milyar Brunei dolarına (BND) ulaşmış ve toplam finansal sistem varlıkları 2025’te 25,9 milyar BND olmuşken, 29 Eylül 2026’da 2026–2035 Finansal Sektör Planı’nı başlattı. İkinci plan, gayrisafi yurt içi hasılanın yaklaşık yüzde 6’sını oluşturan ancak daha derin sermaye piyasalarına, finansmana daha geniş erişime ve dijitalleşmenin hızlanmasına ihtiyaç duyan sektöre yön veriyor.
İçindekiler
- Brunei Finans Sektöründe Yeni Bir On Yıl
- Büyüme Rakamları Ne Gösteriyor?
- İstikrar Çerçevesinde Üç Hedef
- Finansmana Erişim ve Tüketicinin Korunması
- Sürdürülebilirlik ve İslami Finans
- Ödemeler, Kredi Verileri ve Siber Güvenlik
- İlk Plandan Devralınanlar
- Yavaşlayan Ekonomi Zorluğu Şekillendiriyor
- Planı Kimler Uygulamaya Dönüştürecek?
- Takvim ve İhtiyaç Duyulan Ölçütler
- Öne Çıkanlar
Planın tanıtımı, Bandar Seri Begawan’daki Tarindak d'Seni’de bulunan Dewan Serambi Suluh’ta yapıldı. Ekonomi Politikalarından Sorumlu Koordinasyon Bakanı, Ekonomi, Ticaret ve Sanayi Bakanı ve Brunei Darussalam Merkez Bankası yönetim kurulu başkanı Dato Seri Setia Dr. Haji Abdul Manaf bin Haji Metussin, planı resmen başlattı.
Brunei Darussalam Merkez Bankası (BDCB) tarafından yayımlanan Finansal Sektör Planı, kalkınmanın merkezine parasal ve finansal istikrarı koyuyor. Planın üç stratejik ekseni; ilerici ve yenilikçi bir finans sektörü, finans yoluyla sürdürülebilirlik ve teknolojiyle desteklenen modern finansal altyapıdan oluşuyor.
Plan, ülkenin ulusal kalkınma vizyonu Wawasan Brunei 2035’i ve Ekonomik Plan’ı destekliyor. Önündeki pratik zorluk, finansal istikrarı zedelemeden finans sektörünün büyüyen kaynaklarını yatırıma, işletmelerin büyümesine ve daha fazla kişiye ulaşan hizmetlere dönüştürmek.
Büyüme Rakamları Ne Gösteriyor?
Toplam finansal sistem varlıkları geçtiğimiz on yılda yıllık ortalama yüzde 2,3 büyüyerek 2025’te 25,9 milyar BND’ye ulaştı. İşletmelere sağlanan finansman, 2026’nın ilk yarısında 6,2 milyar BND oldu. Bu tutar 2016’daki seviyenin iki katı olduğuna göre, önceki finansman toplamı yaklaşık 3,1 milyar BND’ydi.
Karşılaştırma, bu dönemde işletmelere sağlanan finansmanın finansal varlıklardan daha hızlı büyüdüğünü gösteriyor. Ancak rakamların raporlama tarihleri ve kapsadığı alanlar farklı: Biri bankaların sağladığı finansmanı, diğeri ise finansal sistem genelindeki varlıkları ölçüyor. Bu nedenle söz konusu rakamlar, kredilerin toplam içindeki payını kesin olarak gösteriyormuş gibi değerlendirilmemeli.
Sektörün GSYH’ye katkısı on yıl önceki ortalama yüzde 5,6 seviyesinden yaklaşık yüzde 6’ya yükseldi; artış 0,4 yüzde puan oldu. Bu, sektörün ekonomide daha büyük bir rol üstlendiğini gösteriyor, ancak artış işletme finansmanının iki katına çıkmasına kıyasla daha sınırlı.
Abdul Manaf, sektörün güçlü sermaye yapısına, yüksek likiditeye ve iyileşen aktif kalitesine sahip olduğunu belirtti. Sermaye yapısı, zararları karşılamak için kullanılabilecek mali tamponu; likidite, ödeme taleplerini karşılama kapasitesini ifade ediyor. Aktif kalitesi ise diğer unsurların yanı sıra borçluların finansman geri ödemelerini ne ölçüde düzenli yaptığını gösteriyor.
Bakan, açılış konuşmasında bu güçlü yönlerin reformları yavaşlatmak için gerekçe olarak görülmemesi gerektiği uyarısında bulundu:
Rehavete kapılmayı göze alamayız.
Bir sonraki aşamanın öncelikleri olarak özel sektörün daha güçlü büyümesini, sermaye piyasalarının derinleşmesini, işletmelerin finansmana daha iyi erişmesini ve dijitalleşmenin hızlandırılmasını sıraladı.
İstikrar Çerçevesinde Üç Hedef
BDCB yeni planın üç hedefini şöyle belirliyor: parasal ve finansal istikrarı korumak, gelecekteki ihtiyaçları öngören kalkınmayı teşvik etmek ve finansal ekosistemi değişime hazırlamak. Belirlenen vizyon, dayanıklılık ve yenilikçiliği sürdürülebilir ekonomik büyüme ve kapsayıcı toplumsal refahla bir araya getiriyor.
İlk stratejik eksen, daha çeşitli ve ihtiyaçlara daha duyarlı bir finansal ekosistem oluşturmayı amaçlıyor. Piyasa gelişimini, finansal kapsayıcılığı, yenilikçiliği ve finansal okuryazarlığı aynı gündemde buluşturuyor. Böylece finansal ürünlerin sunulması ile hanehalkı ve işletmelerin bu ürünleri anlama ve kullanma becerisi arasında bağ kuruluyor.
İkinci eksen, çevresel, sosyal ve yönetişim ilkeleri (ESG) ile sürdürülebilirlikle bağlantılı risklerin finansal faaliyetlere entegre edilmesini öngörüyor. Üçüncü eksen ise ödemeler, teknoloji kullanımı ve kurumsal kapasite dâhil olmak üzere hizmetlerin güvenli ve verimli biçimde sunulmasını sağlayan altyapıya odaklanıyor.
Dolayısıyla istikrar, genişlemeden sonra ele alınacak ayrı bir hedef değil; üç eksenin de ön koşulu. Plan, büyüme ve yenilikçiliğin sağlam düzenlemeler ve güvenli sistemlerle birlikte ilerlemesi gerektiğini vurguluyor.
Finansmana Erişim ve Tüketicinin Korunması
BDCB, ilk eksen kapsamında dijitalleşmeyi teşvik etmeyi, finansal okuryazarlığı güçlendirmeyi ve tüketicinin korunmasını iyileştirmeyi planlıyor. Amaç, daha erişilebilir, verimli ve kapsayıcı finansal hizmetlerin yanı sıra daha geniş fırsatlar sunan piyasalar oluşturmak.
Finansal okuryazarlık önem taşıyor; çünkü bir ürüne erişim, müşterinin ürünün maliyetini, risklerini veya geri ödeme yükümlülüklerini anladığı anlamına gelmiyor. Tüketicinin korunması ise bu ürünleri sunan kurumların davranışlarını düzenliyor. Bu öncelikler birlikte, finansal hizmetlerin daha yaygın kullanılmasını müşteri deneyiminin niteliğiyle ilişkilendiriyor.
BDCB’nin finansal tüketicilere adil muameleye ilişkin düzenlemelerinin Mart 2027’den itibaren uygulanması planlanıyor. Bu, plan döneminin başlarına denk gelen somut bir düzenleme takvimi. Uygulama tarihi, 2035’te sona erecek plandan daha yakın olmakla birlikte, planın tanıtımında söz konusu düzenlemelerin ayrıntılarına yer verilmedi.
İşletmeler açısından finansman toplamı, desteğin arttığını gösteriyor ancak bu desteğin nasıl dağıldığını ortaya koymuyor. Büyük şirketler ile küçük ve orta ölçekli işletmeler ya da mevcut borçlular ile ilk kez finansman arayan şirketler arasında bir döküm bulunmuyor. Erişimin gerçekten genişleyip genişlemediğini değerlendirirken bu ayrımlar önem taşıyacak.
Sürdürülebilirlik ve İslami Finans
Sürdürülebilirlik ekseni, ESG ilkeleri ile sürdürülebilirlikle bağlantılı risklerin Brunei finans sektörünün tamamına entegre edilmesini öngörüyor. BDCB, finansal faaliyetleri ulusal sürdürülebilirlik gündemi ve uluslararası uygulamalarla uyumlu hâle getirmeyi amaçlarken etik yatırım uygulamalarını ve sorumlu yönetimi de hedef olarak belirtiyor.
Abdul Manaf, yenilenebilir enerji ve sürdürülebilirlikle bağlantılı diğer projeleri potansiyel finansman fırsatları olarak gösterdi. Yaklaşım, münferit projelerin finansmanının ötesine geçiyor: finans kuruluşlarının yatırımları değerlendirirken ve riskleri yönetirken çevresel, sosyal ve yönetişim konularını dikkate almasını da öngörüyor.
Genel okur için ESG; geleneksel finansal unsurların yanı sıra çevresel risklere maruz kalma, insanlara yönelik tutum ve kurumsal gözetimin niteliği gibi faktörleri değerlendirmek anlamına geliyor. Bu faktörlerin finansal süreçlere dâhil edilmesi, kurumların bir işletmenin veya yatırımın uzun vadeli dayanıklılığını değerlendirme biçimini etkileyebilir.
Plan, Brunei’nin İslami finansta konumunu güçlendirmeye de öncelik veriyor. İlk plan, İslami sermaye piyasalarının geliştirilmesini, şirketlerin sukuk ihraç etmesinin teşvik edilmesini ve İslami fon yönetimi faaliyetlerinin oluşturulmasını önermişti. Sukuk, İslami finans ilkelerine göre yapılandırılan ve genellikle varlıklarla veya ekonomik faaliyetlerle bağlantılı düzenlemeler yoluyla finansman sağlamak için kullanılan yatırım sertifikalarıdır.
Önceki öneriler, yeni planın piyasa geliştirme ve etik yatırım gündemi için bir temel oluşturuyor. Ancak bu öneriler, öngörülen her piyasanın veya ürünün hâlihazırda oluşturulduğunu göstermiyor; planın tanıtımında da yeni bir sukuk ihracı ya da sürdürülebilirlik fonu duyurulmadı.
Ödemeler, Kredi Verileri ve Siber Güvenlik
Altyapı ekseni dijital ödeme sistemlerine, birlikte çalışabilirliğe ve siber güvenliğe odaklanıyor. Birlikte çalışabilirlik, farklı ödeme hizmetlerinin veya sistemlerinin birbiriyle uyumlu çalışabilmesi; böylece kullanıcıların ayrı ağlarla sınırlı kalmadan farklı platformlar arasında işlem yapabilmesi anlamına geliyor.
İlk plan, tarus’un kullanıma sunulması da dâhil olmak üzere dijital ödemelerin yaygınlaştırılmasını desteklemişti. BDCB ayrıca Otomatik Takas Odası ve Merkezi Menkul Kıymet Saklama Sistemi aracılığıyla altyapıyı modernleştirdi. Takas odası, kurumlar arasındaki ödeme talimatlarını işlerken menkul kıymet saklama sistemi sahiplik kayıtlarını tutuyor ve menkul kıymetlerin devrini destekliyor.
Kredi Bürosu Skoru ve Teminat Sicili, krediye erişimi iyileştirmek amacıyla oluşturuldu. Kredi bilgileri, kredi verenlerin geri ödeme riskini değerlendirmesine yardımcı olurken teminat sicili, finansman karşılığında güvence olarak gösterilen varlıklar üzerindeki hakları kaydediyor. Bu mekanizmalar, her ikisi de kredi kararlarını etkileyebilen bilgi eksikliği ve hukuki belirsizlik sorunlarını ele alıyor.
FinTech Düzenleyici Deneme Alanı ve Mekar FinTech İnovasyon Merkezi de ilk planla bağlantılı diğer gelişmelerdi. Düzenleyici deneme alanı, finansal yeniliklerin belirlenmiş düzenleyici koşullar altında sınanmasına imkân tanıyor. Yeni plan, bu temellerin üzerine inşa edilirken teknoloji kullanımının artırılmasını daha güçlü siber dayanıklılık ve güvenlikle birlikte ele alıyor.
İlk Plandan Devralınanlar
2016–2025 planı beş ana sütuna dayanıyordu: parasal ve finansal istikrar, rekabetçi finans kuruluşları ve hizmetleri, modern altyapı, uluslararası entegrasyon ve insan kaynağının geliştirilmesi. Yeni çerçeve öncelikleri üç stratejik eksende toplarken istikrarı temel ilke olarak koruyor.
Önceki öneriler arasında Singapur ile Para Birimi Değiştirilebilirliği Anlaşması’nın ve para kurulu sisteminin sürdürülmesi de vardı. Öneriler ayrıca daha güçlü denetimi, uluslararası düzenleme standartlarını, ürün açıklamalarının daha anlaşılır olmasını, yurt içi sukuk piyasasının geliştirilmesini ve finans sektöründeki işgücünün becerilerinin artırılmasını kapsıyordu.
Bu önceliklerin bir bölümü finansal okuryazarlık, piyasa gelişimi, teknoloji kapasitesi ve güvenli altyapı aracılığıyla yeni planda da sürüyor. Bununla birlikte, önceki belgedeki önerileri tamamlanmış uygulamalardan ayırmak gerekiyor. Örneğin menkul kıymet borsasına ilişkin değerlendirmeler, faaliyette olan bir borsanın bulunduğu anlamına gelmiyor.
BDCB geçtiğimiz on yılda bölgesel ve uluslararası ortaklarla 26 mutabakat zaptı imzaladı. İlk plan ASEAN entegrasyonunu ve bölgesel ödeme bağlantılarını da ele almıştı; dolayısıyla uluslararası işbirliği yeni bir başlangıç değil, kalkınma programının yerleşik bir parçası.
Yavaşlayan Ekonomi Zorluğu Şekillendiriyor
Brunei ekonomisi 2016–2025 arasında yıllık ortalama yüzde 0,7 büyüdü. Petrol ve gaz dışındaki sektörler ise başlıca doğrudan yabancı yatırım projelerinin desteğiyle yılda ortalama yüzde 2,7 büyüdü. Aradaki 2 yüzde puanlık fark, ülkenin geleneksel enerji faaliyetleri dışındaki büyümenin daha güçlü olduğunu gösteriyor.
Asya Kalkınma Bankası’nın Eylül 2026 tarihli görünüm raporu, GSYH’nin 2026’da yüzde 1,2, 2027’de ise yüzde 1,9 büyüyeceğini öngörüyor. 2026 tahmini temmuz ayındaki yüzde 1,8 seviyesinden 0,6 yüzde puan aşağı çekildi.
Bu öngörüler, planın hedefleri için temkinli bir ekonomik tablo çiziyor. Daha fazla finansman kapasitesi kendiliğinden daha fazla yatırım yaratmıyor: işletmelerin borçlanmayı haklı kılacak uygulanabilir projelere ve yeterli talebe de ihtiyacı var. Dolayısıyla planın çeşitlendirmeye odaklanması, finansal gelişimi özel sektör faaliyetlerini genişletmeye yönelik daha kapsamlı çabayla ilişkilendiriyor.
“Baskı Altında İlerleme – Küresel Gerilimler Ortasında Fırsatlar” temasıyla düzenlenen tanıtımda jeopolitik gerilimler, değişen tedarik zincirleri, dönüşen enerji piyasaları ve hızlı teknolojik değişim öne çıktı. Abdul Manaf, belirsizliğin yenilikçilik, dayanıklılık ve sürdürülebilir büyüme için fırsatlar da yaratabileceğini savundu.
Planı Kimler Uygulamaya Dönüştürecek?
BDCB Genel Müdürü Hajah Rashidah binti Haji Sabtu, planın ortak hedefler ve bugüne kadar kaydedilen ilerleme üzerine kurulduğunu söyledi. Finans sektörünün geliştirilmesini; rekabet gücünü korumak, yeni gelişmelere yanıt vermek ve ulusal önceliklerle uyumu sürdürmek için devamlı çaba gerektiren bir süreç olarak nitelendirdi.
Plan; kamu kurumları, akademi, iş dünyası dernekleri, finans sektörü ve diğer paydaşlarla istişare edilerek hazırlandı. Abdul Manaf, kamu ve finans kuruluşlarının yanı sıra düzenleyicileri, işletmeleri, yatırımcıları, eğitim kurumlarını ve toplumun genelini sürece katılmaya çağırdı.
Tanıtım kapsamında ASEAN’ın değişen küresel ekonomisi üzerine, Confer Sdn. Bhd. Genel Müdürü Allen Lai’nin yönettiği bir diyalog gerçekleştirildi. Katılımcılar arasında BDCB Para Operasyonları, Kalkınma ve Uluslararası İlişkilerden Sorumlu Genel Müdür Yardımcısı Awang Mardini bin Haji Eddie; İslami Finansal Hizmetler Kurulu Genel Sekreter Yardımcısı Abdullah Haron ve ASEAN Sekretaryası Finansal Entegrasyon Bölümü kıdemli yetkilisi Renz Calub yer aldı.
Ayrı bir panelde dayanıklılık, yenilikçilik ve sürdürülebilir büyüme ele alındı. BDCB İcra Direktörü Dk. Sri Joedianna binti Pg. Haji Mohammed’in yönettiği panele Ekonomik Planlama ve İstatistik Dairesi, Standard Chartered Brunei, Takaful Brunei, BIBD Securities ve National Insurance Bhd. temsilcileri katıldı. Katılımcılar; ekonomik planlama, bankacılık, sigortacılık ve yatırım hizmetleri başlıklarını gündeme taşıdı.
Takvim ve İhtiyaç Duyulan Ölçütler
Plan politika yönlerini belirliyor ancak tanıtımda finansal kapsayıcılık, dijital ödemeler veya küçük ve orta ölçekli işletmelere sağlanan finansman için sayısal hedefler açıklanmıyor. Bu durum, söz konusu alanlardaki ilerlemenin belirli bir sonuca göre ölçülmesini zorlaştırıyor. Ancak bu, planın tamamında ölçülebilir hedef bulunmadığını göstermiyor.
Stratejik plan ile uygulama ölçütleri arasındaki ayrım temel önem taşıyor. Varlık büyümesi ve işletmelere sağlanan finansman, başlangıç için yararlı rakamlar sunuyor; ancak hizmetlerin daha kapsayıcı hâle gelip gelmediğini, ödeme sistemlerinin daha iyi birlikte çalışıp çalışmadığını veya tüketicilere daha adil davranılıp davranılmadığını tek başlarına gösteremez.
Önemli tarihler, yeni stratejiyi önceki planın kazanımları ve yaklaşan düzenleme takvimiyle birlikte ortaya koyuyor:
- 2016–2025: İlk finans sektörü planı, düzenleme, piyasa ve altyapı gelişimine yön verdi.
- 2025: Toplam finansal sistem varlıkları 25,9 milyar BND’ye ulaştı.
- 2026’nın ilk yarısı: Bankaların işletmelere sağladığı finansman 6,2 milyar BND’ye ulaştı.
- Eylül 2026: Asya Kalkınma Bankası, 2026 için yüzde 1,2, 2027 için yüzde 1,9 büyüme öngördü.
- 29 Eylül 2026: BDCB, 2026–2035 planını Bandar Seri Begawan’da başlattı.
- Mart 2027: BDCB’nin finansal tüketicilere adil muameleye ilişkin düzenlemelerinin uygulanması planlanıyor.
Tanıtımda uygulamaya yönelik başka takvimler veya göstergelerin yayımlanma tarihleri belirtilmedi. Bundan sonraki görev, planın dayandığı parasal ve finansal istikrarı koruyarak üç stratejik ekseni sonuçları değerlendirilebilir adımlara dönüştürmek.
Öne Çıkanlar
- Brunei’nin ikinci finans sektörü planı 2026–2035 dönemini kapsıyor ve Wawasan Brunei 2035’i destekliyor.
- Üç eksen; yenilikçilik ve kapsayıcılık, finans yoluyla sürdürülebilirlik ve modern finansal altyapıya odaklanıyor.
- Finansal sistem varlıkları yıllık ortalama yüzde 2,3 büyüyerek 2025’te 25,9 milyar BND’ye ulaştı.
- Bankaların işletmelere sağladığı finansman 2026’nın ilk yarısında 6,2 milyar BND oldu; bu, 2016’daki seviyenin iki katı.
- Dijital ödemeler, finansal okuryazarlık, tüketicinin korunması, İslami finans ve siber güvenlik öncelikler arasında.
- Finansal tüketicilere adil muameleye ilişkin düzenlemelerin Mart 2027’den itibaren uygulanması planlanıyor.
- Tanıtımda finansal kapsayıcılık, dijital ödemeler veya küçük ve orta ölçekli işletmelere sağlanan finansman için sayısal hedefler açıklanmadı.