Dar gelir tabanı, genişleyen yükümlülüklerle karşı karşıya
Tayland’da sosyal koruma harcamaları 2012’de 610 milyar bahttan 2024’te 1,40 trilyon bahta yükselirken, hükümetin ayrı bir gelir değerlendirmesi ülkedeki yapısal vergi açığını gayrisafi yurt içi hasılanın yaklaşık yüzde 5,6’sı olarak hesaplıyor. Bu iki veri, temel mali sorunu ortaya koyuyor: Kamu yükümlülükleri, bunları karşılaması gereken gelir tabanından daha hızlı büyüyor.
İçindekiler
- Dar gelir tabanı, genişleyen yükümlülüklerle karşı karşıya
- Ulusal hesaplar ne gösteriyor?
- Tayland ne kadar gelir toplayabilir?
- Destek önlemleri kalıcı maliyetleri artırdı
- Sosyal yardım harcamaları, finansmanından daha hızlı büyüyor
- Emekli aylıkları, sağlık hizmetleri ve hizmet kalitesi
- Borç tahminleri kapsam ve zamanlama bakımından farklılık gösteriyor
- Vergi önerileri henüz tahsil edilmiş gelir değil
- Önemli tarihler ve kararlar
- Öne Çıkanlar
Ulusal Ekonomik ve Sosyal Kalkınma Konseyi (NESDC), 2012-2024 dönemini kapsayan yedi ulusal hesap üzerinden hükümetin ekonomideki rolünü inceledi. Bulgular; düşük vergi tahsilatı, artan transfer ve sübvansiyonlar ile yükselen faiz giderlerinin hükümet tasarruflarını yatırımları finanse etmeye yetmeyecek düzeyde bıraktığını ve ek borçlanmayı gerektirdiğini gösteriyor.
NESDC’nin ayrı bir sosyal koruma projeksiyonuna göre temel varsayımlar altında sosyal koruma açığı 2031’de başlayacak. Bu sırada kurumun 2025’in ikinci çeyreğine ilişkin ekonomik görünüm raporu, faiz ödemelerinin 2027’ye kadar hükümet gelirlerinin yüzde 12’sini aşabileceği ve kredi notunun düşürülmesi riskini artırabileceği uyarısında bulundu.
Bu uyarılar kamu maliyesinin farklı yönleriyle ilgili. Sosyal yardım finansman açığı, hükümet bütçe açığı ve kamu borcu oranı birbirinin yerine kullanılabilecek ölçüler değil. Bununla birlikte hepsi aynı politika sorununa işaret ediyor: Borç yükünü sürekli artırmadan emekli aylıkları, sağlık hizmetleri, yardımlar ve yatırımlar nasıl finanse edilecek?
Dünya Bankasının 29 Mayıs 2023’te yayımladığı Kamu Harcamaları ve Gelir Değerlendirmesi pratik bir kıyaslama sunuyor. Rapora göre kapsamlı vergi reformu, gelir tahsilatını GSYH’nin 3,5 puanı kadar artırabilir; bu da borcu kontrol altında tutarken karşılanmamış ihtiyaçların finanse edilmesine yardımcı olabilir. Bu, reformla elde edilebilecek olası bir artış; hâlihazırda tahsil edilmiş bir gelir değil.
Ulusal hesaplar ne gösteriyor?
NESDC’nin araştırmasına göre hükümetin üretimi GSYH’nin yaklaşık yüzde 7-8’ini oluşturuyor ve görece istikrarlı biçimde büyüyor. Ekonomik çalkantı veya zayıf büyüme dönemlerinde hükümetin rolü daha da artıyor. Hükümet üretimi, kamu kurumlarının sunduğu hizmetlerin ve ürettiği diğer çıktıların değerini ifade ediyor. Transferleri, sübvansiyonları ve faiz giderlerini de kapsayan toplam kamu harcamalarıyla aynı şey değil.
Üretim ve ithalat vergilerinin yanı sıra gelir, servet ve diğer vergilerin katkısı birçok ülkeye kıyasla daha düşük. NESDC bu zayıflığı, vergi tabanının sınırlı ve kayıt dışı ekonominin büyük olmasına bağlıyor. Kayıt dışı işletmeler ve çalışanlar, kamu koruması ve yardımlarından tam olarak yararlanamadan vergi sisteminin bazı bölümlerinin dışında kalabiliyor.
Harcamalar tarafında üreticilere verilen sübvansiyonlar ve hanelere yapılan transferler, özellikle krizler ve ekonomik destek programları dönemlerinde arttı. Çalışanlara yapılan ödemeler, sigortalılara sağlanan yardımlar, kırılgan gruplara yönelik destekler ve faiz ödemeleri de sürekli yükümlülük oluşturuyor.
Ortaya çıkan hükümet tasarruf açığı, mevcut gelirlerin cari harcamaları yeterince karşılamadığı ve yatırımlar için yeterli tasarruf kalmadığı anlamına geliyor. Borçlanma bu açığı kapatabilir; ancak tekrarlanan borçlanma borcu ve gelecekteki faiz maliyetlerini artırıyor.
NESDC, işlem toplamlarının politika başarısına ilişkin bir hüküm gibi değerlendirilmemesi gerektiği konusunda da uyarıyor. Ulusal hesaplar ekonomik faaliyetin değerini gösteriyor; ancak bir okulun öğrenmeyi geliştirip geliştirmediğini, hastanenin etkili tedavi sunup sunmadığını veya bir sübvansiyonun hedeflenen haneye ulaşıp ulaşmadığını doğrudan ölçmüyor. Gelir dağılımı, demografi, kurumlar ve rekabet ayrıca incelenmeli.
Tayland ne kadar gelir toplayabilir?
2025 tarihli mali uyarı, hükümet gelirlerinin GSYH’nin yüzde 16’sının altında kaldığını belirtiyor. Raporda OECD ülkeleri için yüzde 24,8, Asya-Pasifik ekonomileri için yüzde 18,6 ortalamaları veriliyor. Bu rakamlara göre Tayland’ın açığı OECD ortalamasına kıyasla 8,8 puanı, bölge ortalamasına kıyasla ise 2,6 puanı aşıyor. Kapsam ve referans dönemlerindeki farklılıklar nedeniyle bu karşılaştırmalar kesin vergi hedefleri olarak değerlendirilmemeli.
Dünya Bankası farklı bir ölçüt kullanıyor: Tayland’ın, benzer gelir düzeyindeki ekonomilere kıyasla tahmini kapasitesinin ne kadarını tahsil ettiği. Bu nedenle GSYH’nin yaklaşık yüzde 5,6’sı olarak hesaplanan yapısal vergi açığı, tahsil edilmemiş vergi borçlarının veya yalnızca vergi kaçakçılığının ölçüsü değil; kullanılmayan tahsilat potansiyelinin tahmini.
Dünya Bankası temel bulgusunu doğrudan şöyle ifade ediyor:
Verimlilik artışları hesaba katılsa bile bu raporun temel bulgularından biri, uzun vadede mali sürdürülebilirliği korurken bu harcama ihtiyaçlarını karşılamak için gelirlerin artırılmasının gerekli olacağıdır.
NESDC’nin önerileri; kapsama alanını genişletmek ve vergi kaçınmasını azaltmak için gelir, istihdam, varlık ve işlem kayıtlarının birbiriyle ilişkilendirilmesine odaklanıyor. Kurum ayrıca maliyetini haklı çıkarmayan vergi indirimleri ve istisnalarının gözden geçirilmesini, kayıt dışı ekonomik faaliyetin değerlendirilmesini ve vergi sistemine girişin kolaylaştırılmasını öneriyor.
2025 tarihli mali uyarı, gelir ve varlık vergileri yerine tüketim vergilerine dayanılmasını da bir zayıflık olarak tanımlıyor. Dolayısıyla geliri artırmak, tahsilatın iyileştirilmesinin yanı sıra kimin ne kadar vergi ödeyeceğine ilişkin tercihleri de içeriyor. Yükün dağılımı incelenmeden tahsilatı artırmak, kırılgan hanelerin durumunu daha da kötüleştirebilir.
Destek önlemleri kalıcı maliyetleri artırdı
OECD’nin 8 Aralık 2025’te yayımladığı makroekonomik istikrar değerlendirmesi, mali hareket alanını daraltan bazı kararların maliyetini hesaplıyor. Petrol tüketim vergisinin düşürülmesi, 2022’de GSYH’nin yüzde 0,6’sına, 2023’te ise yüzde 0,2’sine eşdeğer gelir kaybına yol açtı. İhtiyari nakit transferleri, 2024 mali yılı bütçe açığını GSYH’nin yaklaşık yüzde 0,7’si, 2025’te ise yaklaşık yüzde 1’i kadar artırdı.
Hükümet Haziran 2025’te 481 teşvik projesi için 115,38 milyar baht onayladı. Ödeneklerin 85 milyar bahtı altyapıya, 11,12 milyar bahtı verimliliğe ve ABD tarifelerine karşı alınacak önlemlere, 10,05 milyar bahtı turizme, 9,20 milyar bahtı ise yerel ekonomik kalkınmaya ayrıldı.
85 milyar bahtın 115,38 milyar bahta bölünmesiyle hesaplandığında altyapı, paketin yaklaşık yüzde 74’ünü oluşturuyordu. OECD değerlendirmesi, bu harcamaların üretim artışına katkısını 0,4 puan olarak öngörüyor. Finansman, paketin tamamını mevcut bütçenin dışında bir harcama olarak değerlendirmek yerine Dijital Cüzdan programının bütçesinin yeniden tahsis edilmesiyle sağlandı.
Sözleşme veya satın alma işlemlerinin Eylül 2025’e kadar yapılması, ödemelerin tamamının ise Eylül 2026’ya kadar gerçekleştirilmesi gerekiyordu. Bu tarihler programın kurallarını tanımlıyor; her projenin zamanında tamamlandığını veya ödemesinin yapıldığını kanıtlamıyor.
Ekim 2025’te başlatılan Khon La Khrueng Plus programı, katılımcı işletmelerden yapılan hane halkı alışverişlerini sübvanse etmek üzere 44 milyar baht daha ayırdı. OECD, programın değerini GSYH’nin yüzde 0,25’inin biraz altında hesapladı.
NESDC, sübvansiyonların kanıtlanmış ihtiyaçlarla sınırlandırılmasını; yararlanıcıların, kaynak sızıntısının, sağlanan değerin ve ekonomik etkilerin uygulama öncesinde ve sonrasında değerlendirilmesini öneriyor. OECD de fiyat kontrollerinin kapsamını daraltmayı ve yaygın fiyat kontrolleri ile tüketim vergisi indirimlerine dayanmak yerine yoksul haneleri sosyal yardımlarla korumayı savunuyor.
Sosyal yardım harcamaları, finansmanından daha hızlı büyüyor
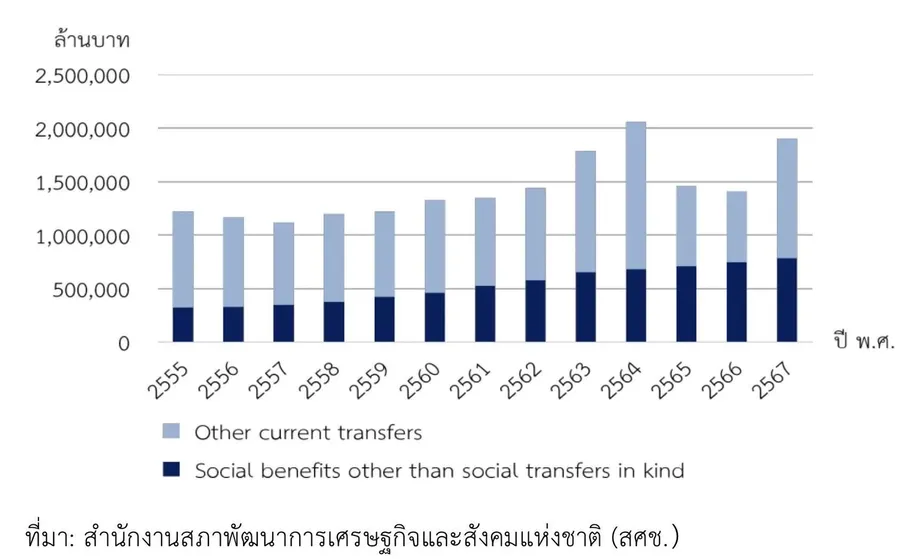
NESDC’nin sosyal koruma verilerine göre gelirler 2012’de 730 milyar bahttan 2024’te 1,57 trilyon bahta, harcamalar ise 610 milyar bahttan 1,40 trilyon bahta yükseldi. Gelirlerde yıllık bileşik büyüme yüzde 6,6, harcamalarda ise yüzde 7,3 olarak açıklandı.
Sistem 2024’te gelirlerinin harcamalarından yüksek olmasıyla fazla verdi. Kırılganlık, sistemin hâlihazırda açık verdiği iddiasından değil, eğilimden ve finansman yapısından kaynaklanıyor. Harcamalar 2012 ile 2024 arasında GSYH’nin yüzde 4,96’sından yüzde 7,50’sine çıkarak 2,54 puan arttı.
Sosyal yardım gelirlerinin yüzde 72,8’ini hükümet sübvansiyonları karşıladı. Hükümetin fonlara yaptığı katkılar da hesaba katıldığında devletin payı yüzde 78,6’ya çıkarken sigortalı üyelerle işverenlerin katkısı yüzde 13,6’da kaldı. Bu durum, sosyal korumanın finansmanını diğer hizmetleri de karşılaması gereken aynı kamu gelir tabanına büyük ölçüde bağımlı kılıyor.
Harcamaların yüzde 41,29’unu emeklilik ve vefat yardımları, yüzde 32,64’ünü ise sağlık hizmetleri oluşturdu. Toplamda yüzde 73,93’e ulaşan bu iki kalem, sistemin nüfusun yaşlanmasından ne ölçüde etkilendiğini gösteriyor.
Temel projeksiyona göre açık 2031’de başlıyor. 2040’ta öngörülen gelir 1,92 trilyon baht; farklı senaryolara göre harcama ise 2,37 trilyon ila 2,76 trilyon baht olacak. Buna göre açık 450 milyar ila 840 milyar baht arasında değişiyor. Hesaplamalar, projeksiyonlarda hükümet sübvansiyonlarının artışına uygulanan yüzde 1’lik sınıra da bağlı. Dolayısıyla bunlar kaçınılmaz sonuçlar değil, belirli koşullara dayanan tahminler.
Emekli aylıkları, sağlık hizmetleri ve hizmet kalitesi
Tayland’da 60 yaş ve üzeri nüfusun payı 2010’da yüzde 13,18’den 2023’te yüzde 20,17’ye yükseldi. NESDC bu oranın 2034’te yüzde 28,09’a ulaşacağını ve ülkenin o dönemde süper yaşlı toplum eşiğini aşacağını öngörüyor. 15-59 yaş grubunun payının ise 2040’ta yüzde 55,83’e düşmesi bekleniyor.
Kamu sektörü emeklilik ödemeleri, 2024’te emekli aylıkları ve toplu emeklilik ödemelerinin yüzde 66,2’sini oluşturdu. NESDC, 2015 tarihli Kamu Emeklilik Fonu Geri Alım politikasının harcamaları 76 milyar bahttan fazla artırdığını belirtiyor. Kurum ayrıca, Sosyal Güvenlik Fonunun ilk tam emeklilik ödemelerinin yapıldığı 2014’e dikkat çekiyor. Bu ödemeler, emekliliğe hak kazanan ilk üyelerin 180 aylık prim ödemesini tamamlayıp 55 yaşına ulaşmasının ardından başladı.
Özellikle diyabet, hipertansiyon ve kanser gibi kronik rahatsızlıklarda sağlık giderleri 60 yaşından sonra hızla artıyor. 47 milyondan fazla kişiyi kapsayan Ulusal Sağlık Güvenliği Fonu, maliyetleri denetlemek için kişi başına sabit ödeme modelini kullanıyor. NESDC, bu modeli; Devlet Memurları Sağlık Yardım Programı kapsamında birçok kalem için gerçek giderlerin geri ödenmesi uygulamasıyla karşılaştırıyor ve söz konusu uygulamayı gereksiz hizmet kullanımına ve kişi başına daha yüksek harcamaya bağlıyor.
Dünya Bankasının değerlendirmesi de gelecekteki sağlık giderlerini yaşlanma, kronik hastalıklar ve yeni tıbbi teknolojilerle ilişkilendiriyor. Eğitim alanında ise öğrenci başına yapılan harcamaların artmasının öğrenme sonuçlarını iyileştirmediğini belirtiyor. Raporda, yeterli kaynaklardan yoksun çok sayıda küçük ilkokulun yanı sıra okul öncesi ve ortaöğretim düzeylerinde görece düşük harcamalara dikkat çekiliyor.
Bu bulgular, israfı azaltmakla gerekli hizmetleri kısmak arasında ayrım yapılması gerektiğini gösteriyor. NESDC; örtüşen kamu işlevlerinin yeniden düzenlenmesini, dijital teknolojiden yararlanılmasını ve eğitim, sağlık, güvenlik ve adalet alanlarında personelin ihtiyaca göre tahsis edilmesini öneriyor. Sosyal yardım önerileri arasında temel devlet koruması, istihdama bağlı ek emekli aylıkları, gönüllü tasarruf ve kayıt dışı çalışanlarla platform ekonomisi çalışanlarını da kapsayan daha geniş bir primli sistem bulunuyor.
Borç tahminleri kapsam ve zamanlama bakımından farklılık gösteriyor
Dünya Bankası, 2023 tarihli değerlendirmesinde kamu borcunu GSYH’nin yaklaşık yüzde 60’ı olarak tanımlamış ve borcun büyük bölümünün baht cinsinden olması ve Tayland’da yaşayanların elinde bulunması nedeniyle ilgili riskleri görece sınırlı değerlendirmişti. Bu yapı, döviz şoklarına karşı bazı riskleri azaltıyor; ancak faiz maliyetlerini veya yeniden finansman ihtiyacını ortadan kaldırmıyor.
OECD’nin Aralık 2025 tarihli projeksiyonları, hükümetin net borçlanma gereğinin 2025’te GSYH’nin yüzde 5,6’sı, 2026’da yüzde 5,2’si olacağını; brüt finansal yükümlülüklerin ise 2026’da yüzde 68’e ulaşacağını gösteriyor. Raporda ayrıca 2024 mali yılı açığı yüzde 4, 2025 için beklenen açık yüzde 4,5 olarak veriliyor. Bu ölçüler ve dönemler farklı olduğundan rakamlar birbirinin yerine kullanılmamalı.
Sosyal yardım değerlendirmesi, Mayıs 2026’da kamu borcunu 12,9 trilyon baht, yani GSYH’nin yüzde 66,8’i olarak açıklıyor ve 2030’da yüzde 68,2’ye yükseleceğini öngörüyor. Daha önceki mali uyarı ise borcun yüzde 70’lik tavanı beklenenden önce aşabileceğini belirtiyor ancak tarih vermiyor.
18 Eylül 2026 tarihli ayrı bir haberde Fitch’in Tayland’ın BBB+ notunu koruduğu ve görünümünü negatiften durağana çevirdiği belirtiliyor. Habere göre kurum, Hükümet Finans İstatistikleri verilerini kullanarak kamu borcunun 2025 mali yılında yüzde 59,3 olan düzeyinden 2028 mali yılında yüzde 63’ün altına çıkacağını öngörüyor.
Bu haber, Fitch’in görünümünü durağan olarak tanımlayan 2025 tarihli değerlendirmeden farklı ve kamu borcu için daha düşük bir seyir öngörüyor. Farklı tarihler, borç tanımları ve varsayımlar doğrudan bir karşılaştırma yapılmasını engelliyor. Görünüm değişikliği, kredi notunun yükseltilmesiyle de aynı şey değil. Önceki değerlendirmede Moody’s’in notu negatif görünümle Baa1, S&P’nin notu ise durağan görünümle BBB+ olarak veriliyor.
Vergi önerileri henüz tahsil edilmiş gelir değil
Eylül 2026 tarihli haberde açıklanan 2027-2030 mali planı, 263 milyar baht ek gelir hedefliyor. Önerilen önlemler arasında KDV’nin 2028 mali yılında yüzde 7’den yüzde 8,5’e, 2030 mali yılında ise yüzde 10’a çıkarılması ve 2027 mali yılından itibaren benzin ile motorinin tüketim vergisinin litre başına 1 baht artırılması bulunuyor.
Listelenen diğer önlemler arasında karbon vergisi, yüzde 15 küresel asgari kurumlar vergisi, değeri 1.500 bahtın altındaki mallara ithalat vergisi, kişisel gelir vergisi indirimlerinin gözden geçirilmesi, kamu iktisadi teşebbüslerinden daha yüksek gelir aktarımı, devlet varlıklarından daha iyi getiri sağlanması, vergi mükellefi verilerinin birbirine bağlanması ve tek tip tütün tüketim vergisi yer alıyor. Habere göre bu önlemlerden hiçbiri o tarihte yürürlüğe girmemişti. Dolayısıyla öngörülen gelirler kesinleşmiş gelir olarak değerlendirilmemeli.
2025 mali yılı hükümet mali raporunun Senato’da görüşülmesi sırasında, Muhasebe Genel Müdürlüğü Danışmanı Sudthai Chaichantuk gelirlerin 2,9 trilyon baht olduğunu, yüzde 0,46 arttığını; giderlerin ise yüzde 8,23 artışla 3,6 trilyon bahta ulaştığını açıkladı. Bildirilen net açık 760 milyar baht oldu. Yuvarlanmış gelir ve gider toplamları bu rakamı tam olarak vermiyor.
Varlıklar 8,7 trilyon baht, yükümlülükler ise 11 trilyon baht olarak açıklandı. Yuvarlanmış rakamlar arasındaki fark 2,3 trilyon baht; tartışmada ayrıca dile getirilen 3 trilyon baht değil. Bu muhasebe toplamları, yüzde 70’lik tavanla düzenlenen borç oranıyla karıştırılmamalı.
Senatör Nirat Yu Phakdi, KDV’nin üç puan artırılmasını ve gelirin kayıtlı, daha yoksul hanelere geri verilmesini önererek 450 milyar baht ek gelir tahmininde bulundu. Ancak aktarılan destekleyici hesaplamalarda tutarsızlıklar bulunduğundan bu tahmin, doğrulanmış bir maliyet hesabı değil. Senatör Khwanchai Saenhirun ise kayıt dışı faaliyetlerin daha geniş kapsamda vergilendirilmesi ve dijital tahsilatın iyileştirilmesi çağrısı yaptı.
Nirat ayrıca yıllık bütçe dışında tutulan yaklaşık 4 trilyon bahtın borçlanmayı azaltmak için kullanılmasını önerdi. Sudthai, bu paranın büyük bölümünün döner sermayelere ve belirli amaçlara tahsis edilmiş diğer fonlara ait olduğunu açıkladı. Birikmiş fazla bakiyeler, her fon ayrı ayrı incelendikten sonra Hazineye aktarılabilir; ancak tutarın tamamı kendiliğinden kullanıma hazır değil.
Önemli tarihler ve kararlar
Temel politika tercihi, Tayland’ın temel hizmetleri korurken gelirlerini ne hızla güçlendirebileceği. Dünya Bankası, kamu yatırımlarını koruyan ölçülü bir mali uyumdan yana. OECD ise tahsilatın güçlendirilmesi ve harcama verimliliğinin artırılmasını vurguluyor; Aralık 2025 değerlendirmesinde GSYH büyümesini 2025’te yüzde 2,0, 2026’da yüzde 1,5 ve 2027’de yüzde 2,6 olarak öngörüyor.
Başlıca dönüm noktaları geçmişteki gözlemleri, harcama takvimlerini ve koşullara bağlı projeksiyonları kapsıyor:
- 2012-2024: NESDC hükümet faaliyetlerini ve sosyal koruma harcamalarındaki büyümeyi izliyor.
- 29 Mayıs 2023: Dünya Bankası harcama ve gelir değerlendirmesini yayımlıyor.
- Haziran ve Ekim 2025: Tayland teşvik paketini onaylıyor ve Khon La Khrueng Plus programını başlatıyor.
- Eylül 2026: Haziran 2025’te onaylanan paketin tüm ödemelerinin tamamlanması için son tarih.
- 2027: Önceki NESDC uyarısına göre faiz ödemeleri hükümet gelirlerinin yüzde 12’sini aşabilir.
- 2028 ve 2030 mali yılları: Açıklanan gelir planında KDV artışları öngörülüyor.
- 2031: Temel sosyal yardım projeksiyonunda ilk açığın başlaması bekleniyor.
- 2034-2040: Yaşlanan nüfus ve öngörülen sosyal yardım finansman açıkları kamu maliyesi üzerindeki baskıyı artırıyor.
Bu baskıların yönetilebilir hâle gelip gelmeyeceği yalnızca açıklamalara değil, uygulamaya ve sonuçlara bağlı. Değerlendirmeler; önerilen vergilerin yasalaştığını, teşvik bütçesinin tamamının zamanında ödendiğini veya sosyal yardım reformlarının hedeflenen tasarrufu sağlayacağını göstermiyor. NESDC’nin kamu veri tabanlarının birbirine bağlanması ve bütçelerin hizmet sonuçlarına göre düzenlenmesi çağrısı, bu soruların yanıtlanmasını kolaylaştırabilir.
Öne Çıkanlar
- NESDC, dar vergi tabanı ve artan düzenli harcamaların Tayland’ın maliyesi üzerinde baskı oluşturduğunu belirtiyor.
- Dünya Bankası yapısal vergi açığını GSYH’nin yüzde 5,6’sı olarak hesaplıyor; reformla gelirlerin 3,5 puan artırılabileceğini öngörüyor.
- Sosyal koruma harcamaları 2024’te 1,40 trilyon bahta ulaştı; gelirlerin yüzde 78,6’sı kamu finansmanından sağlandı.
- Koşullara bağlı temel sosyal yardım projeksiyonunda açıkların 2031’de başlaması bekleniyor.
- Borç tahminleri tarih ve istatistiksel kapsam bakımından farklılık gösteriyor ve doğrudan karşılaştırılamıyor.
- Hizmetleri daha fazla borç baskısı yaratmadan finanse etmek için önerilen vergi artışları ve daha iyi harcama denetimi önemini koruyor.