24 yuanlık kanser ilacını bulmak zorlaştı
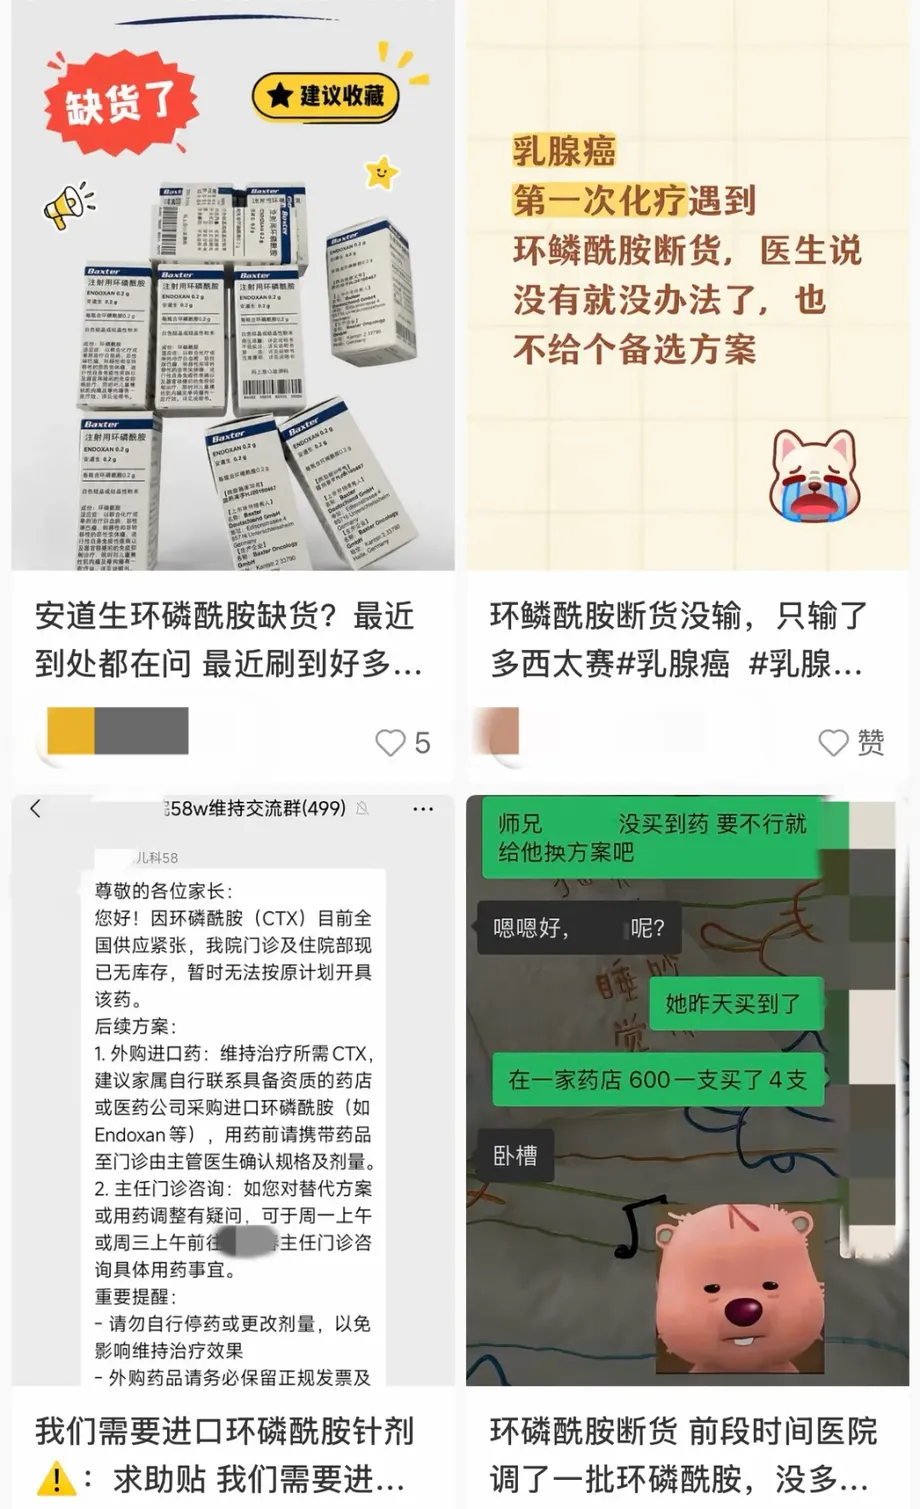
Çin'de flakon başına normalde yaklaşık 24 yuan olarak listelenen enjekte edilebilir siklofosfamid, hastane tedavilerini aksatan kıtlık sırasında çevrim içi platformlarda 600 ila 650 yuan fiyatla sunuldu. Bazı hesaplarda istenen fiyatın 1.200 yuana kadar çıktığı belirtiliyor. Bu arada Avrupa İlaç Ajansı, Baxter'ın damar içi ürünlerindeki kıtlığın 2027'nin ilk çeyreğine kadar sürmesini bekliyor.
İçindekiler
- 24 yuanlık kanser ilacını bulmak zorlaştı
- Düzenleyici kurumlar neyin yanlış gittiğini söylüyor?
- Aksama nasıl gelişti?
- Bu ilacın yerini doldurmak neden zor?
- Tabletler enjeksiyon kıtlığını telafi edebilir mi?
- Çin'deki jenerik üreticiler açığı neden hemen kapatamıyor?
- Yıllar önce öngörülen kıtlık riski
- Acil alımlar ve Avustralya'nın alternatif tedariki
- Toparlanma tahminleri ne gösteriyor, ne göstermiyor?
- Öne Çıkanlar
Fiyat bildirimleri farklılık gösteriyor; çevrim içi ilanlardaki fiyatlar doğrulanmış satın alımlarla aynı şey değil. Yine de 24 yuanlık normal fiyatla karşılaştırıldığında 600 yuan 25, 650 yuan yaklaşık 27, 1.200 yuan ise 50 katına denk geliyor. Bir hasta, bir tedavi seansı için dört flakona ihtiyaç duyduğunu ve yaklaşık 96 yuan yerine kendisine 2.400 yuan fiyat verildiğini anlattı.
Çin'den gelen haberlerde hastaların hastane hastane ilaç aradığı, kemoterapi randevularının ertelendiği ve ailelerin kıt ilacı almaya çalışırken dolandırıcılıkla karşılaştığı aktarılıyor. 7 Temmuz'da Vuhan, Pekin ve Şanghay'daki büyük hastanelerin çalışanlarının, enjekte edilebilir siklofosfamid stoklarının bulunmadığını ve teslimatların ne zaman yeniden başlayacağını teyit edemediklerini söylediği bildirildi.
Uluslararası tablo ise daha farklı. Avustralya İlaç ve Tedavi Ürünleri Kurumu (TGA), 4 Eylül 2026 tarihli güncellemesinde Baxter'ın çoğu dozunun yeniden temin edilebildiğini ve öngörülen arzın normal talebi karşılayabileceğini belirtti. Bu iyileşme, Çin'deki kıtlığın sona erdiğini göstermiyor. Ürünün dozu, ülke ve tarihin erişilebilirliği değerlendirirken neden önemli olduğunu ortaya koyuyor.
Acil sorun üretimdeki aksama. Daha derindeki kırılganlık ise klinik değeri yüksek, ancak ticari pazarı küçük olan bir ilacın, birden fazla üretim iznine rağmen büyük bir tedarikçinin aksamasını telafi edecek yeterli yedek üretim kapasitesine sahip olmaması.
Düzenleyici kurumlar neyin yanlış gittiğini söylüyor?
Avrupa İlaç Ajansının siklofosfamid kıtlığı bildirimi iki neden belirtiyor: üretim tesisindeki teknik bir sorun ve Eylül 2025'teki düzenleyici denetimin ardından yapılması gereken iyileştirmeler. Bu sorunlar birlikte, bitmiş ilacın üretimine ve piyasaya sunulmasına geçici olarak ara verilmesine yol açtı.
EMA, üretimin yeniden başladığını ancak tesisin tam kapasiteye 2027'nin ilk çeyreğinden önce ulaşmasının beklenmediğini söylüyor. Son olarak 3 Mart 2026'da güncellenen bildirim, Endoxan, Sendoxan ve Genoxal adıyla pazarlanan Baxter ürünlerini kapsıyor ve kıtlığın Avrupa Birliği ile Avrupa Ekonomik Alanı'ndaki tüm ülkeleri etkilediğini belirtiyor.
Ajans ayrıca üretimdeki kesintiyle hâlihazırda tedarik edilen ilacın güvenliği arasında ayrım yapıyor:
Kıtlık, üründeki bir kalite kusurundan veya güvenlik sorunundan kaynaklanmıyor.
Ayrı bir haberde aksamanın, Almanya'daki steril enjeksiyon dolum tesisini ilgilendiren bir FDA uyarısına dayandığı belirtiliyor. Haberde Gram-negatif bakterilere ilişkin 47 tespit ile steril üretim ve temizlik doğrulamasındaki eksikliklerden söz ediliyor; düzeltme süresinin altı ila 12 ay olabileceği aktarılıyor. Bunlar tesis hakkındaki haberlerde yer alan iddialardır; EMA bildirimi bu ayrıntıları tekrarlamıyor veya bu takvimi doğrulamıyor.
Bu nedenle söz konusu açıklamalar aynı gerekçeymiş gibi değerlendirilmemeli. Avrupa'nın resmî bildirimi, teknik bir sorunu ve Eylül 2025 denetiminin ardından yapılması gereken iyileştirmeleri doğruluyor. Baxter'ın Çin'deki distribütörüne 26 Şubat 2026 tarihli tedarik bildiriminde ise sözleşmeli üreticisinde teknik bir arıza yaşandığının, üretimin düşük kapasiteyle yeniden başladığının ve arzın yaklaşık dokuz ay kısıtlı kalacağının belirtildiği aktarılıyor.
Aksama nasıl gelişti?
Fabrika üretimindeki kesintiyi, resmî kıtlık bildirimlerini ve bunun Çin hastanelerinde daha sonra yol açtığı etkileri birbirinden ayırmak için çeşitli tarihler önemli. Haberlerde bazı hekimlerin kıtlığı mart ayından itibaren fark ettiği, belgelenmiş bir hastane duyurusunun ise nisanda yayımlandığı belirtiliyor.
- Eylül 2025: EMA'ya göre düzenleyici denetimde üretim tesisinde yapılması gereken iyileştirmeler belirlendi.
- Şubat 2026 başı: Baxter, Avustralya TGA'ya siklofosfamid ve ifosfamid enjeksiyonlarında kıtlık yaşanacağını bildirdi.
- 24 Şubat 2026: EMA, Avrupa'daki siklofosfamid kıtlığının başlangıç tarihi olarak bu tarihi kaydetti.
- 26 Şubat 2026: Baxter'ın Çin'deki distribütörüne gönderdiği bildirimde arzın yaklaşık dokuz ay kısıtlı kalacağı öngörüldü.
- 23 Nisan 2026: Hangzhou Birinci Halk Hastanesi, enjekte edilebilir siklofosfamidin bulunmadığını duyurdu.
- 19 Mayıs 2026: Gansu, Huiyu Pharmaceutical'ın 0,2 gramlık enjeksiyon ürününü 20 Mayıs'tan itibaren geçerli olacak şekilde acil alım listesine aldı.
- 23 Haziran 2026: Baxter ile Çin'deki distribütörünün tedarik bildirimini doğruladığı bildirildi.
- 7 Temmuz 2026: Çin'in çeşitli şehirlerindeki büyük hastanelerin stoklarının kalmadığını bildirdiği aktarıldı.
- 4 Eylül 2026: TGA, Avustralya'da arzın iyileştiğini ve Baxter'ın çoğu dozunun yeniden temin edilebildiğini bildirdi.
Öngörüler de farklılık gösteriyor. Avustralya, Endoxan'ın 1 gramlık ve 2 gramlık ürünlerindeki kıtlığın sona ermesi için 30 Kasım 2026 tarihini veriyor. Avrupa'da ise kısıtlamaların 2027'nin ilk çeyreğine kadar sürmesi bekleniyor. Bunlar farklı pazarlar için farklı tarihlerde yayımlanmış tahminler; küresel ölçekte toparlanmanın başlayacağı tek bir doğrulanmış tarih değil.
Bu ilacın yerini doldurmak neden zor?
Siklofosfamid 1959'da klinik kullanıma girdi. Hücre bölünmesini engelleyen biçimde DNA'ya zarar vererek kanser hücrelerinin ve aşırı etkin bazı bağışıklık hücrelerinin baskılanmasına yardımcı oluyor. Kullanım alanları löseminin yanı sıra lenfoma, meme kanseri, diğer solid tümörler, ağır otoimmün hastalıklar ve nakil hazırlığını kapsıyor.
Meme kanserinde, bir antrasiklin ilacını siklofosfamidle eşleştiren AC ve dosetakseli siklofosfamidle birleştiren TC gibi yerleşik tedavi kombinasyonlarının parçası. Diffüz büyük B hücreli lenfomada ise rituksimab, doksorubisin, vinkristin ve prednizonun yanında standart R-CHOP kombinasyonunun bileşenlerinden biri.
CAR T hücre tedavisinden önce fludarabinle birlikte de yaygın olarak kullanılıyor. Bu hazırlık aşamasında hastalara kanserle savaşmak üzere tasarlanmış bağışıklık hücreleri verilmeden önce mevcut lenfositler azaltılıyor. Bu aşamadaki bir kıtlık, mühendislik ürünü hücreler hazırlanmış olsa bile sıkı bir takvime bağlı tedavi sürecini aksatabilir.
Harbin Hematoloji ve Onkoloji Enstitüsü Müdürü Ma Jun, lenfoma, miyelom ve hematopoietik kök hücre naklinde siklofosfamidin kolayca yerine konabilecek bir alternatifi olmadığını söyledi. Ayrıca CAR T tedavisi için hazırlık rejimleri gibi bazı özel durumlarda hekimlerin alternatif bulabileceğine işaret etti. Bu, hastaların ilacı kendi başlarına değiştirmeleri yönünde bir tavsiye değil.
Parkway Xintiandi Tıp Merkezi'nin tıbbi direktörü ve genel cerrah Zhang Fang, tek bir dozun verilmemesiyle meme kanseri kemoterapisi boyunca siklofosfamidin bulunmaması arasında ayrım yaptı. İkinci durumun tedavinin etkinliğini azaltabileceğini söyledi. Klinik sonuçlar, başka bir kemoterapi ilacının bulunup bulunmamasından ibaret değil; hastalığa, tedavi rejimine ve kesintinin süresine bağlı.
Tabletler enjeksiyon kıtlığını telafi edebilir mi?
Hekimler, ağızdan alınan siklofosfamidi acil bir seçenek olarak değerlendirdi; ancak görüşleri farklı. Bazı hastanelerin, ağızdan alınan dozun ne kadarının kana geçtiğini dikkate alıp eczacıların görüşüyle tablet kullanmaya başladığı bildiriliyor. Bazıları ise enjeksiyonun bu şekilde değiştirilmesini olağan kılavuzlarının önermediğini kabul ederek ağızdan alınan ürün arayışına girdi.
Pekin Üniversitesi Kanser Hastanesi Lenfoma Bölümünde profesör olan Liu Weiping, istisnai kıtlık sırasında damar içi siklofosfamid yerine hekimin gözetiminde tablet kullanılmasını destekledi. Yerleşik meme kanseri tedavi rejimlerine ilişkin değerlendirmesinde Zhang Fang ise damar içi uygulamanın rutin olarak ağızdan alınan tabletlerle veya ifosfamidle değiştirilmediğini söyledi.
Bu görüşler farklı klinik durumları ele alıyor ve tek bir evrensel yanıta indirgenmemeli. Ağızdan alınan form aynı etken maddeyi içeriyor; ancak uygulama yolunun değişmesi emilimi, vücudun ilaca maruziyetini ve doz takvimini etkileyebilir. Tablet, miligram başına miligram esasına göre enjeksiyonla otomatik olarak eşdeğer kabul edilemez.
EMA, hekimlere önce başka bir tedarikçinin damar içi siklofosfamid sağlayıp sağlayamayacağını kontrol etmelerini öneriyor. Bulunamıyorsa başka bir ilaca geçiş, uygun bir alternatifin ve ilgili klinik kılavuzların varlığına bağlı olmalı. Hastaların çevrim içi satın alma veya yalnızca fiyata dayalı ilaç değiştirme yerine kendilerine özel bir tedavi kararı alması gerekiyor.
Çin'deki jenerik üreticiler açığı neden hemen kapatamıyor?
Çin'de enjekte edilebilir siklofosfamid için birden fazla ruhsat bulunuyor. Bildirilen ruhsat sahipleri arasında Hengrui, Huiyu, Pude ve Hanhui yer alırken, başka haberlerde ek üreticiler de sıralanıyor. Ancak ruhsat sayısı, kaç şirketin fiilen hastanelere tedarik sağladığını, ne kadar üretim yaptığını veya üretimi ne hızla artırabileceğini göstermiyor.
Enjekte edilebilir siklofosfamidin Çin'deki yurt içi satışlarının 2024'te yaklaşık 291 milyon yuan olduğu bildirildi. Bu rakam, pazarın 300 milyon yuanın altında olduğunu belirten ayrı bir tahminle örtüşüyor. Geniş kullanım alanına rağmen düşük birim fiyatı ve sınırlı tedavi süresi, pazarın görece küçük kalmasına neden oluyor.
Haberlerde bazı ruhsatlı üreticilerin üretimi durdurduğu, bazılarının ise sınırlı miktarda tedarik sağladığı belirtiliyor. Pude'nin 2020'de ülke genelinde enjekte edilebilir siklofosfamid tedarikini durdurduğu bildirildi. İlaç Çin'in ulusal merkezi satın alma programına dahil edilmediğinden mevcut aksama yalnızca bu programa bağlanamaz.
Yeni bir jenerik üretim hattının beş yıl alabileceği yönündeki ifade, her üretici için doğrulanmış bir son tarihi değil, olası bir geliştirme süresini anlatıyor. Yeni bir hat kurmakla ruhsatlı mevcut bir hatta üretimi artırmak farklı işler. Steril enjeksiyonlar, kontaminasyon kontrolleri, doğrulanmış üretim süreçleri ve bitmiş partilerin piyasaya sunulmadan önce denetlenmesini gerektiriyor.
Dolayısıyla asıl mesele jenerik siklofosfamidin bulunup bulunmadığı değil. Ruhsatlı üreticilerin kullanılabilir kapasiteye ve bunu korumak için ticari gerekçelere sahip olup olmadığı, ayrıca ek partileri ne kadar hızlı teslim edebileceği. Çin'deki jenerik üreticilerin açığın tamamını ne zaman kapatacağına ilişkin doğrulanmış bir takvim açıklanmadı.
Yıllar önce öngörülen kıtlık riski
Siklofosfamid tedarikindeki sorunlar mevcut fabrika aksamasından önce başladı. 2005 civarındaki haberlerde Çinli üreticilerin, devletin azami perakende fiyatını flakon başına yalnızca 4 yuanla sınırlaması ve maliyetleri karşılamayı zorlaştırması üzerine üretimi durdurduğu veya azalttığı aktarılıyordu.
2020'de Çin Ulusal Sağlık Komisyonu ile diğer kurumların yayımladığı bir duyuruda, enjekte edilebilir siklofosfamid kıtlık riski nedeniyle özel izleme gerektiren 57 klinik açıdan gerekli ilacın yer aldığı listeye kondu. İlaç, 2022'deki ilgili izleme çalışmalarında da yeniden yer aldı.
Önceki uyarılar, yeni bir kesintinin neden bu kadar geniş etki yaratabildiğini açıklamaya yardımcı oluyor. Bir ilacın birden fazla üretici ruhsatı olsa da uygulamada tedarik bir ya da iki büyük şirkete bağlı kalabilir. Bunlardan biri kapasitesini kaybettiğinde diğerlerinin yedek üretimi çok sınırlı olabilir.
FDA'nın 2019 tarihli ilaç kıtlığı analizinde, üretim için yetersiz teşvikler, yerleşik kalite yönetimine verilen ödüllerin azlığı ve tedarik kesintilerinin ardından üretimin toparlanmasındaki güçlükler temel sorunlar olarak belirlendi. Çin'deki pazar verileri de bu tablonun bir yönüyle örtüşüyor: Tıbbi önemin yüksek olması, yedek üretim kapasitesini korumaya yetecek geliri mutlaka sağlamıyor.
Ma Jun ve Zhang Fang, yalnızca üreticilerin ticari teşviklerine güvenmek yerine temel ilaçlara erişimi koruyacak ulusal önlemler alınması çağrısında bulundu. Mevcut kıtlık, bu aksama yaşanmadan yıllar önce fark edilmiş bir tedarik sorununu daha da acil hale getiriyor.
Acil alımlar ve Avustralya'nın alternatif tedariki
Gansu'nun müdahalesi, Çin'de alınan somut bir tedarik önlemi sunuyor. Eyalet, normal tedarik güvenilmez hale geldiği için 19 Mayıs'ta Huiyu'nun 0,2 gramlık enjekte edilebilir siklofosfamidini flakon başına 23,9 yuan fiyatla acil alım listesine aldığını ve kararın 20 Mayıs'ta yürürlüğe girdiğini duyurdu.
Bu fiyat, uzun süredir kullanılan 24 yuanlık referans fiyata yakın ve bildirilen çevrim içi tekliflerin çok altında. Ancak acil alım listesine alınması, bir ürünü tedarik sistemi üzerinden erişilebilir kılıyor; eyalet genelindeki veya ülke çapındaki talebi karşılamaya yetecek stok bulunduğunu tek başına kanıtlamıyor.
Avustralya farklı bir düzenleyici yol izledi. TGA'nın enjeksiyon kıtlığı güncellemesinde, kıtlığın etkilerini azaltmak amacıyla 1989 tarihli Tedavi Ürünleri Yasası'nın 19A bölümü kapsamında izin verilen, yurt dışında ruhsatlandırılmış siklofosfamid ürünleri listeleniyor.
Bunlar arasında Seacross'un 1.000 miligramlık ve 2.000 miligramlık ürünleri, Sagent'in 2 gramlık flakonları ve Northstar Rx'in 1 gramlık ve 2 gramlık flakonları bulunuyor. Northstar ürünleri Avustralya'nın Farmasötik Yardımlar Programı (PBS) kapsamında destekleniyor. Bu izinler Avustralya için geçerli ve ürünlerin Çin'de aynı yolla satın alınabileceğini ya da kullanılabileceğini göstermiyor.
TGA, yurt dışından gelen ürünlerin hazırlanması ve uygulanmasına ilişkin talimatların farklılık gösterebileceği konusunda uyarıyor. Sağlık çalışanları ilgili ürün bilgilerini kontrol etmeli ve alternatifin hasta için uygun olup olmadığına karar vermeli. Bu, hastanelerin düzenli alım yapmasıyla ailelerin kayıt dışı çevrim içi satıcıları araması arasındaki farkı ortaya koyuyor.
Toparlanma tahminleri ne gösteriyor, ne göstermiyor?
Avustralya'nın eylül güncellemesi, önceki kıtlık haberlerine kıyasla daha umut verici bir tablo sunuyor. TGA ve İlaç Erişilebilirliği Çalışma Grubu, Baxter'dan, eyalet ve bölge sağlık hizmetlerinden ve ilaç hazırlama hizmetlerinden alınan verilerle temmuzdan itibaren altı aylık bir dönemi modelledi.
Çalışmada Avustralya Sağlık, Engellilik ve Yaşlanma Bakanlığının geliştirdiği Dinamik İlaç Erişilebilirliği Modeli kullanıldı. Model, Baxter'dan siklofosfamid stoklarının temin edilebildiğini ve arzın artmasının beklendiğini; mevcut ve öngörülen arzın normal talebi karşılamaya yeteceğini ortaya koydu. TGA, modellemenin doğru ve eksiksiz verilere bağlı olduğu uyarısında bulundu.
Düzenleyici kurum, yetkisinin sınırlarını da şöyle ifade etti:
İlaç kıtlıklarına ilişkin bilgileri sağlık çalışanlarına ve hastalara iletmek için ilaç şirketleriyle birlikte çalışabiliriz; ancak şirketleri arzı artırmaya veya ürünlerinin PBS kapsamında desteklenmesi için başvuru yapmaya zorlayamayız.
Teslimatlar iyileşirken bazı kıtlıklar listelerde kalmaya devam ediyor. Avustralya'da Endoxan'ın 1 gramlık ve 2 gramlık ürünlerindeki kıtlığın 30 Kasım 2026'da sona ermesi bekleniyor; bu tarihe kadar kısmi tedarik sürecek. İlgili Holoxan ifosfamid kıtlığı için verilen tahmini tarih 15 Aralık. Avrupa ise tam üretim kapasitesine 2027'nin ilk çeyreğinde ulaşılmasını bekliyor.
Çin'de yanıtsız kalan soru, hastanelerin planlanan tedavi kürlerini tamamlamaya yetecek ilacı düzenli olarak ne zaman temin edebileceği. Yurt dışındaki tahminler de acil alım listesi de ülke genelinde toparlanma için doğrulanmış bir tarih sunuyor. EMA'nın pratik önerisi, tedaviye başlamadan önce yeterli miktarda ilaç bulunduğunu kontrol etmek; dolayısıyla güvenilir hastane stokları, fabrikanın yeniden faaliyete geçtiğine dair duyurular kadar önemli.
Öne Çıkanlar
- Flakon başına normalde yaklaşık 24 yuan olarak listelenen ilaç, çevrim içi platformlarda 600 ila 650 yuan fiyatla sunuldu; bazı haberlerde fiyatın 1.200 yuana ulaştığı bildirildi.
- EMA, aksamanın üretimdeki teknik bir sorunla ve Eylül 2025 denetiminin ardından yapılması gereken iyileştirmelerle bağlantılı olduğunu belirtiyor.
- Avrupa'da kıtlığın 2027'nin ilk çeyreğine kadar sürmesi beklenirken Avustralya'nın eylül güncellemesi arzda iyileşme olduğunu bildiriyor.
- Siklofosfamid, yerleşik kanser ve nakil tedavisi rejimlerinin bir parçası; alternatifler hastanın tedavisine göre değişiyor.
- Çin'deki birden fazla üretim ruhsatı, kaybedilen tedarikin yerine yetecek yedek üretimi garanti etmiyor.
- Gansu, ilacı flakon başına 23,9 yuan fiyatla acil alım listesine aldı; ancak Çin genelinde toparlanma için doğrulanmış bir tarih açıklanmadı.