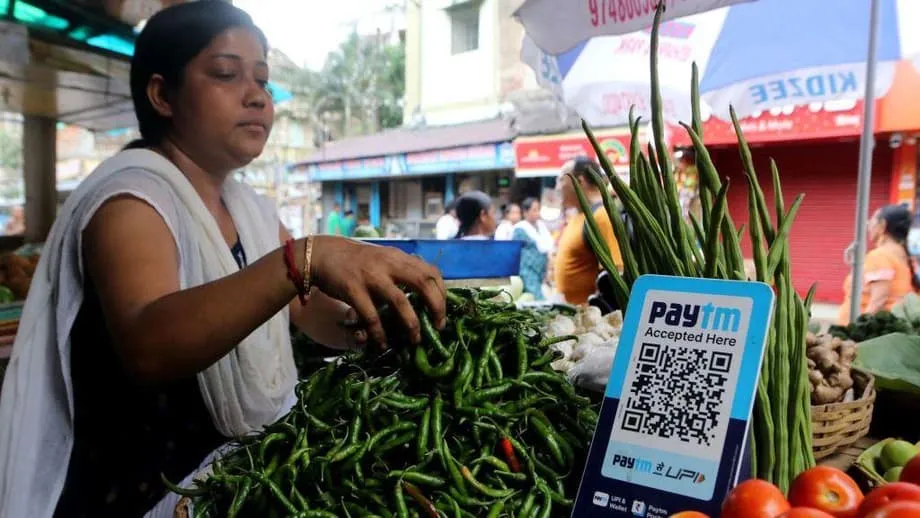
%0,4’lük ücret, yüksek tutarlı UPI alışverişlerini gündeme taşıyor
Hindistan, 15 Ekim 2026’dan itibaren 2.000 rupinin üzerindeki belirli Birleşik Ödeme Arayüzü (UPI) iş yeri ödemelerine %0,4 oranında bir Üye İşyeri İndirim Oranı (MDR) uygulamaya başlayacak. İşlem başına 300 rupide sınırlandırılan ücreti, yüz milyonlarca kişinin ücretsiz ve anında ödemeyle özdeşleştirdiği ağı kullanan işletmeler ödeyecek.
İçindekiler
- %0,4’lük ücret, yüksek tutarlı UPI alışverişlerini gündeme taşıyor
- Ücret ve üst sınır nasıl uygulanacak?
- Hangi ödemeler ücretsiz kalacak?
- Ağ neden yeni bir gelir kaynağı arıyor?
- Perakendeciler, bayram döneminde nakde yönelimden endişeli
- Akaryakıt bayileri tam muafiyet istiyor
- Yatırım hesaplarına aktarılan para, işlem yapılmasa da maliyet doğurabiliyor
- Hükümet, ücretin iş yerlerince karşılanmasını savunuyor
- Siyasi eleştiriler fiyatlara odaklanıyor
- Rekor işlem hacmi tartışmanın önemini artırıyor
- Ekim ayında ilk uygulama sınavı başlayacak
- Özet
Hükümet, müşterilerden iş yerlerine yapılan ödemelerin yaklaşık %96’sının bu düzenlemeden etkilenmeyeceğini söylüyor. Tutarı ne olursa olsun kişiler arasındaki para transferleri ücretsiz kalacak. Daha düşük tutarlı alışverişler ve mevcut sıfır ücret uygulamalarının koruduğu iş yerleri de muaf olacak. Ücret doğrudan müşterilerden alınmayacak ve işletmelerin bunu faturalara yansıtmasına izin verilmeyecek.
Buna rağmen değişiklik, perakendeciler, akaryakıt satıcıları ve yatırım platformları için önem taşıyan alışverişleri kapsıyor. Uygulamanın, giyim, elektronik, mücevher ve ev eşyalarına yapılan harcamaların tek seferlik alışverişleri sık sık 2.000 rupi sınırının üzerine çıkardığı Diwali’den kısa süre önce başlaması planlanıyor.
Ödeme şirketleri, ağın altyapısını ve güvenliğini sürdürebilmek için güvenilir bir gelir kaynağına ihtiyaç duyduğunu savunuyor. Perakendeciler ise mütevazı bir ücretin bile kârları daraltıp nakit ödemeleri teşvik edebileceğinden endişeli. Yatırım şirketlerinin başka bir kaygısı daha var: Müşteri hesabına yatırılan para, işletmeye gelir sağlamadan önce işlem ücreti doğurabilir.
17 Eylül 2026 itibarıyla tartışmalar, Hindistan’ın dijital ödeme ağının erişilebilir kalırken nasıl finanse edileceği etrafında yoğunlaşıyor. Hükümet, ücreti vergi değil, işlem hizmetlerinin karşılığı olarak tanımlıyor. İşletmeler ise önerilen oranların kendi gelir modellerine uygun olup olmadığını sorguluyor.
Ücret ve üst sınır nasıl uygulanacak?
Genellikle MDR olarak kısaltılan Üye İşyeri İndirim Oranı, bir işletmenin müşterisinin dijital ödemesini işleme almak için ödediği ücrettir. Yeni düzenlemede para; bankalar, ödeme hizmeti sağlayıcıları, üye iş yeri edinim şirketleri ve UPI’yi işleten Hindistan Ulusal Ödemeler Kurumu (NPCI) arasında paylaşılacak. Üye iş yeri edinim şirketleri, işletmelerin ödeme kabul etmesine ve ödemeleri işlemesine yardımcı olur.
UPI Yürütme Komitesi tarafından belirlenen standart oran 40 baz puan. Bir baz puan, yüzde puanın yüzde biridir. Dolayısıyla 40 baz puan %0,4’e, yani ödenen her 1.000 rupi için dört rupiye karşılık geliyor.
Bu oranın uygulandığı 10.000 rupilik bir ödeme, iş yerine 40 rupiye mal olur. Aynı hesap 2.000 rupiye uygulandığında yaklaşık sekiz rupi çıkar; ancak tam 2.000 rupilik iş yeri ödemeleri ücretsiz sınır kapsamında kalır. Standart ücret, bu tutarı aşan belirli ödemelerde uygulanır.
300 rupilik üst sınıra 75.000 rupilik işlem tutarında ulaşılır. Standart orana tabi daha yüksek tutarlı ödemelerde de ücret en fazla 300 rupi olur. Üst sınır, tek seferde yapılan büyük bir ödemenin maliyetini kısıtlarken çok sayıda uygun ödemeyi işleyen bir işletme bu ücreti tekrar tekrar öder.
Hangi ödemeler ücretsiz kalacak?
Kişiler arasındaki para transferleri, tutarı ne olursa olsun ücretsiz kalacak. 2.000 rupiye kadar olan iş yeri ödemeleri ve küçük işletmeler için sıfır MDR çerçevesi kapsamındaki ödemeler de ücretsiz olacak. Hükümetin, müşterilerden iş yerlerine yapılan ödemelerin %96’sının etkilenmeyeceğine ilişkin tahmini hem sınırın altındaki alışverişleri hem de koruma kapsamındaki iş yerlerine yapılan işlemleri içeriyor.
Kırsal ve yarı kentsel bölgelerdeki küçük iş yerlerine QR kod üzerinden yapılan ödemeler ücrete tabi olmayacak. NPCI’nin yeni çerçeve kapsamındaki küçük iş yeri tanımının, ayda UPI QR kodları üzerinden 1 lakh rupiye kadar ödeme alan işletmeleri kapsadığı bildiriliyor. Bir lakh, 100.000 rupidir.
2.000 rupiyi aşan akaryakıt, demiryolu, telekomünikasyon, sigorta ve tarımsal girdi ödemelerinde standart yüzde oranı yerine sabit beş rupi ücret uygulanacak. Sabit ücret, ödeme tutarı arttıkça değişmez; yüzdeye dayalı ücret ise üst sınıra ulaşana kadar yükselir.
Bildirildiğine göre sermaye piyasası işlemlerine, bu kategorideki birçok ödemenin yüksek tutarlı olması nedeniyle çok daha düşük olan %0,02 oranı uygulanacak. Bu oran, standart %0,4’lük ücretin yirmide biridir. Sektörlere farklı uygulama getirilmesi tartışmanın merkezinde yer alıyor; çünkü aktarılan tutar ile bu işlemden elde edilen gelir birbirinden çok farklı olabiliyor.
Ağ neden yeni bir gelir kaynağı arıyor?
2016’da kullanıma açılan UPI, sokak tezgâhlarında, taksilerde, süpermarketlerde ve hastanelerde, ayrıca çevrimiçi işletmelerde ödeme yapmanın sıradan bir yolu hâline geldi. Müşteriler bir QR kodu tarıyor veya mobil uygulamada bir kişiyi seçiyor; para banka hesapları arasında neredeyse anında aktarılıyor.
Dijital ödemeler, işletmelere nakit satışlara kıyasla takibi ve mutabakatı daha kolay kayıtlar da sağlıyor. Mutabakat, gelen ödemelerin işletmenin kaydettiği satışlarla eşleşip eşleşmediğinin kontrol edilmesi anlamına geliyor. Bu, kayıt altına alınan ticari faaliyetlerin bulunduğu kayıtlı ekonomiye daha fazla işlemin dâhil olmasına yardımcı oldu.
UPI’nin bakım ve geliştirme maliyetlerinin önemli bir bölümünü bankalar, teknoloji şirketleri ve hükümet üstlendi. Kamu kaynakları, küçük tutarlı UPI ödemelerini ücretsiz tutmaları için bankalara ve ödeme şirketlerine teşvik sağlamakta kullanıldı. Müşteri için ücretsiz olan bir ödeme de arka planda bilgisayar sistemleri, işlem altyapısı ve güvenlik gerektiriyor.
Yetkililer, MDR’nin ağın mali açıdan sürdürülebilir olmasına yardımcı olacağını söylüyor. Maliye Bakanlığı, gelirin ödeme altyapısını, güvenilirliği, yenilikçiliği ve siber güvenliği desteklemesinin beklendiğini belirtiyor. Sektör tahminlerine göre ödeme ağı katılımcılarının yıllık geliri 160 milyar rupiye (16.000 crore) kadar çıkabilir; ancak tutar işlem hacimlerine ve muafiyetlere bağlı olacak. Bir crore, 10 milyon rupidir; dolayısıyla bu tahmin 160 milyar rupiye karşılık geliyor.
Perakendeciler, bayram döneminde nakde yönelimden endişeli
Perakende grupları, alışverişin toplam tutarı üzerinden hesaplanan bir ücretin kâr marjı dar olan işletmeler için zorlayıcı olabileceğini söylüyor. Yüksek tutarlı bir satış çok az kâr getirebilir; ancak işlem ücreti müşterinin ödediği tutar üzerinden hesaplanır.
Hindistan Perakendeciler Birliği İcra Kurulu Başkanı Kumar Rajagopalan, yüksek tutarlı dijital alışverişlere ücret getirilmesinin ödeme kullanımının yaygınlaşmasında yıllardır kaydedilen ilerlemeyi sekteye uğratabileceğini söyledi. Bayram döneminde eşik tutarı aşan alışverişlerin çokluğuna dikkat çekti.
Bayram döneminde işlemlerin büyük bir bölümü 2.000 rupi sınırını aşıyor. Dijital ödemeye ücret eklenmeye başladığı anda nakit, en kolay seçenek hâline geliyor.
Perakendeciler, uygulamanın 15 Ekim’de, Hindistan’ın en yoğun alışveriş dönemlerinden biri olan Diwali’den kısa süre önce başlayacak olmasından kaygı duyuyor. Giyim, elektronik, mücevher ve ev eşyası alışverişleri sık sık 2.000 rupiyi aşıyor; bu da iş yerlerinin çok sayıda satış için ücret ödemesi anlamına geliyor.
Bazı esnaf, yüksek tutarlı alışverişlerde müşterilerden nakit kullanmalarını isteyebileceklerini söylüyor. Diğerleri, MDR’yi ayrı bir kalem olarak eklemeleri yasak olmasına rağmen UPI kabulünü kısıtlayabilir veya fiyatları dolaylı biçimde ayarlayabilir. Krediye erişimi sınırlı ve ek maliyetleri karşılama imkânı az olan küçük işletmeler özellikle risk altında.
Nakit, dijital ödeme işlem ücretlerini ortadan kaldırsa da kendine özgü maliyet ve riskler getiriyor. İşletmelerin nakdi işleyip güvenliğini sağlaması gerekiyor; ayrıca hırsızlık riski ve daha zayıf işlem kayıtları söz konusu. Bu nedenle yeni ücreti değerlendiren iş yerleri, maliyetli bir sistem ile maliyetsiz bir sistem arasında değil, farklı maliyet kalemleri arasında seçim yapacak.
Akaryakıt bayileri tam muafiyet istiyor
Tüm Hindistan Petrol Bayileri Birliği, Birlik Maliye Bakanı’ndan akaryakıt satış noktalarındaki tüm UPI ödemelerinin, işlem tutarına bakılmaksızın MDR’den muaf tutulmasını istedi. Uygun akaryakıt ödemelerine daha düşük olan sabit beş rupi ücret uygulanacak olsa da sektörler içindeki en güçlü itirazlardan biri akaryakıt bayilerinden geldi.
Bayiler, kazançlarının toplam satışın yüzdesi üzerinden değil, litre başına sabit marjlarla belirlendiğini söylüyor. Daha yüksek tutarlı bir ödemenin işlem değerini artırdığını, ancak işlem ücretini karşılayacak kârı aynı oranda yükseltmediğini savunuyorlar.
Birlik, bayilerin komisyonlarının Ekim 2017’den bu yana güncellenmediğini, buna karşılık elektrik, ücret ve mevzuata uyum maliyetlerinin arttığını belirtiyor. Uygun işlem başına yalnızca beş rupi bile günde binlerce dijital ödeme alan satış noktalarında düzenli olarak birikerek ciddi bir maliyete dönüşebilir. %0,4’lük ücret ise daha da maliyetli olur.
Bayiler ya tam muafiyet ya da 2.000 rupiyi aşan akaryakıt ödemelerine özel muafiyet talep ediyor. Savundukları görüşe göre müşteri nakit, kart veya UPI ile ödeme yapsa da aynı akaryakıtı alıyor; bu nedenle seçilen ödeme yöntemi bayinin sabit marjını düşürmemeli.
Yatırım hesaplarına aktarılan para, işlem yapılmasa da maliyet doğurabiliyor
Çevrimiçi aracı kurumlar, yatırım fonu platformları ve yatırım danışmanları farklı bir sorunla karşı karşıya. Yatırım hesabına para aktaran müşteri hemen bir alım yapmayabilir veya işletmeye ücret kazandıracak bir işlem gerçekleştirmeyebilir.
Bir yatırımcı aracı kurum hesabına 1 lakh rupi gönderip parayı kullanmadan bekletebilir. Bildirilen %0,02 sermaye piyasası oranı uygulanırsa bu transfer 20 rupi ücret doğurur. Bu oran veya geçerli başka bir MDR ödenmek zorundaysa aracı kurum, işlemden komisyon almadan maliyet üstlenir.
Zerodha’nın kurucusu Nithin Kamath, müşterinin kendi aracı kurum hesabına yaptığı para transferlerinin sıradan iş yeri alışverişlerinden çok kişiler arası ödemelere benzediğini savundu. Müşteri o anda aracı kurumdan mal veya hizmet satın almak yerine olası bir yatırım için hesabına para aktarıyor.
Kamath, düzenleyici kuralların aracı kurumları kullanılmayan müşteri fonlarını belirli aralıklarla iade etmeye zorladığına da dikkat çekti. Müşteri daha sonra iade edilen parayı UPI üzerinden yeniden gönderebilir; bu da yeni bir gelir yaratmadan tekrar tekrar işlem maliyeti doğurabilir.
CapitalMind’ın kurucusu Deepak Shenoy, yüzdeye dayalı ücretlerin düşük maliyetli yatırım fonları için özellikle zorlayıcı olabileceği uyarısında bulundu. Bir fonun yıllık gider oranı, masraflarını karşılamak üzere her yıl yatırımdan alınan paydır. Bu oran çok düşük olduğunda ve yatırım kısa süre elde tutulduğunda, ödeme ücreti fonun bu yatırımdan elde ettiği geliri aşabilir.
Sektör temsilcileri, daha düşük bir yüzde oranı ve düşük bir üst sınır ya da yatırım işlemlerinde iki rupi veya daha az sabit ücret önerdi. Bu yaklaşımların, her yatırımdan az gelir elde eden ürünleri korurken ödeme sağlayıcılarına da bir miktar gelir sağlayacağını söylüyorlar.
Hükümet, ücretin iş yerlerince karşılanmasını savunuyor
Maliye Bakanlığı, UPI’nin tüketiciler için ücretsiz kalacağını ve MDR’nin iş yeri işlemlerinin yalnızca sınırlı bir bölümünü kapsayacağını belirtiyor. İşletmelerin ücreti doğrudan müşterilere yansıtmasına izin verilmeyecek. Bakanlık, karara yabancı baskının yol açtığı iddialarını da reddederek Hindistan’ın sürdürülebilir, kapsayıcı ve erişilebilir bir dijital ödeme ağı kurmak için politikasını bağımsız biçimde belirlediğini söylüyor.
Düzenlemeyi destekleyenler, mevcut sistemde büyük şirketler kadar küçük dükkânların da kullandığı bir hizmet için ödeme teşviklerinin maliyetini vergi mükelleflerinin karşıladığını savunuyor. Dijital işlemlerden yararlanan işletmelerin masrafların daha büyük bir bölümünü üstlendiği bir fiyatlandırma modelini destekliyorlar.
MobiKwik İcra Kurulu Başkanı Bipin Preet Singh, kamu sübvansiyonlarından işletmelerin kullanımına bağlı ücretlere geçişin vergi mükelleflerinin yükünü azaltacağını söyledi.
UPI için ödenen sübvansiyonları hükümet karşıladığında, bu tutar vergi mükelleflerinin cebinden çıkıyor. Piyasa bağlantılı bir fiyatlandırma mekanizmasına geçmek, bu vergi yükünü ortadan kaldırıyor ve maliyeti doğrudan UPI’den yararlanan büyük işletmelerle ilişkilendiriyor.
Siyasi eleştiriler fiyatlara odaklanıyor
Kongre Partisi lideri Rahul Gandhi, müşteriler ayrı bir UPI ücreti ödemese bile iş yerlerinin sonunda bu maliyeti fiyatları artırarak karşılayabileceğini savundu. Eleştirisi, işlem faturasını kimin aldığı ile alışverişin maliyetini sonunda kimin üstlenebileceği arasındaki farka odaklanıyor.
Gandhi, işlem sayısı ile işlem tutarı arasındaki farka da dikkat çekti. Yüksek tutarlı ödemeler tüm işlemlerin küçük bir bölümünü oluştururken UPI üzerinden aktarılan paranın çok daha büyük bir bölümünü kapsıyor. Gandhi’ye göre sınırlı sayıdaki ödemeye getirilen ücretler bile önemli sektörlerde fiyatları etkileyebilir.
Hükümet bu yoruma karşı çıkıyor ve ücretin sıradan kullanıcılara değil, iş yerlerine uygulanacağını söylüyor. Politikanın yıllar önce değerlendirildiğini ve geri çekilmeyeceğini de belirtiyor. Anlaşmazlık, dijital ödeme altyapısının kamu hizmeti, ticari ağ veya bu ikisinin birleşimi olarak mı finanse edilmesi gerektiği konusuna uzanıyor.
Rekor işlem hacmi tartışmanın önemini artırıyor
NPCI verilerine göre UPI, ağustosta 29,82 trilyon rupi değerinde 24,51 milyar işlem gerçekleştirerek rekor kırdı. Bu ölçek, küçük bir yüzdeye dayalı ücretin perakende, akaryakıt satışı ve yatırım hizmetlerinde neden dikkat çektiğini açıklıyor.
Ödemelerin çoğu küçük tutarlı ve ücretsiz kalacak. Ancak daha yüksek tutarlı iş yeri ödemeleri önemli bir finansal değer taşıyor. Yüzdeye dayalı ücretler, geleneksel ödeme düzenlemelerinde daha önce sabit ücretler üzerinde anlaşmış işletmeler için maliyetli hâle gelebilir.
İşletmeler ve müşteriler para hareketlerini değiştirebilir. Müşteriler sınırın altında kalmak için alışverişlerini daha küçük ödemelere bölebilir. İş yerleri banka transferlerini veya nakdi teşvik edebilir. Yatırım platformları ise kullanıcıları net bankacılığa ya da tekrarlanan ödemelere izin veren düzenli ödeme talimatlarına yönlendirebilir.
Ödeme sağlayıcıları, güvenilir ağlar, dolandırıcılık takibi ve siber güvenliğin sürekli harcama gerektirdiğini söylüyor. Perakendeciler ise dijital ödemelerin yaygınlaşmasının bankalara, platformlara ve hükümete zaten fayda sağladığını; ağın bir sonraki büyüme aşamasını finanse etmelerinin şimdi küçük işletmelerden istendiğini savunuyor.
Ekim ayında ilk uygulama sınavı başlayacak
Ücretin fiyatlar, ödeme tercihleri ve işletme maliyetleri üzerindeki etkisi henüz bilinmiyor. Uygulamadaki ilk sınav, bayram alışverişi döneminde başlayacak. Bu dönemde etkilenecek işletmeler maliyeti üstlenmeye, ödeme alışkanlıklarını değiştirmeye veya muafiyet talep etmeyi sürdürmeye karar verecek.
Önemli tarihler, UPI’nin büyümesi ile bugün dile getirilen kaygıları bir araya getiriyor:
- 2016: UPI kullanıma açıldı ve yaygın bir ödeme yöntemi hâline gelmeye başladı.
- Ekim 2017: Petrol bayileri birliğine göre akaryakıt bayilerinin komisyonları son kez güncellendi.
- Ağustos 2026: NPCI, 29,82 trilyon rupi değerinde 24,51 milyar UPI işlemi kaydetti.
- 17 Eylül 2026: Perakendeciler, akaryakıt bayileri ve yatırım şirketleri planlanan ücretlerin bazı yönlerine itiraz ediyor.
- 15 Ekim 2026: MDR’nin, Diwali’den kısa süre önce 2.000 rupiyi aşan belirli iş yeri ödemelerinde başlaması planlanıyor.
Sektör gruplarının, işletmelerin kâr marjlarını ve her ödemenin amacını gözeten kurallar için baskı yapması bekleniyor. Akaryakıt ve sigorta ödemelerine sabit ücret uygun olabilirken yatırım platformları daha düşük bir üst sınır talep edebilir. Müşterilerin doğrudan ücrete maruz kalmamasının sağlanması denetime, daha geniş çaplı fiyat değişiklikleri ise işletmelerin kararlarına bağlı olacak.
Gündelik işlemlerin çoğu ücretsiz kalacağı için UPI’nin merkezi rolünü kaybetmesi beklenmiyor. Yine de yeni ücret, yüksek tutarlı alışverişlerin nasıl ödeneceğini ve ağın nasıl finanse edileceğini değiştirebilir. Sınav, nakde dönüşü teşvik etmeden güvenilir hizmetleri destekleyecek kadar gelir sağlayıp sağlayamayacağı olacak.
Özet
- 15 Ekim 2026’dan itibaren 2.000 rupiyi aşan belirli UPI iş yeri ödemelerine %0,4 MDR uygulanması planlanıyor.
- Standart ücret işlem başına 300 rupide sınırlandırılıyor; bu sınıra 75.000 rupilik işlemde ulaşılıyor.
- Ücreti işletmeler ödeyecek ve bunu doğrudan müşteri faturalarına ekleyemeyecek.
- Kişiler arasındaki para transferleri, 2.000 rupiye kadar olan iş yeri ödemeleri ve koruma kapsamındaki küçük işletme ödemeleri ücretsiz kalacak.
- Hükümet, müşterilerden iş yerlerine yapılan ödemelerin yaklaşık %96’sının etkilenmeyeceğini söylüyor.
- Uygun akaryakıt, demiryolu, telekomünikasyon, sigorta ve tarımsal girdi ödemelerinde sabit beş rupi ücret uygulanacak.
- Sermaye piyasası ödemelerine %0,02 oran uygulanacağı bildiriliyor; yatırım şirketleri daha düşük veya sabit ücretler talep ediyor.
- Perakendeciler kâr marjlarının daralmasından ve nakde yönelimden endişeli; akaryakıt bayileri muafiyet istiyor.
- Hükümet, gelirin altyapıyı, güvenilirliği, yenilikçiliği ve siber güvenliği destekleyeceğini söylüyor.