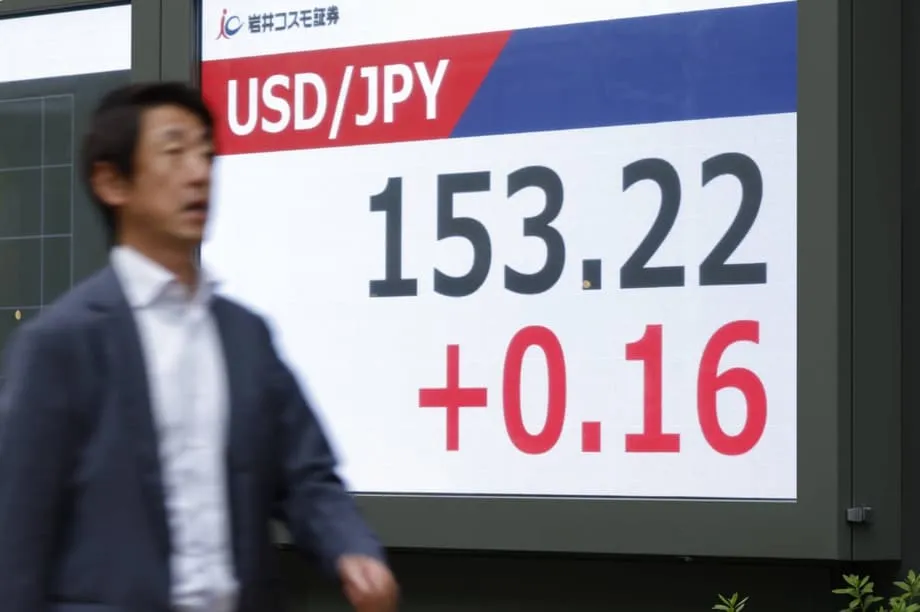
Japonya'nın para birimi yakından izlenen bir seviyeye doğru yeniden geriliyor
Yen, Japonya ve ABD'nin nadir görülen ortak kur müdahalesiyle elde ettiği kazanımların yaklaşık yarısını geri verdi. Dolar başına 160 yene yaklaşan kur, resmi desteğin ne kadar sürebileceğine ilişkin endişeleri yeniden gündeme getirdi. Yen pazartesi günü yüzde 1 düşerek dolar başına 159,29'dan kapandı ve G10'daki başlıca para birimleri arasında en zayıf performansı gösterdi.
İçindekiler
- Japonya'nın para birimi yakından izlenen bir seviyeye doğru yeniden geriliyor
- Toparlanma nasıl başladı ve sonra neden zayıfladı?
- Spekülatörler yen aleyhindeki pozisyonlarını azalttı
- Faiz farkı neden önemli?
- Japonya'nın tahvil piyasası kararları zorlaştırıyor
- Yeni bir müdahale neleri gerektirir?
- Avustralya, ABD verileri ve jeopolitik riskler işlemleri şekillendiriyor
- Yen düştüğünde kim kazanıyor, kim ödüyor?
- Bir sonraki sınav: politika desteği ve piyasa hareketlerinin hızı
- Özet
Yen, yaklaşık kırk yılın en zayıf seviyelerinden biri olarak görülen dolar başına 163,99'a ulaştıktan sonra Japonya ve ABD piyasaya müdahale etti. Bu adım, para biriminin üç ayın en yüksek seviyesi olan yaklaşık 155,20'ye yükselmesine yardımcı oldu. Ardından yaşanan geri çekilme, satışların hız kazanması halinde yeni bir müdahale olup olmayacağı konusunda yatırımcıları alarma geçirdi.
Döviz kuru, bir dolar almak için kaç yen gerektiğini gösterir. Bu nedenle 155,20'den 160'a doğru bir hareket, yenin değer kaybettiği anlamına gelir: Aynı doları almak için daha fazla Japon para birimi gerekir. Bu hareket Japonya açısından önemli; çünkü ithalat maliyetlerini, yurt dışı kazançlarını ve yatırım getirilerini etkiliyor.
Yen, salı günü Asya işlemlerinde dolar başına yaklaşık 158,93 seviyesinde dengelendi. Japon piyasalarının tatil nedeniyle kapalı olduğu sırada işlemlerin sınırlı kalması bir miktar destek sağladı, ancak kurdaki bu ılımlı toparlanma pazartesi günkü kayıpları ancak kısmen telafi etti. Para birimi, müdahalenin hemen ardından ulaştığı seviyenin oldukça altında kaldı.
Resmi alımlar, yen arzını geçici olarak azaltarak piyasada keskin bir değişime yol açabilir. Ancak Japonya ile ABD arasındaki faiz farkı ve gelecekteki politikalara ilişkin beklentiler yatırımcıları dolar tutmaya yöneltmeyi sürdürdüğünde, toparlanmayı devam ettirmek daha zor hale geliyor.
Toparlanma nasıl başladı ve sonra neden zayıfladı?
Müdahale, yatırımcı davranışını kısa süreliğine değiştirdi. Spekülatörler yene karşı büyük pozisyonlarını azalttı ve para biriminin dolar başına 163,99'dan keskin biçimde toparlanmasına yardımcı oldu. Bu etkinin azalmasıyla birlikte yatırımcılar, yetkililerin yene destek vermek için daha fazla rezerv kullanmaya istekli olup olmadığını sınamaya başladı.
Bu süreç, resmi müdahalenin fiyatları ne kadar hızlı değiştirebildiğini, ardından ilk düşüşe yol açan ekonomik baskıların yeniden etkili olduğunu gösteriyor:
- Müdahale öncesinde yen, kırk yılın en zayıf seviyelerinden biri olan dolar başına 163,99'a ulaştı.
- Japonya ve ABD'nin ortak müdahalesinin ardından yen, üç ayın en yüksek seviyesi olan yaklaşık 155,20'ye yükseldi.
- 4 Ağustos'ta sona eren haftada spekülatörler, yen aleyhindeki net pozisyonlarını keskin biçimde azalttı.
- Yen pazartesi günü yüzde 1 düşerek dolar başına 159,29'dan kapandı.
- Japon piyasalarının tatil nedeniyle kapalı olduğu salı günü Asya işlemlerinde kur, dolar başına yaklaşık 158,93 seviyesinde dengelendi.
Döviz müdahalesi; net bir politika değişikliği, büyük ekonomiler arasında iş birliği veya faiz görünümündeki değişimle desteklendiğinde genellikle daha etkili olur. Bu koşullar olmadığında yatırımcılar, yendeki toparlanmayı para biriminin değer kaybından kazanç sağlayan pozisyonları yeniden oluşturmak için kullanabilir.
Tokyo ve Washington'ın ortak adımı, toparlanmaya ilk ivmeyi kazandırdı. Kurun yeniden 160'a yaklaşmasıyla dikkatler, para politikasının daha kalıcı destek sağlayıp sağlayamayacağına ve yetkililerin yeni bir satış dalgasına yanıt verip vermeyeceğine çevrildi.
Spekülatörler yen aleyhindeki pozisyonlarını azalttı
ABD'li bir düzenleyici kurumun verilerine göre spekülatörler, 4 Ağustos'ta sona eren haftada yen aleyhindeki net pozisyonlarını 8,865 milyar dolar azalttı. Böylece pozisyon tutarı 3,604 milyar dolara indi. Bu ölçekteki düşüş, müdahalenin işlem pozisyonlarında hızlı bir ayarlamaya yol açtığına işaret ediyor.
Kısa pozisyon, bir para biriminin değer kaybetmesinden kazanç sağlamak üzere yapılan işlemdir. Net düşüş beklentili pozisyon, topluca bakıldığında düşüş yönündeki bahislerin yükseliş yönündekileri aştığı anlamına gelir. Bu pozisyonların azaltılması, yatırımcıların yen aleyhindeki işlemlerini kapatmasıyla para biriminin toparlanmasına yardımcı olabilir.
Geriye kalan 3,604 milyar dolarlık pozisyon, ayarlamanın ardından da düşüş beklentili bahislerin sürdüğünü gösteriyor. Japonya'nın düşük faizlerinin uzun süre boyunca yen üzerinde baskı yaratacağı beklentisi devam ederse yatırımcılar bu pozisyonları yeniden artırabilir.
Bu nedenle piyasaların dikkati iki güç arasında gidip geliyor: hükümetin yeni alımlar yapma olasılığı ve daha yüksek getiri sunan para birimlerini elde tutmanın finansal cazibesi. Müdahale, alım satım arasındaki anlık dengeyi değiştirebilir; borçlanma maliyetlerine ilişkin beklentiler ise yatırım kararlarını şekillendirmeyi sürdürür.
Faiz farkı neden önemli?
Japonya'daki düşük fonlama maliyetleri, yenin zayıflığının temel nedenlerinden biri. Yatırımcılar yen borçlanıp bu parayla getirisi daha yüksek para birimlerinde varlıklar satın alabiliyor. Kur taşıma işlemi olarak bilinen bu strateji, borçlanma maliyeti ile yatırım getirisi arasındaki farktan kazanç sağlamayı amaçlıyor.
Kur taşıma işlemleri, yatırımcıların borç aldıkları Japon para birimini dolar veya başka para birimleri edinmek için satması nedeniyle yen üzerinde sürekli baskı yaratabilir. Faiz farkı ne kadar genişse bu stratejinin cazibesi de o kadar artar; ancak döviz kurundaki hareketler getiriyi etkileyebilir.
Japonya Merkez Bankası, uzun süredir uyguladığı son derece gevşek para politikasından uzaklaşmaya başladı. Ancak piyasalar, bankanın faizleri ne kadar hızlı artıracağı konusunda belirsizliğini koruyor. Haberde aktarılan piyasa fiyatlamasına göre, yaklaşan bir toplantıda faiz artışı olasılığı ancak yüzde 50'nin biraz üzerinde görülüyor.
Japonya'da faiz artışı yene iki açıdan destek sağlayabilir. Japon varlıklarını daha cazip hale getirebilir ve başka yerlerde yatırım yapmak için düşük maliyetle yen borçlanmanın avantajını azaltabilir. Ancak ABD Merkez Bankası faizleri yüksek tutarsa veya yatırımcılar Japonya'nın sıkılaşmayı istikrarlı biçimde sürdürebileceğine inanmazsa bu etkinin sınırlı kalması mümkün.
Faiz farkının ABD tarafı da en az bunun kadar önemli. ABD Hazine tahvillerinin yüksek getirisi doları yen karşısında destekleme eğilimindeyken, ABD enflasyonunun yavaşladığına ilişkin işaretler bu avantajı azaltabilir. Dolayısıyla kalıcı kur desteği yalnızca Japonya'nın kararlarına değil, her iki ülkedeki gelişmelere bağlı.
Japonya'nın tahvil piyasası kararları zorlaştırıyor
Japonya Merkez Bankası, ülkenin devlet tahvili piyasasını desteklemesi yönünde siyasi baskıyla da karşı karşıya. Yenin değer kaybetmesi ithalat maliyetlerini artırırken ve faiz artışını gündeme getirirken, bu durum bankanın kararlarını daha da zorlaştırıyor.
Devlet tahvillerinin fiyatları ve getirileri, ekonomi genelindeki borçlanma maliyetlerini etkiliyor. Getirilerin hızla yükselmesi kamu maliyesini zorlayabilir, şirketler ve hanehalkı için finansman maliyetlerini artırabilir. Kur zayıflığı fiyat baskılarını artırsa bile bu kaygılar, politika yapıcıları temkinli davranmaya yöneltebilir.
Japon yetkililer, birbirine zıt yönlere çeken baskıları tartıyor. Faiz artışı para birimine destek olabilirken borçlanma maliyetlerindeki keskin yükseliş ekonominin başka alanlarında sorun yaratabilir. Özellikle tahvil piyasasındaki baskıya odaklanan temkinli bir Japonya Merkez Bankası açıklaması, yatırımcıların yen üzerindeki baskının süreceğini düşünmesine yol açabilir.
Daha yüksek faizlere yönelik net bir taahhüt, para birimine tek başına müdahaleden daha sağlam bir temel sağlayabilir. Piyasalar, merkez bankasının ne kadar istikrarlı ilerlemeyi planladığına ilişkin ipuçları için hem bir sonraki politika kararını hem de karara eşlik edecek açıklamayı izleyecek.
Yeni bir müdahale neleri gerektirir?
Dolar başına 160 yen seviyesi, döviz yatırımcıları açısından güçlü bir psikolojik önem taşıyor. Piyasa stratejistleri, Japonya Merkez Bankası daha sonra faizleri artırsa ve ABD Merkez Bankası politikasını değiştirmese bile bu ay 160 seviyesine dönüşün gerçekçi bir risk olduğu uyarısında bulundu.
Kurun 160'ı aşması, özellikle düşüş ithal enerji, gıda ve diğer ürünlerin maliyetini artırırsa Tokyo üzerindeki baskıyı yoğunlaştırabilir. Yetkililer ayrıca düşüşün hızını, piyasa oynaklığını ve işlem koşullarının düzensizleşip düzensizleşmediğini değerlendirebilir.
Japonya müdahale sırasında yen satın almak için döviz rezervlerini kullanmak zorunda. Piyasa yetkililerin aleyhine hareket etmeyi sürdürürse büyük çaplı bir operasyon pahalıya mal olabilir. Yatırımcıların, yetkililerin düzensiz işlemlere yanıt vermek yerine belirli bir döviz kurunu savunduğuna karar vermesi halinde tekrarlanan müdahaleler de etkisini yitirebilir.
Japon yetkililer, doğrudan müdahaleye yeniden başvurmadan önce piyasaları uyarmayı güçlü biçimde tercih ettiklerini gösterdi. Maliye yetkililerinin para birimini yakından izlediklerine ilişkin açıklamaları, kamu kaynaklarını hemen devreye sokmadan spekülasyonu caydırabilir.
Washington'la iletişim önemli; çünkü ortak adım, yalnızca Japonya'nın müdahalesinden daha fazla ağırlık taşıyor. ABD, özellikle müdahalenin ticari avantaj elde etme girişimi olarak görülebileceği durumlarda, tarihsel olarak kur müdahalelerine temkinli yaklaştı. İş birliği, Japonya'nın ihracat konumunu iyileştirme çabasından ziyade finansal istikrar ve enflasyona ilişkin kaygılara işaret ediyor.
Yeni bir müdahale için herhangi bir zamanlama açıklanmadı. Faizler ve yatırımcı beklentileri doları desteklemeyi sürdürürken koordineli alımlar bile kurda kalıcı bir dönüşü garanti etmiyor.
Avustralya, ABD verileri ve jeopolitik riskler işlemleri şekillendiriyor
Yendeki geri çekilme, diğer büyük merkez bankalarına yönelik ilginin arttığı bir dönemde yaşanıyor. Avustralya doları, Avustralya Merkez Bankasının para politikası kararı öncesinde kısa süre önce sekiz haftanın en yüksek seviyesine ulaştı. Yatırımcılar, enflasyonun yüksek kalması halinde yeni bir faiz artışı olasılığını açık tutup tutmayacağını izlerken bankanın politika faizini değiştirmemesi bekleniyordu.
Yatırımcılar faizlerin yüksek kalmasını beklediğinde Avustralya para birimi değer kazanabilir. Bu para birimi ayrıca emtia fiyatlarına, Asya'daki gelişmelere ve yatırımcıların risk alma isteğini ifade eden küresel risk iştahına duyarlı. Avustralya dolarının güçlü seyretmesi, G10 para birimleri arasındaki karşılaştırmalarda yenin zayıflığını daha belirgin hale getirebilir.
Yatırımcılar enflasyonu, enerji fiyatlarını ve jeopolitik riskleri değerlendirirken ABD doları başlıca para birimleri karşısında genel olarak yatay seyrini korudu. Yatırımcılar, ABD Merkez Bankasına ilişkin beklentileri etkileyebilecek tüketici fiyatları, üretici fiyatları ve perakende satış verilerini bekliyordu.
Tüketici fiyatları, hanehalkının ödediği fiyatları; üretici fiyatları ise üreticilerin elde ettiği fiyatları izler. Perakende satışlar da harcamalara ilişkin başka bir görünüm sunar. Bu veriler birlikte, ABD'nin para politikasına ve dolar cinsinden varlıkların getirilerine ilişkin beklentileri etkileyebilir.
Orta Doğu'daki gerilimler de dolar, altın ve İsviçre frangı gibi geleneksel güvenli varlıklara talebi artırdı. Piyasa stresi sırasında güvenli liman arayan yatırımcılar yene de yönelebilir; ancak düşük faizler ve Japonya'nın ithal enerjiye bağımlılığı bu desteği zayıflatabilir.
Yen düştüğünde kim kazanıyor, kim ödüyor?
Yenin zayıflaması Japon ihracatçılarına yarar sağlayabilir; çünkü yurt dışı kazançları Japon para birimine çevrildiğinde daha değerli hale gelir. Döviz kuru, Japon ürünlerini yurt dışında daha rekabetçi hale getirebilir ve gelirini dolar veya avro cinsinden elde eden işletmelere yardımcı olabilir.
Japon ithalatçıları ise bunun tersine bir baskıyla karşı karşıya. Ülke yakıt, gıda, sanayi malzemeleri ve tüketim ürünlerinde büyük ölçüde yurt dışı tedarikine bağımlı. Yenin değer kaybetmesi bu alımların yerel para cinsinden maliyetini artırarak ithal ürünlere bağımlı şirketlerin giderlerini yükseltiyor.
Şirketlerin artan maliyetleri fiyatlara yansıtması halinde hanehalkı da bu baskıyı hissedebilir. Ücret artışlarının yaşam giderlerini karşılayamadığı dönemlerde bunun etkisi özellikle belirgin olur. Dolayısıyla kur zayıflığı bazı şirketlere yarar sağlarken gündelik alışverişi daha pahalı hale getirebilir.
Yabancı yatırımcıların da farklı bir hesabı var. Yenin düşmesi, Japon hisse senedi ve tahvillerinden elde edilen getirilerin dolara veya başka bir yerel para birimine çevrildiğinde azalmasına yol açabilir. Bazı yatırımcılar, kur riskini yönetmek için finansal düzenlemelerden yararlanarak döviz riskine karşı korunabilir. Diğerleri ise daha fazla kur kaybı bekliyorsa yatırımlarını azaltabilir.
Bir sonraki sınav: politika desteği ve piyasa hareketlerinin hızı
Yatırımcılar, yenin dolar başına 160 seviyesinin altında dengelenip dengelenmeyeceğini veya yakın dönemdeki dip seviyesine doğru yeniden düşüp düşmeyeceğini izliyor. Hareketin hızı önemli: Ani bir düşüş, işlemlerin düzensizleştiğine dikkat çekebilir; kademeli düşüş ise yatırımcılara pozisyonlarını yeniden oluşturmak için daha fazla zaman tanır ve karşı koyması daha zor olabilir.
Japonya Merkez Bankasının faiz görünümü belirleyici olmaya devam edecek. Daha yüksek faizlere yönelik bir taahhüt para birimine destek olabilirken tahvil piyasasındaki baskıyla bağlantılı temkinlilik, yenle borçlanmanın cazip kalacağı yönündeki beklentileri sürdürebilir. ABD enflasyon verileri ve ABD Merkez Bankasının açıklamaları, bu hesabın diğer tarafını belirlemeye yardımcı olacak.
Hazine tahvili getirilerindeki artış faiz farkını genişleterek dolara daha fazla para çekebilir. ABD'den gelecek zayıf veriler bu desteği azaltıp yene geçici bir rahatlama sağlayabilir. Ekonomik büyüme, sermaye akışları ve yatırımcı güveni de işlemlerin yönünü etkilemeyi sürdürecek.
Yenin geri çekilmesi, bir para biriminin değer kaybının arkasındaki güçler yerinde dururken resmi alımların sınırlarını ortaya koyuyor. Japonya ve ABD keskin bir toparlanma sağladı, ancak yatırımcılar para politikasının ve ekonomik koşulların bu toparlanmayı sürdürüp sürdüremeyeceğini yeniden sınamaya başladı.
Özet
- Yen pazartesi günü yüzde 1 düşerek dolar başına 159,29'a geriledi ve G10 para birimleri arasında en zayıf performansı gösterdi.
- Yenin dolar başına 163,99'a gerilemesinin ardından ortak müdahale geldi ve kurun yaklaşık 155,20'ye yükselmesine yardımcı oldu.
- Para birimi bu toparlanmanın yaklaşık yarısını geri verdi ve salı günü Asya işlemlerinde 158,93 civarında dengelendi.
- Spekülatörler, 4 Ağustos'ta sona eren haftada yen aleyhindeki net pozisyonlarını 8,865 milyar dolar azalttı; geriye 3,604 milyar dolar kaldı.
- Piyasalar, Japonya Merkez Bankasının yaklaşan bir toplantıda faiz artırma olasılığını ancak yüzde 50'nin biraz üzerinde fiyatladı.
- 160 seviyesi, Japon tahvil piyasasının durumu, ABD getirileri ve enflasyon verileri işlem kararlarında belirleyici olmaya devam ediyor.
- Yenin zayıflaması ihracatçılara yarar sağlarken ithalat maliyetlerini artırıyor ve yabancı yatırımcıların getirilerini azaltabiliyor.