Cakarta ve Pekin Borç Piyasalarını Açma Konusunda Anlaştı
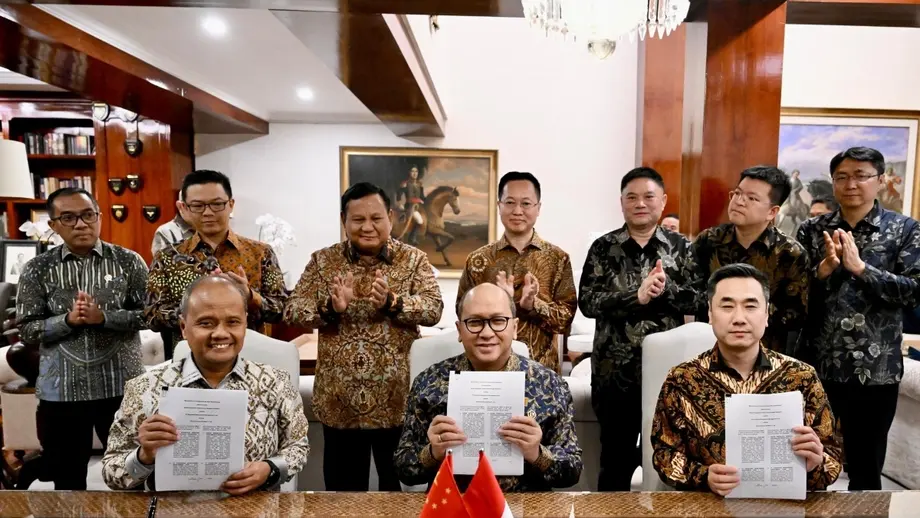
Endonezya, Çin’in ilk kez kendi iç piyasasında yuan cinsinden devlet tahvili ihraç etmesine izin vermeyi kabul etti. Böylece Pekin, Güneydoğu Asya’nın en büyük ekonomisine erişim sağlarken, Cakarta da Çin’in iç borç piyasasına karşılıklı erişim hakkı elde etti. Cumhurbaşkanı Prabowo Subianto’nun hükümet finansmanını çeşitlendirme talimatı doğrultusunda Endonezya, ilk panda tahvillerini 2026’nın ikinci yarısında ihraç etmeyi planlıyor.
İçindekiler
- Cakarta ve Pekin Borç Piyasalarını Açma Konusunda Anlaştı
- Karşılıklı Tahvil İhracı Nasıl İşliyor?
- Cakarta Neden Daha Ucuz Finansman İçin Çin’e Yöneliyor?
- Purbaya, ABD ile Görüşmelerinde Çin Seçeneğini Gündeme Getiriyor
- Çin Tahvilleri Neden İlgi Görüyor?
- Anlaşma Ticaret ve Yuan İçin Neleri Değiştirebilir?
- ASEAN Açısından Bölgesel Önemi
- Endonezya’nın Borç Yükü Anlaşmayı Acil Hâle Getiriyor
- Kur ve Finansal Riskler Yakından Yönetilmeli
- Öne Çıkanlar
Maliye Bakanı Purbaya Yudhi Sadewa, geçen hafta Washington’da düzenlenen Uluslararası Para Fonu ve Dünya Bankası Bahar Toplantıları’nın oturum aralarında Çin Maliye Bakanı Lan Fo'an ile yaptığı görüşmelerin ardından anlaşmayı duyurdu. Anlaşma kapsamında Çin’in devlet borçlanma senetlerini doğrudan Endonezya borsasında ihraç etmesine izin verilecek; Endonezya da Çin’de eşdeğer haklar elde edecek.
Anlaşma, acil durumlarda devreye sokulan bir para birimi düzenlemesinin veya uluslararası bir finans merkezinde kote olmanın ötesine geçiyor. Asya’nın en büyük borç piyasalarından ikisi arasında, devlet finansmanı, yatırım ve Endonezya’nın en büyük ticaret ortağıyla ticaret açısından potansiyel yararlar sunan karşılıklı bir borçlanma ilişkisi oluşturuyor.
Purbaya, Çin’den finansman seçeneğini Amerikalı tahvil yatırımcılarıyla yaptığı görüşmelerde de gündeme getirdi. Mesajı açıktı: Endonezya’nın, daha düşük faiz oranlarını kabul etmeye hazır yatırımcılar da dahil olmak üzere başka alıcı seçenekleri bulunuyor.
Anlaşma, jeopolitik belirsizliğin ve dalgalı enerji fiyatlarının hükümetleri ve yatırımcıları nereden borçlanıp nerede para tutacaklarını yeniden değerlendirmeye yönelttiği bir dönemde yapıldı. Cakarta’nın kısa vadeli hedefi daha ucuz ve çeşitli finansman kaynaklarına ulaşmak. Pekin içinse Endonezya’daki tasarruflara erişim, Çin’in para birimi renminbinin uluslararası kullanımını yaygınlaştırma çabasını destekliyor. Renminbinin birimi yuan.
Karşılıklı Tahvil İhracı Nasıl İşliyor?
Devlet tahvili, yatırımcıların satın alabileceği menkul kıymetlere bölünmüş bir devlet kredisidir. Hükümet bu yolla para alır ve tahvilin koşullarına göre faiz ödemeyi ve anaparayı geri ödemeyi taahhüt eder. Bir ülkenin iç tahvil piyasasını yabancı bir hükümete açması, o hükümetin doğrudan oradaki yatırımcılardan finansman aramasına imkân tanır.
Endonezya şimdiye kadar yurt dışındaki çeşitli piyasalardan borçlandı. İhraç ettiği araçlar arasında Japonya’da samuray tahvilleri, Avustralya’da kanguru tahvilleri ve Hong Kong’da dim sum tahvilleri yer aldı. Bu adlar farklı piyasalara veya ihraç türlerine işaret ediyor. Panda tahvilleri ise yabancı borçluların Çin’in iç tahvil piyasasına erişmesini sağlıyor.
Cakarta, Ekim 2025’te Hong Kong’da dim sum tahvilleri aracılığıyla 6 milyar yuan borçlandı. 2026’nın ikinci yarısında planlanan panda tahvili ihracı, borçlanmayı Çin ana karasının iç piyasasına taşıyacak. Çin’in karşılıklı erişim hakkı da Çin devlet tahvillerinin ilk kez doğrudan Endonezya’da ihraç edilmesini sağlayacak.
Para takası hatları farklı bir amaca hizmet eder. Finansal stres dönemleri de dahil olmak üzere başka bir para birimine erişim sağlarlar. Tahvil ilişkisi ise hükümetlerin faiz ödeme ve borçlarını geri ödeme yükümlülükleri sürerken yatırımcıların uzun süre elde tutabileceği varlıklar oluşturur.
Düzenleme, sermaye hesabının tam konvertibilitesini, yani yatırım parasının sınırlar arasında kısıtlamasız hareketini gerektirmeden rupiah likiditesinin yuan varlıklara yönelmesine de olanak tanıyor. Endonezyalı emeklilik fonları, sigortacılar ve bankalar, iç düzenleyici kontroller yürürlükte kalırken Çin devlet tahvillerine erişebilecek.
Cakarta Neden Daha Ucuz Finansman İçin Çin’e Yöneliyor?
Yaklaşık yüzde 2,3 getiri sunan Çin devlet tahvilleri, Cakarta’nın bu piyasaya ilgisinin dayanaklarından biri. Batı’da borçlanma maliyetleri enflasyon baskısıyla karşı karşıyayken, Endonezya’nın vadesi 10 yılda dolan devlet tahvillerinin getirileri genellikle Çin devlet borçlanma senetlerinin getirilerinden önemli ölçüde yüksek.
Getiri, yatırımcıların bir tahvili piyasa fiyatından aldıklarında elde ettiği kazançtır. Daha düşük getiri, ihraççı açısından genellikle daha ucuz borçlanmaya işaret eder. Endonezya’nın panda tahvillerine ilgisi, cari faiz oranlarının daha düşük olduğu bir piyasadaki yatırımcılara ulaşma olasılığına dayanıyor.
Endonezya’nın nihai borçlanma maliyeti, yatırımcıların ülkenin kendi borçlanma araçları için kabul edeceği koşullara bağlı olacak. Döviz kurlarındaki hareketler ve bu hareketlere karşı korunma maliyeti de yabancı para cinsinden bir kredinin rupiah cinsinden maliyetini etkiliyor. Planlanan panda tahvili ihracının büyüklüğü ve nihai fiyatlaması henüz açıklanmadı.
Prabowo’nun finansmanı çeşitlendirme talimatı, planlanan ihraca daha geniş bir amaç kazandırıyor. Daha fazla yatırımcıya erişim, Maliye Bakanlığı’nın borç portföyünü yönetmesine ve tek bir finansman kaynağına, yatırımcı grubuna ya da ABD’deki para politikası döngüsüne bağımlılığını azaltmasına yardımcı olabilir.
Endonezya’nın takvimi, daha önceki yurt dışı ihracını yeni anlaşmaya bağlıyor:
- Ekim 2025: Endonezya, Hong Kong’da dim sum tahvilleri aracılığıyla 6 milyar yuan borçlandı.
- 19 Şubat 2026: Endonezya, ABD ile Karşılıklı Ticaret Anlaşması’nı imzaladı.
- Geçen hafta, 30 Nisan’dan önce: Purbaya ve Lan, Washington’daki IMF ve Dünya Bankası Bahar Toplantıları sırasında tahvil piyasalarına karşılıklı erişimi görüştü.
- 2026’nın ikinci yarısı: Endonezya, ilk panda tahvili ihracını gerçekleştirmeyi hedefliyor.
Purbaya, ABD ile Görüşmelerinde Çin Seçeneğini Gündeme Getiriyor
Purbaya, Çin’den finansman fırsatını Amerikalı tahvil yatırımcılarına, Endonezya’nın başka yerlerden de rekabetçi koşullarla borçlanabileceğinin kanıtı olarak sundu. Bu yaklaşım, Cakarta’nın finans diplomasisini devlet tahvillerine yönelik talebi artırmaya dönük kısa vadeli çabasıyla birleştirdi.
Endonezya Maliye Bakanı Purbaya, Washington’daki görüşmeler sırasında bu argümanı nasıl kullandığını şöyle anlattı:
Bu bilgiyi ABD’deki tahvil yatırımcılarıyla da paylaştım. Diplomatik bir dille ifade etmek gerekirse, satın almak istemiyorsanız bunu daha düşük faiz oranlarıyla yapmaya hazır başka yatırımcılar var. Bu, müzakere stratejimizin bir parçasıydı ve gelen teklifleri hemen önemli ölçüde artırdı.
Purbaya, bu alternatifi açıkladıktan sonra gelen tekliflerin keskin biçimde arttığını söyledi. Anlatımı, yatırımcılar arasındaki rekabeti stratejinin merkezine koyuyor: Çin’den finansmana erişim, geleneksel Batılı alacaklılarla müzakere ederken Endonezya’nın elini güçlendirebilir.
Cakarta bu yaklaşımı izlerken Washington’la kapsamlı ekonomik ilişkilerini de sürdürüyor. 19 Şubat 2026’da imzalanan Karşılıklı Ticaret Anlaşması, ABD’nin uygulamakla tehdit ettiği gümrük vergilerini yüzde 32’den yüzde 19’a, yani 13 puan düşürdü. Endonezya ayrıca milyarlarca dolar değerinde Amerikan enerji ve tarım ürünü satın alma taahhüdünde bulundu.
Çin’le yapılan tahvil anlaşması, bu ABD taahhütlerinin yanı sıra yeni bir finansman kanalı ekliyor. Cakarta’nın yaklaşımı, iki güçle de ekonomik ilişkileri sürdürürken tek bir yatırımcı grubunun ya da para otoritesinin kararlarına maruz kalma riskini azaltmak.
Çin Tahvilleri Neden İlgi Görüyor?
Orta Doğu’daki uzun süreli çatışmalar, enerji fiyatlarındaki dalgalanmaya ve Batı ekonomilerindeki enflasyon baskısına katkıda bulundu. Bunun sonucunda kurumsal yatırımcılar ve devlet varlık fonları, belirsizlik dönemlerinde parayı korumak için geleneksel olarak kullanılan varlıklara ayırdıkları payı yeniden değerlendiriyor.
Çin devlet tahvilleri, ABD Hazine tahvillerine alternatif olarak ilgi gördü. Görece sınırlı enflasyon, istikrarlı cari fazla ve Çin Halk Bankası’nın öngörülebilir para politikası bu ilgiyi destekliyor. Cari fazla, bir ülkenin uluslararası ticaret ve gelir akışlarından aldığı tutarın ödediği tutardan fazla olması demek.
Çin Halk Bankası, ABD Merkez Bankası’na kıyasla daha gevşek para politikası koşullarını sürdürdü. Vadesi 10 yılda dolan Çin devlet tahvillerinin getirisi yakın zamanda yaklaşık yüzde 1,72’ye gerileyerek Ağustos 2025’ten bu yana en düşük seviyesini gördü. Bu oran belirli bir vadeyi ve yakın dönemdeki piyasa seviyesini ifade ediyor; Çin’in finansman açısından cazibesine ilişkin değerlendirmelerde dile getirilen yaklaşık yüzde 2,3’lük getiriyle birlikte ele alınıyor.
Körfez’deki petrol ihracatçıları, bölgesel istikrarsızlık ve olası yaptırım riskleri karşısında dolar varlıklarının ötesinde çeşitlendirme arayışıyla Çin devlet tahvillerine artan ilgi gösterdi. Bu talep, Pekin’in yerel yönetim borçlarını azaltma ve stratejik teknoloji sektörlerini destekleme dahil olmak üzere ülke içindeki yeniden yapılandırma hedeflerini izlerken daha düşük getirilerle finansman sağlamasına yardımcı olabilir.
Endonezya’nın piyasaya açılması, bu geniş çaplı harekete potansiyel bir yatırımcı tabanı daha ekliyor. Çin devlet tahvillerinin ihracını kabul etmesi, küresel yatırım kalıplarının değiştiği bir dönemde Çin’in finansal istikrarına duyulan güvene de işaret ediyor.
Anlaşma Ticaret ve Yuan İçin Neleri Değiştirebilir?
Çin, Endonezya’nın en büyük ticaret ortağı. Bu nedenle finansal ilişki, hükümetlerin hazinelerinin yanı sıra şirketleri de ilgilendiriyor. Endonezyalı kurumlar, iki para birimi arasındaki ödemeleri desteklemek amacıyla Çin devlet tahvillerini rupiah ve yuan işlemlerinde teminat olarak tutabilir.
Teminat, bir finansal işlemde karşı tarafı güvence altına almak için rehin verilen varlıktır. Devlet tahvilleri, gelecekteki devlet ödemeleri üzerinde hak sağladıkları için bu amaçla kullanılabilir. Ödeme düzenlemelerinde Çin devlet tahvillerinden yararlanılması, döviz çevrim maliyetlerini ve kur değişikliklerine karşı koruma sağlayan riskten korunma maliyetini düşürebilir.
Pekin açısından Endonezyalı kurumların Çin borçlanma araçlarını elinde tutması, yuan varlıklara yönelik sürekli bir talep yaratır. Bu durum, Güneydoğu Asya genelinde daha büyük bir renminbi tahvil piyasasını desteklemek için gereken riskten korunma araçlarına, menkul kıymetleri güvenli biçimde saklama hizmetlerine ve diğer finansal hizmetlere olan talebi de artırabilir.
Dolayısıyla karşılıklı düzenleme, para takasları yoluyla sağlanan acil likiditenin ötesine geçerek iki ülke arasında kalıcı bir varlık ilişkisi kuruyor. Çin, Endonezya’nın kayda değer büyüklükteki iç tasarruf havuzuna erişim sağlarken, Endonezyalı yatırımcılar ABD dolarına dayalı varlıkların dışında yeni bir seçenek kazanıyor.
Çin devlet tahvillerinin daha yaygın kullanılması, yurt dışındaki renminbi piyasalarını derinleştirebilir ve New York ile Londra merkezli, dolara dayalı sistemin yanında işleyen bir finansal ağı destekleyebilir. Endonezya açısından pratik yarar, hem Washington hem de Pekin’le ilişkileri sürdürürken nasıl borçlanacağı, yatırım yapacağı ve ticaret ödemelerini gerçekleştireceği konusunda daha fazla seçeneğe sahip olmak.
ASEAN Açısından Bölgesel Önemi
Endonezya’nın kararı, Çin’le daha yakın finansal ilişkileri değerlendirirken Malezya, Tayland ve Vietnam için bir örnek teşkil edebilir. Cakarta’nın ekonomik korumacılık ve kaynak milliyetçiliği geçmişi var; buna rağmen anlaşma, Çin finansmanına erişimin ulusal düzenlemeler ve iç piyasalar üzerindeki denetimle birlikte sürdürülebileceğini gösteriyor.
Olası gelişmelerden biri, ASEAN merkez bankalarının rezervlerinde Çin devlet tahvillerine daha fazla yer ayırması olabilir. Döviz rezervleri, para otoritelerinin uluslararası ödemeleri ve finansal istikrarı desteklemek için tuttuğu varlıklardır. Çin tahvillerinin rezervlerdeki payının artması, ABD Hazine tahvillerine yatırılan rezervlerin oranını zamanla azaltabilir.
Güvenli kabul edilen varlıklar için iki büyük merkezin bulunduğu bir piyasa ortaya çıkabilir: biri New York ve Londra çevresinde, diğeri Şanghay ve Hong Kong çevresinde. Endonezya bu ikisi arasında köprü görevi görebilir. Bu, bölgesel finansın olası bir yönü; karşılıklı anlaşma ise kurumsal bir bağ oluşturuyor.
Finansal varlıkların sahipliği, jeopolitik kararların maliyetini de etkiler. Çin devlet tahvili tutan ASEAN kurumları, Çin’e yönelik finansal izolasyon veya yaptırım kampanyaları sırasında portföy kayıplarıyla karşılaşabilir. Bu riskler, hükümetlerin ve yatırımcıların bu tür önlemlere katılmasını daha maliyetli hâle getirebilir.
Çin daha istikrarlı bir yatırımcı tabanı kazanırken ticaret ortakları ve enerji tedarikçisi ülkeler de finansal risklerini dağıtmak için yeni bir yol elde edebilir. Ticaret ve yatırımı destekleyen aynı bağlantılar, ortak finansal yaptırımlar düzenleme veya ulusal finans sistemlerini birbirinden ayırma çabalarını zorlaştırabilir.
Endonezya’nın Borç Yükü Anlaşmayı Acil Hâle Getiriyor
Endonezya’nın kamu borcu 9.637,90 trilyon rupiah; borcun GSYH’ye oranı ise yüzde 40,46. Bu oran, kamu borcunu ekonominin bir yılda ürettiği mal ve hizmetlerin değeriyle karşılaştırarak okuyucuların borç yükünü ülke ekonomisinin büyüklüğüne göre değerlendirmesine yardımcı oluyor.
Oran, mali sürdürülebilirlik için yaygın biçimde kullanılan yüzde 60’lık eşiğin altında. Endonezya’nın oranı bu ölçütün 19,54 puan altında. Buna rağmen Cakarta, Ücretsiz Besleyici Yemekler girişimi ve altyapı geliştirme gibi öncelikli programları finanse ederken kredi notlarını koruma baskısıyla karşı karşıya.
Daha ucuz finansman, bütçede bu önceliklere daha fazla kaynak ayrılmasını sağlayabilir. Daha geniş bir yatırımcı grubuna erişim, hükümetin borçlanmasını düzenlemesine ve mevcut borç portföyünün maliyetini yönetmesine de yardımcı olabilir.
Hükümet, yakın dönemdeki yurt dışı ziyaretlerinden 90 trilyon rupiah tutarında yatırım taahhüdü aldı. Finansman seçeneklerini genişletmek ve yatırım çekmek, harcamaları ve kalkınmayı destekleme çabasının bir parçası. Bununla birlikte nominal borçtaki artış ve faiz maliyetlerindeki olası yükseliş, bütçe disiplininin sürdürülmesini gerektiriyor.
Kredi notları da bu hesabın bir parçası. Yatırımcıların geri ödeme riskini nasıl değerlendireceğini ve dolayısıyla talep edecekleri faiz oranlarını etkiliyor. Endonezya’nın notlarını koruyabilmesi, tek tek tahvil ihraçlarında cazip koşullar bulmasının yanı sıra orta vadede yükümlülüklerini yönetmesine bağlı.
Kur ve Finansal Riskler Yakından Yönetilmeli
Endonezya, vergi gelirlerinin büyük bölümünü rupiah cinsinden toplarken renminbi cinsinden borçlandığında para birimi uyumsuzluğu riskiyle karşılaşacak. Yuan rupiah karşısında önemli ölçüde değer kazanırsa hükümetin aynı yuan cinsinden faiz veya anapara ödemesini yapabilmesi için daha fazla rupiah bulması gerekecek.
Döviz kurundaki değişimler, düşük faizden elde edilen tasarrufu ortadan kaldırabilir. Riskten korunma bu maruziyeti azaltabilir, ancak kendisi de maliyet getirir. Bu nedenle finansman seçeneklerini karşılaştırırken faiz, kur koruması ve nihai geri ödeme maliyetlerini hesaba katmak gerekiyor.
Çin’in daha geniş finansal sistemi de başka kaygıları beraberinde getiriyor. Çin borçlanma senetlerine uluslararası yatırımcıların daha fazla sahip olması, yerel yönetim borçlanmasının şeffaflığına, gölge bankacılık risklerine ve emlak sektöründeki süregelen kırılganlıklara daha yakından bakılmasına yol açıyor. Gölge bankacılık, geleneksel bankacılık sistemi dışında yürütülen kredi faaliyetlerini ifade ediyor.
Eyalet tahvil piyasalarında yaşanabilecek bir temerrüt veya zorunlu yeniden yapılandırma, Çin varlıklarına duyulan güveni zayıflatabilir ve bölgesel yatırımcıların paralarını çekmesine yol açabilir. Bu durum, Çin devlet tahvillerini satın alırken yatırımcıların aradığı istikrarı sınayabilir ve bu varlıkları tutan portföyler üzerinden finansal baskıyı yayabilir.
Çin kendi iç piyasasında da rekabetle karşı karşıya. Endonezya devlet tahvilleri, yurt içindeki alternatiflerden daha yüksek getiri sunarak başka türlü yerel yönetim projelerini finanse edebilecek Çin tasarruflarını çekebilir. Karşılıklı erişim iki tarafa da yeni fırsatlar sunarken ikisini de yatırımcıların tercihlerine açık hâle getiriyor.
Cakarta açısından daha geniş erişimin kalıcı tasarruf sağlayıp sağlamayacağını, borç yönetiminde disiplinin sürdürülmesi belirleyecek. Kısa vadeli fırsat yeterince açık: daha fazla potansiyel borç veren, planlanan bir panda tahvili ihracı ve güçlenen bir pazarlık konumu. Nihai finansal sonucu ise kur riski, yatırımcı güveni ve hükümetin harcama yükümlülükleri şekillendirecek.
Öne Çıkanlar
- Endonezya, Çin’in ilk kez kendi iç piyasasında devlet tahvili ihraç etmesine izin vermeyi ve Çin piyasasına karşılıklı erişim sağlamayı kabul etti.
- Purbaya Yudhi Sadewa ile Lan Fo'an, düzenlemeyi Washington’daki IMF ve Dünya Bankası Bahar Toplantıları sırasında müzakere etti.
- Endonezya, Ekim 2025’te 6 milyar yuanlık dim sum tahvili ihracının ardından ilk panda tahvillerini 2026’nın ikinci yarısında ihraç etmeyi hedefliyor.
- Purbaya, Çin’den finansmanı bir alternatif olarak sunmasının Amerikalı tahvil yatırımcılarından gelen teklifleri artırdığını söyledi.
- Anlaşma, rupiah ve yuan üzerinden ticaret ödemelerini destekleyebilir, Çin tahvillerine yatırımı artırabilir ve bölgesel finansal bağları güçlendirebilir.
- Endonezya’nın borcu 9.637,90 trilyon rupiah, yani GSYH’nin yüzde 40,46’sı düzeyinde. Bu nedenle borçlanma maliyetleri ve borç yönetimi temel kaygılar arasında yer alıyor.
- Döviz kurundaki değişimler, Çin’in finansal kırılganlıkları ve faiz maliyetlerinde olası artışlar başlıca riskler.