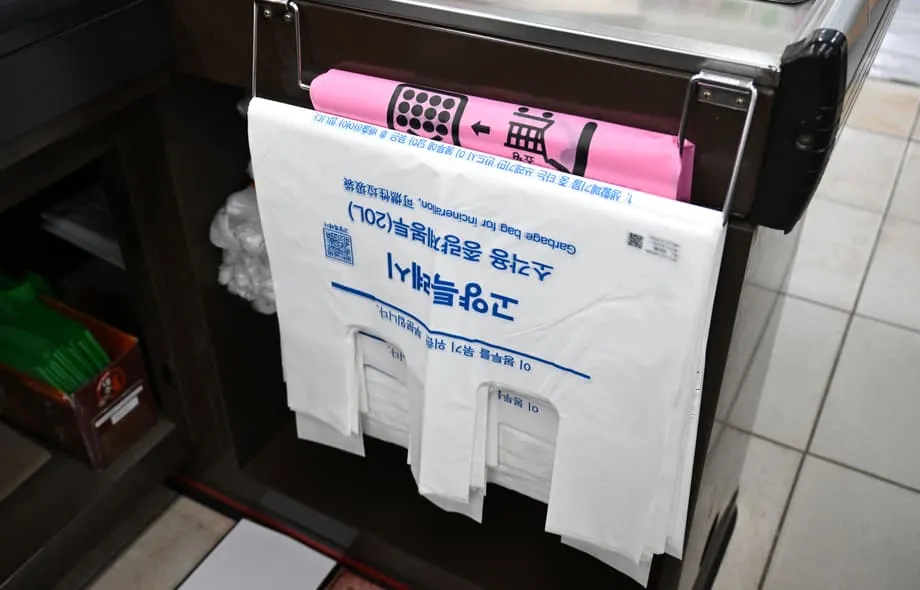
Bir aylık savaşın etkisi akaryakıt istasyonlarının çok ötesine uzanıyor
12 Nisan 2026 itibarıyla İran’daki savaş bir ayı geride bırakırken Hürmüz Boğazı’ndaki aksama küresel petrol arzını yaklaşık beşte bir oranında düşürdü ve tıbbi ekipman, gıda ambalajı, giysi ve ayakkabıda kullanılan malzemelerde kıtlığa yol açtı. Asya’nın nafta arzının neredeyse yarısı normalde boğazdan geçiyor. Bu güzergâh fiilen kapanınca üreticiler, gündelik üretimin büyük bölümünün temelini oluşturan bir hammaddeden mahrum kalıyor.
İçindekiler
- Bir aylık savaşın etkisi akaryakıt istasyonlarının çok ötesine uzanıyor
- Nafta neden baskının ilk hissedildiği nokta?
- Hastaneler ve gıda ambalajı malzeme kıtlığıyla karşı karşıya
- Gübre ve dizel, gıda üretimini sıkıştırıyor
- Hindistan’daki sanayi kesintileri yollara ve ambalaja yayılıyor
- Endonezya maliyetli bir bütçe tercihiyle karşı karşıya
- Asya’da maliyetler yükselirken Amerikalı ihracatçılar avantaj kazanıyor
- Çin’in rezervleri koruma sağlarken ihracat kısıtlamaları baskıyı yayıyor
- Boğazın yeniden açılması fabrikalara neden zaman kazandırmayacak?
- Bilinmesi Gerekenler
Küresel imalatın yarısından fazlasını gerçekleştiren ve ithal emtialara büyük ölçüde bağımlı olan Asya, baskıyı en yoğun hisseden bölge. Güney Koreliler çöp poşetlerini panikle satın alıyor. Tayvan, plastik malzemeleri tükenmek üzere olan üreticiler için acil yardım hatları kurdu. Japon hastaneleri diyaliz için gereken tüplerin kıtlığından endişe ediyor.
Nafta, fabrikaların başka malzemelere dönüştürdüğü temel bir girdi olan hammadde olarak kullanılan bir petrol yan ürünüdür. Plastik reçinelerin ve sentetik malzemelerin yanı sıra ayakkabı yapıştırıcılarında, endüstriyel yağlayıcılarda ve boya çözücülerinde kullanılan petrol türevlerinin üretimine katkı sağlar. Bu girdiler kıtlaştığında enerjiyle ilgisiz görünen ürünleri imal eden fabrikalar üretimi yavaşlatabilir ya da durdurabilir.
Asya pazarlarında uzmanlaşmış danışmanlık şirketi Dezan Shira & Associates’te iş istihbaratı eş başkanı olan Dan Martin, enerji tedarikindeki bir aksamanın gündelik alışveriş ürünlerine ne kadar hızlı yansıdığını anlattı.
Bu durum çok ama çok hızlı biçimde her şeye yansıyor: biraya, erişteye, cipse, oyuncağa, kozmetiğe.
Uluslararası Para Fonu, yakın tarihli bir blog yazısında bu karmaşık dolaylı etkilerin ekonomileri şokları karşılama kapasitesinin sınırlı olduğu bir dönemde zorladığı uyarısında bulundu. Fon, tüm senaryoların daha yüksek fiyatlara ve daha yavaş büyümeye işaret ettiğini belirtti. Hükümetler acil durum stoklarından şimdiye kadarki en yüksek miktarlarda petrol salmaya başladı; ancak bu salımlar naftadaki belirli kıtlığı doğrudan çözemiyor.
Nafta neden baskının ilk hissedildiği nokta?
Nafta kıtlığı, bu krizi tipik bir petrol fiyatı şokundan farklı kılıyor. Ülkeler acil durumlarda kullanıma sunulabilecek stratejik ham petrol rezervleri tutuyor. Özel bir hammadde olan ve kolayca ikame edilemeyen naftanın üreticilerdeki stokları ise çok sınırlı. Bu nedenle Hürmüz Boğazı kapandığında Asya’daki petrokimya tesisleri birincil tedarik hatlarını neredeyse anında kaybetti.
Dow’un yönetim kurulu başkanı ve CEO’su Jim Fitterling, Houston’da düzenlenen CERAWeek by S&P Global konferansında, küresel petrokimya kapasitesinin yaklaşık yüzde 20’sinin boğazın fiilen kapanması nedeniyle devre dışı kalma riskiyle karşı karşıya olduğunu söyledi. Aksamanın yılın geri kalanında piyasaları şekillendirebileceği uyarısında bulundu.
Piyasalarda yılın geri kalanında yaşanacakların temeli şimdiden atılıyor. Bu, COVID sırasında tedarik zincirlerinde gördüğümüz çözülmeye benziyor. Süreç 250 ila 275 günü bulabilir. Her şey bir anda eski hâline dönmeyecek.
Hammadde tercihleri üreticileri coğrafi olarak ikiye ayırıyor. Batı Yarımküre’de, özellikle ABD’deki temel petrokimya tesisleri genellikle doğal gazdan elde edilen etana dayanıyor. Bu tedarik Orta Doğu’daki çatışmadan etkilenmiyor. Asya ve Avrupa’nın büyük bölümü ham petrolden üretilen naftaya bağımlı olduğundan, kesintiye uğrayan tedarik güzergâhına daha fazla maruz kalıyor.
Asya’daki tesisler, şirketlerin kontrolü dışındaki koşulların sözleşme yükümlülüklerini yerine getirmelerini engellemesi durumunu ifade eden hukuki bir terim olan mücbir sebep ilan etmeye başladı. Birçok tesis üretimi keskin biçimde azalttı veya faaliyetlerini tamamen durdurdu. Acil sorun, üretimin sürmesini sağlayacak kadar malzeme bulabilmek.
Güney Kore, yurt içi arzı korumak amacıyla nafta ihracatını yasakladı. Ayrıca Ukrayna savaşı başladığından beri Moskova’dan ilk nafta sevkiyatını satın aldı; bu alım, bazı Rus petrol ürünlerine yönelik yaptırımların askıya alınmasından yararlanılarak yapıldı. Bu adımlar, hükümetlerin hem mevcut stokları korumaya hem de ikame yükler bulmaya çalıştığını gösteriyor.
Hastaneler ve gıda ambalajı malzeme kıtlığıyla karşı karşıya
Japon hastaneleri, plastik tıbbi tüplerde yaşanacak bir kıtlığın kronik böbrek yetmezliği olan hastalara uygulanan hemodiyalizi aksatabileceğinden endişe ediyor. Hemodiyaliz, böbrekler bu işi yeterince yapamadığında hastanın kanını filtreleyen bir tedavi yöntemidir. Tüpler tedavinin temel parçalarından olduğundan, plastik kıtlığı hasta bakımını tehdit edebilir.
Malezyalı eldiven üreticileri, kauçuk lateks üretiminde gereken petrol yan ürünlerinin kıtlığının küresel tıbbi eldiven arzını tehdit ettiğini söylüyor. Diyaliz tüpleri, eldivenler ve serum torbaları, petrol yan ürünlerindeki kıtlıktan etkilenen tıbbi malzemeler arasında. Baskı, tüketici ürünlerinin yanı sıra temel sağlık ekipmanlarına da ulaşıyor.
Gıda işletmeleri de bu tedarik zincirleri üzerinden üretilen plastik ambalajlara bağımlı. Bu nedenle reçine kıtlığı, gübre veya yakıt kıtlığı tarımsal üretimi etkilemeden önce bile gıda ambalajını aksatabilir. İlaçlar ve diğer tüketim ürünleri de benzer ambalaj kısıtlarıyla karşı karşıya.
Nihai ürün üreten fabrikalar başlangıçta depolarındaki malzemelerle çalışmayı sürdürebilir. Ancak stoklar azaldıkça durumları zorlaşır. ICIS’in kıdemli petrokimya analisti Shariene Goh, nihai ürün üreten işletmelerin mevcut stoklarına dayanabileceğini, ancak bu stokların zamanla tükeneceğini söyledi. Plastik ambalaja büyük ölçüde bağımlı tüketim ürünlerinde kısa süre içinde kıtlık yaşanmaya başlayabilir.
Gübre ve dizel, gıda üretimini sıkıştırıyor
Orta Doğu, gübre üretiminde kullanılan küresel kükürt arzının yüzde 45’ini; temel bitki besinleri olan üre ve amonyak arzının ise yüzde 22’sini sağlıyor. Morgan Stanley verilerine göre küresel gübre ticaretinin yaklaşık üçte biri Hürmüz Boğazı’ndan geçiyor. Dolayısıyla aksayan güzergâh hem gübre üretiminde kullanılan malzemeleri hem de gübrenin taşınmasını etkiliyor.
ABD’li çiftçiler, savaş başladığındaki seviyeye kıyasla ithal üreye şimdiden üçte bir daha fazla ödüyor. Gübre maliyetlerinin yükselmesi ürün yetiştirme giderlerini artırırken, dizelin pahalanması traktör ve diğer tarım makinelerini çalıştırma maliyetini yükseltiyor.
Güneydoğu Asya genelindeki pirinç üreticileri iki yönlü baskıyla karşı karşıya. Hasada hazır tarlalar, çiftçiler traktörler için dizel veya ekinleri besleyecek gübre alamadığından bekliyor. Bazı Taylandlı çiftçiler, hasadın keskin biçimde artan maliyetlerini karşılamak yerine pirinci tarlada bırakıyor.
ABD Tarım Bakanlığı, Amerikalı çiftçilerin bu yıl daha az mısır, daha fazla soya ekmeyi planladığını ve daha az besin maddesi gerektiren ürüne yöneldiğini belirtiyor. Bu değişiklik, çiftçilerin pahalı gübreye nasıl yanıt verebileceğini gösteriyor. Hasada hazır ürünü olan çiftçilerin, makine maliyetleri aniden arttığında değişiklik yapma imkânı daha sınırlı.
Gıda güvenliğiyle ilgili endişeler tek bir girdinin fiyatının ötesine uzanıyor. Gübre kıtlığı ürün yetiştiriciliğini, dizel kıtlığı hasadı, plastik kıtlığı ise ambalajlamayı aksatabilir. Aynı nakliye aksaması, tarladan tüketiciye uzanan zincirin birden fazla aşamasını baskı altına alıyor.
Hindistan’daki sanayi kesintileri yollara ve ambalaja yayılıyor
Hindistan hükümeti 9 Mart’ta gaz arzında kısıtlamaya gitti ve evlerde kullanılan pişirme gazına sanayi kullanıcılarına kıyasla öncelik tanıdı. Bunun sonucunda üretimde yaşanan kesintiler, kıt enerjiyi temel bir kullanım alanına tahsis etmenin başka ürünler için gereken girdilerde üreticileri nasıl zor durumda bırakabileceğini gösteriyor.
Reliance Industries aromatikler üretimini azalttı ve 75 bin ton para-ksilen kaybı yaşayabilir. Bharat Petroleum akrilik asit üretimini durdururken Gas Authority of India Limited polietilen ünitelerini kapattı. Bu duruşlar gıda, ilaç ve tüketim ürünlerinin ambalajında kullanılan malzemeleri etkiliyor.
Bitüm ve sıvı dizel yağı kıtlığı nedeniyle yol yapım çalışmaları da yavaşladı. Rajasthan’da National Highway 27 ve NH 148D üzerinde çalışan müteahhitler ciddi asfalt sıkıntısı yaşadıklarını bildiriyor. Bir müteahhit, yaklaşık 600 crore rupi değerindeki projelerde ciddi gecikmeler olduğunu söyledi.
Asfaltın ton fiyatı yaklaşık 40 bin rupiden 50 bin rupi üzerine çıkarak bu rakamlara göre dörtte birden fazla arttı. Daha yüksek fiyatlara rağmen tedarik düzensiz sürüyor; bu yüzden daha fazla ödeme yapmak, çalışmaların ilerlemesi için gereken malzemenin bulunacağını garanti etmiyor.
Ağır inşaat ekipmanlarını çalıştırmak için kullanılan daldırma yağı ve sıvı dizel yağı kıtlığı gecikmeleri artırıyor. Birden fazla projede tahmini 27 lakh litre gereksinime karşılık yalnızca yaklaşık 10 lakh litre ulaştı. Bu, gereken miktarın yaklaşık yüzde 37’si. Ton fiyatları 45 bin rupiden 60 bin rupiye çıkarak üçte bir arttı.
Hindistan Ulusal Karayolları Otoritesi inşaat çalışmalarının keskin biçimde yavaşladığını kabul ediyor. Müteahhitlere, kıtlıkların projelerin tamamını durdurmasını önlemek için mümkün olan yerlerde diğer çalışmaları sürdürmeleri tavsiye edildi.
Endonezya maliyetli bir bütçe tercihiyle karşı karşıya
Devlet Başkanı Prabowo yönetimindeki Endonezya hükümeti, enerji krizinin ağır bir hayat pahalılığı acil durumuna dönüşmesi riskiyle karşı karşıya. Artan maliyetler kamu maliyesi üzerinde de baskı yaratıyor ve harcama taahhütleriyle bütçe açığının büyüklüğü konusunda tartışmalara yol açıyor.
Yönetim, mali baskıya rağmen 20 milyar dolarlık ücretsiz besleyici öğün programını küçültmeyi reddetti. Maliye Bakanı Purbaya Yudhi Sadewa, bütçe açığı sınırının gayrisafi yurt içi hasılanın (GSYH) yüzde 3’ünün üzerine çıkarılması olasılığını gündeme getirdi.
Bütçe açığı, hükümet harcamalarının gelirlerini aşması durumunda ortaya çıkar. Açığın GSYH’ye oran olarak ifade edilmesi, bu farkın ekonominin büyüklüğüne kıyaslanmasını sağlar. Ekonomistler, harcama kesintisi yapılmazsa Endonezya’nın bütçe açığının mevcut yüzde 3’lük sınırı aşarak yüzde 3,6’ya ulaşabileceği uyarısında bulunuyor.
Endonezya’nın tercihi, enerji şokunu büyük bir gıda programıyla ilişkilendiriyor. Programı sürdürmek bu harcama taahhüdünü korurken artan maliyetler hükümetin finansman kararlarını zorlaştırıyor. Bütçe açığı sınırını yükseltme seçeneğini maliye bakanı gündeme getirdi.
Asya’da maliyetler yükselirken Amerikalı ihracatçılar avantaj kazanıyor
Kuzey Amerika’daki petrokimya tesisleri, yerli doğal gaz kullandıkları için maliyet avantajına sahip. Bu avantaj normal koşullarda da geçerli; Asyalı üreticilerin nafta tedarik etmekte zorlanmasıyla daha da arttı. ABD ve Asya piyasaları arasındaki fiyat farkı metrik ton başına 500 doların altından 1.200 doların üzerine çıktı.
Bu fark, malzemelerin daha ucuz piyasadan daha pahalı olana gönderilmesini teşvik ediyor. Arbitraj olarak bilinen bu ticaret fırsatına ilişkin olarak Port Houston Ticari İşler Direktörü John Moseley, özellikle konteynerlerle taşınan polietilen ihracatının yalnızca iki haftada yüzde 12 arttığını bildirdi.
Analistler, yıl ilerledikçe Asya’ya yapılan ihracatta çok büyük artışlar bekliyor. Ancak Amerika kıtasındaki üreticiler kapasitelerinin tamamını kullansa bile Orta Doğu ve Asya’daki üretim kaybını telafi edemez. Ek ihracat bazı kıtlıkları hafifletebilir ama arz sorununun büyük bölümü sürebilir.
Avrupa farklı bir baskı dengesiyle karşı karşıya. Kıta, Körfez’den doğrudan gelen akışlara daha az bağımlı olsa da küresel fiyat artışlarından etkileniyor. BASF yönetim kurulu üyesi Anup Kothari, son yıllarda sorun yaratan ithalatın Avrupalı üreticiler üzerinde daha az baskı oluşturduğunu söyledi.
Kothari, etkilerin tamamının yakında ortaya çıkması beklense de şu ana kadarki durumu Avrupalı üreticiler açısından net bir olumlu gelişme olarak nitelendirdi. Avrupa’nın maruziyeti, naftaya bağımlılığını ve ithal ürünlerden kaynaklanan rekabette geçici azalmayı bir araya getiriyor. Asya ise şimdiden daha acil fiziksel kıtlıklarla karşı karşıya.
Çin’in rezervleri koruma sağlarken ihracat kısıtlamaları baskıyı yayıyor
Çin, krize 130 günlük tüketime yetecek büyüklükte petrol rezervleriyle girdi. Pekin, yurt içi arzı korumak için petrol ürünlerinin çoğunun ihracatını yasakladı. Bu karar, Çin’de yakıtın elde tutulmasına yardımcı olurken ticaret ortaklarını dizel ve jet yakıtından mahrum bırakabilir.
Çin’den yakıt ihracatına bağımlı Güneydoğu Asya ülkeleri, kısıtlamalar nedeniyle Pekin’le diplomatik gerilim yaşıyor. Kıtlıklar, bir ülkenin arzı koruma çabasının o pazardan ithalata bağımlı ülkelere nasıl baskı aktarabildiğini gösteriyor.
Çin’e önemli miktarda lityum ve demir cevheri sağlayan Avustralya’da büyüyen dizel kıtlığı madencilik faaliyetlerini aksatabilir. Böylece baskı, Çin’in satın aldığı emtiaların üretimine de ulaşıyor ve yakıt kısıtlamalarını ticari ilişkinin başka bir parçasına bağlıyor.
Çinli üreticiler de artan malzeme maliyetleriyle karşı karşıya. Haining’de polyester üreticisi olan Qiu Jun, polyester cips fiyatlarının yüzde 50 arttığını gördü. Fabrikası yalnızca mevcut siparişleri karşılamak için çalışıyor; gerekmeyebilecek stoklar için yüksek fiyat ödemekten kaçınıyor.
Bazı üreticiler, çatışmanın çözülmesi hâlinde fiyatların düşeceği umuduyla alımlarını erteliyor. Qiu’nun yaklaşımı, fabrikasının üstlendiği pahalı stok miktarını sınırlıyor. Ancak mevcut stoklar eninde sonunda tükenecek; bu da ikame tedariklerin ne zaman geleceğini giderek daha önemli hâle getiriyor.
Boğazın yeniden açılması fabrikalara neden zaman kazandırmayacak?
Aralarında 300’den fazla petrol tankerinin de bulunduğu yaklaşık 430 gemi Basra Körfezi’nde mahsur kalmış durumda. Çatışmalar hemen sona erse bile toparlanma aylar sürebilir ya da yılın geri kalanına yayılabilir. Mahsur kalan yüklerin taşınması, normal tedarikin yeniden kurulmasının yalnızca ilk aşaması olacak.
Boğaz yeniden açıldığında petrol ve gaz sevkiyatlarına, ardından tarım için gübreye öncelik verilmesi bekleniyor. Petrokimya tankerleri bu sıralamada daha geride yer alacak ve ardından Asya’ya ulaşmaları dört hafta sürecek. Hammadde bekleyen fabrikalar, boğazın açılmasıyla teslimat arasındaki süreyi yine de idare etmek zorunda kalacak.
S&P Global Energy’nin küresel kimyasallar birimi başkanı Andrew Neale, kimyasal tedarik zincirlerinde ciddi aksama uyarısında bulundu. Konteynerler yanlış yerlerde birikecek ve bu dengesizlikleri gidermek aylar değil, çeyrekler sürecek. Sektör, COVID pandemisinin ardından yaşananlara benzer talep dalgalanmalarıyla karşılaşabilir.
J.P. Morgan analistleri şoku, tüm bölgeleri aynı anda değil sırayla etkileyen ve batıya doğru ilerleyen bir arz aksaması olarak tanımladı. Asya, önleyici tedbir aşamasını geride bırakarak kıtlığı fiilen yönetmeye başladı. Savaş öncesinde yola çıkan son ham petrol sevkiyatları nisan başında ulaştı. Bundan sonra malzemelerin fiilen yokluğu, yalnızca fiyatları yönetmekten daha zor kararları zorunlu kılıyor.
Olayların sıralaması, baskının nakliye güzergâhlarından üretime ne kadar hızlı yayıldığını gösteriyor:
- 9 Mart: Hindistan gaz arzında kısıtlamaya gitti ve sanayi kullanıcılarına kıyasla evlerde kullanılan pişirme gazına öncelik verdi.
- Nisan başı: Savaş öncesinde yola çıkan son ham petrol sevkiyatları ulaştı ve Asya’daki arz kısıtlarını ağırlaştırdı.
- 12 Nisan: Savaş bir ayı geride bırakırken kıtlık petrokimya, tıbbi malzeme, gübre, yakıt ve inşaat malzemelerini etkiliyor.
Fitterling’in 250 ila 275 gün sürebilecek aksama uyarısı, üretimi yeniden başlatmanın ve malları istikrarsızlaşan nakliye ağlarında taşımanın uzun süreceğini yansıtıyor. Boğazın yeniden açılacağına ilişkin bir tarih verilmedi. Mevcut stoklar azalmayı sürdürürken üreticiler satın alma ve üretim kararları almak zorunda.
Bilinmesi Gerekenler
- İran savaşı Hürmüz Boğazı’nı fiilen kapattı, küresel petrol arzının yaklaşık beşte birini aksattı ve Asya nafta arzının neredeyse yarısının kullandığı bir güzergâhı engelledi.
- Nafta kıtlığı Asya’daki petrokimya tesislerini üretimi azaltmaya, faaliyetleri durdurmaya ve mücbir sebep ilan etmeye zorluyor; plastik ve ambalaj tedariki de etkileniyor.
- Diyaliz tüpleri, lateks eldivenler ve serum torbaları dâhil tıbbi malzeme tedarik zincirleri risk altında.
- Gübre ve dizel maliyetleri tarımı ve hasadı tehdit ediyor. ABD’li çiftçiler ithal üreye üçte bir daha fazla öderken bazı Taylandlı çiftçiler pirinci hasat etmeden tarlada bırakıyor.
- Hindistan’daki sanayi üretim kesintileri ile asfalt ve ekipman yakıtı kıtlığı, ambalaj tedarikini ve yol yapımını aksatıyor.
- Doğal gaz bazlı hammadde kullanan Amerikalı üreticiler daha büyük bir maliyet avantajı elde etti; ancak ek ihracat kayıp üretimin tamamını karşılayamaz.
- Çin ihracat kısıtlamalarıyla yurt içi yakıt stoklarını korurken Endonezya harcamalar ve bütçe açığı sınırı nedeniyle baskı altında.
- Nakliye birikmeleri, üretim kesintileri ve yanlış yerlerde biriken konteynerler toparlanmanın yılın büyük bölümünü alabileceğine işaret ediyor. Dow CEO’su olası sürenin 250 ila 275 gün olacağı uyarısında bulundu.