Martta Fabrika Faaliyetlerindeki Toparlanma Beklentileri Aştı
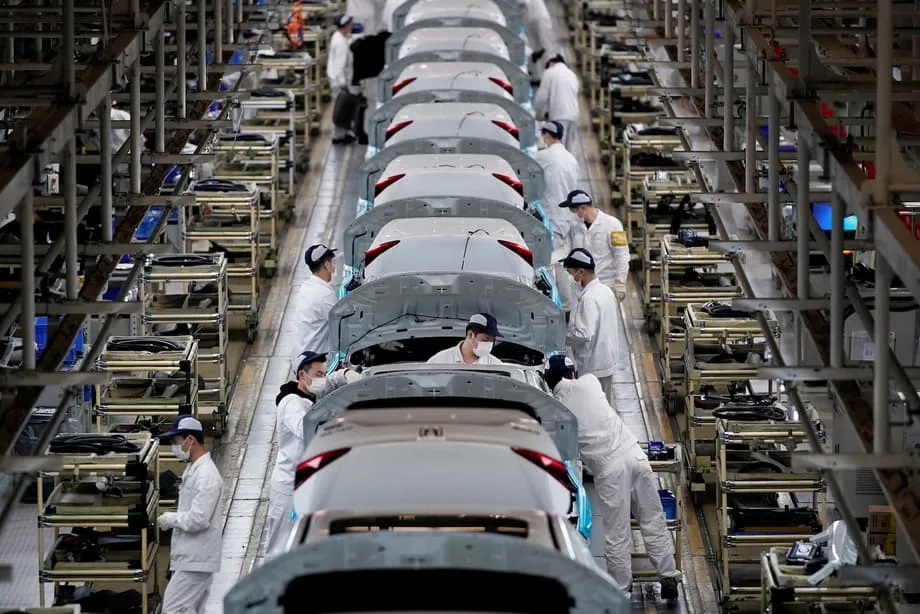
Çin'in resmi imalat Satın Alma Yöneticileri Endeksi (PMI), fabrikaların Ay Yeni Yılı tatilinin ardından üretime dönmesiyle Mart 2026'da 50,4'e yükseldi ve son on iki ayın en yüksek seviyesine çıktı. Sonuç, Reuters'ın ekonomistler arasında yaptığı anketteki 50,1'lik beklentiyi aştı ve üst üste iki ay süren daralmayı sona erdirdi.
İçindekiler
- Martta Fabrika Faaliyetlerindeki Toparlanma Beklentileri Aştı
- Üretim ve Siparişler Toparlandı
- Küçük Üreticiler Daralmayla Karşı Karşıya
- İhracat ABD Dışındaki Pazarlarda Alıcı Buldu
- Orta Doğu'daki Çatışma Maliyetleri Artırıyor
- Araç İhracatı ve Tedarik Tamponları Baskı Altında
- İki Anket Fabrikalardaki Farklı Koşulları Ortaya Koyuyor
- Talep, İstihdam ve Yatırıma Dönüşmeli
- Politika Desteği, İç Talepteki Dengesizlikle Karşı Karşıya
- Öne Çıkanlar
Ulusal İstatistik Bürosu verileri salı günü açıkladı. Mart ayı verisi, şubattaki 49,0 seviyesinin 1,4 puan üzerine çıkarak imalatı yeniden büyümeye taşıdı. Endeks ocakta 49,3, şubatta 49,0 olarak kaydedilmişti. Bu yıl rekor dokuz güne uzayan Ay Yeni Yılı tatilinin zamanlaması, söz konusu aylarda faaliyetleri aksatmıştı.
PMI, işletmeler için malzeme ve tedarik alımlarını düzenleyen satın alma yöneticileriyle yapılan aylık bir anket. Faaliyetlerdeki değişime ilişkin erken bir gösterge sunuyor. Endeksin 50'nin üzerinde olması bir önceki aya kıyasla büyümeye, 50'nin altında olması ise daralmaya işaret ediyor.
Dünyanın ikinci büyük ekonomisi Çin, mart ayına güçlü ihracat artışıyla girdi. Ocak ve şubat aylarında yurt dışına yapılan sevkiyatlar, bir yıl öncesine göre yüzde 21,8 arttı. Güneydoğu Asya ve Avrupa'dan gelen talepteki yükseliş, ABD'ye sevkiyatlardaki düşüşü fazlasıyla telafi etti.
Buna rağmen üreticiler, Orta Doğu'daki çatışmanın enerji tedarikini ve deniz taşımacılığını aksatmasıyla maliyetlerde keskin bir artışla karşı karşıya kaldı. Mart anketi, üretim ve yeni siparişlerin genişlediğini gösterirken istihdam zayıf kaldı ve küçük işletmeler daralma bildirmeyi sürdürdü. Böylece toparlanma, fabrika faaliyetlerinde güçlenmeyle birlikte şirket finansmanına ve hane halkı harcamalarına yönelik baskıyı da beraberinde getirdi.
Üretim ve Siparişler Toparlandı
Üretim alt endeksi martta 1,8 puan artarak 51,4'e yükseldi. Yeni siparişlerdeki iyileşme daha da belirgindi; endeks 3,0 puan artışla 51,6'ya çıktı. Bu veriler, fabrikaların şubata kıyasla daha fazla üretim yaptığını ve daha çok iş aldığını gösterdi.
Tarım ve yan ürün gıda işleme ile demir dışı metal izabe sektörlerinde üretim ve yeni sipariş endeksleri 55,0'ın üzerinde gerçekleşti. Bu sonuçlar, tatilin ardından faaliyetler toparlanırken söz konusu sektörlerde talebin hızla devreye girdiğine işaret etti.
Siparişlerdeki iyileşme önemli; çünkü üretimin devam edebilmesi için alıcıların olması gerekiyor. Mart verileri, üretimle birlikte talebin de arttığını gösterdi. Ancak kazanımlar şirket büyüklüğüne ve sektöre göre önemli ölçüde farklılık gösterdi.
İmalat istihdam endeksi, büyümeye işaret eden eşik değerin altında, 48,6 seviyesinde kaldı. Tedarikçilerin teslimat süreleri endeksi de 49,5 ile 50'nin altında gerçekleşti. Fabrika üretimi toparlanırken işe alımlar durgun kaldı, teslimatlar ise baskı altında olmayı sürdürdü.
Küçük Üreticiler Daralmayla Karşı Karşıya
Büyük işletmelerin PMI'ı şubata göre 0,1 puan artarak 51,6'ya çıktı. Aylık bazda en büyük iyileşme küçük işletmelerde görülse de büyük işletmeler orta ve küçük ölçekli şirketlerden daha iyi performans göstermeyi sürdürdü.
Orta ölçekli işletmelerin endeksi 1,5 puan artarak 49,0'a yükseldi. Küçük işletmelerin endeksi ise 4,5 puanlık artışla 49,3'e çıktı ve üç büyüklük kategorisi içinde en keskin toparlanmayı kaydetti. Her iki endeks de 50'nin altında kaldı; bu da faaliyetlerin bir önceki aya kıyasla daralmayı sürdürdüğü anlamına geliyor.
İleri teknoloji imalatı, üst üste on dördüncü ayda da büyüme kaydederek 52,1'lik PMI ile liderliğini korudu. Makine ve ekipman imalatı 51,5 ile yeniden büyümeye geçerken tüketim malları imalatı da 50,8'e ulaşarak eşiği aştı.
Yoğun enerji tüketen sektörler daha zayıf kaldı. Bu sektörlerin PMI'ı 1,1 puan artarak 48,9'a çıktı, ancak daralma bölgesinde kalmayı sürdürdü. Tekstil ve hazır giyim sektörleri de kritik eşiğin altında kaldı. Marttaki toparlanma en güçlü biçimde büyük şirketler ile ileri teknoloji üreticilerinde görülürken küçük işletmeler ve geleneksel sektörlerin birçoğu daha kırılgan bir konumda kaldı.
İhracat ABD Dışındaki Pazarlarda Alıcı Buldu
İthalat ve ihracatın toplamından oluşan Çin'in mal ticareti, ocak ve şubat aylarında 1,1 trilyon dolara ulaştı. Bu, dolar bazında yıllık yüzde 21'lik artışa karşılık geliyor. İhracat tek başına yüzde 21,8 arttı.
Güneydoğu Asya ülkelerine sevkiyatlar yüzde 29,4, Avrupa Birliği'ne ihracat ise yüzde 22,7 arttı. Bu artışlar, ABD'ye sevkiyatlardaki düşüşü fazlasıyla telafi etti. Böylece ABD siparişleri zayıflasa da diğer pazarlardan gelen talebin Çinli üreticileri nasıl desteklediği görüldü.
Elektromekanik ekipman ihracatı bir yıl öncesine göre yüzde 43,0 arttı. Entegre devre sevkiyatları, yapay zekâ altyapısının kurulmasıyla bağlantılı güçlü küresel talebi yansıtarak yüzde 66,6 yükseldi. Entegre devreler, elektronik ekipmanlardaki bilgi işlem ve kontrol işlevlerini yerine getiren çiplerdir.
Yeni üçlü olarak bilinen güneş hücreleri, lityum iyon piller ve elektrikli araçların toplam ihracatı yüzde 53,3 arttı. Bu performans, Çin'in temiz enerji üretimindeki baskın konumunu pekiştirdi.
Çin'in doğusundaki bir dış mekân mobilyası satıcısı, ocak ayı siparişlerinin bir yıl öncesine göre yüzde 30 ila 40 arttığını bildirdi. Tedarik zincirlerindeki iyileşme ve yurt dışındaki depoların stoklanmasıyla şubatta da siparişler artmayı sürdürdü. Bu örnek, ihracat talebinin elektronik ve temiz enerji ürünlerinin ötesine yayıldığını gösterdi.
Şanghay merkezli danışmanlık şirketi Tidalwave Solution'ın kıdemli ortağı Cameron Johnson, son haftalarda Çin güneş panelleri ve pilleri için yurt dışından gelen taleplerin belirgin biçimde arttığını söyledi. Avrupa, Hindistan ve Doğu Afrika'daki alıcılar daha fazla ilgi gösterenler arasındaydı.
Orta Doğu'daki Çatışma Maliyetleri Artırıyor
Orta Doğu'daki çatışma, ABD ve İsrail'in İran'a yönelik saldırılarıyla şubat sonlarında başladı. İran daha sonra Hürmüz Boğazı'ndan yapılan sevkiyatları kısıtlayarak enerji krizini tetikledi. Küresel petrol sevkiyatlarının yaklaşık beşte biri normalde Çin'in enerji ithalatı açısından kritik bir geçiş noktası olan bu boğazdan geçiyor.
Mart imalat anketi, maliyet baskılarında keskin bir artış olduğunu ortaya koydu. Başlıca ham maddelerin satın alma fiyatları endeksi 9,1 puan sıçrayarak 63,9'a çıktı. Fabrikalardan çıkan ürünler için alınan fiyatları ölçen endeks ise 4,8 puan artarak 55,4'e yükseldi.
Bunlar, fiyat değişimlerinin yönünü gösteren anket verileridir. Ham madde endeksi, girdi maliyetlerindeki artışın yaygın olduğunu; fabrika satış fiyatları endeksi ise üreticilerin müşterilerinden aldıkları fiyatları da yükselttiğini gösterdi.
Ulusal İstatistik Bürosunun dağılımına göre petrol, kömür ve kimyasal madde işleme sektörlerindeki fiyat endeksleri 70,0'ın üzerinde gerçekleşti. Bu sektörler, enerji ve emtia piyasalarındaki aksamalara özellikle açık durumdaydı.
Ulusal İstatistik Bürosu baş istatistikçisi Huo Lihui, ankete katılan şirketlerin yükselen navlun ücretleri ve ham petrol ile kimyasallar dahil ithal emtiaların artan maliyetleri nedeniyle baskı altında olduğunu doğruladı.
Üreticiler, fabrika çıkış fiyatlarını üst üste ikinci ay artırdı ve fiyat artışlarının hızı son on beş ayın en yüksek seviyesine ulaştı. İşletmeler, daha pahalı malzemelerle uğraşırken bu maliyetleri kendi satış fiyatları üzerinden telafi etmeye çalışıyordu.
Araç İhracatı ve Tedarik Tamponları Baskı Altında
Çin Otomobil Üreticileri Birliği, çatışmanın araç ihracatını etkileyebileceği uyarısında bulundu. Geçen yıl Çin'in otomotiv ihracatının yaklaşık yüzde 20'si Orta Doğu'ya yapıldı; bu da önemli bir pazarı aksamalara açık hâle getirdi.
Johnson, Çin'in kritik malzemelerdeki büyük stoklarının kısa vadeli tedarik şoklarına karşı bir miktar koruma sağlıyor göründüğünü söyledi. Ancak aksamanın ilkbahar sonlarına kadar sürmesi hâlinde bu tamponun etkisinin azalabileceği uyarısında bulundu.
Uzun süreli bir kesinti, kâr marjları zaten dar olan üreticiler için özellikle zorlayıcı olurdu. Malzeme ve nakliye maliyetleri arttığında, maliyetleriyle satış gelirleri arasındaki farkın az olduğu işletmeler daha fazla baskıyla karşılaşır.
Johnson, aksamanın kısa sürebileceğine dair temkinli iyimserliğini dile getirdi. ABD Başkanı Donald Trump ile Çin lideri Şi Cinping'in mayısta yapabileceği ve ticari ilişkilerin istikrara kavuşmasına yardımcı olabilecek olası bir görüşmeye ilişkin beklentileri hatırlattı. Görüşme bir olasılık olarak gündemdeydi, ancak kesin bir tarih verilmemişti. Johnson, aksamanın mayısa kadar sürmesinin üreticiler için gerçekten büyük bir sorun yaratacağı uyarısında bulundu.
İki Anket Fabrikalardaki Farklı Koşulları Ortaya Koyuyor
Resmi imalat PMI'ı ile özel RatingDog Çin Genel İmalat PMI'ı fabrika faaliyetlerine ilişkin farklı görünümler sundu. S&P Global tarafından hazırlanan RatingDog anketi, daha küçük bir üretici grubunu kapsıyor ve ihracat yapan şirketlere daha fazla odaklanıyor.
Şubat ayı bu farkı ortaya koydu. Resmi endeks 49,0'a gerilerken özel anket 52,1'e yükseldi. Bu, beş yılın en yüksek seviyesi ve Aralık 2020'den bu yana görülen en hızlı genişlemeydi. Özel anket ayrıca yeni ihracat siparişlerinin Eylül 2020'den bu yana en hızlı artışını kaydettiğini gösterdi.
Ulusal İstatistik Bürosunun resmi anketi, ağırlıklı olarak devlet mülkiyetindeki büyük işletmelerden oluşan 3.000'den fazla şirketi kapsıyor ve ay sonunda derleniyor. RatingDog ise daha küçük örneklemiyle ay ortasında görüşmeler yapıyor. Farklı işletmeler ve anket zamanlamaları, üretim ve talebin farklı aşamalarını yansıtabiliyor.
Şubat ayındaki resmi anket, kamu sektöründeki üretimde tatille bağlantılı yavaşlamayı yansıtırken özel anket, ihracat pazarlarına hizmet veren üreticilerde daha güçlü koşullara işaret etti. Mart ayındaki resmi endeksin toparlanması ise tatilin ardından fabrika faaliyetlerinin yeniden başlamasını izledi.
Salı günü resmi veriler açıklandığında ekonomistler, çarşamba günü açıklanması planlanan mart ayı RatingDog PMI'ının şubattaki 52,1 seviyesinden 51,6'ya gerilemesini bekliyordu. Bu rakam bir tahmindi. Yine de büyümenin sürmesinin, ancak bir önceki aya kıyasla daha yavaş gerçekleşmesinin beklendiğine işaret ediyordu.
Economist Intelligence Unit kıdemli ekonomisti Xu Tianchen, petrol şokunun mart ayındaki özel PMI'ı, özellikle rafineriler ve petrokimya işletmeleri üzerindeki etkileriyle aşağı çekmesini beklediğini söyledi. Politika yapıcıların küçük ve orta ölçekli şirketlere daha ucuz kredi ve daha az düzenleyici denetimle yardımcı olabileceğini belirtti.
Talep, İstihdam ve Yatırıma Dönüşmeli
RatingDog'un kurucusu Yao Yu, toparlanmanın sürmesi açısından talebin devamlılığını ve iş dünyasının güvenini temel unsurlar olarak tanımladı. Değerlendirmesinde, koşullardaki iyileşmenin şirketleri daha fazla kişiyi işe almaya ve faaliyetlerine daha çok yatırım yapmaya teşvik edip etmeyeceğine odaklandı.
İleriye bakıldığında, bu ivmenin sürdürülebilirliği talebin devam etmesine ve güvenin daha aktif işe alım ile yatırıma dönüşüp dönüşmeyeceğine bağlı.
Mart ayındaki 48,6'lık resmi imalat istihdam endeksi, üretim ve siparişlerdeki artışa rağmen işe alımların hâlâ zayıf olduğunu gösterdi. İmalat dışı faaliyetlerde istihdam daha da zayıftı; endeks 45,2 seviyesindeydi.
Hizmet ve inşaat sektörlerini kapsayan imalat dışı PMI, 49,5'ten 50,1'e yükseldi. Endeks büyüme bölgesine geçti, ancak ancak eşiği aşabildi. Fabrikalar dışındaki iyileşme bu nedenle sınırlı kaldı.
İstihdamdaki zayıflık, hane halklarının harcamalarını artırmak için düzenli gelire ihtiyaç duyması nedeniyle yurt içi tüketimdeki toparlanmayı sınırlayabilir. Anket sonuçları, fabrika üretimi kadar güçlenmemiş olan toparlanmanın önemli unsurları arasında işleri, talebi ve yatırımı da öne çıkardı.
Politika Desteği, İç Talepteki Dengesizlikle Karşı Karşıya
Çinli yetkililer, mart ayı başındaki yıllık parlamento toplantılarında 2026 yılı ekonomik büyüme hedefini yüzde 4,5 ila 5 olarak açıkladı. Bu aralık, ticari gerilimler ve tedarik zincirlerindeki aksamalar dahil dış belirsizlikleri yansıtarak önceki üç yılda kullanılan yaklaşık yüzde 5'lik hedeften bir miktar daha düşük belirlendi.
Maliye politikasının son yılların en genişletici desteğini sağlaması planlandı. Özel tahviller ve diğer araçlar dahil edildiğinde etkili mali destek 12 trilyon yuana, yani yaklaşık 1,74 trilyon dolara yaklaşıyordu. Mali destek, ekonomik faaliyeti sürdürmeyi amaçlayan kamu harcamalarını ve finansmanı kapsıyor.
Para politikası uygun ölçüde destekleyici bir duruşa geçti; bu, önümüzdeki aylarda muhtemel faiz indirimlerine ve bankaların zorunlu karşılık oranlarının düşürülmesine işaret ediyordu. Faizlerin düşmesi borçlanma maliyetini azaltabilirken, zorunlu karşılık oranlarının düşürülmesi bankaların kaynaklarının daha büyük bölümünü kredi olarak kullandırmasına imkân tanıyor.
Yetkililer ayrıca tüketimi ve özel yatırımları desteklemek için 100 milyar yuanlık ayrı bir maliye-finans koordinasyon fonu ayırdı. Bu önlem, 2026'nın başındaki verilerin zayıflığın sürdüğünü gösterdiği iki alanı hedefliyordu.
Perakende satışlar ocak ve şubat aylarında bir yıl öncesine göre yüzde 2,8 arttı. Artış aralık ayına kıyasla hızlansa da geçmiş dönem eğilimlerine göre zayıf kaldı. Özellikle yüksek fiyatlı tüketim mallarına yönelik alımlar zayıftı; araç satışları yüzde 7,3 düştü.
Gayrimenkul hariç sabit varlık yatırımları yüzde 5,2 büyüdü. Ancak özel yatırımlar bir yıl öncesine göre yüzde 2,6 geriledi; bu, devlet destekli projelerin dışındaki güvenin kırılgan olduğunu gösterdi. Dolayısıyla mart ayındaki imalat toparlanması, ihracat talebinin güçlü ancak yurt içi harcamaların, özel yatırımların ve istihdamın dengesiz seyrettiği bir ekonomide gerçekleşti.
Öne Çıkanlar
- Çin'in resmi imalat PMI'ı martta 50,4'e yükselerek son on iki ayın en yüksek seviyesine çıktı ve 50,1'lik beklentiyi aştı.
- Endeks, dokuz günlük Ay Yeni Yılı tatiliyle bağlantılı aksamaların ardından ocaktaki 49,3 ve şubattaki 49,0 seviyelerinden toparlandı.
- Üretim endeksi 51,4'e, yeni siparişler 51,6'ya yükselirken imalat istihdamı 48,6 ile 50'nin altında kaldı.
- Büyük üreticilerin endeksi 51,6 oldu. Orta ve küçük işletmeler sırasıyla 49,0 ve 49,3'e yükselse de daralma bölgesinde kaldı.
- İleri teknoloji imalatı, üst üste on dört aydır büyüyerek 52,1 seviyesine ulaştı.
- Güneydoğu Asya ve Avrupa'dan gelen talebin desteğiyle ocak ve şubat aylarında ihracat yüzde 21,8 arttı; ABD'ye sevkiyatlar ise düştü.
- Orta Doğu'daki çatışmanın enerji, emtia ve nakliye maliyetlerini artırmasıyla ham madde satın alma fiyatları endeksi 63,9'a sıçradı.
- Çarşamba günü açıklanması planlanan mart ayı RatingDog PMI'ı için 51,6 tahmini yapıldı; şubat ayındaki değer 52,1'di.
- Çin, 2026 büyüme hedefini yüzde 4,5 ila 5 olarak belirledi. Tüketim, işe alımlar ve özel yatırımlar zayıf seyrederken kapsamlı mali destek planlandı.