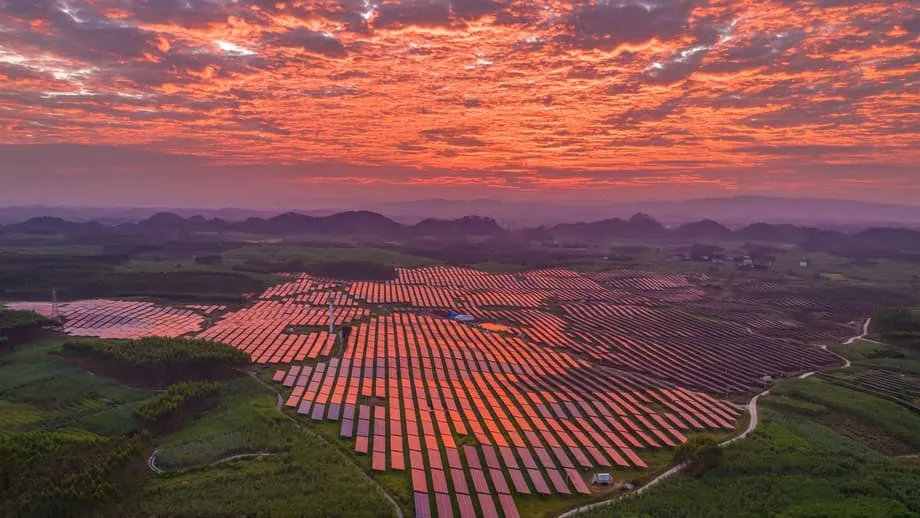
Temiz Elektrik, Çin'i Emisyon Zirvesine Daha Erken Ulaştırabilir
Çin'in karbondioksit emisyonları art arda 21 ay boyunca yatay seyretti veya geriledi. Emisyonların 2025'in son çeyreğinde tahminen yüzde 1, yılın tamamında ise muhtemelen yüzde 0,3 düşmesi bekleniyor. Bu dönem, ekonomik kriz kaynaklı olmayan emisyon istikrarının ülkede kaydedilen en uzun süresi. Bu durum, dünyanın en büyük sera gazı salımcısı Çin'in resmî 2030 hedefinden yıllar önce emisyon zirvesine ulaşabileceği ihtimalini gündeme getiriyor.
İçindekiler
- Temiz Elektrik, Çin'i Emisyon Zirvesine Daha Erken Ulaştırabilir
- Temiz Enerji, Artan Elektrik Talebini Nasıl Karşıladı?
- Güneş ve Rüzgâr Enerjisindeki Büyüme Ekonominin İtici Gücü Oluyor
- Elektrikli Araçlar Ulaşım Emisyonlarını Azaltıyor
- Kimya Sektörü Diğer Alanlardaki Düşüşleri Dengeliyor
- Üretim Düşerken Kömür Santralleri Genişlemeyi Sürdürüyor
- Mart Ayındaki Beş Yıllık Plan Yeni Hedefleri Belirleyecek
- Yeni Mutlak Emisyon Hedefi ve Sıfır Karbonlu Fabrikalar
- Çin'in İklim Dönüşümüne Yön Veren Tarihler
- Küresel Etki ve ABD'nin Farklı Yönelimi
- Öne Çıkanlar
Tahminler, Centre for Research on Energy and Clean Air'ın (CREA) Carbon Brief için yaptığı analize dayanıyor. 13 Şubat 2026 itibarıyla öne çıkan gelişme, ekonomik faaliyetler büyümeyi sürdürürken temiz elektrik arzındaki genişlemenin emisyonları baskılaması. Emisyonlarda 2009, 2012, 2015 ve 2022'de görülen önceki düşüşler finansal krizler, pandemi kısıtlamaları veya inşaat sektöründeki durgunlukla bağlantılıydı.
Çin, küresel karbondioksit salımının üçte birinden fazlasını gerçekleştiriyor. Bu nedenle ülkenin izlediği yön, dünya genelindeki emisyonların sıcaklık artışını sınırlamaya yönelik Paris Anlaşması hedeflerini karşılayacak zamanda istikrara kavuşup kavuşamayacağını büyük ölçüde etkiliyor. Çin'de emisyonların kalıcı olarak düşmesi küresel toplamı da etkilerken, yeniden yükselmesi bu hedefe ulaşmayı zorlaştıracak.
Değişimin en güçlü kanıtı elektrik sektöründe görülüyor. Elektrik talebi 520 teravatsaat artmasına rağmen, elektrik üretiminden kaynaklanan emisyonlar 2025'te yüzde 1,5 düştü. Güneş, rüzgâr ve nükleer enerji toplamda yaklaşık 530 teravatsaat ek temiz elektrik sağlayarak talepteki artışın tamamını karşılamaya yetecek düzeye ulaştı.
Kömür santrali inşaatları ve kimya üretimindeki büyüme ise ters yönde baskı oluşturuyor. Çin, 2025'te 78 gigavatlık yeni kömürlü elektrik üretim kapasitesini devreye aldı; kimya imalatından kaynaklanan emisyonlar ise yüzde 12 arttı. Bir sonraki önemli politika dönüm noktası, Mart 2026'da yayımlanması planlanan ve 2030'a kadarki yönü belirleyecek 15. Beş Yıllık Plan olacak.
Temiz Enerji, Artan Elektrik Talebini Nasıl Karşıladı?
Güneş enerjisinden elektrik üretimi 2025'te bir önceki yıla kıyasla yüzde 43, rüzgâr enerjisinden üretim yüzde 14, nükleer enerji üretimi ise yüzde 8 arttı. Bu kaynakların sağladığı yaklaşık 530 teravatsaatlik ek üretim, yeni talep olan 520 teravatsaati yaklaşık 10 teravatsaat aştı.
Teravatsaat, belirli bir süre içinde üretilen veya tüketilen elektrik miktarını ölçer. Santralleri ve enerji depolama sistemlerini tanımlamakta kullanılan gigavat ise bunların belirli bir anda sağlayabileceği güç miktarını gösterir. Bu fark önemlidir: Yeni üretim kapasitesi, aksi durumda fosil yakıtlardan sağlanacak elektriği ürettiğinde emisyonların azaltılmasına katkı sağlar.
Çin, 2025'te rekor düzeyde 75 gigavatlık enerji depolama kapasitesi de ekledi. Bu miktar, elektrik talebindeki 55 gigavatlık en yüksek artışı 20 gigavat aştı. Pik talep, şebekenin en fazla zorlandığı belirli bir andaki en yüksek elektrik tüketimi düzeyidir.
Depolama, şebeke yöneticilerine yoğun talep dönemlerini karşılamak için başka bir seçenek sunuyor. Arzın yeterli olduğu zamanlarda depolanan elektrik, tüketim arttığında kullanılabiliyor ve yedek enerji için fosil yakıtlı santrallere başvurmaya alternatif oluşturuyor. Bu kapasite artışı, temiz elektrik üretimini hanelerin ve işletmelerin elektriğe ihtiyaç duyduğu saatlerle buluşturmaya yardımcı oluyor.
Güneş ve Rüzgâr Enerjisindeki Büyüme Ekonominin İtici Gücü Oluyor
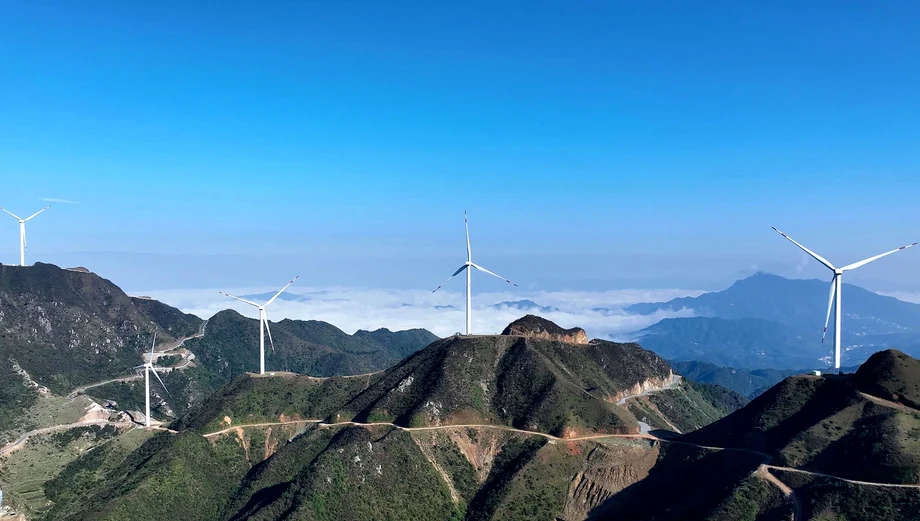
Çin, yalnızca 2025'in ilk dokuz ayında 240 gigavatlık güneş enerjisi kapasitesi ekledi. Bu rakam, 2024'te kurulan ve dünyanın geri kalanının toplamından fazla olan 333 gigavatlık rekor kapasitenin ardından geldi. Yenilenebilir enerji yatırımları, on yılın başlarında ortaya konan en iyimser tahminleri bile aştı.
2025'in aynı dokuz aylık döneminde rüzgâr enerjisi kapasitesine 61 gigavat eklendi. Sektör birlikleri, ekipmanların temiz elektrik üretiminde kullanılmaya devam edeceğine işaret ederek 2026'ya kadar yıllık kurulumların 105 ila 120 gigavat arasında olacağını öngörüyor.
Temiz enerji teknolojileri, 2025'te Çin'in ekonomik büyümesinin üçte birinden fazlasına katkıda bulundu. Yeni üç sektör olarak adlandırılan elektrikli araçlar, bataryalar ve güneş enerjisi, katma değere 1,1 trilyon ABD doları ekledi. Bu sektörlerin büyümesi, ekonomik büyüme ile emisyonlar arasındaki ilişkiyi değiştiriyor: Büyümeyi destekleyen sektörler, fosil yakıt tüketimini azaltmak için kullanılan ekipmanı da sağlıyor.
Çin, dünyadaki güneş panellerinin yüzde 80'inden fazlasını, rüzgâr türbinlerinin yüzde 60'ını, elektrikli araçların ve bataryalarının ise yüzde 75'ini üretiyor. Bu paylar, ülkeyi temiz enerji dönüşümünde kullanılan teknolojilerin başlıca tedarikçisi konumuna getirirken Çin kendi ekonomisindeki emisyonları da azaltmaya çalışıyor.
Üretim ve elektrik verileri birbiriyle bağlantılı iki değişimi gösteriyor. Fabrikalar daha fazla temiz enerji ekipmanı üretiyor, elektrik sistemleri de artan talebi karşılamak için bu ekipmanları kullanıyor. 2025'teki ek temiz enerji üretimi, elektrik kullanımı artarken elektrik sektöründen kaynaklanan emisyonların düşmesine yetecek büyüklükteydi.
Elektrikli Araçlar Ulaşım Emisyonlarını Azaltıyor
Elektrikli araçların yeni araç satışlarının yüzde 40'ından fazlasını oluşturmasıyla ulaşım kaynaklı emisyonlar 2025'te yüzde 3 düştü. İç piyasada 12 milyondan fazla yeni enerjili araç üretildi ve satıldı; böylece tamamen petrole bağımlı araçlardan uzaklaşma eğilimi güç kazandı.
Bataryalı elektrikli araçlar ile şarj edilebilir hibritler, Çin yollarındaki araçların toplam yüzde 8,9'unu oluşturdu. Bataryalı elektrikli araçlar, bataryalarında depolanan elektrikle çalışıyor. Şarj edilebilir hibritlerde ise şarj edilebilen bir bataryanın yanı sıra yakıtla çalışan bir motor bulunuyor.
Bu iki oran, dönüşümün farklı yönlerini anlatıyor. Yüzde 40'ın üzerindeki pay yeni satın alınan araçları, yüzde 8,9'luk oran ise hâlihazırda trafikteki araçların tamamını kapsıyor. Yeni satışlardaki oran hızla değişebilir; toplam araç filosu ise yeni araçlar eklendikçe ve eskiler yenilendikçe değişiyor.
Bu araçların yaygınlaşması, daha önce emisyon artışını körükleyen petrol talebini azaltıyor. Hızlı benimsenme, altyapı yatırımlarının tek bir piyasa döngüsü içinde bir sektörün daha düşük emisyona geçişini nasıl hızlandırabileceğini gösteriyor. Ulaşım emisyonlarındaki düşüş, elektrik üretimindeki emisyonların gerilemesiyle birlikte değişimin elektrik sektörünün ötesine geçtiğine işaret ediyor.
Kimya Sektörü Diğer Alanlardaki Düşüşleri Dengeliyor
Sanayi emisyonları 2025'te farklı yönlerde hareket etti. Çimento üretiminden kaynaklanan emisyonlar yüzde 7, metal sektöründen kaynaklananlar yüzde 3 düştü. Bu düşüşlerde gayrimenkul inşaatındaki durgunluk etkili oldu. Kimya imalatı ise sert bir artış kaydederek emisyonlarını yüzde 12 yükseltti.
Kimya sektöründeki artış, plastik ve sentetik malzeme üretim kapasitesinin genişlemesiyle kömür kullanımının yüzde 15, petrol tüketiminin ise yüzde 10 yükselmesinden kaynaklandı. Sektör, Çin'in ulusal karbondioksit emisyonlarının yaklaşık yüzde 13'ünden sorumlu. Bu nedenle sektördeki büyümenin toplam emisyonlar üzerindeki etkisi önemli.
Kimya sektöründeki artış olmasaydı Çin'in emisyonları, 2025'te yüzde 0,3 yerine tahminen yüzde 2 düşecekti. Yaklaşık 1,7 puanlık bu fark, tek bir sektörün ekonominin diğer alanlarındaki düşüşleri ne ölçüde dengelediğini gösteriyor.
Çin'in kömürden kimyasal üretimini genişletmesi, enerji güvenliği ve ticari gerilimlerle de bağlantılı. Bu tesisler kömürü başka ürünlerin üretiminde kullanılan kimyasal girdilere ve sentetik yakıtlara dönüştürüyor. Özellikle ABD ile yaşanan gümrük vergisi anlaşmazlıkları sırasında yurt içi üretimi artırmak, ithal petrol ve gaza bağımlılığı azaltmanın bir yolu olarak görülüyor.
Mevcut genişleme planlarının tam olarak hayata geçirilmesi, emisyonlardaki artışın yıllarca sürmesine yol açabilir. Bu nedenle ithal enerjiye bağımlılığı azaltma çabası, ulusal emisyonlardaki düşüşü kalıcı hâle getirmeyi de zorlaştırabilir. Kimya sektörü, büyümesinin elektrik, ulaşım ve inşaat malzemelerindeki ilerlemeleri dengeleyecek kadar büyük olması nedeniyle temel bir baskı alanına dönüştü.
Üretim Düşerken Kömür Santralleri Genişlemeyi Sürdürüyor
Çin, toplam kömürlü elektrik üretimi düşerken 2025'te 78 gigavatlık yeni kömürlü üretim kapasitesini devreye aldı. Bu, son on yılın en yüksek yıllık düzeyiydi. Geliştirme aşamasındaki projeler arasında izinleri alınmış veya inşaatı süren 291 gigavatlık kapasite daha bulunuyordu.
Kapasite ve üretim farklı şeyleri ifade eder. Kapasite, santraller çalışırken üretebilecekleri güç miktarıdır; üretim ise zaman içinde gerçekte sağladıkları elektrik miktarıdır. Çin'in verileri, toplam elektrik üretimi düşerken kömür santrali filosunun büyümeyi sürdürdüğünü gösteriyor.
Yeni kömür santralleri, yatırımların kurulum sırasında beklenen getiriyi sağlayamayacak duruma gelmesi anlamına gelen atıl varlık riskini doğuruyor. Bu santraller planlanan ömürleri boyunca çalışırsa, emisyonları temiz enerjiye geçişi yavaşlatabilir.
China Coal Association, çelik ve yapı malzemeleri sektörlerinde kömür kullanımının düşmesini bekliyor. Buna rağmen elektrik ve kimya sektörlerinde kömür tüketiminin en az 2027'ye kadar artmayı sürdüreceğini öngörüyor. Bu beklentiler, bazı faaliyetlerde emisyonlar düşerken başka alanlarda kömür yatırımlarının devam etmesi arasındaki gerilimi ortaya koyuyor.
Mart Ayındaki Beş Yıllık Plan Yeni Hedefleri Belirleyecek
Mart 2026'da yayımlanması planlanan 15. Beş Yıllık Plan, 2030'a kadar enerji yoğunluğu, yenilenebilir enerji kapasitesi ve sanayinin yeniden yapılandırılmasına ilişkin bağlayıcı hedefler belirleyecek. Enerji yoğunluğu, ekonomik üretimin bir birimi başına kullanılan enerji miktarını ölçer. Karbon yoğunluğu ise bu üretim için salınan karbondioksit miktarını gösterir.
Çin, Paris Anlaşması kapsamındaki 2030 taahhütlerinin birçoğunu şimdiden aştı. Rüzgâr ve güneş enerjisi kapasitesinin toplam 1.200 gigavata çıkarılması hedefi, toplam kapasitenin 1.400 gigavata ulaştığı 2024'te geçildi. Bu, 2030'dan altı yıl önce hedefin 200 gigavat aşıldığı anlamına geliyor.
Karbon yoğunluğu ise planlanandan daha yavaş düştü. 14. Beş Yıllık Plan, 2020 ile 2025 arasında gayrisafi yurt içi hasıla (GSYH) birimi başına karbondioksit emisyonlarında yüzde 18'lik bir azalma öngörüyordu. Gerçekleşen düşüş yalnızca yüzde 12'de kaldı; hedefle arasında altı puanlık fark oluştu.
Karbon yoğunluğunu 2005 düzeyine kıyasla yüzde 65 azaltma yönündeki 2030 hedefine ulaşmak için önümüzdeki beş yılda yaklaşık yüzde 23'lük bir düşüş gerekiyor. Bu, 2020 ile 2025 arasında kaydedilen yüzde 12'lik azalmaya kıyasla çok daha hızlı bir ilerleme gerektirecek.
Hükümetin 2025 çalışma planında karbon yoğunluğuna ilişkin bir hedef yer almaması, bu hedefe ulaşmanın o dönemde öncelik sayılmadığına işaret ediyor. Mart ayında açıklanacak plan, politikanın kalıcı bir emisyon düşüşünü destekleyip desteklemeyeceğini veya 2030 öncesinde yeniden artışa alan bırakıp bırakmayacağını ortaya koyacak.
Yeni Mutlak Emisyon Hedefi ve Sıfır Karbonlu Fabrikalar
Çin, 2035 Ulusal Katkı Beyanını Kasım 2025'te sundu. Ulusal Katkı Beyanı, bir ülkenin Paris Anlaşması kapsamındaki iklim taahhüdüdür. Çin'in beyanında, ekonomi genelindeki sera gazı emisyonlarının net bazda, zirve düzeyine kıyasla 2035'e kadar yüzde 7 ila 10 azaltılması taahhüt edildi.
Bu taahhüt, Pekin'in ekonomik üretim birimi başına emisyon miktarına değil, toplam emisyon miktarına dayanan ilk mutlak azaltım hedefi. Mutlak hedef, salınan toplam miktarı esas alıyor. Yoğunluk hedefi ise GSYH'nin her bir birimi başına salınan miktarı ölçüyor; dolayısıyla toplam emisyonlar ekonominin ne kadar büyüdüğüne de bağlı oluyor.
Analistler, mevcut politikaların iyimser senaryolarda yüzde 10 ila 16'lık düşüş sağlayabileceğini belirterek 2035 taahhüdünü ihtiyatlı buluyor. Beyanda ayrıca fosil dışı kaynaklardan sağlanan enerji payı hedefi 2035'e kadar yüzde 30'un üzerine çıkarılıyor ve rüzgâr ile güneş enerjisi kapasitesi için 3.600 gigavatlık hedef belirleniyor.
Çinli yetkililer, sıfır karbonlu fabrikalar geliştirmeye yönelik bir girişim de başlattı. 2027'ye kadar otomotiv, lityum batarya, fotovoltaik ve elektronik sektörlerinde pilot programlar planlanıyor; programların 2030'a kadar çelik, petrokimya ve tekstil sektörlerine genişletilmesi öngörülüyor. Fotovoltaik, güneş ışığını elektriğe dönüştüren teknolojiyi ifade ediyor.
Fabrika çerçevesi; yenilenebilir enerji mikro şebekeleri, karbon muhasebesi sistemleri ve akıllı yönetim teknolojileri kurulmasını öngörüyor. Mikro şebekeler yerel elektrik ağlarıdır; karbon muhasebesi ise faaliyetlerle bağlantılı emisyonları izler. Çin, 2025 sonu itibarıyla ulusal düzeyde 6.430 yeşil fabrika oluşturmuştu. Bu fabrikaların üretim değeri, imalat sanayisinin toplam üretim değerinin yüzde 20'sini oluşturuyordu.
Çin'in İklim Dönüşümüne Yön Veren Tarihler
Çin'de emisyonların bugün yatay seyretmesi, şimdiden aşılan hedeflerle yaklaşan kararların arasında yer alıyor. Tarihler, temiz enerji kurulumlarının bazı taahhütlerin önüne geçerken emisyon verimliliğinde başka bir hedefin gerisinde kalındığını gösteriyor.
- 2020-2025: Karbon yoğunluğu, 14. Beş Yıllık Plan'da öngörülen yüzde 18'lik düşüşe karşılık yüzde 12 azaldı.
- 2024: Rüzgâr ve güneş enerjisi kapasitesinin toplamı 1.400 gigavata ulaşarak 2030 için belirlenen 1.200 gigavatlık hedefi aştı.
- Kasım 2025: Çin, net sera gazı emisyonlarını zirve düzeyine kıyasla yüzde 7 ila 10 azaltmayı da içeren 2035 iklim taahhüdünü sundu.
- Mart 2026: 2030'a kadarki hedefleri belirleyecek 15. Beş Yıllık Plan'ın yayımlanması planlanıyor.
- 2027: İlk sektör grubunda sıfır karbonlu fabrika pilot programlarının başlatılması planlanıyor.
- 2030: Çin'in resmî emisyon zirvesi hedefi için son tarih; fabrika pilot programlarının başka sektörlere genişletilmesi planlanıyor.
- 2035: Yeni emisyon azaltımı, fosil dışı enerji, rüzgâr ve güneş enerjisi hedeflerinin gerçekleştirilmesi gerekiyor.
Emisyonlarda kalıcı zirveye henüz ulaşıldığı doğrulanmadı. Ekonomik teşvikler yüksek miktarda karbon salımına yol açan inşaatı desteklerse veya kimya sektöründeki genişleme hız kesmeden devam ederse emisyonlar yeniden artabilir.
Küresel Etki ve ABD'nin Farklı Yönelimi
Uluslararası Enerji Ajansı'na göre enerji kullanımından kaynaklanan küresel karbondioksit emisyonları 2024'te 37,8 gigatonla rekor düzeye ulaştı. Bu toplam karşısında Çin'in emisyonlarının zirveye erken ulaşması, küresel emisyonların bu on yıl içinde düşmeye başlayabileceği umudunu veriyor.
Uzmanların onda yedisi artık Çin'in emisyonlarının 2030'a kadar zirveye ulaşmasını bekliyor. CREA ve International Society for Energy Transition Studies'in yakın zamanda yaptığı anketlerde en olası yıl olarak 2028 öne çıktı. Hava koşulları belirsizlik yaratıyor: 2024'teki aşırı sıcak hava dalgaları, soğutma talebini karşılamak için Çin'i kömürden elektrik üretimini artırmaya zorladı ve yaklaşık 100 megaton ek karbondioksit emisyonuna yol açtı.
CREA'nın baş analisti Lauri Myllyvirta, politika yapıcılar emisyonların artmasına hâlâ alan tanırken yıllık toplamda görülen küçük bir hareketin neden siyasi önem taşıdığını şöyle anlattı:
Emisyonlarda yüzde 1 veya daha az bir artış ya da düşüş nesnel açıdan çok büyük bir fark yaratmayabilir. Ancak Çinli politika yapıcılar emisyonların birkaç yıl daha artmasına alan tanıdığı ve zirveye ulaşma zamanını açık bıraktığı için bunun simgesel önemi arttı.
ABD'nin iklim politikasıyla arasındaki fark daha da belirginleşti. Trump yönetimi, sera gazı emisyonlarının düzenlenmesi için yasal dayanak oluşturan 2009 tarihli tehlike tespitini iptal etmeye yöneldi ve Savunma Bakanlığına kömürden üretilen elektriğe yönelik alımlarını artırma talimatı verdi.
Çin, küresel iklim çabalarında iki temel konumda bulunuyor: Hem en büyük emisyon salımcısı hem de temiz enerji dönüşümü teknolojilerine en fazla yatırım yapan ülke. 2025 verileri, temiz elektrik üretimi ile elektrikli araçların emisyonları azaltırken kimya sektörünün ve yeni kömür santrallerinin artış baskısı yaratmayı sürdürdüğünü gösteriyor.
Öne Çıkanlar
- Çin'in karbondioksit emisyonları art arda 21 ay boyunca yatay seyretti veya düştü; 2025'in tamamında muhtemel düşüş yüzde 0,3 oldu.
- Güneş, rüzgâr ve nükleer enerjiden sağlanan yaklaşık 530 teravatsaatlik yeni üretim, elektrik talebindeki 520 teravatsaatlik artışı karşıladı.
- Elektrik sektöründen kaynaklanan emisyonlar yüzde 1,5, ulaşım emisyonları yüzde 3 düşerken kimya imalatı emisyonları yüzde 12 arttı.
- Çin, 2025'te 78 gigavatlık kömürlü elektrik üretim kapasitesini devreye aldı; izinleri alınmış veya inşaatı süren 291 gigavatlık kapasite daha bulunuyor.
- 2020-2025 dönemi için belirlenen yüzde 18'lik hedefe karşılık karbon yoğunluğu yüzde 12 azalırken 15. Beş Yıllık Plan'ın Mart 2026'da yayımlanması planlanıyor.
- Çin'in 2035 taahhüdü, net sera gazı emisyonlarının zirve düzeyine kıyasla yüzde 7 ila 10 azaltılmasını öngörüyor.