Tayland 51,4 Tonla Liderliğe Yükseldi
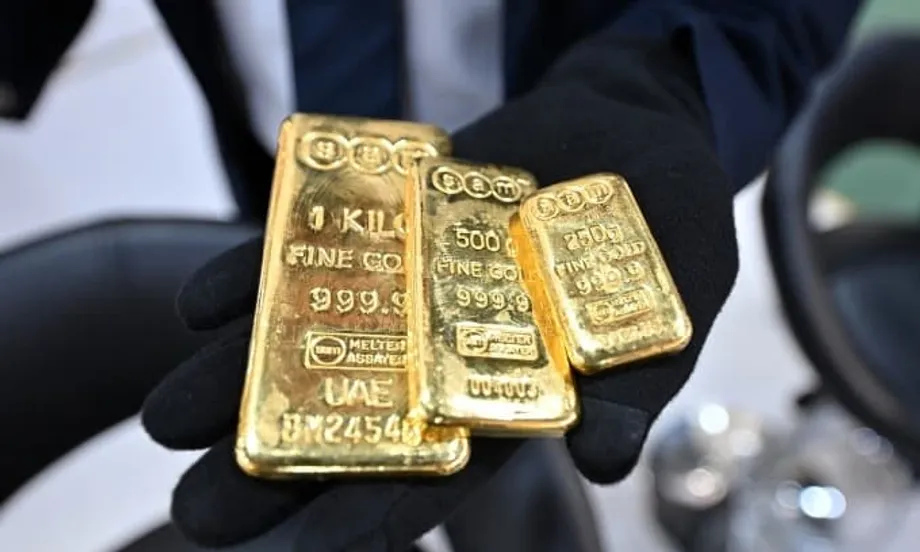
Tayland, 2025'te 51,4 ton külçe ve sikke altın satın alarak bu yatırım ürünlerinde Güneydoğu Asya'nın en büyük pazarı oldu ve bölge genelindeki alımların dokuz yılın en yüksek seviyesine çıkmasıyla Vietnam'ı geride bıraktı. Dünya Altın Konseyi verilerine göre Tayland'ın alımlarının değeri 6 milyar doları aşarken, bölgesel talepteki payı yaklaşık yüzde 36 oldu.
İçindekiler
- Tayland 51,4 Tonla Liderliğe Yükseldi
- Vietnam'daki Kıtlık Alımları Sınırlıyor
- Yeni Üreticiler ve Önerilen Altın Borsası
- Singapur Büyümede Lider, Endonezya Üçüncü Sırayı Koruyor
- Tayland'da Alımlar Çeyrekler Boyunca Arttı
- Ticaret Ağları ve Kur, Tayland Piyasasını Şekillendiriyor
- Mücevher Alıcıları Daha Az Altına Daha Fazla Ödüyor
- Küresel Talep 5.000 Tonu Aştı
- Altın Fonları Yükselirken Singapur Rezervlerini Azaltıyor
- Değişim Nasıl Gelişti?
- Öne Çıkanlar
Tayland'daki alımlar yedi yılın en yüksek seviyesine çıkarak Vietnam'ın birkaç yıldır sürdürdüğü bölgesel liderliğe son verdi. Bu değişim, altın fiyatlarının olağanüstü yükseldiği bir dönemde yaşandı; her alım daha pahalı hâle gelse de yatırımcılar fiziki altın almaya devam etti.
Vietnam'da ise ters yönde bir seyir görüldü. Külçe ve sikke altın talebi 2024'teki 42,1 tondan 2025'te 36,1 tona gerileyerek yüzde 14 düştü. Beş büyük Güneydoğu Asya pazarı arasında düşüş kaydeden tek ülke Vietnam olurken Tayland, Endonezya, Malezya ve Singapur'da alımlar arttı.
Beş pazarın toplam külçe ve sikke altın alımı 139 tona ulaştı; bu, bir önceki yılın yüzde 15'ten fazla üzerinde. Bölgesel alımların yaklaşık üçte ikisini Tayland ve Vietnam gerçekleştirdi. Sonuçları birbirinden keskin biçimde farklı olsa da her iki ülke de pazardaki merkezi konumunu korudu.
Külçe ve sikke altın, fiziki yatırım ürünleridir. Altınla bağlantılı bir finansal ürün alan yatırımcıların aksine alıcılar metali doğrudan ellerinde tutabilir. Bu alımlar, metalin değerini takılabilir bir ürün olarak kullanımıyla birleştiren mücevher talebinden de farklıdır.
Tayland'daki yükseliş ve Vietnam'daki gerileme, altına erişimin bölgesel piyasayı nasıl şekillendirdiğini gösteriyor. Tayland'daki ticaret ağları artan alımları karşılayabilirken Vietnamlı tüketiciler kıtlık, ithalat kısıtlamaları ve uluslararası seviyelerin çok üzerindeki yurt içi fiyatlarla karşılaştı. Güneydoğu Asya genelinde yatırımcılar, altını kolayca erteleyebilecekleri bir harcama yerine belirsizlik dönemlerinde elde tutacakları bir varlık olarak görmeye başladı.
Vietnam'daki Kıtlık Alımları Sınırlıyor
Vietnam'da altın ticareti, 2025'in son çeyreğine kadar art arda altı çeyrek boyunca daraldı. Son çeyrekte faaliyetler yaklaşık beş yılın en düşük seviyesine indi. Komşu pazarlara daha fazla yatırım yönelirken düşüş 2025'in dört çeyreğinde de sürdü.
Vietnam Devlet Bankası, ülkenin yurt içinde altın üretme kapasitesinin bulunmadığını ve tüketici talebini karşılamak için neredeyse tamamen ithalata bağımlı olduğunu defalarca belirtti. Bu nedenle dövize erişim, yerel alıcılara ulaşabilecek altın miktarını doğrudan etkiliyor.
Vietnam, döviz rezervlerini temel mallar ve diğer ekonomik ihtiyaçlar için öncelikli olarak kullanıyor. Bu da altın ithalatı için sınırlı kapasite bırakıyor ve külçe arzında darboğaz yaratıyor. Altın almak isteyenler, yükselen fiyatları ödemeye hazır olsalar bile ürün bulamayabiliyordu.
24 ayar altın içeren yüzüklere yönelik talep, külçe altındaki kıtlık baskısını artırdı. Bu yüzükler, tüketicilerin almak istediği bir başka fiziki altın biçimiydi ve zaten kısıtlı olan arz üzerindeki baskıyı daha da artırdı.
Vietnam'da yurt içi külçe altın fiyatları 2025'te yüzde 81, 2026'nın başında ise yüzde 13,5 yükseldi. Yerel ve uluslararası fiyatlar arasındaki fark zaman zaman her iki fiyatı karşılaştırmak için kullanılan ölçü birimi tael başına yaklaşık 20 milyon Vietnam donguna, yani yaklaşık 760 dolara ulaştı.
Bu farka prim denir: alıcının karşılaştırılabilir uluslararası fiyatın üzerinde ödediği ek tutar. Vietnam'da sınırlı arzla güçlü alım isteğinin birleşmesi primi keskin biçimde yükseltti. Bazı yatırımcıların alım gücü yetmezken, bazıları ödeme yapmaya hazır olmalarına rağmen altın mağazalarının önündeki kuyruklarla ve ürün bulma güçlüğüyle karşılaştı.
Dolayısıyla Vietnam'daki alım hacmi, altına sahip olma isteği güçlü seyrederken geriledi. İthalat kısıtlamaları, sınırlı yurt içi üretim ve azalan stoklar, bu isteğin bölgenin başka yerlerindeki ölçekte tamamlanmış işlemlere dönüşmesini engelledi.
Yeni Üreticiler ve Önerilen Altın Borsası
Vietnam hükümeti 2025'te, belirlenen sermaye şartlarını karşılamaları hâlinde özel altın üreticilerinin ülke içinde faaliyet göstermesine izin verme planlarını duyurdu. Bu değişiklik, fiziki külçeye erişimin kalıcı bir kısıta dönüştüğü piyasayı iyileştirmeyi amaçlıyordu.
4 Şubat 2026 itibarıyla düzenleyici kurumlar yeni çerçeve kapsamında hiçbir lisans vermemişti. Arz kısıtlamaları çözüme kavuşmamıştı ve ilk lisansların ne zaman verileceği açıklanmamıştı.
Bazı milletvekilleri ulusal bir altın borsası kurulmasını da önerdi. Öneri kapsamında vatandaşlar fiziki altınlarını yatırıp varlıklarını temsil eden elektronik sertifikalar alabilecekti. Amaç, özel kasalarda atıl durumda beklediği tahmin edilen 55 ton altını altyapı ve ekonomik kalkınmanın finansmanına katkı sağlayabilecek bir sisteme kazandırmaktı.
Öneri, evlerde saklanan altının nasıl kullanılabileceğini değiştirecekti. Yatırılan metal, bütünüyle finansal sistemin dışında kalmak yerine bir sertifikayla temsil edilerek daha geniş ekonomik faaliyetleri destekleyebilecekti. Ulusal borsa önerisi, hükümetin özel üreticilere ilişkin açıkladığı çerçeveden ayrı bir girişimdi.
Singapur Büyümede Lider, Endonezya Üçüncü Sırayı Koruyor
Singapur, 2025'te külçe ve sikke altın talebinde Güneydoğu Asya'nın en hızlı büyüyen pazarı oldu. Yatırımcıların küresel ekonomik belirsizlik ve kur dalgalanmalarına karşı koruma sağlayacağını düşündükleri varlıklara yönelmesiyle alımlar yüzde 48 artarak 9,6 tona çıktı ve şehir devletinde rekor kırdı.
Endonezya, Tayland ve Vietnam'ın ardından hacim bakımından bölgenin üçüncü büyük pazarı olmayı sürdürdü. Alımlar yüzde 29 artışla 31,6 tona çıkarak 12 yılın en yüksek seviyesine ulaştı.
Malezya, talebin yüzde 37 artarak 10,3 tona çıkmasıyla dördüncü sırada yer aldı. Bu, 12 yıl önce, 2013'te görülen yüksek seviyeye eşitti. Singapur'un daha hızlı yüzde büyümesi, daha küçük bir pazardan büyüdüğü için satın alınan toplam tonajda Malezya'yı geçmesine yetmedi.
Ekonomik koşulların iyileşmesi ve yatırım riskini dağıtmanın bir yolu olarak altına ilişkin farkındalığın artması, Malezya ve Endonezya'daki alımları destekledi. Portföy çeşitlendirmesi, birikimleri tek bir yatırıma bağlamak yerine farklı varlıklar arasında dağıtmak anlamına gelir. Belirsizlik döneminde bu korumayı arayan yatırımcıların ilgisini altın çekti.
Bölgesel sıralamalar ve büyüme oranları, hikâyenin farklı yönlerini anlatıyor. Satın alınan miktarda Tayland, büyüme hızında Singapur lider oldu; daralmaya rağmen Vietnam hacim bakımından ikinci sırada kaldı. En büyük iki pazarın dışındaki güçlü artışlar, bölgesel toplamı 139 tona çıkardı.
Tayland'da Alımlar Çeyrekler Boyunca Arttı
Tayland'ın çeyreklik verileri, alımlardaki gücün 2025 boyunca arttığını gösterdi. İlk çeyrekte Tayland'ın altın talebi geçen yılın aynı dönemine göre yüzde 17 artarak 9,1 tona çıktı ve bu döneme ilişkin verileri aktarılan Güneydoğu Asya pazarları arasında en güçlü büyümeyi kaydetti.
Singapur, Malezya ve Endonezya'da ilk çeyrek büyümesi yüzde 5 ile yüzde 8 arasında kaldı. Vietnam'da talep yüzde 15 düşerek 12 tona indi ve pazarının daraldığı bu ülkeyle diğer yerlerdeki artan alımlar arasındaki farkı daha yılın başında ortaya koydu.
Tayland'ın ilk çeyrek verilerinde özellikle külçe ve sikke altına yönelik yatırım yüzde 25 artarak 7,4 tona çıktı. Bu, yatırımcıların kur oynaklığı döneminde somut varlıklara yönelmesiyle fiziki külçeye güçlü bir tercih olduğunu gösterdi.
Tayland'da talep ikinci çeyrekte 10 tona ulaştı; bu, 2024'ün aynı dönemine göre yüzde 38'lik artış anlamına geliyordu. Alımlar yılın ilk aylarının ötesinde de devam ederek, sonunda Vietnam'ı geride bırakan yıllık toplamın oluşmasına katkı sağladı.
Dünya Altın Konseyi Asya-Pasifik Başkanı Shaokai Fan, Taylandlı tüketicilerin çeyrek içindeki fiyat düzeltmelerine stratejik biçimde tepki verdiğini söyledi. Tüketiciler, altın fiyatındaki geçici düşüşleri fiyatlar yeniden yükselişe geçmeden alım fırsatı olarak değerlendirdi.
Taylandlı yatırımcılar böylece istikrarlı alımları fiyat değişikliklerini takip ederek birleştirdi. Yıl genelindeki yüksek fiyatlar, kısa süreli düşüşlerde alım fırsatlarını ortadan kaldırmadı. Vietnam ise son çeyreğe kadar kıt arz ve ürün bulamama sorunlarıyla karşılaşmayı sürdürdü.
Ticaret Ağları ve Kur, Tayland Piyasasını Şekillendiriyor
Tayland'ın daha gelişmiş ve serbestleştirilmiş altın ticareti altyapısı, talebi karşılamasına yardımcı oldu. Yerleşik ithalatçı, rafineri ve perakendeci ağları, alımlar artarken külçe altın tedarik edip dağıtabildi.
Tayland'daki düzenleyici ortam, Vietnam'ı etkileyen kısıtlamalara kıyasla daha sorunsuz ithalat ve dağıtıma imkân verdi. Tüketicilerin alım kararı daha kolay biçimde gerçek bir işleme dönüşerek Tayland'ın bölgesel sıralamadaki yükselişini destekledi.
2025'te Tayland bahtının dolar karşısındaki zayıflığı da altının değer saklama aracı olarak cazibesini artırdı. Taylandlı yatırımcılar, kur değer kaybı ve enflasyon baskılarına karşı korunmak için hem külçe hem de mücevher alımlarını destekledi.
Kur değer kaybı, bir para biriminin başka bir para birimi karşısında değer yitirmesidir. Bu değişiklikten endişe duyan yatırımcılar, birikimlerinin bir bölümünü tutmak için altını alternatif bir seçenek olarak görebilir. Kur dalgalanmaları Güneydoğu Asya'nın diğer bölgelerinde de altına ilgiyi etkiledi; ancak Vietnam'da arz kısıtlamaları, dongun değerindeki değişimlere rağmen tamamlanan alımları sınırladı.
Tayland, bu döneme girerken dirençli bir mücevher piyasasına da sahipti. Mücevher talebi 2024'ün ikinci çeyreğinde yüzde 12 artarak 2 tona çıktı ve fiyatların yükselmesiyle mücevher alımlarının gerilediği küresel eğilimin tersine hareket etti.
Bu önceki sonuç, altına yatırım aracı olmanın ötesinde duyulan kültürel bağlılığı yansıtıyordu. Mücevher alımları, külçe ve sikke alımlarının yanı sıra talebe temel oluşturdu ve hem kişisel kullanım hem de finansal nedenlerle desteklenen bir piyasaya katkıda bulundu.
Tayland ile Vietnam'ın birbirinden farklı sonuçları, tedarik ağları ve düzenlemelerin pratikteki önemini gösteriyor. Taylandlı işletmeler talebi mevcut altınla karşılayabildi. Vietnamlı alıcılar kıtlık ve yüksek primlerle karşılaşırken, altına sahip olma arzuları ile satın alabildikleri miktar arasında fark oluştu.
Mücevher Alıcıları Daha Az Altına Daha Fazla Ödüyor
Yüksek fiyatların alımları caydırmasıyla Singapur'da mücevher talebi yüzde 13 düştü. Güneydoğu Asya genelinde satın alınan mücevherlerin fiziki miktarı da azalırken, metalin pahalanması nedeniyle mücevher talebinin toplam değeri arttı.
Aynı eğilim dünya genelinde de görüldü. Küresel mücevher talebi 2025'te hacim bakımından yüzde 18 düşerken değeri yüzde 18 artarak 172 milyar dolara ulaştı. Tüketiciler ağırlık bakımından daha az altın satın aldı, ancak toplamda daha fazla para harcadı.
Satın alınan miktar artmadan da fiyat yükselişleri böyle bir sonuç doğurabilir. Alışverişe devam eden alıcılar daha yüksek fiyatları kabul etti veya daha değerli ürünleri seçti; altın fiyatındaki artış da fiziki hacimler düşerken harcamaları yükseltti.
Yatırım talebi farklı bir seyir izledi. Külçe, sikke ve altın fonları, belirsizlik döneminde korunma arayan alıcıları çekerek pahalı metalin mücevher alımlarına getirdiği baskıya rağmen altın talebinin büyümesine yardımcı oldu.
Küresel Talep 5.000 Tonu Aştı
2025'te toplam küresel altın talebi ilk kez 5.000 tonu aştı. Külçe ve sikke altına yönelik yatırım talebi 1.374 tona, değeri ise 154 milyar dolara ulaştı. Böylece Güneydoğu Asya'daki büyüme, altına yönelişin çok daha büyük bir parçası hâline geldi.
Çin ve Hindistan dünyanın en büyük iki altın pazarı olmayı sürdürdü. İki ülke birlikte, küresel külçe ve sikke altın talebinin yarısından fazlasını oluşturdu. Çin'deki alımlar yüzde 28, Hindistan'dakiler ise yüzde 17 arttı.
Altın fiyatları 2025'te rekor kırdı ve 2026'nın ocak ayına kadar yükselmeyi sürdürdü. Fiyat, 2025'in ilk çeyreğinde ons başına 3.000 doları aştı; 2026'nın ocak ayının sonlarında 5.000 doların, birkaç gün içinde de 5.500 doların üzerine çıktı.
Bu eşikler farklı dönemlere ait. Yıllık talep verileri 2025'teki alımları anlatırken 5.000 ve 5.500 doların üzerindeki seviyeler, 4 Şubat'taki yayın tarihinden önce, 2026'nın ocak ayında görüldü.
Yüksek fiyatlar genellikle fiziki alımları caydırır; çünkü aynı bütçeyle daha az metal alınabilir. Bu dönemde belirsizlik, yatırımcıları altın biriktirmeyi sürdürmeye yöneltti ve maliyete rağmen alım için birikimleri koruma güdüsü öne çıktı.
Dünya Altın Konseyi Kıdemli Piyasa Analisti Louise Street, 2025'in ilk çeyreğindeki koşulları değerlendirdi. Ticaretteki aksaklıkları, ABD'nin öngörülemeyen politika açıklamalarını, jeopolitik gerilimleri ve resesyon endişelerinin yeniden canlanmasını yatırımcılar için belirsiz bir ortamın nedenleri arasında gösterdi:
Ticaretteki çalkantılar, ABD'nin öngörülemeyen politika açıklamaları, süregelen jeopolitik gerilimler ve resesyon endişelerinin yeniden gündeme gelmesi, yatırımcılar için son derece belirsiz bir ortam yarattı ve küresel piyasalar yıla zorlu bir başlangıç yaptı.
Küresel talep ilk çeyrekte 2016'dan bu yana en yüksek seviyeye ulaştı. Finansal piyasaları sarsan aynı endişeler, daha sakin koşullarda alımları caydırabilecek fiyatlara rağmen yatırımcıların altına yönelmesine yardımcı oldu.
Altın Fonları Yükselirken Singapur Rezervlerini Azaltıyor
Altın borsa yatırım fonlarına küresel ölçekte 801 tonluk net giriş oldu ve önceki dönemlerde görülen çıkışlar tersine döndü. Bu fonlar, yatırımcılara külçe ya da sikkeyi doğrudan ellerinde tutmak yerine, altına bağlı bir yatırımı işlem gören bir finansal ürün üzerinden edinme imkânı sunuyor.
Asya'daki altın ETF'lerinin varlıkları bir önceki yıla göre yüzde 97 artarken fonlara 25 milyar dolarlık giriş oldu. Bölge genelinde yatırımcı tabanının genişlemesi bu büyümeyi destekledi ve Tayland ile diğer ülkelerdeki fiziki alımlara finansal piyasa katılımı da eklendi.
ETF'lerdeki büyüme ile külçe ve sikke talebi, aynı metale yönelmenin farklı yollarını temsil etti. İkisinin de aynı anda güçlenmesi, altına yönelişin perakendecilerden fiziki ürün satın alan müşterilerin ötesine geçtiğini gösterdi.
Singapur Para Otoritesi kendi rezervleri konusunda farklı bir adım attı. 2025'te 15 ton altın satarak rezervlerini 205 tona indirdi. Buna karşılık Singapur'un özel külçe ve sikke pazarı rekor seviyeye ulaştı.
Dünya genelinde merkez bankaları altın biriktirmeyi sürdürdü, ancak alımlar önceki üç yıla göre daha yavaş bir hızda gerçekleşti. Bu üç yılın her birinde yıllık alımları 1.000 tonu aşmıştı. Dolayısıyla yatırım talebi genişlerken resmî rezerv kararları ülkeden ülkeye farklılık gösterdi.
Değişim Nasıl Gelişti?
Güneydoğu Asya sıralamalarındaki değişim, Vietnam'ın 2024'teki liderliğinden Tayland'ın 2025 boyunca güçlenen alımlarına uzanan birkaç dönemde gelişti. Altın fiyatlarının ardından 2026'nın ocak ayında hızla yükselmesi, tüketicilerin karşılaştığı maliyet baskısını artırdı.
- 2024'ün ikinci çeyreği: Tayland'da mücevher talebi yüzde 12 artarak 2 tona çıktı.
- 2024 yılının tamamı: 42,1 ton külçe ve sikke altın talebiyle Vietnam, Güneydoğu Asya altın pazarına liderlik etti.
- 2025'in ilk çeyreği: Tayland'da külçe ve sikke altın dâhil talep yüzde 17 artarak 9,1 tona, külçe ve sikke alımları ise 7,4 tona çıktı. Vietnam'da talep yüzde 15 düşerek 12 tona indi. Altın ons başına 3.000 doları aştı.
- 2025'in ikinci çeyreği: Tayland'da talep bir önceki yıla göre yüzde 38 artarak 10 tona ulaştı.
- 2025 boyunca: Vietnam, sermaye şartlarını karşılayan özel altın üreticilerine izin verme planlarını duyurdu.
- 2025 sonu: Tayland 51,4 tonla yıllık külçe ve sikke altın alımlarında lider oldu. Art arda altı çeyrek boyunca ticaretin daralmasının ardından Vietnam yılı 36,1 tonla kapattı.
- 2026'nın ocak ayının sonları: Altın ons başına 5.000 doları aştı ve birkaç gün içinde 5.500 doların üzerine çıktı.
- 4 Şubat 2026: Vietnam, yeni üretici çerçevesi kapsamında henüz lisans vermemişti ve arz kısıtlamaları çözüme kavuşmamıştı.
Tayland'ın yıllık liderliği; yatırımcıların güçlü ilgisini, fiyat düzeltmeleri sırasında yapılan alımları ve altın tedarik edebilen ticaret ağlarını bir araya getirdi. Vietnam'daki düşüş, tüketici ilgisi sürerken erişimin kısıtlanmasıyla yaşandı. Endonezya, Malezya ve Singapur'daki büyüme ise bölge genelindeki pazarı genişletti.
Öne Çıkanlar
- Tayland, 2025'te 51,4 tonla Güneydoğu Asya külçe ve sikke altın pazarına liderlik etti. Bu miktarın değeri 6 milyar doları aştı ve yedi yılın en yüksek seviyesine ulaştı.
- Vietnam'daki alımlar yüzde 14 düşerek 36,1 tona indi. Ülke, bölgenin beş büyük alıcısı arasında gerileme kaydeden tek pazar oldu.
- Bölgesel alımlar yüzde 15'ten fazla artarak dokuz yılın en yüksek toplamı olan 139 tona çıktı.
- Endonezya 31,6 ton, Malezya 10,3 ton, Singapur ise 9,6 ton altın aldı. En hızlı büyüme, yüzde 48'le Singapur'da görüldü.
- Vietnam'da ithalat kısıtlamaları, külçe altın kıtlığı ve yurt içi fiyatlarında 2025'te yüzde 81, 2026'nın başında ise yüzde 13,5 artış yaşandı.
- Küresel altın talebi 2025'te 5.000 tonu aştı. Çin ve Hindistan, dünya genelindeki külçe ve sikke altın talebinin yarısından fazlasını oluşturdu.
- Altın, 2026'nın ocak ayında ons başına 5.500 doların üzerine çıktı. Vietnam'da ise yeni üretici lisansları 4 Şubat itibarıyla hâlâ beklemedeydi.