Büyük bir kömür merkezinde 15 maden kapatıldı
Çin’in İç Moğolistan’daki Ordos bölgesinde 15 kömür madeninin faaliyetlerini durdurması, temel bir enerji sorununu gündeme taşıdı: üreticilerin ruhsatlarında izin verilenden fazla kömür çıkarmasını önlerken yakıt arzı nasıl güvenilir tutulabilir? Denetçiler, madenlerdeki üretimin onaylanan seviyeleri yaklaşık yüzde 10 aştığını tespit etti. Faaliyetlerin durdurulması kararını, yetkililer üretim kayıtlarını ve mevzuata uyumu incelerken İç Moğolistan Özerk Bölgesi Enerji Bürosu aldı.
İçindekiler
- Büyük bir kömür merkezinde 15 maden kapatıldı
- Fiyatlar düşerken üretim sınırları neden önemli?
- Denetim süreci nasıl gelişti?
- Çin kömürlü elektrik santrallerini neden hâlâ inşa ediyor?
- Yenilenebilir enerji, elektrik sisteminde değişiklik gerektiriyor
- Kapatmalar ticareti ve fabrika maliyetlerini nasıl etkileyebilir?
- Madenlerin kapatılması, üretim sonrası için de planlama gerektiriyor
- Lityumda da benzer bir sıkı denetim süreci yürütülüyor
- Son vardiyadan önce kömür bölgelerinin nelere ihtiyacı var?
- Politikanın yönünü hangi gelişmeler gösterecek?
- Bilinmesi Gerekenler
22 Kasım 2025 itibarıyla madenler, incelemeler tamamlanana kadar kapalı durumda. Karar, Çin’in başlıca kömür üretim merkezlerinden birinden düzenli arz bekleyen piyasa aktörlerini şaşırttı. Ayrıca Ulusal Enerji İdaresinin yaz aylarında üretici eyaletlerden üretimi denetlemelerini ve ruhsatlı kapasite ihlallerini bildirmelerini istemesinin ardından geldi.
Çin’in kömür üretimi 2025’in ilk yarısında geçen yılın aynı dönemine göre yaklaşık yüzde 5,4 artarak arz fazlasına ve fiyatların düşmesine katkıda bulundu. Eylül ayına gelindiğinde aylık üretim, geçen yılın aynı ayına kıyasla yüzde 1,8 düşerek yaklaşık 411,51 milyon tona geriledi. Yılın ilk dokuz ayındaki üretim ise yılın güçlü başlangıcını yansıtarak hâlâ yaklaşık yüzde 2 daha yüksekti.
Kömür, Çin’in elektriğinin yaklaşık yarısını sağlıyor ve çelik ile çimento dahil ağır sanayiyi destekliyor. Bu nedenle madenlerin ne kadar üretim yapabileceğine ilişkin kararlar, madencilik kasabalarının çok ötesine uzanıyor. Elektrik üreticilerini, fabrikaları, ulaşım ağlarını, eyalet bütçelerini ve Çin’e kömür satan şirketleri etkiliyor.
Ordos’taki kapatmalar, kış talebi öncesinde üretimi daha sıkı denetim altına almaya yönelik daha geniş kapsamlı çabaların parçası. Çin aynı zamanda kömürlü elektrik üretim kapasitesini artırıyor, yenilenebilir enerjiyi genişletiyor ve bataryalarda kullanılan lityum üzerindeki denetimi sıkılaştırıyor. Bu politikalar bir arada, yerleşik enerji arzını yönetirken yeni kaynaklar geliştirmenin ne kadar zor olduğunu gösteriyor.
Fiyatlar düşerken üretim sınırları neden önemli?
Ulusal Enerji İdaresinin kampanyası, kömür üreten sekiz büyük eyalette ruhsatlı kapasitesinin yüzde 110’undan fazlasını üreten madenleri hedef alıyor. Bu eyaletler, ülke üretiminin büyük çoğunluğunu karşılıyor. Yaptırımlar arasında geçici faaliyet durdurma, üretim kotalarının düşürülmesi ve bazı durumlarda kalıcı kapatma yer alıyor. Bu önlemler daha sıkı denetimle destekleniyor.
Bir madenin ruhsatlı kapasitesi, üretmesine izin verilen miktardır. Bu sınırın üzerine çıkmak arzı hızla artırabilir; ancak ekipman, çalışanlar ve güvenlik sistemleri üzerinde baskı da yaratabilir. Mevcut denetimlerde, fiilî üretimin onaylanmış sınırlar içine çekilmesi amaçlanıyor.
Kömür fiyatlarının düşmesi, zararlı bir döngüyü tetikleyebilir. Bir şirket, madenini işletme maliyetini daha fazla tona yaymak için üretimi artırmaya çalışabilir. Çok sayıda üretici aynı şeyi yaptığında arz fazlası fiyatları daha da düşürebilir. Bu da şirketleri üretimi artırma veya harcamaları kısma yönünde daha fazla baskı altında bırakır.
Kesin kapasite sınırları bu döngüyü kırmayı amaçlıyor. Daha istikrarlı fiyatlar madenlerin güvenli biçimde işletilmesine, çalışanların ücretlerinin ödenmesine ve faaliyetlerine bağlı eyalet vergi gelirlerinin desteklenmesine yardımcı olabilir. Daha istikrarlı bir piyasa, daha iyi ekipman ve daha temiz süreçlere yatırım yapılmasını da teşvik ederken güvenlikten ödün verme baskısını azaltabilir.
Çin, çelik, alüminyum, çimento ve diğer ağır sanayilerde benzer yöntemlere başvurdu. Amaç, arzın kalitesini artırmak ve en verimsiz ya da en riskli işletmeleri devre dışı bırakmak. Kömürün enerji güvenliğindeki önemi, bu dengeyi özellikle hassas kılıyor: Yetkililerin, elektrik arzını tehdit edecek kıtlıklara yol açmadan sınırlamaları uygulaması gerekiyor.
Dolayısıyla politika; daha sıkı mevzuat uyumu, üretim verilerine dayalı denetim ve üretimi daha öngörülebilir hâle getirme çabalarını bir araya getiriyor. Ordos’taki adım, güvenlik endişelerine yönelik münferit bir müdahaleden çok, daha geniş kapsamlı üretim disiplininin parçası.
Denetim süreci nasıl gelişti?
Değişiklikler, piyasanın hızlı üretim artışından aylık düşüşe geçtiği bir dönemde yaşandı. Başlıca tarihler ve rakamlar, üreticiler üzerindeki baskının nasıl geliştiğini gösteriyor:
- 2025’in ilk yarısında kömür üretimi geçen yılın aynı dönemine göre yaklaşık yüzde 5,4 arttı; bu da arz fazlasına ve fiyatların zayıflamasına katkıda bulundu.
- Yaz aylarında Ulusal Enerji İdaresi, kömür üreticisi eyaletlerden üretimi denetlemelerini ve ruhsatlı kapasite ihlallerini bildirmelerini istedi.
- Eylül ayında kömür üretimi geçen yılın aynı dönemine kıyasla yüzde 1,8 düşerek yaklaşık 411,51 milyon tona geriledi. Yılın ilk dokuz ayındaki üretim ise hâlâ yaklaşık yüzde 2 daha yüksekti.
- 22 Kasım 2025 itibarıyla Ordos’taki 15 maden, yetkililer üretim kayıtlarını ve mevzuata uyumu incelerken kapalı kaldı.
2025’in ilk aylarındaki güçlü üretim artışı, eylül ayında üretim düşmesine rağmen toplamın nasıl hâlâ yükselebileceğini açıklıyor. Aylık düşüş, belirli bir ayda yaşananı gösterirken dokuz aylık rakam, daha önceki hızlı büyüme dönemini de kapsıyor.
Çin kömürlü elektrik santrallerini neden hâlâ inşa ediyor?
Çin’de maden üretimine getirilen kısıtlamalar, kömürlü elektrik üretimi kapasitesinde büyük bir artışla aynı döneme denk geliyor. Enerji ve Temiz Hava Araştırma Merkezi ile Global Energy Monitor’ün araştırmasına göre 2024’te yaklaşık 94,5 gigavatlık yeni kömürlü elektrik üretim kapasitesinin inşaatına başlandı. Askıya alınmış projelerin 3,3 gigavatlık bölümü yeniden başladı ve yılın sonlarına doğru onaylar yeniden arttı. İnşaat başlangıçları son on yılın en yüksek seviyesine ulaştı.
Bu ünitelerin çoğunun önümüzdeki birkaç yıl içinde şebekeye bağlanması bekleniyor. Gerçek üretim aynı hızda artmasa bile devreye girmeleri, kömürlü santrallerin belirli bir anda üretebileceği elektrik miktarını artıracak. Kapasite, bir santralin potansiyel üretimini; üretim ise çalışırken sağladığı elektriği ifade ediyor.
Sıcak hava dalgaları, hidroelektrik üretimini azaltan kuraklıklar ve artan sanayi talebi, planlamacıları ihtiyaç duyulduğunda devreye alınabilecek daha fazla elektrik kapasitesi sağlamaya yöneltti. Kömür santralleri, özellikle sanayi kümelerinin kesintisiz elektrik arzına ihtiyaç duyduğu eyaletlerde bu desteği sunabiliyor.
2025 Haziran’ına kadar Çin’in elektriğinin yaklaşık yüzde 51’i kömür santrallerinden sağlandı. Bu oran 2015’te yüzde 66’ydı. Kömürün elektrik üretimindeki payı 15 puan azalsa da kömürden üretilen elektrik miktarı hâlâ yüksek. Yeni santraller, elektrik kesintilerine karşı güvence oluştururken daha az saat çalışabilir.
Santral inşaatları ile maden üretiminin kısıtlanması arasındaki görünür çelişki, bu iki rol birbirinden ayrıldığında daha anlaşılır hâle geliyor. Elektrik planlamacıları güvenilirlik için üretim kapasitesini artırırken madenleri denetleyen kurumlar yakıt üretimini, güvenliği ve piyasa istikrarsızlığını kontrol etmeye çalışıyor. Zorluk, bu kararların birbiriyle uyumlu işlemesini sağlamak.
Yenilenebilir enerji, elektrik sisteminde değişiklik gerektiriyor
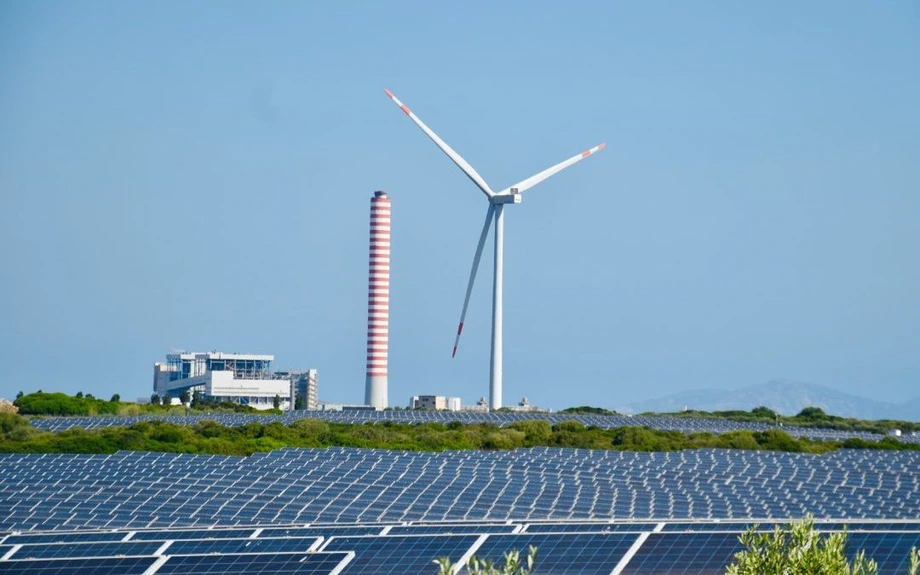
Çin’in rüzgâr ve güneş enerjisi yatırımlarındaki artış, tabloya bir başka boyut ekliyor. Bu iki kaynağın toplam kurulu gücü 2024’te bir teravata yaklaştı. Kurulu güç, ekipmanın azami nominal üretim kapasitesini ifade ediyor; sürekli sağladığı elektrik miktarını değil.
Birçok bölgede uzun vadeli sözleşmeler ve elektrik sevk kuralları hâlâ kömür santrallerine yenilenebilir enerji üreticileri karşısında öncelik tanıyor. Elektrik sevki, hangi santrallerin ne zaman elektrik sağlayacağına karar verme süreci. Bu düzenlemeler, yenilenebilir enerji kapasitesi hızla büyürken bile rüzgâr ve güneş enerjisinin günlük işletimde kömürün yerini ne kadar hızlı alabileceğini sınırlayabiliyor.
Bu nedenle şebeke iyileştirmelerinin ve elektrik piyasasındaki değişikliklerin inşaatlarla aynı hızda ilerlemesi gerekiyor. Şebekeler üretilen elektriği taşıyabildiğinde ve işletme kuralları kullanımına izin verdiğinde, daha fazla yenilenebilir enerji ekipmanı elektrik arzına daha çok katkıda bulunacak.
Birçok analiz, Çin’in kömür tüketiminde 2025 civarında zirveye yaklaşacağını öngörüyor. Santraller daha esnek çalışır ve eski üniteler zamanla devreden çıkarsa, tüketimde yatay seyir yeni kömür santrali inşaatlarıyla bir arada görülebilir. Böyle bir düzende daha büyük bir santral filosu, tüm santrallerin daha sık çalışacağı anlamına gelmez.
Maden üretimindeki disiplinin, fiyat dalgalanmalarını azaltması ve yatırımları daha verimli, daha temiz varlıklara yönlendirmesi amaçlanıyor. Esnek elektrik üretimi ve yenilenebilir enerjideki büyümeyle birlikte bu yaklaşım, enerji üretiminde kullanılan kaynakların bileşimi değişirken güvenilir elektrik arzını sürdürme çabasının bir parçası.
Kapatmalar ticareti ve fabrika maliyetlerini nasıl etkileyebilir?
Ordos gibi büyük bir havzada iç üretimin azalması, genellikle Çin’de kömür fiyatlarını destekler. Alıcıların ek arz ihtiyacı olduğunda Moğolistan’dan kara yoluyla, Endonezya, Avustralya ve Rusya’dan deniz yoluyla gelen kömür dahil ithalata yönelebilirler.
Çin, 2024’te rekor düzeyde 542,7 milyon ton kömür ithal etti. Bu ölçekte bir alıcı olduğundan, iç üretim artışındaki yavaşlama ithalat talebini koruyabilir veya artırabilir. Bu durum bölgesel gösterge fiyatlarını destekleyebilir ve kömür sevkiyatlarının Asya piyasaları arasında yön değiştirmesine yol açabilir.
Çelik üreticileri de kömür piyasalarındaki değişimlerden etkileniyor. Bu şirketler, elektrik santrallerinde yakılan kömürlerin çoğundan farklı bir tür olan koklaşabilir kömüre ihtiyaç duyuyor. Buna rağmen taşımacılık koşulları ve yatırımcı eğilimleri piyasaları birbirine bağladığında farklı kömür türlerinin fiyatları birlikte hareket edebilir.
Yakıt maliyetlerindeki artış çelik fiyatlarına, oradan da otomobil, ev aletleri, makine ve inşaat malzemelerinin maliyetlerine yansıyabilir. Enerji pahalılaştığında çimento üreticileri, cam üreticileri ve kimya tesisleri de benzer baskılarla karşılaşıyor.
ABD, elektrik üretiminde kömürün payını azalttı; ancak çelik üretiminde metalürjik kömür kullanmaya ve küresel kömür ticaretine katılmaya devam ediyor. Çin’in politikalarındaki değişiklikler uluslararası piyasalarda kullanılan referans fiyatları etkileyebilir. Bu etki, üretiminde önemli miktarda enerji gereken çelik ve diğer malzemeler üzerinden ABD’li ve Avrupalı üreticilere ulaşabilir.
Bu bağlantılar, Ordos’taki faaliyet durdurma kararlarının Pekin ve Hohhot dışındaki emtia ticaret merkezleri için neden önemli olduğunu açıklıyor. Doğrudan karar 15 madeni ilgilendiriyor, ancak fiyat etkileri ithalat piyasaları ve sanayi tedarik zincirleri üzerinden yayılabilir.
Madenlerin kapatılması, üretim sonrası için de planlama gerektiriyor
Üretimi duran bir maden de bakım ve gözetim gerektirir. Arazi istikrarı, su arıtımı, atık yönetimi ve çevredeki toplulukların geleceği için planlama ve finansman gerekir. Dünya Bankasının desteğiyle hazırlanan iyi uygulama rehberleri, kapatma hazırlıklarına beş ila on yıl önceden başlanmasını ve üretim sona erdikten sonra da denetimin sürdürülmesini öneriyor.
Açık bütçeler ve erken hazırlık, çevresel riskleri azaltabilir ve topluluklara uyum sağlamaları için zaman tanıyabilir. Faaliyetlerin durmasının ardından kayıpların nasıl telafi edileceğini çalışanların ve yerel yönetimlerin bilmesi gerekiyor. Maden sahasının kendisi de son kömür sevkiyatından çok sonra bakım gerektirebilir.
Çin’in mevcut denetim süreci, önceki uygulamalardan daha sıkı. Onaylanan kapasitenin aşılmasına ilişkin yaptırımlar daha açık ve üretimin gerçek zamanlı izlenmesi, madenlerin ruhsat sınırlarını zorlaştırıyor. Amaçlanan faydalar arasında daha güvenli işletme, daha adil rekabet ve yakındaki toplulukları tehlikeli sahalarla belirsiz bir gelecekle baş başa bırakan ani, denetimsiz kapatmaların azalması bulunuyor.
Askıya alınan ya da kalıcı olarak kapatılan madenlerin arazileri, yenilenebilir enerji üretim alanlarına da dönüştürülebilir. Global Energy Monitor’ün analizine göre kapatılan ya da kapanma aşamasındaki madenlerin güneş enerjisi santrallerine dönüştürülmesi, dünya genelinde yaklaşık 300 gigavatlık yenilenebilir enerji kapasitesi sağlayabilir.
Çin, bu dönüşümde şimdiden başı çekiyor. Ülkede yaklaşık 14 gigavatlık üretim sağlayan 90 civarında proje faaliyette, onlarca proje de geliştirme aşamasında. Eski maden sahalarında mevcut şebeke bağlantıları ve trafo merkezleri bulunabiliyor. Ayrıca araziyi iyileştirme, inşaat ve bakım alanlarında istihdam yaratma imkânı da sunuyorlar.
Kömür bölgelerinde bu varlıklar, bir sanayi faaliyetinin sona ermesiyle yenisinin başlaması arasında bağlantı kurulmasına yardımcı olabilir. Ancak dönüşümün başarısı arazinin durumuna, iyileştirme için gereken çalışmalara ve geçimini madencilikten sağlayan insanlar için güvenilir planlar oluşturulmasına bağlı.
Lityumda da benzer bir sıkı denetim süreci yürütülüyor
Çin, bataryalarda kullanılan stratejik bir maden olan lityum üzerindeki denetimini de güçlendiriyor. Revize edilen Maden Kaynakları Yasası 1 Temmuz’da yürürlüğe girdi ve tescil ile onay işlemlerini Doğal Kaynaklar Bakanlığına bağladı.
Lityum üretim merkezi Yichun’da işletmecilerden rezervleri ve maden tenörlerini açıklayan belgeleri yeniden sunmaları istendi. Uyum incelemeleri sürerken bazı maden ve rafineriler üretimi azalttı. Değişiklikler, izin süreçlerindeki boşlukları kapatmayı, çevresel performansı iyileştirmeyi ve riskli kapasiteyi devre dışı bırakmayı amaçlıyor.
Politika değişiklikleri, haziran sonunda lityum karbonat fiyatlarında sıçramaya yol açtı. Borsadaki limitler spekülasyonu sınırlayınca fiyatlar geriledi. Lityum karbonat, batarya üretiminde kullanılan bir malzeme olduğundan fiyatındaki değişiklikler batarya tedarik zincirinin ilerleyen aşamalarındaki maliyetleri etkileyebilir.
Analistler, lisanslama risklerinin Çin’in lityum üretiminin önemli bir bölümünü etkilediğini ve değişiklikler ani gerçekleşirse 2026’ya kadar küresel arzın kayda değer bir kısmına ulaşabileceğini tahmin ediyor. Pekin’den gelen işaretler, batarya üreticileri ve elektrikli araç alıcıları için ani maliyet artışlarını önlemeyi amaçlayan kademeli bir yeniden yapılanmaya işaret ediyor.
Kömür politikasıyla benzerlik, kullanılan araçlarda yatıyor: denetimler, üretim kontrolleri ve ruhsat incelemeleri. Devlet her iki sektörde de yıkıcı rekabeti azaltmaya, yatırımları daha kaliteli kaynaklara yönlendirmeye ve uzun vadede arzı korumaya çalışıyor.
Kısa vadede arz bir miktar daralabilir ve fiyatlar yükselebilir. Daha geniş kapsamlı amaç, yerleşik enerji üretimini talebi karşılayacak kadar istikrarlı tutarken yeni enerji sektörlerinin büyümesini desteklemek.
Son vardiyadan önce kömür bölgelerinin nelere ihtiyacı var?
Polonya’nın deneyimi, hazırlıksız kapatmaların toplumsal maliyetini gösteriyor. 1990’lardaki dönüşüm sırasında madenlerin aniden kapatılması, barınma, sosyal hizmetler ve düzenli ücretler için madencilik şirketlerine bel bağlayan topluluklarda kalıcı hasara yol açtı.
Polonya, kalan madenlerini önümüzdeki on yıl içinde kapatmaya hazırlanıyor. Ancak destek ve mesleki eğitim programlarının çok geç ulaştığı yerlerde toplumsal ve ekonomik sorunlar sürüyor. Çalışanları koruyan bir dönüşüm için madencilik sona ermeden önce net takvimlere, eğitim programlarına ve inandırıcı yeniden kalkınma planlarına ihtiyaç var.
İç Moğolistan, Şansi ve Şaanşi eyaletlerinin de ekonomilerini çeşitlendirmesi gerekiyor. Yenilenebilir elektrik üretimi, şebeke hizmetleri ve daha temiz sanayi projeleri mevcut maden sahalarında ya da yakınlarında geliştirilebilir. Çalışanlara yönelik programlar, yerel becerilerin inşaat, şebeke işletimi ve temiz üretim alanlarına aktarılmasına yardımcı olabilir.
Eğitimi ve saha dönüşümünü destekleyen yerel finansman ve uluslararası ortaklıklar, kapatma ile yeni istihdam arasındaki süreyi kısaltabilir. Kullanışlı becerilerin korunması ve kaybedilen faaliyetlerin yerine yenilerinin konması da yerel vergi gelirleri açısından önem taşıyor.
Uyum incelemeleri madenlerin bugün nasıl çalıştığını ele alıyor. Ekonomiyi çeşitlendirme ve arazileri yeniden kullanma ise faaliyetler küçüldüğünde ya da sona erdiğinde toplulukların başına ne geleceğiyle ilgili. Daha sıkı üretim kurallarının yönetilebilir bir ekonomik dönüşümle birlikte uygulanabilmesi için kömür üreticisi eyaletlerin her iki konuda da planlama yapması gerekiyor.
Politikanın yönünü hangi gelişmeler gösterecek?
Ulusal Enerji İdaresinin kapasite kurallarına uyumla ilgili güncellemeleri, üretim kotalarını değiştiren eyalet duyuruları ve Ordos madenlerinin yeniden açılmasına ilişkin resmî açıklamalar, denetim kampanyasının nasıl ilerlediğini gösterecek. Faaliyeti durdurulan 15 maden için yeniden açılış tarihi verilmedi.
Aylık kömür üretim rakamları, demir yolu sevkiyatları ve limanlardaki yük elleçleme miktarları, büyümeden daralmaya geçişin kış talebinin zirve yaptığı dönemde sürüp sürmediğini gösterecek. Bu ölçümler, çıkarılmasından taşınmasına ve teslimatına kadar aynı tedarik zincirinin farklı aşamalarını izliyor.
Elektrik sektöründeki gelişmeler de önem taşıyacak. Yeni kömür santrali onayları, mevcut santrallerin çalışma saatleri ve rüzgâr ile güneş enerjisinde kısıntı oranları, elektrik sisteminin güvenilirliği daha temiz üretimle nasıl dengelediğini gösterecek. Kısıntı, kullanılabilir yenilenebilir elektriğin şebekeye verilmemesi anlamına geliyor.
Daha esnek elektrik sevkine imkân veren şebeke iyileştirmeleri ve piyasa değişiklikleri, arzı riske atmadan yenilenebilir elektriğin payını artırabilir. Kömür santrallerinin giderek daha çok yedek kapasite olarak kullanılıp kullanılmayacağı, talebin büyümesinin yanı sıra kısmen bu değişikliklere bağlı olacak.
Kritik madenler açısından, Jiangxi ve Çinghay’daki ruhsat kararları ile diğer stratejik malzemeleri etkileyen incelemelerin hızı; batarya maliyetlerini, elektrikli araç fiyatlarını ve ihracat faaliyetlerini şekillendirecek. Kömür ve lityum sektörlerinin ortak görevi, üretim ve yatırımlar üzerindeki denetimi sıkılaştırırken güvenilir arzı sürdürmek.
Bilinmesi Gerekenler
- Denetçilerin üretimin ruhsatlı seviyeleri yaklaşık yüzde 10 aştığını tespit etmesinin ardından Ordos’taki 15 kömür madeni kapalı durumda.
- Ulusal Enerji İdaresinin denetimleri, kömür üreten sekiz büyük eyalette onaylı kapasitesinin yüzde 110’undan fazlasını üreten madenleri hedef alıyor.
- Kömür üretimi 2025’in ilk yarısında yaklaşık yüzde 5,4 arttı; eylülde ise yüzde 1,8 düşerek yaklaşık 411,51 milyon tona geriledi.
- Çin, 2024’te yaklaşık 94,5 gigavatlık kömürlü elektrik kapasitesinin inşaatına başladı ve 3,3 gigavatlık başka bir kapasitenin inşaatını yeniden başlattı.
- 2025 Haziran’ına kadar elektriğin yaklaşık yüzde 51’i kömürden sağlandı. Bu oran 2015’te yüzde 66’ydı.
- 2024’te rekor düzeyde 542,7 milyon ton kömür ithal edilmesi, Çin’in üretim kararlarını uluslararası ticaret ve sanayi maliyetlerine bağlıyor.
- Maden kapatma rehberleri, hazırlıklara beş ila on yıl önceden başlanmasını öneriyor. Çin’de dönüştürülmüş kömür madeni sahalarında hâlihazırda yaklaşık 14 gigavatlık güneş enerjisi kapasitesi bulunuyor.
- Revize edilen Maden Kaynakları Yasası kapsamındaki lityum ruhsatı incelemeleri, sıkılaştırılan kaynak denetimini batarya tedarik zincirine de taşıyor.