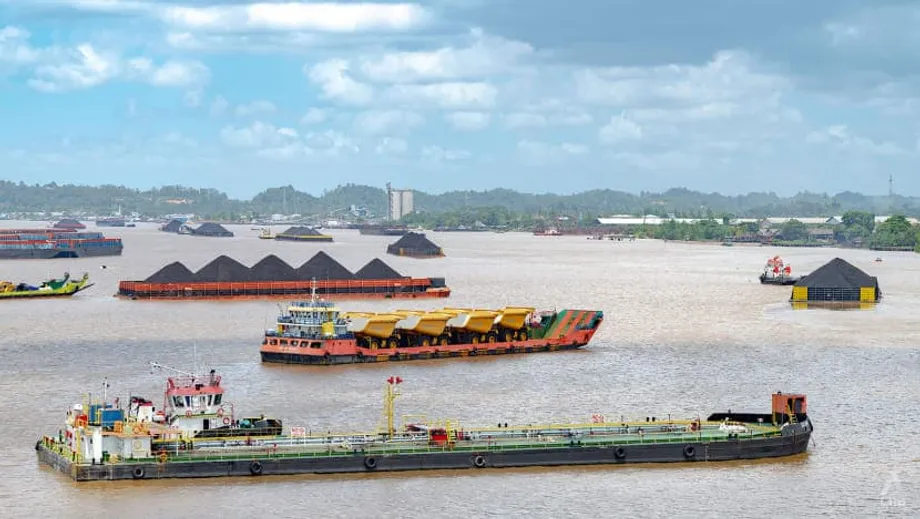
Elektriğe ihtiyaç olmasa da kömür için ödeme sürüyor
Powering Past Coal Alliance tarafından paylaşılan verilere göre, Güneydoğu Asya piyasalarındaki kömür kapasitesinin yüzde 50 ila yüzde 100'ü elektrik alım anlaşmaları kapsamında. Bu anlaşmaların ortalama dokuz ila 18 yıllık süresi daha bulunuyor. Bu yükümlülükler, daha ucuz rüzgâr ve güneş enerjisi mevcutken elektrik şirketlerinin kömür için neden ödeme yapmayı sürdürdüğünü açıklamaya yardımcı oluyor.
İçindekiler
- Elektriğe ihtiyaç olmasa da kömür için ödeme sürüyor
- Sözleşmeler kömür santralini neden çalışır durumda tutabiliyor?
- Rüzgâr ve güneş enerjisi üretimi kısıldığında
- Endonezya finansman ve santralleri kapatma sınavıyla karşı karşıya
- Vietnam ve Filipinler farklı baskılarla karşı karşıya
- Hindistan'ın yeni anlaşmaları yükü uzatabilir
- Geçişin kilometre taşları
- Hükümetler santralleri daha erken kapatmak istediğinde bedeli kim ödüyor?
- Anlaşmaları değiştirmenin üç yolu
- Esneklik ve karbon kredileri santrallerin kapatılmasını destekleyebilir
- Güvenilir elektrik ve çalışanlara destek
- Güneydoğu Asya'daki santraller kapanamayacak kadar yeni mi?
- Bilinmesi gerekenler
22 Kasım 2025 itibarıyla bölgenin temiz enerjiye geçişi, yenilenebilir enerji santralleri kurmanın ötesine uzanan bir sorunla karşı karşıya. On yıllar süren sözleşmeler, elektriğine ihtiyaç duyulsa da duyulmasa da elektrik şirketlerini kömür santrallerine ödeme yapmak zorunda bırakabiliyor. Kömür üretimini azaltmak cezaları beraberinde getirebilir; bir santrali kapatmak ise kredi verenlerin ve yatırımcıların yıllarca elde etmeyi bekledikleri gelirler için tazminat talep etmesine yol açabilir.
Güneydoğu Asya'nın elektrik üretim verileri sorunun boyutunu ortaya koyuyor. Kömürün elektrik üretimindeki payı son on yılda yaklaşık yüzde 35'ten yüzde 45'e yükseldi. Küresel ölçekte ise kömürün payı ters yönde hareket ederek yaklaşık yüzde 39'dan yüzde 34'e geriledi.
Yenilenebilir kaynaklar Güneydoğu Asya'da elektriğin yaklaşık yüzde 26'sını, dünya genelinde ise yaklaşık yüzde 41'ini sağlıyor. Aradaki fark yaklaşık 15 yüzde puan. Bu sırada Güneydoğu Asya'da kömürün payı yaklaşık 10 yüzde puan artarken küresel pay yaklaşık beş puan geriledi.
Elektrik şirketleri, yeni temiz enerji kaynaklarına alan açmaya çalışırken mevcut kömür anlaşmalarının maliyetlerini yönetmek zorunda. Güneş, rüzgâr ve depolama teknolojileri ucuzlamayı sürdürüyor; bu da elektrik maliyetlerini ve karbon salımını azaltma fırsatları yaratıyor. Ancak sabit kömür ödemeleri bu fırsatları erişilmez kılabiliyor. Bir ülkenin tüm santrallerini kapsayan yükümlülükler milyarlarca dolara ulaşabilir ve şebeke işletmecilerine önce yenilenebilir enerji üretimini kısmaları yönünde mali bir teşvik sağlayabilir.
Sözleşmeler kömür santralini neden çalışır durumda tutabiliyor?
Elektrik alım anlaşmaları, gelişmekte olan Asya piyasalarındaki birçok kömür projesinin finansmanına yardımcı oldu. Elektrik alım anlaşması, bir üreticiyle elektrik alıcısı arasında elektriğin satılma koşullarını belirleyen bir sözleşmedir. Kredi verenler, 20 ila 30 yıl boyunca gelir güvencesi sağladıkları için bu anlaşmalara dayandı.
Birçok sözleşmede “al ya da öde” olarak bilinen hükümler yer alıyor. Bu hükümler, santral çalışmasa bile alıcının asgari miktarda elektrik veya üretim kapasitesi için ödeme yapmasını gerektiriyor. Kapasite, fiilen üretilen miktarı değil, elektrik sağlama olanağını ifade ediyor. Bu nedenle bir elektrik şirketi santrali kullanıma hazır tutmak için ödeme yaparken elektriği başka yerden satın almak zorunda kalabiliyor.
Kömür sözleşmeleri, santral sahiplerine düzenli gelir sağlamak ve istikrarlı istihdamı desteklemek üzere tasarlandı. Şebekenin temelini oluşturan büyük santrallerin kesintisiz çalıştığı bir sisteme uygundu. Rüzgâr ve güneş enerjisinin daha fazla kullanıldığı bir sistem ise üretimleri hava koşullarına ve gün ışığına bağlı olarak değiştiği için daha fazla esneklik gerektiriyor.
Sözleşmeyle belirlenen kömür üretimini azaltan elektrik şirketleri cezalarla karşılaşabilir veya çalışmayan santrallerin sabit ücretlerini ödemeyi sürdürebilir. Sözleşmeler değişiklik gösterse de kararlaştırılandan daha az elektrik satın almanın mali cezaları yaygın. Bu nedenle yenilenebilir elektrik daha ucuz olsa bile kömür santralini çalışır durumda tutmak alıcıya üretimi azaltmaktan daha az maliyetli görünebilir.
Yabancı finansman da soruna yeni bir boyut katıyor. Elektrik sözleşmelerinin yanında güçlü yatırımcı korumaları içeren devlet destek anlaşmaları bulunabiliyor. Santrallerin erken kapatılmasına yol açan politikalar tazminat taleplerini tetikleyebilir; bu da hükümetleri yalnızca elektrik maliyetleri değil, olası hukuki anlaşmazlıklar konusunda da kaygılandırıyor. İklim stratejileri santrallerin kapatılmasını öngörse de çevrelerindeki mali ve hukuki anlaşmalar işletmenin sürmesini teşvik edebiliyor.
Rüzgâr ve güneş enerjisi üretimi kısıldığında
Sözleşmelerle belirlenen kömür üretimi şebekedeki mevcut alanı doldurduğunda yenilenebilir enerji santrallerinin şebekeye erişimi azalıyor. İşletmeciler daha sonra rüzgâr veya güneş enerjisi üretimini bilerek düşürüyor; bu uygulamaya üretim kısıntısı deniyor. Üretilebilecek elektrik kullanılmadan kalıyor.
Çin, temiz enerji üretimi hızla büyürken fosil yakıt üretiminin sürmesinin yarattığı baskıyı gözler önüne seriyor. Temiz enerji kapasitesindeki hızlı artışa rağmen kömür ve gaz santrallerinin üretimi ekim ayında bir önceki yılın aynı dönemine göre yüzde 7,3 yükseldi. Kömüre yönelik uzun vadeli taahhütler, rüzgâr ve güneş enerjisi üretimine getirilen kısıtlamalara katkıda bulunuyor.
Wood Mackenzie, önümüzdeki on yılda Çin'in 21 eyaletinde güneş enerjisi üretim kısıntısının ortalama yüzde 5'i aşacağını öngörüyor. Japonya, Avustralya ve Hindistan da geçen yıl yenilenebilir enerji üretiminde artan kısıntılar bildirdi. Bu durum, sorunun Asya Pasifik'in birçok büyük elektrik piyasasına yayıldığını gösteriyor.
Santralleri bekledikleri üretimi şebekeye veremediğinde rüzgâr ve güneş enerjisi yatırımcılarının gelirleri düşüyor. Bu da gelecekteki yatırımların cazibesini azaltabiliyor. Kömür sözleşmelerinin gereklerini yerine getirmek ve üretimi kısıtlanan yenilenebilir enerji projelerine tazminat ödemek elektrik sistemine maliyet yüklediğinde, bu maliyetler tüketicilere de yansıyabiliyor.
Kömür santrallerinin teknik özellikleri, sözleşmelerin getirdiği kısıtlamalara ek bir sorun yaratıyor. Uzun süreler boyunca istikrarlı çalışacak şekilde tasarlanan bu santrallerin üretimini sık sık artırıp azaltmak maliyetli. İşletmeciler hem sözleşme cezalarından hem de ekipman üzerindeki baskıdan kaçınmak için santralleri çalışır durumda tutabiliyor; ardından öğle saatlerindeki güneş enerjisi üretimini veya rüzgârlı gecelerdeki rüzgâr üretimini kısıyor.
Daha iyi planlama, depolama ve esnekliği ödüllendiren sözleşmeler iki üretim türünün birlikte çalışmasını sağlayabilir. Elektrik talebini arzın bol olduğu zamanlara kaydıran talep tarafı katılımı, yenilenebilir enerji üretiminin değerlendirilmesine yardımcı olabilir. Daha güçlü şebeke bağlantıları, daha iyi tahminler ve bataryalar da katkı sağlar. İhtiyaç duyulan yerlerde hızlı tepki verebilen esnek gaz santralleri kısa vadede destek sunabilir.
Endonezya finansman ve santralleri kapatma sınavıyla karşı karşıya
Endonezya'nın, onlarca yıl süren anlaşmalarla desteklenen büyük bir kömür santrali filosu var. Hükümet, milyarlarca doları harekete geçirmeyi amaçlayan Adil Enerji Dönüşümü Ortaklığı'nın desteğiyle kömür kullanımını aşamalı olarak azaltma hedefleri açıkladı. Ancak ilerleme eşit değil. Uluslararası finansmanın yavaş aktarılması, 2030'a kadar yaklaşık 6,7 gigavatlık kapasitenin devreden çıkarılmasına yönelik planları riske atıyor.
Devlet elektrik şirketi PLN, önceki yatırım döneminde kapasitenin gereğinden fazla artırılmasının ardından bazı santrallerde kullanılmayan kapasite için zaten ödeme yapıyor. Bu yükün sonunda maliyetini tüketiciler ve devlet üstleniyor. Kullanıma hazır ancak ihtiyaç duyulmayan santrallere ödeme yapılması, bunları daha temiz kaynaklarla değiştirmek için gereken mali hareket alanını kısıtlıyor.
Ember analistlerine göre Endonezya'nın 2040'a kadar kömür kullanımını bitirmesi için her yıl yaklaşık 3 gigavatlık kapasiteyi devreden çıkarması ve özellikle bataryalarla birlikte kullanılan güneş enerjisi başta olmak üzere yenilenebilir üretimi hızla artırması gerekiyor. Kuruluşun değerlendirmesi, temiz enerjinin 2040'a kadar elektrik üretim karmasının yaklaşık yüzde 65'ini sağlamasını öngörüyor.
Endonezya, Asya Kalkınma Bankası'nın Enerji Dönüşüm Mekanizması'yla bağlantılı bir anlaşma da dahil olmak üzere, santrallerin erken kapatılmasına yönelik işlemleri deniyor. Bu yaklaşım, bir kömür varlığının finansman maliyetini düşürmek, yatırımcıların borçlarını daha erken ödemek ve santrali ilk sözleşme süresi dolmadan kapatmak için yeniden finansmandan yararlanıyor.
Düşük finansman maliyetleri santralin daha erken kapatılmasını mali açıdan uygulanabilir kılabilir; ancak yerine geçecek elektrik üretiminin de hazır olması gerekiyor. Endonezya'nın deneyimi, bölgenin karşı karşıya olduğu temel görevleri bir araya getiriyor: mevcut taahhütleri yerine getirmek, geçiş için finansman sağlamak ve arzı koruyacak kadar temiz enerji kapasitesi kurmak.
Vietnam ve Filipinler farklı baskılarla karşı karşıya
Vietnam, kömürden temiz enerjiye geçiş konusunda üst düzey taahhütlerde bulundu ve yatırım ortamı görece elverişli. Ancak elektrik kıtlığına ilişkin kaygılar, politika yapıcıları kömür santrallerini çok hızlı devreden çıkarma konusunda temkinli davranmaya yöneltti.
Araştırmacılar, Vietnam için yakın vadede üç pratik adım öneriyor: yeni kömür kapasitesi eklememek, mevcut yenilenebilir kaynakları daha verimli kullanmak ve kömür santrallerinin ceza almadan daha az saat çalışabilmesi için sözleşmeleri reformdan geçirmek. Amaç, güvenilir elektrik arzını korurken rüzgâr ve güneş enerjisine daha fazla alan açmak ve üretim kısıntılarını azaltmak.
Filipinler 2020'de yeni kömür projelerini yasakladı, ancak hazırlık aşamasında olan projeler devam etti ve onlarca yıl sürebilecek sözleşmeler getirildi. Bataan'daki GNPower Dinginin, ulusal politikadaki bir değişikliğin ardından da bu taahhütlerin nasıl sürebildiğini gösteriyor.
Büyük bir kömür sözleşmesini vaktinden önce sona erdirmek; ödenmemiş borçlar, vergiler ve kaybedilen kârlar hesaba katıldığında yüz milyonlarca dolara mal olabilir. Bu maliyetler genellikle elektrik tüketicilerine yansıtılır. Dolayısıyla santralin kapatılmasına ilişkin karar, hem üretiminin yerini alacak elektriğin sağlanmasını hem de santrale bağlı mali yükümlülüklerin karşılanmasını gerektirir.
Güneydoğu Asya'daki kömür varlıklarının önemli bir bölümü devlete ait kuruluşların elinde. Bölgedeki birçok hükümet, daha zengin ülkelerin yapabildiği gibi kamu kuruluşları üzerinden sözleşmeleri satın alacak bütçe kapasitesine sahip değil. Bu nedenle elverişli koşullarda sunulan finansmanla ticari yatırımı bir araya getiren karma finansman ve çok taraflı kuruluşların desteği, santralleri kapatma planlarının merkezinde yer alıyor.
Hindistan'ın yeni anlaşmaları yükü uzatabilir
Hindistan güneş ve rüzgâr enerjisini hızla artırıyor; ancak eyaletlerdeki elektrik alıcıları, kömür üreticileriyle uzun yıllar geçerli olacak yeni anlaşmalar hazırlıyor. Temiz enerji üretimi arttıkça daha seyrek kullanılan kömür varlıkları için yüksek sabit ücretler ödemek perakende elektrik şirketlerinin üzerinde kalabilir.
Ember ve Climate Trends, dağıtım şirketlerinin kaynak planlarını yeniden düzenleyip esnek sözleşmelere yönelmesi gerektiğini savunuyor. Dağıtım şirketleri elektriği satın alıp müşterilere ulaştırıyor. Ne satın alacaklarına ve bunun için ne kadar süreyle sözleşme yapacaklarına dair kararları, hangi üreticilerin şebekeye elektrik sağlayabileceğini etkiliyor.
Esnek sözleşmeler, gereksiz kömür ödemelerine yol açmadan alıcıların temiz elektrik mevcut olduğunda buna öncelik vermesini sağlar. Katı anlaşmaları sürdürmek, yenilenebilir enerji üretiminin kısıtlanması ve elektrik sistemi değiştikçe beklenen gelirleri düşen atıl varlıkların ortaya çıkması riskini artırıyor.
Geçişin kilometre taşları
Kömür politikaları, santralleri kapatma planları ve sözleşme yükümlülükleri farklı takvimlere göre ilerliyor. Filipinler yeni projeleri zaten kısıtladı; Endonezya'nın önerdiği santral kapatmaları ve bölgedeki santral filosuna yönelik daha kapsamlı değerlendirmeler ise 2030'a ve 2040'a uzanıyor.
- 2020: Filipinler yeni kömür projelerini yasakladı; ancak hazırlık aşamasındaki projeler devam etti.
- 2030: Endonezya'nın planları, yaklaşık 6,7 gigavatlık kömür kapasitesinin devreden çıkarılmasını öngörüyor; ancak finansmanın yavaş aktarılması bu planları riske atıyor.
- 2040: Endonezya'nın kömürden çıkışına ilişkin Ember değerlendirmesi, her yıl yaklaşık 3 gigavatlık kapasitenin devreden çıkarılmasını ve temiz enerjinin elektrik üretim karmasının yaklaşık yüzde 65'ini sağlamasını öngörüyor.
- 2040: Global Energy Monitor, Güneydoğu Asya'daki kömür santrallerinin ortalama yaşının yaklaşık 28 yıl olacağını tahmin ediyor.
Kömürden çıkış takvimleri finansmana ve mevcut anlaşmalarda yapılacak değişikliklere bağlı. Ele alınan örneklerde bu sözleşmelerin yeniden müzakere edilmesi için bölge çapında bir takvim bulunmuyor; santrallerin kapatılması sahipler, kredi verenler, elektrik şirketleri ve hükümetlerle birlikte çözüme kavuşturulmalı.
Hükümetler santralleri daha erken kapatmak istediğinde bedeli kim ödüyor?
World Resources Institute'un araştırması, yatırımcı korumalarının daha hızlı santral kapatmanın önündeki önemli engellerden biri olduğunu belirtiyor. Birçok yatırım anlaşması, politika kararlarının santrallerin erken kapatılmasına yol açması halinde ev sahibi hükümetlerin yatırımcılara tazminat ödemesini gerektiriyor. Bütçeleri kısıtlı hükümetler, yüksek mali yükümlülükleri kabul etmek veya uluslararası tahkim kurullarında uyuşmazlıklarla karşılaşmak istemiyor.
Yabancı kredi verenler, santral sahipleri ve devlet garantileri, birçok kömür santralinin arkasındaki mali yapının bir parçası. Bu yatırımları korumak için oluşturulan anlaşmalar bugünün iklim hedeflerini gözeterek tasarlanmadı. Bu nedenle bir santralin işletme süresini değiştirmek, üretimi durdurma yönünde tek bir emir yerine birden fazla kurum arasında müzakere gerektirebilir.
Hükümetler; santral sahiplerini, kredi verenleri ve kalkınma bankalarını müzakerelerde bir araya getirebilir. Büyük yabancı yatırımcıların menşe ülkeleri olan Çin, Japonya ve Kore bu süreçte yardımcı olabilir; özellikle de bu ülkelerin devlet destekli bankaları Güneydoğu Asya'daki birçok kömür santralini finanse ettiği için.
Çok taraflı kalkınma bankaları elverişli koşullarda kredi, hukuki destek ve mali risklere karşı sigorta sağlayabilir. Bu tür yardımlar tarafların anlaşmaya varmasına yardımcı olabilir. Endonezya ve Şili'de ortaya çıkan işlemler, daha düşük faiz oranlarını emisyonların daha hızlı azaltılmasına bağlıyor ve finansman koşullarındaki değişikliklerin santrallerin daha erken kapatılmasını nasıl destekleyebileceğine örnek oluşturuyor.
Kamu ve özel sektör finansmanının ikisi de kısıtlamalarla karşı karşıya. Bağışçı kuralları, kömür varlıklarının satın alınmasında kamu parasının kullanımını sınırladı. Özel kredi verenler ise bir işlemin kömür santrali sahiplerine santralleri kapatmaları için ödeme yapması durumunda itibar kaygıları yaşayabiliyor. Bu kısıtlamalar santralleri kapatma programlarını yavaşlattı ve planlamacıları kömürün çalışma saatlerini azaltmak için müzakereler sürerken yenilenebilir enerjiyi artırmaya yöneltti.
Anlaşmaları değiştirmenin üç yolu
RMI'nin analizi, elektrik alım anlaşmalarını değiştirmek için üç yol ortaya koyuyor. Her biri aynı temel sorunu ele alıyor: Kömür santrali sahipleri ve kredi verenler yıllarca sürecek ödemeler beklerken elektrik sistemlerinin daha düşük emisyona ve temiz enerjiyi kullanma konusunda daha fazla serbestliğe ihtiyacı var.
- Varlığı yeniden finanse edip yatırımcılara daha erken ödeme yaparak kömür anlaşmasını vaktinden önce sona erdirmek ve santrali planlanandan önce devreden çıkarmak.
- Kömür anlaşmasını, kömür arzının yerini alacak yenilenebilir enerji ve depolama yatırımlarına borç ödemeleri ile kazançları bağlayan bir temiz enerji sözleşmesiyle değiştirmek.
- Kapatmadan önce mevcut anlaşmayı yeniden yapılandırarak emisyonları azaltmak; asgari satın alma miktarlarını ve zorunlu çalışma saatlerini düşürmek, ödemeleri fiili üretime daha yakından bağlamak ve kesin bir kapatma tarihi belirlemek.
Kömürden geçiş mekanizmaları, elverişli koşullarda sunulan kredileri ticari sermayeyle birleştiriyor. Yatırımcıların mali açıdan kabaca zarar görmemesini sağlarken tüketiciler ve vergi mükellefleri üzerindeki maliyetleri yönetmeyi amaçlıyor. Başarılı bir paket; finansman çekebilmenin yanı sıra elektrik şirketleri, santral sahipleri, kredi verenler ve düzenleyiciler tarafından kabul edilebilir olmalı.
Yönetilen geçiş araçları, yerine geçecek temiz enerji kapasitesinin kurulması ve kömür santrallerinin çalışma süresinin keskin biçimde azaltılması için birkaç yıllık bir dönem yaratabilir. Uygun politika desteğiyle bu araçlar, belirli santrallerde emisyonları yüzde 80 veya daha fazla, bazı durumlarda ise yüzde 90'ın üzerinde azaltabilir.
Santralin hemen kapatılması çok pahalı olduğunda yeniden yapılandırma pratik bir ara adım olabilir. Bir elektrik şirketinin satın almak zorunda olduğu kömür elektriği miktarının düşürülmesi, müzakereler ve yerine geçecek üretimin inşası üzerinde anlaşılan kapanışa doğru ilerlerken yenilenebilir üreticilere daha fazla alan açar.
Esneklik ve karbon kredileri santrallerin kapatılmasını destekleyebilir
Düzenleyiciler, yeni ve yeniden müzakere edilen sözleşmelerin neyi ödüllendirdiğini değiştirebilir. Eski anlaşmalar genellikle günün büyük bölümünde kesintisiz üretim anlamına gelen baz yük işletmesini ve santrallerin mümkün olan üretimlerinin büyük bölümünü gerçekleştirmesi anlamına gelen yüksek kapasite kullanım oranlarını varsayıyor. Yenilenebilir elektrik daha büyük bir rol üstlendikçe bu varsayımlar maliyetli hale geliyor.
Ekonomik yük tevzii hakkı, işletmecilerin üretim kaynaklarını maliyetlerine göre seçmesini sağlar. Daha düşük asgari satın alma şartları, sabit üretim yerine esnekliği ödüllendiren ödemeler ve yenilenebilir kaynakların bol olduğu dönemlerde kömür üretimini durdurma izni, elektrik şirketlerine arzı yönetme konusunda daha fazla serbestlik verir.
İletim yatırımları ve bölgesel şebekeler arasındaki bağlantılar, ihtiyaç fazlası rüzgâr ve güneş enerjisi için pazarı genişletebilir. Depolama, elektriği üretildiği zamandan ihtiyaç duyulduğu zamana aktarabilir. Talep tarafı katılımı da tüketimi yenilenebilir enerjinin bol olduğu dönemlere kaydırarak benzer bir sonuç sağlayabilir.
Geçiş kredileri bir başka potansiyel finansman kaynağı sunuyor. Doğrulanabilir erken kapatmayla bağlantılı önlenen emisyonlara mali değer kazandırarak yeniden finansman ve santral kapatma maliyetlerini düşürmeye yardımcı oluyor. Asya Kalkınma Bankası'nın Enerji Dönüşüm Mekanizması, daha ucuz sermayeyi ölçülebilir emisyon azaltımları ve açık kapatma takvimleriyle bir araya getirmeyi amaçlıyor.
Kredilerin, emisyon azaltımlarının gerçek olmasını ve başka türlü gerçekleşecek azaltımlara ek katkı sağlamasını güvence altına alacak şekilde dikkatle tasarlanması gerekiyor. Santrallerin çevresindeki topluluklar da somut faydalar elde etmeli. Kapatmayı ödüllendiren mali düzenlemelerde yatırımcılara yapılacak ödemelerin yanı sıra yerel ihtiyaçlar da gözetilmeli.
Güvenilir elektrik ve çalışanlara destek
Elektrik arzının güvenilirliği ve istihdam, kömür santrallerini kapatma kararlarında temel kaygılar olmaya devam ediyor. Arzı korumak, büyük kömür santrallerini sürekli çalışır durumda tutmak yerine talep veya üretim değiştiğinde hızla tepki verebilen kaynaklar gerektiriyor.
Bataryalar, daha güçlü şebekeler, iyileştirilmiş tahminler ve ihtiyaç duyulan yerlerde geçiş dönemi için esnek gaz kapasitesi bu değişimleri yönetmeye yardımcı olabilir. Politikalar, kömür santrallerinin kapatılmadan önce daha esnek çalışmasını da zorunlu kılabilir; böylece santrallerin dengeli biçimde üretebildiği asgari seviye düşürülür ve üretimin daha hızlı artırılıp azaltılmasına olanak tanınır. Bu da yenilenebilir elektriğe daha fazla alan açar.
Kömüre bağımlı eyaletler ve topluluklar yeni sektörlere, mesleki eğitime ve hedefli desteğe yatırım yapılmasına ihtiyaç duyuyor. Toplumsal etkileri azaltmak için kapatma takvimleri düzenlenebilir; çalışanlara ve etkilenen işletmelere verilecek destek de geçiş finansmanına en başından dahil edilmeli.
Yerel sağlık açısından ciddi risk yaratan santrallerin kapatılması için de erken harekete geçmek gerekebilir. Bu santrallerin kapatılması sağlığa hemen fayda sağlayabilir. Elektrik arzı, hane halkı maliyetleri ve istihdamı birlikte ele alan planlar, yalnızca santral sahibine odaklanan finansman düzenlemelerine kıyasla toplumsal etkileri azaltmak için daha sağlam bir temel sunuyor.
Güneydoğu Asya'daki santraller kapanamayacak kadar yeni mi?
Global Energy Monitor, Güneydoğu Asya'daki kömür santrallerinin ortalama yaşının 2040'a kadar yaklaşık 28 yıla ulaşacağını öngörüyor. Elektrik sisteminin temiz enerjiye yönelmesini sağlayacak politikalar uygulanırsa bu, santrallerin çoğunu tipik kapatma aralıkları içinde bırakacak.
Bu hesaplamada yeni kömür santrali inşaatlarının durdurulması büyük önem taşıyor. Yeni kapasite eklenmezse 2040'ta santrallerin yalnızca küçük bir bölümü 20 yaşın altında olacak. Mali araştırmalar da uygun politikalar ve finansmanla bazı santrallerin 15'li yaşlarında kapatılabileceğini ve toptan elektrik fiyatlarını yükseltmeden yerlerine yenilenebilir enerji ve depolama kurulabileceğini gösteriyor.
Global Energy Monitor'de Küresel Kömür Santrali Takip Sistemi'ni yöneten Christine Shearer, bölgedeki santrallerin emeklilik için fazla genç olduğu yönündeki savı şöyle eleştirdi:
Güneydoğu Asya'daki kömür santrallerinin emeklilik için fazla genç olduğu düşüncesi bir yanılgıdır.
Sözleşmeler ve politikalar uyumlu hale geldiğinde başka bölgeler kömürden hızla çıkabildi. Güneydoğu Asya'nın görevi, pilot işlemleri daha geniş programlara dönüştürmek ve kömür ya da temiz enerji için yapılacak yeni anlaşmaların en başından itibaren esnekliğe izin vermesini sağlamak.
Sözleşmeler reformdan geçirilmezse elektrik şirketleri hem kömür için sabit ücretler ödeme hem de yeterince kullanılmayan yenilenebilir enerji üretiminin maliyetini üstlenme riskiyle karşı karşıya. Kömür üretiminin azaltılmasına izin veren anlaşmalar; yerine geçecek elektrik üretimine ve çalışanlara desteğe yapılan yatırımlarla birlikte emisyonların daha hızlı düşmesine, yatırım çekilmesine ve güvenilir arz korunurken halk sağlığının iyileştirilmesine yardımcı olabilir.
Bilinmesi gerekenler
- Güneydoğu Asya'daki kömür kapasitesinin yüzde 50 ila yüzde 100'ü elektrik alım anlaşmaları kapsamında; bu anlaşmaların ortalama dokuz ila 18 yıllık süresi bulunuyor.
- Kömür bölge elektriğinin yaklaşık yüzde 45'ini sağlıyor; bu oran on yıl önce yaklaşık yüzde 35'ti. Kömürün küresel payı ise yaklaşık yüzde 39'dan yüzde 34'e geriledi.
- Yenilenebilir kaynaklar Güneydoğu Asya elektriğinin yaklaşık yüzde 26'sını, küresel ölçekte ise yaklaşık yüzde 41'ini sağlıyor.
- Sözleşme ödemeleri, yatırımcı korumaları ve kömür santrallerinin teknik kısıtları yenilenebilir enerji üretimini sınırlayıp maliyetleri artırabiliyor.
- Endonezya'nın 2030'a kadar yaklaşık 6,7 gigavatlık kapasiteyi devreden çıkarma planı finansman gecikmeleriyle karşı karşıya. Ember'e göre 2040'a kadar kömürden çıkış için her yıl yaklaşık 3 gigavatlık kapasitenin devreden çıkarılması gerekiyor.
- RMI, kömür anlaşmalarını değiştirmek için erken fesih, temiz enerji sözleşmeleriyle değiştirme ve kapatma öncesinde yeniden yapılandırma olmak üzere üç yol belirliyor.
- Global Energy Monitor, Güneydoğu Asya'daki kömür santrallerinin 2040'a kadar ortalama 28 yaşına ulaşacağını öngörüyor. Bu durum, finansman, güvenilir ikame elektrik üretimi ve çalışanlara destekle birlikte santralleri kapatma planlamasını destekliyor.