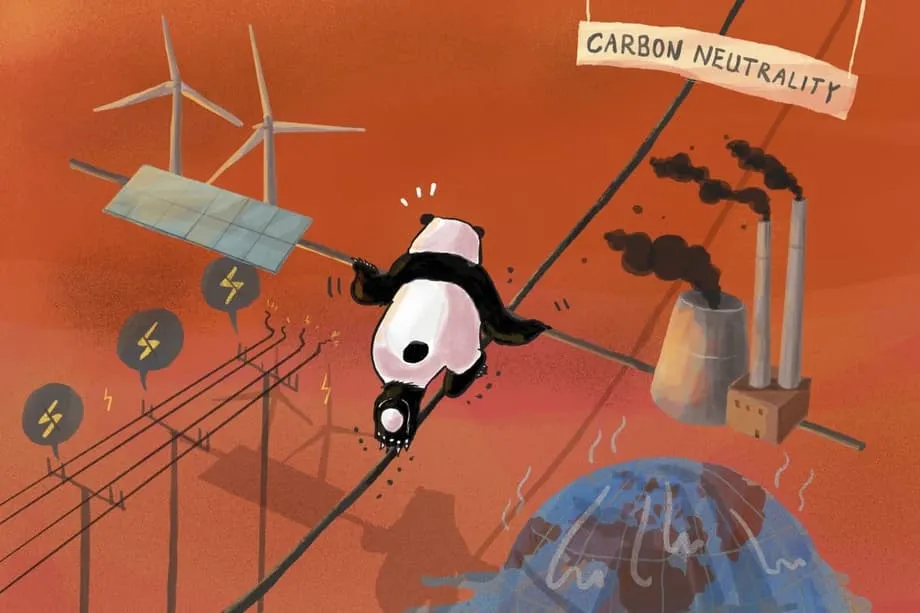
Gansu'nun yenilenebilir enerji patlamasına altıncı kömür ünitesi de katıldı
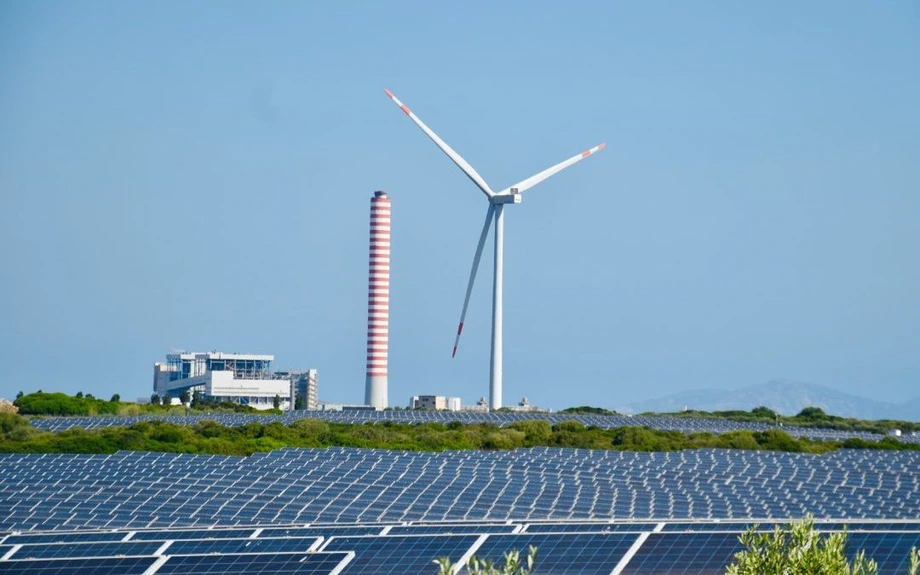
Gansu'daki Changle Elektrik Santrali, 1 gigavat kapasiteli altıncı ünitesinin devreye girmesiyle 6 gigavat kurulu güce ulaştı. Bu genişleme, çevresindeki Hexi Koridoru Çin'in rüzgâr ve güneş enerjisiyle elektrik üretimindeki en önemli merkezlerinden biri hâline gelirken Changle'ı eyaletin en büyük kömür santrali yaptı.
İçindekiler
- Gansu'nun yenilenebilir enerji patlamasına altıncı kömür ünitesi de katıldı
- Kömür santrali inşaatı son on yılın en yüksek seviyesine ulaştı
- Temiz enerji daha hızlı büyüyor, ancak elektriğin büyük kısmı hâlâ kömürden sağlanıyor
- Enerji güvenliği kararlarını yeniden şekillendiren kıtlık
- Yenilenebilir elektrik neden kullanılmadan kalabiliyor?
- Daha fazla santral, her biri için daha az çalışma saati anlamına gelebilir
- Gansu ve Yushen Yuheng farklı yaklaşımlar sergiliyor
- İç Moğolistan kimya sektörü için yenilenebilir hidrojeni deniyor
- Temiz elektriğe daha fazla alan açabilecek değişiklikler
- Çin'in tercihleri dünya genelinde önem taşıyor
- Öne Çıkanlar
Gobi Çölü'nün kıyısındaki bu koridor boyunca düzenli rüzgârlar ve geniş platolar, uzun türbin sıralarını ve güneş panellerini destekliyor. Kum tepelerinin ötesinde kömür santrallerinin bacaları yükseliyor. Changle'ın tek başına üretim kapasitesi, küçük bir ülkenin elektrik ihtiyacına denk bir talebi karşılamaya yetiyor. Bu durum, Çin'in aynı anda inşa ettiği iki enerji sisteminin ölçeğini gözler önüne seriyor.
Çin, karbon emisyonlarının 2030'dan önce zirveye ulaşmasını ve 2060'a kadar karbon nötrlüğüne erişmeyi taahhüt etti. Karbon nötrlüğü, geriye kalan karbon emisyonlarının eşdeğer miktarda karbonun atmosferden uzaklaştırılmasıyla dengelenmesi anlamına geliyor. Temiz teknolojiye yapılan rekor yatırımlar bu hedeflere ilerlemeye yardımcı olurken yerel yönetimler, arz sıkıntılarına karşı önlem ve sanayinin büyümesine destek olarak kömür projelerini teşvik etmeyi sürdürüyor.
Yetkililer, elektriğin giderek daha fazla hava koşullarına bağlı kaynaklardan sağlandığı bir sistem için kömürü güvence olarak tanımlıyor. Güneş enerjisi üretimi gece düşüyor; kum fırtınalarında veya haftalar süren bulutlu havalarda da azalabiliyor. Rüzgâr enerjisi üretimi mevsim koşullarına göre değişiyor. Yakıt bulunduğunda kömür santralleri günün her saati elektrik sağlayabiliyor.
Temel mesele, bu sistemlerin nasıl birlikte çalışacağı. Rüzgâr, güneş ve diğer temiz kaynaklar daha fazla elektrik sağlarsa Çin, kömür yakımını azaltırken kömür kapasitesini artırabilir. Yeni kömür ünitelerinin ara sıra destek mi sağlayacağını, yoksa yenilenebilir elektrik mevcutken de çalışmaya devam mı edeceğini sözleşmeler, şebekeye erişim ve santrallerin işletilme biçimi belirleyecek.
Kömür santrali inşaatı son on yılın en yüksek seviyesine ulaştı
İnşaat ekipleri 2024'te Çin'de 94,5 gigavatlık yeni kömürlü elektrik projesinin yapımına başladı; daha önce beklemeye alınmış 3,3 gigavatlık projede de çalışmalar yeniden başladı. Analistlerin verilerine göre bu inşaat faaliyeti son on yılın en yüksek seviyesine ulaştı. O yıl dünya genelinde inşaatına başlanan yeni kömür santrallerinin büyük çoğunluğu Çin'deydi.
2024'te yeni projelere verilen izinlerin toplam kapasitesi 66,7 gigavata ulaştı. Yılın ilk yarısındaki yavaş seyrin ardından onaylar ikinci yarıda hızlandı. Yeni proje teklifleri 68,9 gigavata ulaştı. Bu, 2022 ve 2023'teki sıçramanın gerisinde kalsa da kayda değer bir düzeydi.
İzinler, inşaat başlangıçları ve santrallerin devreye girmesi bir projenin farklı aşamalarını ifade ediyor. İzin, inşaatın ilerlemesine olanak tanır; inşaat başlangıcı yapımın başladığı anlamına gelir; devreye alma ise santralin hizmete girdiğini gösterir. Proje hattındaki bu birikim, çok sayıda yeni kömür ünitesinin önümüzdeki iki ila üç yıl içinde elektrik sağlamaya başlayacağı anlamına geliyor.
İnşaat genişlerken santrallerin devreden çıkarılma hızı yavaşladı. Çin 2020'de yaklaşık 13 gigavatlık eski kömür kapasitesini devreden çıkardı; bu rakam 2024'te yaklaşık 2,5 gigavata geriledi. 2024'teki toplam, 2020'dekinin beşte birinden azdı. Böylece yeni üniteler inşa edilirken sistemde daha fazla eski ekipman kaldı.
Araştırmacılar, büyüyen bu santral filosunun, özellikle sözleşmelerin ve şebeke kurallarının kömürü kayırdığı eyaletlerde yenilenebilir elektriğin kullanım alanını daraltabileceğinden endişe ediyor. Yakıt tüketimine etkisi, inşa edilen santral sayısının yanı sıra santrallerin ne sıklıkta çalıştığına da bağlı.
Temiz enerji daha hızlı büyüyor, ancak elektriğin büyük kısmı hâlâ kömürden sağlanıyor
Çin yalnızca 2024'te yaklaşık 356 gigavatlık rüzgâr ve güneş enerjisi kapasitesini devreye aldı. Bu miktar, Avrupa'nın yıllık kapasite artışının birkaç katı. Araştırma gruplarına göre Çin'in kurulu güneş enerjisi kapasitesi 2024 sonlarında 890 gigavata, rüzgâr enerjisi kapasitesi ise 520 gigavata yaklaştı. Kömür santrallerinin toplam kapasitesi ise yaklaşık 1.200 gigavatta kaldı.
Dolayısıyla rüzgâr ve güneşin toplam kapasitesi yaklaşık 1.410 gigavata ulaşarak kömür santrallerinin kurulu gücünü aştı. Ancak elektrik üretimi, her kaynağın gün boyunca ve mevsimler içinde ne kadar güç sağlayabildiğine bağlı. Güneş enerjisi tesisi gece elektrik üretemezken yakıt bulunduğunda kömür ünitesi üretimi sürdürebiliyor.
Haziran 2025'te kömürün elektrik üretimindeki payı yüzde 51'e gerileyerek son dokuz yılın en düşük seviyesine indi. Yenilenebilir kaynaklar kurulu üretim kapasitesinin yaklaşık yüzde 60'ını oluşturdu. İlk oran gerçekte üretilen elektriği, ikincisi ise elektrik üretmek için kullanılabilir ekipmanın büyüklüğünü ölçüyor.
Son yıllarda temiz enerji, Çin'in artan elektrik talebindeki büyümenin büyük kısmını, bazı dönemlerde ise tamamını karşıladı. Bu büyüme, normalde fosil yakıtlardan sağlanacak talebi karşılayarak ülkenin emisyonlarındaki artışın yavaşlamasına yardımcı oldu.
Enerji güvenliği kararlarını yeniden şekillendiren kıtlık
2021'deki elektrik krizi, eyalet yöneticilerinin neden ek kömür kapasitesi istediğinin başlıca nedenlerinden biri olmayı sürdürüyor. Elektrik talebi hızla arttı, kömür fiyatları yükseldi ve katı perakende tarifeleri müşterilerden alınan ücretleri sınırladı. Santraller zararına elektrik üretmek zorunda kaldı; bu yüzden bazıları üretim yapamadı ya da yapmak istemedi.
Birçok eyalette elektrik kısıtlamasına gidildi. Fabrikalar vardiyaları azalttı veya üretimi yavaşlattı; bazı ilçelerde elektrik kesintileri yaşandı. Fiyatlandırma ve üretim sevki reformları yapıldı, ancak birçok yerel yönetim başka bir kıtlığa karşı önlem olarak yeni kömür ünitelerine de onay verdi.
Planlamacılar, yaz aylarında hızla yükselen elektrik talebiyle birlikte aşırı hava koşulları, rüzgâr veya güneş enerjisi üretiminin uzun süre zayıf kalması ve fabrikalarla hanelerin talebindeki yeni artış olasılıklarıyla karşı karşıya. Üretim sevki, hangi üreticilerin ne zaman elektrik sağlayacağına karar verme sürecidir. Bu süreci iyileştirmek, mevcut santrallerin ve temiz enerji kaynaklarının değişen koşullara daha etkili yanıt vermesine yardımcı olabilir.
Temel tarihler, inşaat hamlesiyle yenilenebilir enerji genişlemesinin Çin'in iklim taahhütleriyle birlikte nasıl geliştiğini gösteriyor:
- 2020: Yaklaşık 13 gigavatlık eski kömür kapasitesi devreden çıkarıldı.
- 2021: Elektrik sıkıntısı birçok eyalette kısıtlamalara ve fabrikalarda üretimin yavaşlamasına yol açtı.
- 2022 ve 2023: Yeni kömür projelerine yönelik teklifler sıçrama yaptı ve 2024'te kaydedilen seviyeyi aştı.
- 2024: Yeni kömür santrallerinde 94,5 gigavatlık inşaat başladı, 3,3 gigavatlık projede çalışmalara yeniden başlandı ve rüzgârla güneş kapasitesindeki artış yaklaşık 356 gigavata ulaştı.
- 2024 sonları: Gansu doğuya elektrik ihraç eden yenilenebilir enerji üslerini geliştirmeyi sürdürürken Changle'ın genişletileceği duyuruldu.
- 2025'in ilk yarısı: Dünya genelinde devreye alınan yeni kömürlü elektrik kapasitesinin büyük kısmı Çin ve Hindistan'daydı.
- Haziran 2025: Kömürün Çin'deki elektrik üretimindeki payı yaklaşık yüzde 51'e geriledi.
- 2030'dan önce ve 2060'a kadar: Çin sırasıyla karbon emisyonlarını zirveye ulaştırmayı ve karbon nötrlüğüne erişmeyi taahhüt etti.
Yenilenebilir elektrik neden kullanılmadan kalabiliyor?
Uzun vadeli sözleşmeler ve kömürlü elektrik için belirlenen asgari alım kotaları, birçok eyalette hangi üreticilerin çalışacağını hâlâ etkiliyor. Bazı alıcılar, rüzgâr ve güneş enerjisi daha düşük maliyetle elde edilebildiğinde bile belirli miktarda kömürlü elektrik almak zorunda.
İletim kısıtları da başka bir engel oluşturuyor. İç bölgeler büyük miktarda yenilenebilir elektrik üretiyor, ancak bu elektriği kıyıdaki talep merkezlerine taşıyan bağlantılar yetersiz kalabiliyor. Elektrik mevcut olduğu hâlde şebekeye giremiyor veya alıcıya ulaşamıyorsa üreticiler üretimi kısmak zorunda kalıyor. Buna üretim kısıntısı deniyor.
Analistlerin tahminlerine göre yenilenebilir enerji üretimindeki kısıntılar 2024 sonlarında arttı ve oran orta tek haneli seviyelere ulaştı. İletim darboğazlarından etkilenen iç bölgelerde bu oranlar genellikle daha yüksek.
Enerji ve Temiz Hava Araştırma Merkezi'nde Çin analisti olan Qi Qin, elektrik alımlarını düzenleyen anlaşmaların yenilenebilir enerjinin şebekeye erişimini nasıl sınırladığını şöyle anlattı:
Şebekeye daha fazla güneş ve rüzgâr enerjisi entegre edilmeli, ancak bu anlaşmalar nedeniyle edilemedi.
Kömürün varlığını sürdürmesinde finansman ve sanayi politikaları da etkili. Kömür madenciliği şirketleri yeni onaylanan santrallerin büyük bir bölümünü destekleyerek yakıtlarına yönelik talebin devamını güvence altına alıyor ve yerel istihdamı destekliyor.
Eyalet yönetimleri; kimya, metal ve veri işleme gibi yüksek miktarda enerji tüketen sektörler için kömür santrallerini dayanak noktası olarak teşvik ediyor. Elektrik piyasaları esnek işletimi ödüllendirmedikçe ve kullanılabilir en ucuz üretime öncelik vermedikçe bu teşvikler kömürü yerel kalkınmanın merkezinde tutuyor.
Daha fazla santral, her biri için daha az çalışma saati anlamına gelebilir
Kömürden elektrik üretimi, toplam elektrik talebiyle hidroelektrik, nükleer, rüzgâr ve güneş enerjisinin toplam üretimi arasındaki açığı kapatıyor. Temiz kaynaklar talebin daha büyük kısmını karşıladığında bu açık daralıyor. Böylece yeni kömür üniteleri devreye girse bile kömürden elektrik üretimi yatay seyredebilir veya düşebilir.
Araştırmacılar, kömür kapasitesindeki artışla kömür yakımındaki artış arasında çok az ilişki görüyor. Bunun yerine santral sayısı arttıkça daha az çalışma saati için rekabet ettiklerinden kullanım saatleri düşme eğilimi gösteriyor. Kullanım saati, bir santralin kurulu gücüne kıyasla ne kadar çalıştığını ifade ediyor.
Çin politikası, kömürün esnek destek sağlamasını öngörüyor. Ancak birçok santral hâlâ uzun süre boyunca düzenli elektrik sağlayan baz yük üreticileri olarak çalışıyor. Ekipmanları, kararlı biçimde çalışırken üretimin ne kadar azaltılabileceğini ve üretimin ne hızla artırılıp düşürülebileceğini sınırlayabiliyor. Bu ayarlamanın hızı, rampalama hızı olarak biliniyor.
Sözleşmeler ve kapasite ödemelerinin tasarımı da esneklik yerine üretimi teşvik edebiliyor. Kapasite ödemeleri, santrallere üretim kapasitesini hazır bulundurdukları için yapılan ödemelerdir. Bu ödemelerin nasıl tasarlandığı, işletmecilerin talebe yanıt vermeye hazır oldukları için mi ödüllendirileceğini yoksa üretimi sürdürmeye mi teşvik edileceğini belirliyor.
Santrallerin daha düşük üretim seviyelerinde çalışacak ve daha hızlı ayar yapacak şekilde yenilenmesi, yenilenebilir enerji üretimindeki boşlukların kapatılmasına yardımcı olur. Depolama ve piyasa koşullarına dayalı üretim sevki de kömürün destekleyici rolünü daha uygulanabilir hâle getirebilir.
Kıtlıklardan bu yana edinilen deneyim, şebekenin daha iyi işletilmesinin, eyaletler arası iletimin, depolamanın ve talep tarafı katılımının stresli dönemlerde arzı korumaya yardımcı olabileceğini gösteriyor. Talep tarafı katılımı, sistem üzerindeki baskıyı hafifletmek için elektriğin kullanıldığı zamanı değiştirmek veya kullanımı geçici olarak azaltmak anlamına geliyor. Bu iyileştirmeler, öncelikle arz güvenilirliği için inşa edilen ek kömür ünitelerine duyulan ihtiyacı azaltıyor.
Gansu ve Yushen Yuheng farklı yaklaşımlar sergiliyor
Gansu'daki 6 gigavatlık Changle kompleksi, yerel yetkililer tarafından rüzgâr ve güneş enerjisi ağırlıklı bir şebekeyi dengeleyen unsur olarak tanıtılıyor. Bataryalar ve pompaj depolamalı hidroelektrik santralleri henüz gereken ölçekte destek sağlayamadığında, türbinleri uzun kış gecelerinde veya rüzgârın esmediği dönemlerde açığı kapatabiliyor.
Pompaj depolamalı hidroelektrik, elektrik mevcut olduğunda suyu yukarı pompalayarak enerji depoluyor, elektriğe ihtiyaç duyulduğunda ise suyu türbinlerden geçirerek serbest bırakıyor. Bataryalarla birlikte bu yöntem, elektrik üretiminin bir dönemden başka bir döneme kaydırılmasını sağlayabiliyor. Gansu'nun hem yenilenebilir enerji üslerine hem de kömüre yatırım yapmayı sürdürmesi, depolamanın mevcut sınırlarını ve yetkililerin güvenilir arza verdiği önceliği gösteriyor.
Çin'in kömür merkezi olarak bilinen bölgesinde Yushen Yuheng adlı dev santral, eski ekipmanların yenilenmesine örnek gösteriliyor. Santral, yüzlerce megavatlık küçük ve verimsiz ünitelerin yerine daha yüksek verimlilik için tasarlanmış, daha büyük süperkritik üniteler kuruyor.
Süperkritik üniteler elektriği daha verimli üretmek için yüksek basınç ve sıcaklıktaki buharı kullanıyor. Proje, sahada onlarca megavatlık rüzgâr ve birkaç yüz megavatlık güneş kapasitesi dâhil olmak üzere yenilenebilir enerji üretimini de içeriyor.
Yushen Yuheng'deki karbon yakalama tesisi, yılda yaklaşık 100 bin ton karbondioksiti yakalamak üzere tasarlandı. Proje yaklaşımı, daha güvenilir üretimi, ünite başına daha düşük emisyonu ve eski santrallerin filodan çıkarılmasını bir araya getiriyor.
İç Moğolistan kimya sektörü için yenilenebilir hidrojeni deniyor
İç Moğolistan farklı bir denemeye ev sahipliği yapıyor. Devlete ait bir elektrik şirketinin işlettiği, kömürü kimyasallara dönüştüren büyük bir kompleks; yeşil hidrojen üretim hattı ve yaklaşık 150 megavatlık, özel olarak bu hatta ayrılmış bir rüzgâr ve güneş santrali kurdu.
Amaç, amonyak ve metanol gibi kimyasalların üretiminde kullanılan hidrojenin ve sentez gazının karbon yoğunluğunu azaltmak. Karbon yoğunluğu, belirli bir üretim miktarıyla ilişkili emisyonları ölçüyor. Kömür girdisinin bir kısmını yenilenebilir hidrojenle değiştirmek, ağır sanayiden kaynaklanan emisyonları zaman içinde azaltmanın yollarından biri.
Yeşil hidrojen, suyu hidrojen ve oksijene ayırmak için elektrik kullanan elektroliz yöntemiyle üretiliyor. Bu yöntem, düşük maliyetli ve bol miktarda elektrikle birlikte kapsamlı bir taşıma ve depolama altyapısı gerektiriyor. Analistlerin tahminlerine göre Çin'de yeşil hidrojen hâlâ fosil yakıtlardan üretilen gri hidrojenden daha pahalı.
Hidrojen; çelik, kimya ve uzun süreli veya mevsimsel değişimleri karşılayabilecek enerji depolama alanlarında kullanılma potansiyeline sahip. Gündelik elektrik üretimindeki rolü ise sınırlı kalıyor. Kömürle birlikte amonyak yakmak emisyonları azaltabilir, ancak yüzde 10'luk bir karışım bile elektriği yalnızca kömürle üretmekten çok daha pahalı hâle getirebilir.
Önümüzdeki beş yılda rüzgâr, güneş, depolama, iletim ve talep yönetimini genişletmek, kömürün büyük ölçekte ikamesi için daha ucuz bir yol sunuyor. Elektrik teknolojileri büyürken hidrojen pilot projeleri sanayi kullanımı ve yedek depolama alanlarında geliştirilmeyi sürdürebilir.
Temiz elektriğe daha fazla alan açabilecek değişiklikler
Analistler, şebeke uzmanları ve birçok eyalet planlamacısı ortak bir hedef belirtiyor: Temiz enerji üreticilerinin elektrik mevcut olduğunda üretim yapmasını sağlamak, kömür santrallerini daha esnek hâle getirmek ve yatırımcılara değişim için net takvimler sunmak. Yeni beş yıllık plan ve güncellenmiş iklim hedefleri bu doğrultuyu belirleyebilir.
Önerilen önlemler santral inşaatını, elektrik ticaretini, şebeke altyapısını ve kömürü destekleyen yerel mali teşvikleri kapsıyor:
- Esneklik sağlamak üzere tasarlandığı ve sözleşmeyle bu amaç doğrultusunda görevlendirildiği açıkça belirtilmediği sürece geleneksel kömür ünitelerine yeni izin vermemek.
- Eski ve verimsiz santralleri daha hızlı devreden çıkarmak, kömür filosunun ortalama kullanım saatlerini azaltma hedefleri belirlemek.
- Asgari miktarda kömürlü elektrik alımını zorunlu kılan uzun vadeli elektrik satın alma sözleşmelerinde reform yapmak ve piyasa koşullarına dayalı üretim sevkiyle en ucuz üretime öncelik vermek.
- Elektriğin kullanılacağı zamana daha yakın bir anda alınıp satıldığı spot piyasaları ve esneklik, üretimin hızla değiştirilmesi ve gerilim desteği gibi hizmetlere ödeme yapan piyasaları genişletmek.
- İç bölgelerdeki yenilenebilir enerji merkezlerinden kıyıdaki tüketicilere uzanan iletim hatlarını iyileştirmek ve eyaletler arası elektrik ticaretini genişletmek.
- Kömüre başvurmadan arzda kısa süreli yaşanan değişimleri yönetmek için bataryaları, pompaj depolamalı hidroelektriği ve talep tarafı katılımını artırmak.
- Kapasite ödemelerini sürekli üretim yerine esnek biçimde devreye girmeye hazır olmayı ödüllendirecek şekilde tasarlamak.
- Kömür madenciliği şirketlerinin yeni santralleri destekleme teşvikini azaltan vergi ve finansman reformlarıyla eyaletlerin teşviklerini ulusal iklim hedefleriyle uyumlu hâle getirmek.
Bu önlemler hem fiziksel elektrik sistemini hem de sistemin kullanımını düzenleyen kuralları değiştirebilir. Daha fazla iletim hattı yenilenebilir enerji üretimini müşterilere taşıyabilir; sözleşme reformu da bu müşterilerin elektrik mevcut olduğunda bu kaynağı satın almasına imkân verebilir.
Çin'in tercihleri dünya genelinde önem taşıyor
2025'in ilk yarısında dünya genelinde devreye alınan yeni kömürlü elektrik kapasitesinin büyük kısmı Çin ve Hindistan'daydı. Birçok başka bölge kömür santrallerini devreden çıkarmaya yönelirken Asya'nın en büyük iki ekonomisinde kömür kapasitesi genişlemeyi sürdürüyor.
Avrupa ve Latin Amerika'da yeni kömür santrali projesi ya yok ya da çok az; bu bölgeler mevcut üniteleri kapatmaya odaklanıyor. ABD'de ise ekonomik baskılar kömür santrallerinin devreden çıkarılmasını sürdürürken politik tercihler seçimlere göre değişiyor.
Kanada Çevre ve İklim Değişikliği Bakanı, Kömürden Temiz Enerjiye Geçiş İttifakı'nın eş başkanı Julie Dabrusin, bir iklim toplantısında uluslararası eğilimi şöyle değerlendirdi:
Dünya ekonomik büyümeyi ve temiz bir çevreyi desteklemek için düşük karbonlu enerjiye ve temiz teknolojilere yönelirken, kömürden temiz enerjiye geçiş kaçınılmaz.
Çin, küresel temiz enerji ekonomisinin de temel taşlarından biri. Dünyadaki güneş panellerinin büyük çoğunluğunu üretiyor, batarya ve elektrikli araç sektörlerine hâkim ve şebeke depolamasıyla yüksek gerilim iletimini genişletiyor. Çin'in ihracatı başka yerlerde teknoloji maliyetlerini düşürüyor ve Küresel Güney ülkelerinin yenilenebilir enerji sistemlerini hızla kurmasına yardımcı oluyor.
Çin'in ölçeği, ülke içindeki elektrik tercihlerini dünya çapında önemli hâle getiriyor. Kömür filosu küresel yakıt talebini etkilerken üretim ve tedarik zincirleri, diğer ülkelerin temiz teknolojiyi ne kadar hızlı benimseyebileceğini belirliyor.
Yeni kömür ünitelerinin gelecekte nasıl çalışacağı henüz belli değil. Şebeke ve piyasa reformları yenilenebilir enerji kurulumlarıyla aynı hızda ilerlerse temiz elektrik daha fazla saat üretilebilir, üretim kısıntıları azalabilir ve yeni bazı kapasite devreye girse bile kömürden elektrik üretimi düşebilir. Sözleşmeler ve üretim sevki kuralları kömürü kayırmayı sürdürürse yenilenebilir enerji üretimi kısıtlanacak ve emisyonlar gerekenden yüksek kalacak.
Changle'ın genişlemesi temel meseleyi ortaya koyuyor: Çin hem temiz enerji üretim kapasitesini hem de kömür kapasitesini artırıyor. Kömürden üretilen elektriğin ikame edilme hızı, şebekenin, sözleşmelerin, depolamanın ve eyaletlerdeki teşviklerin yenilenebilir enerji üretiminin tüketicilere ulaşmasına ne ölçüde olanak tanıdığına bağlı olacak.
Öne Çıkanlar
- Gansu'daki Changle santrali, altıncı ünitesinin devreye girmesiyle 6 gigavata ulaştı; rüzgâr ve güneş enerjisi yatırımları da sürüyor.
- Çin 2024'te 94,5 gigavatlık yeni kömür santrali inşaatına başladı, 3,3 gigavatlık projede çalışmaları yeniden başlattı. Faaliyet son on yılın en yüksek seviyesine ulaştı.
- 2024'te kömür santrali izinleri 66,7 gigavata, yeni proje teklifleri 68,9 gigavata ulaştı.
- Eski kömür santrallerinin devreden çıkarılan kapasitesi 2020'de yaklaşık 13 gigavattan 2024'te yaklaşık 2,5 gigavata düştü.
- Çin 2024'te yaklaşık 356 gigavatlık rüzgâr ve güneş kapasitesi ekledi; kömürün elektrik üretimindeki payı Haziran 2025'te yaklaşık yüzde 51 oldu.
- Kömür alım yükümlülükleri ve iletim kısıtları yenilenebilir enerji üretimini sınırlarken madencilik yatırımları yeni kömür projelerini destekliyor.
- Temiz kaynaklar talebin daha büyük kısmını karşıladığında ve santraller daha az saat çalıştığında, kömür kapasitesi artarken kömürden elektrik üretimi düşebilir.
- Gansu, Yushen Yuheng ve İç Moğolistan; yedek elektrik, daha verimli santraller, karbon yakalama ve yenilenebilir hidrojen içeren yaklaşımları gözler önüne seriyor.
- Önerilen reformlar arasında santrallerin daha hızlı devreden çıkarılması, sözleşmelerin yenilenmesi, elektrik piyasalarının genişletilmesi, depolamanın artırılması ve esnek biçimde devreye girmeye hazır olmanın ödüllendirilmesi yer alıyor.
- 2025'in başlarında yeni kömür kapasitesinin devreye alınmasında Çin ve Hindistan öne çıktı; Çin'in temiz teknoloji ihracatı ise yurt dışında yenilenebilir enerji maliyetlerinin düşmesine yardımcı oldu.