Won yakından izlenen bir seviyeye yaklaşıyor
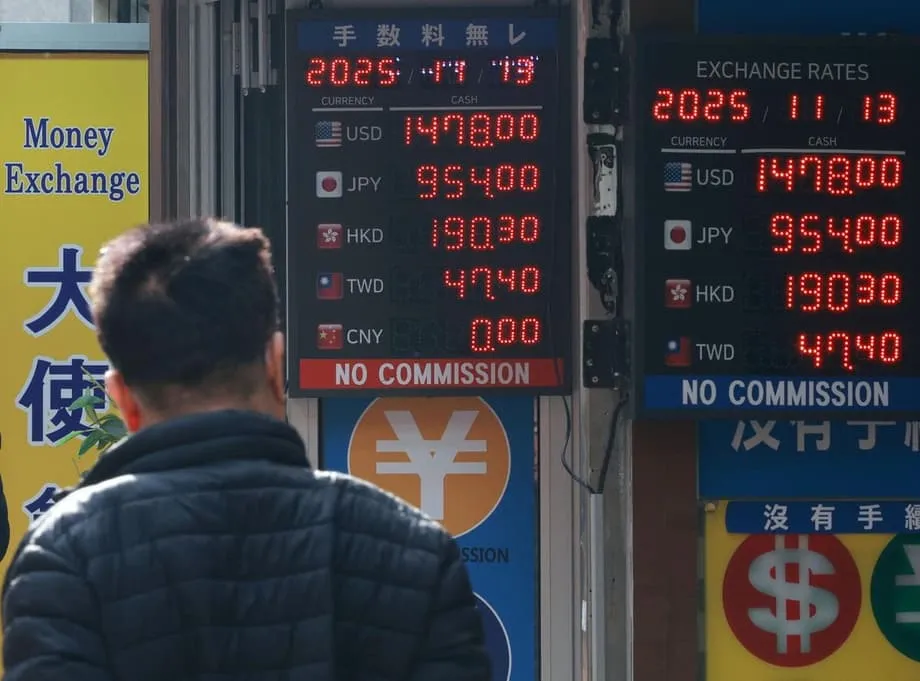
Güney Kore wonu, perşembe günkü işlemlerde ABD doları karşısında yaklaşık 1.475,2 seviyesine kadar geriledikten sonra 1.467,7 civarında dengelendi. Japon yeninin değer kaybetmesi, dolara yönelik güçlü talebin zaten baskı oluşturduğu döviz piyasasında baskıyı artırdı. Won sabah saatlerinde 1.470 seviyesini aşınca, 14 Kasım 2025 öncesinde yakından izlenen 1.480 seviyesi yeniden gündeme geldi.
İçindekiler
- Won yakından izlenen bir seviyeye yaklaşıyor
- Japonya’nın politikaları yeni neden baskılıyor?
- Hane halkları ve işletmeler artan ithalat maliyetleriyle karşı karşıya
- Won neden yeniden yenle birlikte hareket ediyor?
- Seul, emeklilik fonlarının korunma işlemlerini ve müdahaleyi izliyor
- ABD yatırım paketi finansman güvenceleri içeriyor
- Doların güçlenmesi ve finansman sıkışıklığı baskıyı artırıyor
- İhracat kazançları artan yakıt ve gıda maliyetleriyle dengeleniyor
- Para birimlerini neler rahatlatabilir?
- Öne Çıkanlar
Japon yeni, dolar karşısında 155’li seviyelerin ortalarına gerileyerek yaklaşık dokuz ayın en zayıf düzeyini gördü. ABD tahvil getirilerinin yüksek seyretmesi ve doların daha da yükseleceği beklentisiyle yatırımcıların yurt dışı piyasalarda pozisyon alması Amerikan para birimini desteklerken, yenin değer kaybı Asya döviz piyasalarına da yayıldı.
Döviz kuru, bir dolar almak için kaç won gerektiğini gösterir. Kurun 1.467,7’den 1.480’e yükselmesi, wonun değer kaybettiği anlamına gelir: Koreli alıcılar aynı dolarlık ödemeyi yapmak için daha fazla kendi para birimlerini kullanmak zorunda kalır. Dolar geliri elde eden ihracatçılar içinse hesap tersine işler; bu gelirler daha fazla won eder.
Seul hem dışarıdan hem de içeriden baskıyla karşı karşıya. Büyümeyi destekleyecek harcama beklentileri ve Japonya’da faizlerin kademeli olarak artırılması, yen üzerinde baskı oluşturdu. Yurt dışındaki yatırımlarını artıran Koreli yatırımcılar kısa vadeli dolar talebini yükseltirken, ABD’de planlanan yatırım paketine ilişkin belirsizlik döviz yönetimini zorlaştırdı.
Yatırımcılar, kur 1.480’e yaklaşırken büyük Kore kurumlarının döviz riskinden korunma işlemlerini artırıp artırmayacağını ve Kore Merkez Bankasının aşırı dalgalanmaları sınırlamak için müdahalede bulunup bulunmayacağını izliyor. Bu olası destek unsurlarının yanı sıra daha geniş bir endişe de var: yenin değer kaybetmeye devam etmesi, Kore’nin yurt içi ekonomik göstergeleri güçlü olsa bile wonun oynaklığını sürdürebilir.
Japonya’nın politikaları yeni neden baskılıyor?
ABD ve Japonya’daki faiz oranları, yenin değer kaybında belirleyici rol oynuyor. ABD Merkez Bankası, enflasyonu soğutmak için faizleri yüksek tutarken ABD ekonomisi güçlü seyrini korudu. Japonya Merkez Bankası ise sıkılaşma yönünde daha yavaş ilerledi. Negatif faizleri sona erdirmesinin ardından bile Japonya’daki politika faizleri sıfıra yakın kaldı; bu da iki ülkedeki getiriler arasında büyük bir fark yarattı.
Yatırımcılar bu farktan carry trade işlemleriyle yararlanabiliyor. Yen gibi faizi düşük bir para biriminden borçlanıp, daha yüksek getiri sunan tahvillere veya başka varlıklara yatırım yapıyorlar. Borç alınan yenin satılması Japon para birimini baskılarken, dolara dayalı varlıklara yatırım doları destekleyip won karşısında da yükselmesine yol açabiliyor.
Japonya Merkez Bankasının geçmiş politikaları da önemini koruyor. Büyük çaplı finansal varlık alımları anlamına gelen niceliksel genişleme, bankanın bilançosunu büyüttü. Devlet tahvili getirilerini sınırlamak için kullanılan getiri eğrisi kontrolü de yurt içi getirileri düşük tuttu. Bu miras, başka yerlerdeki yatırımlar daha yüksek getiri sağladığında yenin cazibesini azaltıyor.
Japonya’nın ABD’ye kıyasla daha zayıf büyüme eğilimi, kısmen demografik yapısıyla bağlantılı olarak, faizlerin hızla artırılacağı beklentisini zayıflatıyor. Bir zamanlar istikrarlı olan dış ticaret fazlası da dolar üzerinden fiyatlanan enerji ithalatının baskısıyla daraldı. Enerji maliyetleri yükseldiğinde Japon alıcılar yakıt ödemek için daha fazla dolara ihtiyaç duyuyor; bu da yen üzerindeki baskıyı artırıyor.
Başbakan Sanae Takaichi, büyümeyi destekleyen mali politikaları ve faiz artışlarında temkinli yaklaşımı savunan danışmanları öne çıkardı. Piyasalar bu yönelimi, yenin değer kaybı istikrarı tehdit edene kadar zayıf kalmasına göz yumulacağı şeklinde yorumladı. Yen kısa süre önce euro karşısında yeni dip seviyelere geriledi ve dolar karşısında da daha önce görülen zayıf aralıkları test ediyor.
Japonya, hızlı hareketleri yavaşlatmak için daha önce döviz piyasalarına müdahale etti. Yatırımcılar, büyük çaplı bir müdahale öncesinde uyarılar ve yetkililerden daha sert açıklamalar gelmesini bekliyor. Şimdilik faiz oranları, büyüme beklentileri, ticaret maliyetleri ve politika sinyallerinin birleşimi, yılın büyük bölümünde yeni zayıf tuttu.
Hane halkları ve işletmeler artan ithalat maliyetleriyle karşı karşıya
Japonya Maliye Bakanı Satsuki Katayama, hane halkları ve küçük işletmeler üzerindeki yükün arttığını kabul etti. Döviz piyasasında istikrarın gerekliliğini vurguladıktan sonra, yenin değer kaybının yol açtığı maliyetlere değindi.
Yenin zayıflamasının olumsuz yönü giderek daha belirgin hâle geliyor.
Yenin değer kaybetmesi, dolar üzerinden fiyatlanan ithalatı Japon alıcılar için pahalılaştırıyor. Bu maliyetler, işletmelerin aldığı fiyatları ölçen üretici fiyatlarına, ardından daha sınırlı ölçüde hane halklarının ödediği tüketici fiyatlarına yansıyor. Şirketler kur değişikliklerine karşı korunma işlemleri yapabilir veya maliyetleri kâr marjlarından karşılayabilir; böylece mağaza raflarındaki fiyatlara yansıyan ilk artış sınırlanabilir.
Japonya’daki fiyat hareketlerine ilişkin araştırmalar, 2021’den bu yana döviz kurlarıyla üretici fiyatları arasında tüketici fiyatlarına kıyasla daha güçlü bir ilişki olduğunu gösteriyor. 2021-2024 dönemi için yapılan bir tahminde, kur değişikliklerinin üretici fiyatları üzerindeki etkisi yaklaşık 0,023, tüketici fiyatları üzerindeki etkisi ise yaklaşık 0,005 olarak hesaplanıyor. Bunlar, para birimindeki değişikliklerle fiyatlar arasındaki ilişkiye dair tahminler; üretici fiyatlarına ilişkin daha yüksek değer, tedarik zincirinin önceki aşamalarında baskının daha fazla olduğuna işaret ediyor.
Ticarette faturalandırma biçimi bu örüntüyü açıklamaya yardımcı oluyor. Asya’daki ticaretin büyük bölümü, alıcı veya satıcının Amerikalı olmadığı durumlarda bile ABD doları üzerinden fiyatlandırılıyor. Bu nedenle Japon şirketlerinin dolar üzerinden faturalandırılan ithalat için ödediği yen tutarı artıyor. Japon ihracatçılar ise çoğu zaman fiyatlarını alıcının para birimiyle belirliyor; bu da kur değişikliklerinin satış fiyatlarına yansımasını geciktiriyor veya etkisini azaltıyor.
Japonya’nın sanayi yapısındaki değişim, yarar ve maliyetler arasındaki dengeyi de dönüştürdü. On yıllar önce ihraç edilen malların daha büyük bölümü ülke içinde üretiliyordu; bu nedenle yenin zayıflaması reel ekonomi için daha doğrudan bir avantajdı. Bugün birçok üretici, yurt dışındaki iştirakleri aracılığıyla üretim yapıyor. Yenin zayıf olması gelen turistlerden elde edilen geliri ve yurt dışı kârların yene çevrilmesinden doğan kazancı artırırken, ithalat fiyatlarındaki artış daha geniş bir kesimi etkiliyor.
İşletmeler artan maliyetleri korunma işlemleri, rekabet ve daha düşük kâr marjlarıyla dengeleyebilir; ancak değer kaybı uzadıkça bunu yapmak zorlaşıyor. Para birimi zayıf kalmayı sürdürürken ücretleri ve kârları koruyup fiyatları kontrol altında tutmak güçleşiyor.
Won neden yeniden yenle birlikte hareket ediyor?
Koreli ve Japon şirketler otomobil, elektronik ve makine sektörlerinde rekabet ediyor. Yenin değer kaybetmesi, Japon ihracatçılara rekabet güçlerini korurken fiyatlarını düşürme veya daha düşük kâr marjını kabul etme olanağı sağlıyor. Koreli rakipler de fiyatlarını ayarlama baskısıyla karşılaşıyor; yatırımcılar çoğu zaman iki para birimini aynı bölgesel hikâyenin parçası olarak değerlendiriyor.
Bölgesel döviz çiftlerini izleyen piyasa stratejistlerine göre, yen ile won arasındaki 90 günlük korelasyon son haftalarda yaklaşık 0,58’e yükseldi. Mart sonundaysa bu oran yaklaşık 0,21 düzeyindeydi. Korelasyon, iki şeyin ne ölçüde birlikte hareket ettiğini gösterir. Artış, para birimlerinin son dönemde yılın daha erken dönemlerine kıyasla aynı yönde daha yakın hareket ettiğine işaret ediyor.
Uzun vadede won, gelişmekte olan Asya para birimleri arasında yenle en güçlü bağlantılardan birine sahip. Yenle yeniden kurulan bu bağlantı dikkat çekici; çünkü pandemi sonrasında won, uzun dönemler boyunca Çin yuanıyla yakın hareket etmişti. Yuan bu yılın ikinci yarısında istikrar kazanınca yatırımcıların dikkati yeniden yene yöneldi.
Kore Merkez Bankasının ekim ayındaki politika toplantısına ilişkin tutanaklarda, piyasa katılımcılarının ekonomileri ve finansal bağlantıları farklı olsa da Japonya ile Kore’yi sık sık aynı grupta değerlendirdiği kabul edildi. Bu yaklaşım, yurt içi koşullar farklı yönlere işaret etse bile döviz hareketlerini şekillendirebilir.
Bölgesel yatırımları yöneten portföy yöneticileri, büyük miktarlarda alınıp satılması kolay olan yeni, Asya’daki diğer varlıklarına karşı korunma amacıyla kullanabilir. Korunma, başka bir yerde yaşanabilecek olası kayıpları dengelemeyi amaçlayan pozisyon almaktır. Yatırımcılar bölgedeki varlık dağılımlarını yen üzerinden ayarladığında, Kore’nin ekonomik verileri güçlü kalsa bile won yenle birlikte hareket edebilir.
Japon üreticilerin fiyatlandırma kararları da başka bir aktarım kanalı oluşturuyor. Japon şirketler pazar paylarını korumak için yenin zayıflamasından yararlanırsa, Koreli rakiplerin satış koşulları zorlaşır. Böylece döviz işlemleriyle ticari rekabet, iki para birimi arasındaki bağlantıyı güçlendirebilir.
Seul, emeklilik fonlarının korunma işlemlerini ve müdahaleyi izliyor
Dolar başına 1.480 won seviyesi, yatırımcıların izlediği ilk önemli eşik. Daha önceki sert yükselişlerde direnç görevi görmüştü; yani döviz kuru bu seviyenin üzerine çıkmakta zorlanmıştı. Piyasa bu seviyeye yaklaşırsa korunma amaçlı işlemlerin artması bekleniyor.
Dünyanın en büyük varlık sahiplerinden biri olan Ulusal Emeklilik Servisi, yurt dışında uzun süreli yatırımlarda kur riskini yönetiyor. Büyük bir fon korunma işlemlerini artırdığında, riskini dengelemek için dolar satıp won alabilir. Bu işlemler doların yükselişini yavaşlatabilir ve günlük oynaklığı azaltabilir. Emeklilik fonunun korunma işlemleri için hangi seviyeyi esas aldığı kesin olarak doğrulanmadı.
Hızlı hareketlere Kore Merkez Bankasının vereceği yanıt, izlenen ikinci önemli eşik. Merkez bankası sabit bir döviz kuru belirlemiyor ancak düzensiz dalgalanmaları sınırlama görevi bulunuyor. Alım veya satımın tek yönde yoğunlaştığı dönemlerde piyasanın işleyişine yardımcı olmak için işlemler yapabilir veya likidite sağlayabilir.
Başkan Rhee Chang-yong, kurdaki oynaklığın ekonomik temellerden uzaklaşması hâlinde bankanın karşılık vereceğini belirtti. Merkez bankasının harekete geçmeye hazır olduğunu şu sözlerle ifade etti:
Aşırı oynaklık işaretleri tespit edersek müdahale etmeye hazırız.
Son dönemdeki resmî sinyaller ve operasyonel destek, wonun işlemler sırasında en zayıf seviyelerinden toparlanmasına yardımcı oldu. Piyasa katılımcıları, yen zayıf kaldığı sürece oynaklığın devam etmesini bekliyor. Bununla birlikte, kurumsal yatırımcıların olası korunma işlemleri ve merkez bankasının müdahale etme isteği yakın vadede destek sağlayabilir.
ABD yatırım paketi finansman güvenceleri içeriyor
Yakın zamanda yayımlanan Kore-ABD bilgi notu, ikili ekonomik projeler için dolar finansmanını döviz istikrarıyla dengelemenin yollarını ortaya koydu. Belgeye göre Kore’nin herhangi bir takvim yılında 20 milyar dolardan fazla kaynak sağlaması gerekmeyecek.
Kore ayrıca dolarları açık piyasa dışında temin etmek için elinden geleni yapacak; böylece kamu sektörü alımlarının olağan döviz işlemleri üzerindeki baskısı azaltılacak. Bilgi notu, piyasanın istikrarsızlaşması hâlinde finansman zamanlamasında değişiklik yapılmasına da izin verdi.
Düzenlemeler, planlanan ABD yatırım paketiyle ilgili pratik bir endişeyi ele alıyor. Döviz baskısının yaşandığı bir dönemde yüksek miktarda dolar alınması mevcut talebi artırabilir ve wonun değer kaybını yönetmeyi zorlaştırabilir. Yıllık limit, alternatif finansman kanalları ve zamanlama esnekliği, yetkililere bu ihtiyaçları zamana yayma olanağı veriyor.
Kamu sektörü finansmanı baskının yalnızca bir bölümünü oluşturuyor. Koreli yatırımcılar da yurt dışındaki yatırımlarını artırarak kısa dönemlerde ek dolar talebi yaratıyor. Güvenceler, projelerin finansmanına ilişkin endişeleri hafifletebilir; ancak özel yatırımlardan kaynaklanan hareketler piyasayı etkilemeyi sürdürüyor.
Mevcut endişeye yol açan gelişmeler birkaç döneme yayılıyor:
- 2021-2024 döneminde Japonya’ya ilişkin tahminler, kur değişikliklerinin üretici fiyatlarını tüketici fiyatlarından daha fazla etkilediğini gösterdi.
- Mart 2025’in sonunda yen ile won arasındaki 90 günlük korelasyon yaklaşık 0,21 düzeyindeydi.
- 2025’in ikinci yarısında yuan istikrar kazandı ve piyasaların dikkati yeniden yene yöneldi.
- Kore Merkez Bankası, ekim ayındaki politika toplantısında yatırımcıların Japonya ile Kore’yi aynı grupta değerlendirmesini ele aldı.
- 14 Kasım’daki yayından önceki perşembe günü won dolar karşısında yaklaşık 1.475,2 seviyesine dokunurken yen 155’li seviyelerin ortalarına geriledi.
Doların güçlenmesi ve finansman sıkışıklığı baskıyı artırıyor
Asya döviz piyasaları, ABD dolarının güçlenmesine de tepki veriyor. ABD’de büyümenin istikrarlı seyretmesi ve hizmet enflasyonunun kalıcı olması, Hazine tahvili getirilerini yüksek tuttu. Yatırımcılar, ABD Merkez Bankasının faiz indirimlerine daha önce beklediklerinden daha yavaş ilerleyeceği beklentisine uyum sağlamak zorunda kaldı.
ABD ile Asya’daki yatırım getirileri arasındaki fark, dolar cinsinden varlıkları desteklemeye devam ediyor. Yen, yuan ve rupi bu yıl değer kaybetti; merkez bankaları da zayıf para birimlerinin yol açtığı yüksek ithalat fiyatlarıyla ekonomik büyümeyi destekleme hedefi arasında denge kurmaya çalışıyor.
Dolar finansmanının kısa süreliğine sıkılaşması da yeni bir baskı kaynağı oluşturdu. Analistler, ABD hükümet harcamalarındaki değişikliklere ve büyük teknoloji şirketlerinin yüksek finansman talebine dikkat çekti. Zaman zaman ABD Merkez Bankasının sürekli repo imkânının kullanımında artış görüldü; bu durum nakit piyasalarındaki koşulların sıkılaştığına işaret ediyor. Bu imkân, uygun teminatlar karşılığında kısa vadeli nakit sağlıyor.
Finansman sıkışıklıkları genellikle uzun sürmüyor. Mali darboğazlar ortadan kalktığında veya merkez bankaları operasyonlarını ayarladığında rahatlama görülebiliyor. Faiz farkları gibi diğer etkenler sürse bile, koşullardaki iyileşme doları destekleyen baskının bir bölümünü ortadan kaldırabilir.
Kore piyasalarında alışılmadık bir tablo görüldü: Devlet tahvili getirileri ve dolar karşısında won kuru birlikte yükselirken hisseler direncini korudu. Stratejistler bu örüntüyü kredi stresinden ziyade Kore Merkez Bankasının izleyeceği politika yoluna ilişkin değişen beklentilerle ilişkilendirdi. Politika beklentilerinin netleşmesi ve dolar finansman koşullarının sakinleşmesi, hem getirilerin hem de döviz kurunun istikrara kavuşmasına yardımcı olabilir.
İhracat kazançları artan yakıt ve gıda maliyetleriyle dengeleniyor
Wonun değer kaybetmesi Koreli ihracatçılara yarar sağlayabilir. Yurt dışında kazanılan dolarlar daha fazla won eder ve şirketlere fiyat rekabetinde daha fazla esneklik kazandırabilir. Sektördeki döngüsel toparlanma sırasında yarı iletken üreticileri özellikle fayda görebilir: Çiplerin dolar cinsinden fiyatlarının yükselmesiyle wonun zayıflaması birleştiğinde gelir ve kâr artışı hızlanabilir.
Kore’nin ithalat faturası ters yönde etkileniyor. Ülke yakıtının büyük bölümünü ithal ediyor ve petrol dolar üzerinden fiyatlanıyor. Para biriminin zayıflaması rafinerilerin, hava yolu şirketlerinin ve hane halklarının maliyetlerini artırırken gıda ithalatı da won cinsinden pahalılaşıyor.
Tüketici fiyatlarına ne ölçüde yansıyacağı, ithalatçıların korunma işlemlerine, perakende rekabetine ve hükümet politikalarına bağlı. Kore Merkez Bankası, büyümeyi aşırı kısıtlamadan enflasyon baskısını kontrol altına almak zorunda. Değer kaybı aylarca sürdüğünde bu dengeyi kurmak daha da zorlaşıyor.
Petrol fiyatları bu dengeyi değiştirebilir. Küresel petrol fiyatları sınırlı bir aralıkta kalır veya düşerse, wonun zayıflamasının enflasyon üzerindeki etkisi hafifler. Böyle koşullarda ihracatçıların kazançları, artan ithalat maliyetlerinin bir bölümünü aşabilir.
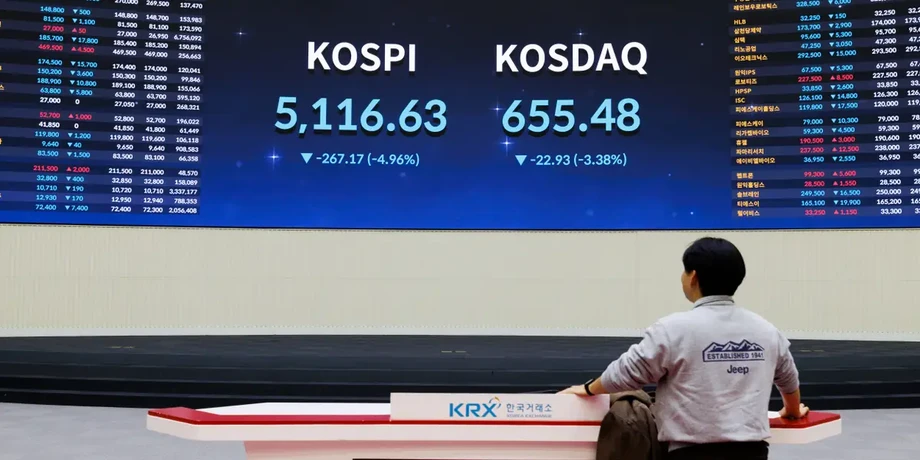
Yabancı yatırımcıların tepkisi, doların neden yükseldiğine de bağlı. Hisse senedi stratejistleri, ABD’de büyümenin güçlenmesi Amerikan tahvil getirilerini yükselttiğinde yatırımcıların yıl içinde önemli ölçüde değer kazanmış Asya borsalarındaki kârlarını realize edebileceğini belirtiyor. Bu tür satışlar Kore’nin KOSPI ve KOSDAQ endekslerini baskılayabilir.
Finansman piyasasının sakinleşmesi ve faiz beklentilerinin yumuşaması yabancı sermayenin geri dönmesini sağlayabilir. Böyle bir ortamda won zayıf kalmayı sürdürerek ihracatçılara destek olurken Kore hisselerinde kalıcı bir düşüşe yol açmayabilir. Dolayısıyla aynı kur hareketi; faiz oranlarına, finansman koşullarına ve emtia fiyatlarına bağlı olarak farklı sonuçlar doğurabilir.
Para birimlerini neler rahatlatabilir?
ABD tahvil getirilerinin düşmesi rahatlama sağlayabilir. ABD’de büyümenin yavaşlaması, ABD Merkez Bankasının faiz indireceği beklentisini muhtemelen güçlendirir, carry trade işlemlerini daha az cazip hâle getirir ve yenin toparlanmasına yardımcı olur. Yenin güçlenmesi, won üzerindeki baskıyı da bir ölçüde azaltır.
ABD tahvil getirilerindeki daha sınırlı bir düşüş de büyümede sert bir yavaşlama olmadan dolar talebini azaltabilir. Amerikan varlıklarının yüksek getirilerinden kaynaklanan rekabetin azalması, döviz piyasalarını sakinleştirip oynaklığı düşürebilir.
Tokyo’nun politika kararları da olası bir dönüm noktası sunuyor. Japonya Merkez Bankasının faizlerin daha hızlı artırılabileceği yönünde sinyal vermesi veya Maliye Bakanlığının düzensiz değer kaybına karşı müdahalesi yeni destekleyebilir. Müdahale, piyasayı yönlendiren ekonomik etkenlerde değişiklikle birlikte yapıldığında veya kur hareketleri aşırı hızlandığında daha etkili olma eğilimindedir.
Birçok yatırımcı, Japon yetkililerin belirli bir kur seviyesinden çok değer kaybının hızına duyarlı olduğuna inanıyor; ancak piyasa görüşmelerinde genellikle yuvarlak rakamlar öne çıkıyor. Bu nedenle yenin ne kadar hızlı değer kaybettiği de seviyesi kadar önem taşıyor.
Kore’nin yurt içinden gelen destek unsurları da var. Üçüncü çeyrekte büyüme beklentileri aştı, ABD ile arasındaki faiz farkı daraldı ve yarı iletken ihracatı toparlanıyor. Yetkililerin net iletişimi ve oynaklığı yönetmeye yönelik önlemler, bu ekonomik iyileşmeleri destekleyebilir.
İkili projelerin finansmanına yönelik güvenceler, kamu sektörünün dolar ihtiyaçlarının zamana yayılmasına ve açık piyasa dışından karşılanmasına imkân tanıyarak istikrarı destekleyen bir başka unsur oluşturuyor. Bu desteklerle birçok yatırımcı, küresel dolar gücü yeniden hızlanmadıkça 1.480 seviyesinin aşılmasının zor olacağını düşünüyor.
Öne Çıkanlar
- Won perşembe sabahı dolar başına 1.470 seviyesini aştı, işlemler sırasında yaklaşık 1.475,2’ye dokundu ve 1.467,7 civarında dengelendi.
- Yen dolar karşısında 155’li seviyelerin ortalarına gerileyerek yaklaşık dokuz ayın en zayıf düzeyini gördü.
- Yen ile won arasındaki 90 günlük korelasyon, mart sonundaki yaklaşık 0,21 seviyesinden son haftalarda yaklaşık 0,58’e yükseldi.
- Yatırımcılar 1.480 seviyesini, Ulusal Emeklilik Servisinin olası korunma işlemlerini ve aşırı oynaklığa karşı Kore Merkez Bankasının atabileceği adımları izliyor.
- İkili anlaşmaya ilişkin bilgi notu, Kore’nin yıllık zorunlu finansmanını 20 milyar dolarla sınırlandırıyor ve döviz piyasasında istikrarı korumak için esneklik sağlıyor.
- Zayıf para birimleri, yurt dışı kazançların yerel para cinsinden değerini artırırken enerji ve gıda dâhil ithalat maliyetlerini yükseltiyor.
- ABD tahvil getirilerinin düşmesi, Japonya’nın politika değişiklikleri, dolar finansman koşullarının sakinleşmesi ve Kore’nin iyileşen ekonomik göstergeleri baskıyı hafifletebilir.