Daha iyimser bir görünüm, daha sıkı hane bütçeleri
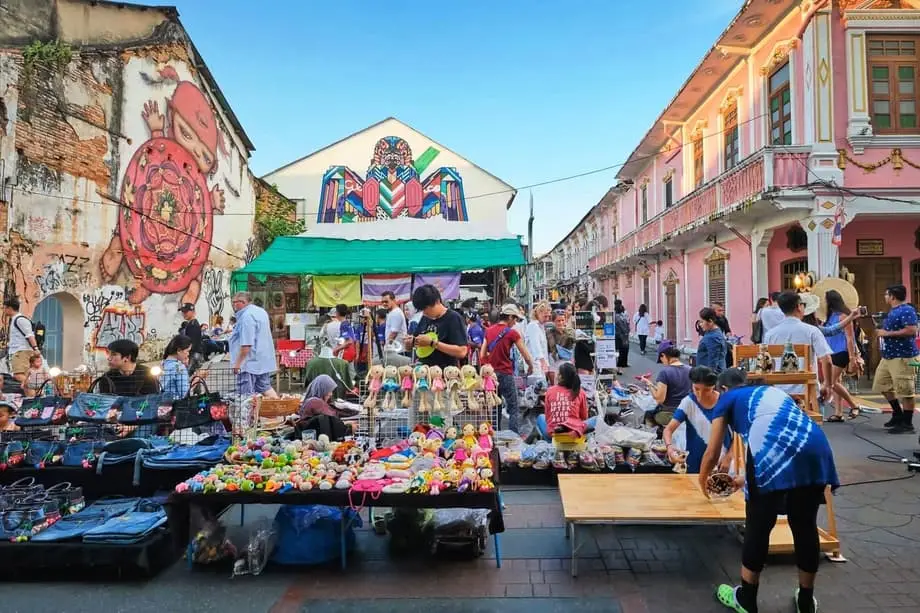
Taylandlı tüketicilerin yüzde 39'u 2025'te ekonomik görünüm konusunda iyimser; bu oran geçen yıla göre artış gösteriyor. Buna karşın haneler harcamalarında daha seçici davranıyor. Yüzde 44'ü eğitim, sağlık ve iyi yaşam alanlarında daha fazla harcama yaptığını belirtirken lüks ürünlere ve tatil amaçlı seyahatlere yönelik harcamalar azalıyor.
İçindekiler
- Daha iyimser bir görünüm, daha sıkı hane bütçeleri
- Sağlık ve eğitim lükslerin önüne geçiyor
- Fiyatlar ve iş kaygıları güveni zedeliyor
- Tasarruf çabalarıyla birlikte emeklilik hedefleri de büyüyor
- Yüksek borç, aksiliklere karşı hareket alanını daraltıyor
- Gıda güvenliği sağlık bütçesinin bir parçası oluyor
- Kararlar yavaşlarken sosyal medyadan alışveriş artıyor
- Kuşaklar farklı baskılarla karşı karşıya
- Bekârlar üst segment alışverişlere talebi canlı tutuyor
- Beyaz eşya ve araçlarda fiyatına değer ölçütü öne çıkıyor
- Şirketlerin, bankaların ve politika yapıcıların önünde pratik seçenekler var
- Öne Çıkanlar
11 Kasım 2025 itibarıyla tablo, temkinli bir uyum sürecine işaret ediyor. Yaşam maliyetleri gelirlerden daha hızlı arttı, ekonomik güven yavaş yavaş toparlanıyor ve aileler sağlıklarına, becerilerine ve finansal güvencelerine daha fazla para ayırıyor. Pek çok kişi daha fazla tasarruf ederken kalıcı değer sunan ürünler arıyor.
Tayland ekonomisinin 2024'te kaydettiği sınırlı büyüme bu temkinli tutumu açıklamaya yardımcı oluyor. Tüketici güveni bölgesel ortalamanın altına geriledi, enflasyon mayısta zirveye ulaştı ve planlanan enerji fiyatı değişiklikleri hane faturalarını gündemde tuttu. İş güvencesine ilişkin kaygılar da harcamaları ertelemek için başka bir neden oluşturuyor.
Taylandlı tüketiciler gelecek konusunda umutlu hissederken bugün harcadıkları parayı dikkatle yönetebiliyor. Yaklaşık yüzde 87'si mali durumlarını yönetebileceklerine güveniyor; dört kişiden yaklaşık üçü gelirinin yüzde 10'undan fazlasını biriktirdiğini söylüyor. Bu yanıtların yanında borç, emeklilik ve dış görünüşe ilişkin beklentileri karşılama baskısı da endişe yaratıyor.
Bu nedenle hane harcamaları durmaktan çok yön değiştiriyor. Aileler temel ihtiyaçlarını karşılamayı, deneyimlere para ayırmayı ve gerekli ürünleri yenilemeyi sürdürüyor; ancak isteğe bağlı alışverişler daha yakından değerlendiriliyor. Kasada sorulan temel soru giderek şu oluyor: Bu alışveriş, sınırlı bütçede kendine yer bulmayı hak ediyor mu?
Sağlık ve eğitim lükslerin önüne geçiyor
Eğitim, sağlık ve iyi yaşam alanlarında daha fazla harcama yaptığını bildiren yüzde 44'lük kesim, kişisel gelişime ve yaşam kalitesine yönelişi gösteriyor. Haneler sağlıklarını veya gelecek beklentilerini destekleyen harcamaları korurken erteleyebilecekleri alışverişleri kısıyor.
Lüks ürünler ve tatil amaçlı seyahatler ivme kaybeden kategoriler arasında. Tüketiciler indirimleri araştırıyor, zorunlu olmayan alışverişlerini azaltıyor ve çoğu zaman ikinci bir gelir kaynağı arıyor. Dışarı çıkıp eğlenmeyi sürdürüyorlar, ancak satın alma kararını vermeleri giderek daha uzun sürüyor.
Bu temkinli pazarda genç ve varlıklı tüketiciler önemli istisnalar olmaya devam ediyor. Son değişimden önce Z kuşağı ve Y kuşağı; restoranlara, konserlere ve kısa kaçamaklara yönelik harcamaların artmasına katkı sağlıyordu. Bölge içi seyahatler popülerliğini korurken Singapur, Vietnam ve Malezya önde gelen destinasyonlar arasındaydı.
Bu deneyimlere ilgi kaybolmaktan çok azaldı. Promosyonlar ve paket teklifler, toplam maliyeti değerlendirmeyi kolaylaştırdıklarında harcamaları hâlâ artırabiliyor. Yurt içi geziler, yerel yemek deneyimleri ve fiyatına değer etkinlikler, özellikle gençler arasında tüketici ilgisini çekmeyi sürdürüyor.
Kısa bölge tatilleri de promosyonlar yerel tatillere ve okul takvimlerine uyduğunda cazibesini koruyor. Bütçesini gözeten haneler için maliyeti öngörülebilir bir paket, son faturası daha belirsiz bir seyahatten daha cazip olabiliyor.
Fiyatlar ve iş kaygıları güveni zedeliyor
Kamuoyunun kaygılarına ilişkin araştırmada mali ve siyasi yolsuzluk yüzde 45'le ilk sırada yer alıyor. Bunu yüzde 37 ile yoksulluk ve toplumsal eşitsizlik, yüzde 31 ile işsizlik, yüzde 24 ile enflasyon ve yüzde 22 ile suç ve şiddet izliyor. Harcamaları şekillendiren baskılar yalnızca fiyatlardan kaynaklanmıyor.
Taylandlı tüketicilerin daha büyük bir bölümü ulusal ekonominin geçen yıla kıyasla kötü durumda olduğunu düşünüyor. Yarısından fazlası büyük ürünler satın alırken kendini daha az rahat hissediyor; neredeyse yarısı ise rutin hane alışverişlerinde daha kararsız. Pek çok kişi yakın zamanda işini kaybeden birini tanıyor ve daha fazla kişi kendi işini kaybetmekten korkuyor.
Haneler önümüzdeki altı ayda faturaların, yakıtın ve gıdanın daha pahalı olmasını bekliyor. Planlanan enerji fiyatı düzenlemeleri belirsizliği artırıyor; çünkü ailelerin kaçınma olanağı sınırlı olan faturaları etkiliyor.
Resmî enflasyon verileri ile hanelerin yaşadığı deneyim birbirinden farklı seyredebilir. Enflasyon, fiyatların ne hızla değiştiğini ölçerken aileler zaten yükselmiş olan fiyatları ödemek zorunda. Genel enflasyon düşse bile ücretler geride kalır veya temel faturalar artmaya devam ederse bütçeler üzerindeki baskı sürebilir. 2024'te tüketici fiyatlarındaki artış ve düzenlemeye tabi enerji fiyatlarındaki değişiklikler bu baskıya katkıda bulundu.
2025'e uzanan süreç, iyimserlikteki sınırlı artışın neden yalnızca temkinli harcamalara dönüştüğünü açıklamaya yardımcı oluyor:
- Tayland 2024'te sınırlı ekonomik büyüme kaydetti; tüketici güveni bölgesel ortalamanın altına geriledi ve tüketici fiyatları yükseldi.
- 2024'ün sonunda hanehalkı borcu gayrisafi yurt içi hasılanın onda dokuzuna yaklaştı.
- 2025'te tüketicilerin yüzde 39'u ekonomik görünüm konusunda iyimser olduğunu belirtirken haneler sağlık, eğitim ve tasarrufa daha fazla önem veriyor.
Tasarruf çabalarıyla birlikte emeklilik hedefleri de büyüyor
Tüketicilerin yarısından fazlası 60 yaşından sonra emekli olmayı bekliyor. Tipik emeklilik birikimi hedefi yaklaşık 3,9 milyon baht; varlıklı tüketicilerde ise bu rakam 10,5 milyon bahta yükseliyor. Varlıklı kesimin hedefi, genel hedefin yaklaşık 2,7 katı; bu da emeklilik harcamalarına ilişkin beklentilerin ne kadar farklılaştığını gösteriyor.
Tüketicilerin yaklaşık yüzde 87'si parasını yönetebileceğini düşünüyor. Dört kişiden yaklaşık üçü gelirinin onda birinden fazlasını biriktirdiğini söylüyor; varlıklı tüketicilerde bu oran daha yüksek. Bu alışkanlıklar, günlük yaşamın keyfini sürdürürken finansal istikrarı koruma arzusunu yansıtıyor.
Bankalar, Z kuşağının açtığı yeni tasarruf hesaplarında artış olduğunu bildiriyor; daha fazla genç yatırım yapmaya başlıyor. Bankacılık uygulamaları harcama analizleri, öngörüye dayalı uyarılar ve tasarruf hedeflerine yönelik ilerlemeyi izleme araçlarıyla bu çabaları destekliyor.
Z kuşağı ve Y kuşağı, toplumsal baskı ve kişisel imajla bağlantılı harcamalar nedeniyle düzenli tasarruf etmekte zorlandıklarını da belirtiyor. Bu gerilim, son yıllarda statü tüketiminin yükselişini yansıtıyor: İnsanlar finansal bir güvence istiyor, ancak belirli bir yaşam tarzını sürdürme baskısı da hissediyor.
Pek çok hanenin acil durum birikimi altı aydan az süre yetecek düzeyde. Bu büyüklükte bir birikim, hane günlük bütçesini yönetme konusunda kendine güvense bile gelir kaybı veya başka bir mali aksilik sonrasında uyum sağlamak için sınırlı zaman bırakıyor.
Yüksek borç, aksiliklere karşı hareket alanını daraltıyor
Hükümet verilerine göre hanehalkı borcu, 2024'ün sonunda gayrisafi yurt içi hasılanın yaklaşık yüzde 88'ine ulaştı. Bu, ekonominin yıllık üretiminin onda dokuzuna yakın ve bölgesel ölçütlere göre çok yüksek bir oran. Gayrisafi yurt içi hasıla veya GSYH, ülkede üretilen mal ve hizmetlerin değerini ölçüyor.
Yeni borçlanma daha yavaş arttı, ancak borç piyasasının bazı bölümlerinde durum kötüleşti. Ödemesi 90 günden fazla geciken kişisel krediler, toplam kişisel kredilerin yaklaşık yüzde 9'una yükseldi. Uzun süreli bu gecikmeler, bazı borçluların karşı karşıya olduğu geri ödeme baskısını gösteriyor.
Yetkililer, toplumsal statü ve imajla bağlantılı riskli borçlanma konusunda uyarıda bulundu. Görünüşünü korumaya çalışan haneler, özellikle gelirleri maliyetlere ayak uyduramadığında borç ödemeleri, düzenli faturalar ve tasarruf hedefleri arasında sıkışabiliyor.
Yetkililer, kredi kuruluşlarının borçluların yükümlülüklerini daha bütünlüklü görebilmesi için kooperatifleri ulusal kredi bürosuna katılmaya teşvik ediyor. Kredi raporlaması, borçlanma bilgilerini bir araya getirerek kredi verenin müşterinin başka yerlerdeki borçlarını değerlendirmesine yardımcı oluyor. Sisteme erken katılanlar, daha şeffaf raporlamanın borçlanma davranışını değiştirmeye yardımcı olabileceğini gösteriyor.
Araştırmalar finansal bilgi eksikliklerine de işaret ediyor. Tasarruf bildirimleri artmasına rağmen bütçe yönetimi, borç ve yatırım konusunda temel yönergeleri karşılayan tüketici sayısı az. Finansal eğitim ve basit araçlar, tüketimin daha keskin düşmesini önlerken tasarruf niyetlerini şoklara karşı daha güçlü bir güvenceye dönüştürmeye yardımcı olabilir.
Gıda güvenliği sağlık bütçesinin bir parçası oluyor
Sağlık hane harcamalarında daha büyük yer tutarken Taylandlı tüketiciler yediklerine daha fazla dikkat ediyor. Pestisitler, katkı maddeleri ve aşırı işlenmiş gıdalar kaygı yaratıyor; pek çok müşteri içerikleri, tedarik kaynaklarını ve besin değerini inceliyor.
Takviye ürünleri ve vitaminler yaygın olarak kullanılıyor; tüketiciler daha sağlıklı buldukları seçeneklere yöneliyor. Gıda güvenliği sertifikaları ve ürünlerin nereden geldiğini gösteren bilgiler, müşterilerin kaliteyi fiyatla birlikte değerlendirmesine yardımcı olabiliyor.
Dijital kanallar ve yemek teslimatı düzenli market alışverişlerini tamamlasa da geleneksel alışveriş alışkanlıkları güçlü kalıyor. Tüketiciler farklı ihtiyaçları için farklı kanalları kullanırken güvenliği, kolaylığı ve fiyatına değip değmediğini değerlendirmeyi sürdürebiliyor.
Gıda ve sağlık şirketleri için fırsat, kaliteyi ve izlenebilirliği makul bir fiyatla sunabilmekte yatıyor. İzlenebilirlik, bir ürünün kaynağının ve tedarik zincirindeki hareketinin takip edilebilmesi demek. Açık ve anlaşılır bilgiler, müşterilerin bir ürünün sağlık bütçelerinde yer almayı hak edip etmediğine karar vermesine yardımcı oluyor.
Kararlar yavaşlarken sosyal medyadan alışveriş artıyor
Taylandlı tüketicilerin yüzde 45'i sosyal medya üzerinden eskisinden daha fazla alışveriş yaptığını, yüzde 47'si ise ne alacağına karar vermesinin daha uzun sürdüğünü söylüyor. Dijital alışveriş, kararsızlığın artmasıyla birlikte büyüyor.
Pek çok tüketici eğlence ve ürünleri keşfetmek için canlı yayınları izliyor, ardından satın almadan önce bekliyor. Şirketler daha uzun bir satış süreciyle karşı karşıya; ancak izleme, karşılaştırma ve yeniden ziyaret için harcanan zaman, müşterilerle daha derin bir etkileşim kurulmasını da sağlayabiliyor.
Sosyal medya, Taylandlı tüketicilerin başlıca haber kaynağı; televizyon ve haber sitelerinin önünde yer alıyor. Hem bilgi edinme hem alışverişteki rolü, ürünleri değerlendirmede güveni ve içerik kalitesini merkezi hâle getiriyor.
Şirketler, yalnızca anlık satışa odaklanmak yerine müşteri topluluklarına ve sadakate daha fazla önem vererek karşılık veriyor. Eğlenceli içerikler; şeffaf ürün bilgileri, güvenilir iade politikaları ve net teslimat süreleriyle desteklendiğinde daha iyi sonuç veriyor.
Anlık para transferleri ve kod taranarak yapılan ödemeler günlük yaşamın zaten bir parçası. Tüketiciler, alakalı ve doğru zamanda sunulduğunda bankacılık uygulamalarındaki kişiselleştirilmiş teklifleri de olumlu karşılıyor. Dijital bankacılık ve ödemeler neredeyse herkes tarafından kullanılıyor; bu da finans kuruluşlarına müşterilerin harcamalarını yönetmelerine yardımcı olmak için düzenli fırsatlar sunuyor.
Kuşaklar farklı baskılarla karşı karşıya
Media Intelligence Group'un araştırması, harcama gücü trilyon bahtlarla ölçülen Z kuşağını tüketim eğilimlerini belirlemede öncü bir grup olarak tanımlıyor. Alışveriş çoğu zaman kimliği ve değerleri ifade ediyor; ruh sağlığına ve kişisel imaja özellikle önem veriliyor.
Genellikle X kuşağı olarak tanımlanan Gen Horizon, en çok harcama yapan kesim ve daha da yüksek bir satın alma gücüne sahip. Yüksek gelirleri ve varlıkları; hem ebeveynlerine hem çocuklarına destek olmak gibi birbiriyle yarışan sorumlulukları da beraberinde getiriyor.
Gen Horizon'daki pek çok tüketici emekliliğe yeterince hazır olmadığını düşünüyor ve finansal ürünlere temkinli yaklaşıyor. Harcama kararlarında, bugünkü aile sorumluluklarıyla ileriki yaşlardaki güvenlik ihtiyacını dengeleme gereği öne çıkıyor.
Bu nedenle şirketler aynı pazar içinde farklı motivasyonlarla karşılaşıyor. Genç alıcılar kimliğe, deneyimlere ve iyi yaşama daha fazla önem verebilirken iki kuşağa destek olan tüketiciler alışverişlerini aile yükümlülükleri ve emeklilik ihtiyaçlarıyla birlikte değerlendirmek zorunda. Mesajların ve sunulan avantajların bu farklılıkları yansıtması gerekiyor.
Bekârlar üst segment alışverişlere talebi canlı tutuyor
The 1 Insight'ın araştırmasına göre Tayland'ın tek başına yaşayanlara yönelik ekonomisi, tüketici harcamalarının üçte ikisinden fazlasını oluşturuyor. Bu nedenle bekârlar, pek çok hane lüks alışverişlerini azaltırken bazı üst segment kategorilerin neden hareketli kaldığını anlamak açısından önemli bir grup.
Bekârlar güzellik hizmetlerine, modaya ve ev dekorasyonuna öncelik veriyor; yaşam kalitesini artıracak ürün ve hizmetlere daha fazla ödeme yapmaya istekli olduklarını gösteriyor. Kentlerde yaşayan bekârlar kırsal kesimde yaşayanlardan daha fazla harcama yaparken bu grubun önemli bir bölümünü kadınlar oluşturuyor.
Tek başına yaşamın yaygınlaşması, pazardaki eşitsiz tabloyu açıklamaya yardımcı oluyor. Bazı lüks kategorilerde harcamalar zayıflarken, farklı önceliklere sahip tüketicilerin tercih ettiği belirli hizmet veya ürünlerde harcamalar güçlü kalabiliyor.
Bu nedenle tüketici grupları, güvenin genel yönü kadar önem taşıyor. Yaş, gelir, aile sorumlulukları ve yaşam düzeni; harcamaların nerede korunduğunu, nerede azaldığını açıklamaya yardımcı oluyor.
Beyaz eşya ve araçlarda fiyatına değer ölçütü öne çıkıyor
Tayland'da hane tipi elektrikli aletler pazarının, kentleşme ve yeni konutların talebi desteklemesiyle 2030'a kadar güçlü biçimde büyümesi bekleniyor. Tüketiciler, faydası maliyetini karşıladığında temel ürünleri yenilemeye ve üst modellere geçmeye istekli.
Akıllı cihazlar ve daha az enerji kullanan ürünler, zaman içinde faturalarını düşürmek isteyen hanelerin ilgisini çekiyor. Alıcılar fiyatları daha kolay karşılaştırabildiği ve kolayca alışveriş yapabildiği için çevrim içi beyaz eşya satışlarının payı artıyor. Bir ürünün yükseltmeye değip değmeyeceğini belirlerken dayanıklılık, servis imkânı ve işletme maliyetleri önem taşıyor.
Araç kararlarında da benzer pratik kaygılar öne çıkıyor. Küresel anketlerde birçok tüketici, uygun fiyatı, şarj imkânlarını ve batarya ömrünü gerekçe göstererek bir sonraki aracı için hibrit veya içten yanmalı motorlu modelleri tercih edeceğini söylüyor. Taylandlı alıcılar da benzer kaygılar taşıyor; bu durum tamamen bataryayla çalışan araçların yakın vadede yaygınlaşmasını yavaşlatıyor.
Servis paketleri, daha uzun garantiler ve yakıt tasarrufu sağlayan özellikler, araçlarını yenilemeyi erteleyen sürücülerin ilgisini çekebilir. Bunlar, mevcut aracı daha uzun süre kullanırken sahiplik deneyimini iyileştirmenin yollarını sunuyor.
Şirketlerin, bankaların ve politika yapıcıların önünde pratik seçenekler var
Şirketler, dayanıklılığı, sağlık faydalarını ve toplam sahip olma maliyetini değerlendirmeyi kolaylaştırarak temkinli harcamalara yanıt verebilir. Satın alımlarla birlikte sunulan koruyucu sağlık hizmetleri veya eğitici içerikler, daha uzun süreli onarım güvencesi ve kolay servis imkânları, ilk indirimden fazlasını sunmanın olası yolları.
Düzenli etkileşimi teşvik eden sadakat ödülleri, sürekli flaş indirimleri tamamlayabilir veya onların yerini alabilir. Fiyat uyarıları, ürünleri ayırtıp daha sonra teslim alma seçenekleri ve uygun olduğunda evde deneme imkânı, karar vermek için daha fazla zamana ihtiyaç duyan müşterileri destekleyebilir. Açık teslimat ve iade kurallarının yanı sıra hızlı müşteri hizmetleri de önem taşıyor.
Finans kuruluşları küçük tutarları otomatik aktarma, belirli hedefler için ayrı birikim hesapları oluşturma ve harcamalar plandan saptığında hatırlatma gönderme gibi yollarla tasarrufu kolaylaştırabilir. Hane bütçelerine uygun fiyatlı, gelir ve sağlığı koruyan basit sigorta ürünleri de bu finansal güvenceyi destekleyebilir.
Bankaların riski sade bir dille açıklayan başlangıç düzeyinde yatırım planları sunma imkânı da var. Müşteri verilerinin sorumlu kullanımı, özellikle anlaşılır adımlar ve görünür ilerleme isteyen genç müşterilere çok sayıda teklif sunmak yerine alakalı öneriler sunulmasını sağlayabilir. Amaç, insanların güvenlik ağlarını riske atmadan yaşam tarzlarını sürdürmelerine yardımcı olmak.
Politika yapıcılar açısından öncelikler arasında enerji maliyetlerindeki dalgalanmayı yönetmek, geri ödeme disiplinini korurken ödeme güçlüğü çeken borçlular için destek seçeneklerini genişletmek ve tüm kooperatifleri kredi raporlama sistemine dahil etmek yer alıyor. Okullarda ve iş yerlerinde verilecek finansal eğitim, bütçe yönetimi, borçlanma ve yatırım konusundaki eksiklikleri giderebilir.
Vergi teşvikleri ve işveren katkısı emeklilik tasarruflarını özendirebilir; büyüyen sektörlerle bağlantılı eğitimler ise gelirlerin yaşam maliyetleriyle birlikte artmasına yardımcı olabilir. Bunlar hanelerin karşı karşıya olduğu baskılara yönelik öneriler. Daha istikrarlı faturalar, gelişmiş beceriler ve daha iyi borç denetimi hem hane mali durumunu hem tüketimi destekleyebilir.
Öne Çıkanlar
- Taylandlı tüketicilerin yüzde 39'u 2025'te ekonomi konusunda iyimser, ancak harcamalar temkinli seyrediyor.
- Yüzde 44'ü eğitim, sağlık ve iyi yaşam alanlarında daha fazla harcama yaptığını bildirirken lüks ürünlere ve tatil amaçlı seyahatlere yönelik harcamalar azalıyor.
- Yaklaşık yüzde 87'si parasını yönetme konusunda kendine güveniyor; dört kişiden yaklaşık üçü gelirinin yüzde 10'undan fazlasını biriktirdiğini söylüyor.
- Emeklilik birikimi hedefleri yaklaşık 3,9 milyon baht; varlıklı tüketicilerde bu rakam 10,5 milyon bahta yükseliyor.
- Hanehalkı borcu 2024'ün sonunda GSYH'nin yaklaşık yüzde 88'i düzeyindeydi; ödemesi 90 günden fazla geciken kişisel kredilerin oranı ise toplam kişisel kredilerin yaklaşık yüzde 9'una yükseldi.
- Yüzde 45'i sosyal medya üzerinden daha fazla alışveriş yapıyor; yüzde 47'sinin satın alma kararını vermesi daha uzun sürüyor.
- Bekârlar, genç tüketiciler ve sağlık faydası veya düşük işletme maliyeti arayan alıcılar belirli kategorilerde talebi canlı tutuyor.
- Enerji maliyetleri, iş güvencesi, borç yönetimi ve emekliliğe hazırlık hane kararlarında belirleyici olmaya devam ediyor.