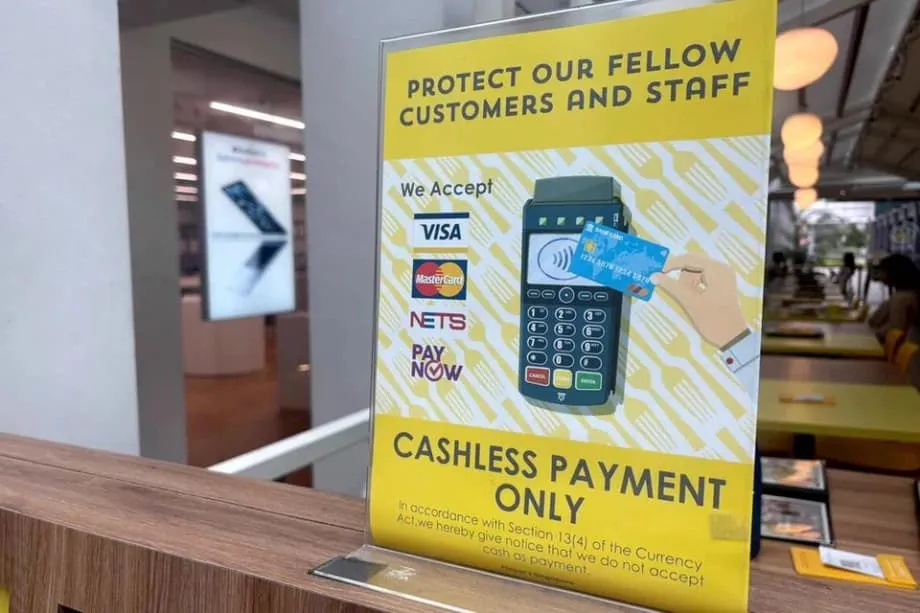
Daha hızlı ödeme, bazı müşterilerin alışveriş yapamamasına yol açabiliyor
Singapur'un merkezindeki birkaç alışveriş merkezinde incelenen mağazaların yaklaşık yedide biri yalnızca nakit dışı ödeme kabul ediyordu. Bu durum birçok kişi için alışverişi kolaylaştırırken başkalarının günlük ihtiyaçlarını satın almasını zorlaştıran bir değişime işaret ediyor. Çay zincirleri, fırınlar ve hızlı servis yapan küçük yiyecek işletmeleri tamamen kartlara, QR kodlarına veya mobil cüzdanlara geçiyor.
İçindekiler
- Daha hızlı ödeme, bazı müşterilerin alışveriş yapamamasına yol açabiliyor
- Madeni paralardan QR kodlarına geçiş
- Perakendeciler nakit işlemeyi neden bırakmak istiyor?
- Gençlerin harçlığı olabilir ama kabul edilen kartı olmayabilir
- Yaşlılar ve çalışanlar farklı engellerle karşılaşıyor
- Yüksek kullanım oranına rağmen nakde hâlâ yer var
- Banka veya ağ devre dışı kaldığında ne oluyor?
- Singapur'da bir mağaza nakdi reddedebilir mi?
- Diğer ülkeler erişimi açık tutma konusunda ne gösteriyor?
- Öğrenciler, yaşlılar, çalışanlar ve ziyaretçiler için ödeme seçenekleri
- Bilinmesi gerekenler
15 Ekim 2025 itibarıyla yalnızca nakit dışı ödeme kabul eden kasaların yaygınlaşması; kendi kartı olmayan gençler, dijital ödemeleri zor veya riskli bulan yaşlılar ve uygun yerel hesapları bulunmayan bazı göçmen işçiler ile ev işçileri için pratik bir sorun oluşturuyor. Artık bir alışverişi tamamlamak için yeterli paraya sahip olmak her zaman yetmiyor. Müşterilerin ayrıca mağazanın kabul ettiği bir ödeme yöntemine ihtiyacı var.
Singapur'un nakitsiz ödemelere geçişi, hijyen ve hızın öncelik kazandığı COVID-19 döneminde ivme kazandı. Pandemi kısıtlamaları sona erdikten sonra da birçok perakendeci yeni uygulamalarını sürdürdü. PayNow'a, ulusal SGQR standardına ve küçük işletmelere verilen desteğe yıllar içinde yapılan yatırımlar, dijital ödemelerin kullanımını zaten kolaylaştırmıştı.
Perakendeciler daha kısa kuyruklar, para üstü verirken daha az hata ve para sayma ya da bankaya götürme işlerinin azalması gibi avantajlar görüyor. Banknot ve madeni paralara bağlı müşteriler ise kasada mahcup edici bir ret yanıtıyla karşılaşabiliyor, başka bir mağaza aramak zorunda kalabiliyor veya bir başkasından ödeme yapmasını isteyebiliyor.
Nakit, özellikle küçük alışverişlerde ve bütçe yönetiminde, tüketicilerin önemli bir bölümü için günlük yaşamın parçası olmayı sürdürüyor. Dolayısıyla Singapur'da farklı hızlarda ilerleyen iki değişim yaşanıyor: İşletmeler nakit kullanımını azaltırken bazı müşteriler hâlâ nakde ihtiyaç duyuyor veya nakdi tercih ediyor. Bankacılık ve ağ kesintileri de mağazaların ve müşterilerin alternatifleri hazır tutması için başka bir neden oluşturuyor.
Madeni paralardan QR kodlarına geçiş
Eskiden kahvehanelerde ve küçük tezgâhlarda yalnızca nakit kabul edildiğini belirten tabelalara sık rastlanırdı. Bugün QR çıkartmaları, temassız kart okuyucular ve mobil cüzdanlar çoğu kasada standart hâle geldi. Bu araçlar, müşterilerin banknot uzatıp para üstü beklemek yerine kod okutarak ya da kart veya telefonlarını dokundurarak ödeme yapmasını sağlıyor.
Singapur, ulusal QR standardı SGQR'yi 2018'de kullanıma sundu. Bu standart, birden fazla ödeme sistemini tek bir kodda bir araya getirerek işletmelerin her biri için ayrı kod göstermeden farklı uyumlu uygulamalardan ödeme kabul etmesine olanak tanıdı. Böylece kasalardaki görüntü karmaşası azaldı, işletmeler için ödeme kabulü kolaylaştı.
Bankalar da PayNow üzerinden cep telefonu numarasıyla anında para transferi olanağı sundu. Ödeme sağlayıcıları ücretler konusunda rekabet ederken hibeler, küçük işletmelerin ödeme terminalleri ve QR okuyucuları edinmesine yardımcı oldu. Bu değişiklikler birlikte, daha önce satışları kaydetmek ve ödemeleri almak için kullanılan satış noktası sistemlerini satın almakta tereddüt eden işletmelerin önündeki engelleri azalttı.
Değişim birkaç aşamada gerçekleşti:
- Pandemi öncesinde kahvehanelerde ve küçük tezgâhlarda yalnızca nakit kabul edilmesi yaygındı.
- Singapur, 2018'de birden fazla ödeme sistemini tek bir kodda birleştirmek için SGQR'yi kullanıma sundu.
- COVID-19 döneminde hijyen kaygıları ve işlemlerin hızla tamamlanması ihtiyacı, dijital ödemelerin benimsenmesini hızlandırdı.
- 15 Ekim 2025'e gelindiğinde, bazı şubeler belirli müşteri gruplarından nakit kabul etmeyi sürdürse de yiyecek ve perakende işletmelerinde yalnızca nakit dışı ödeme politikaları belirgin biçimde yaygınlaşmıştı.
Bazı küresel kahve zincirleri, Singapur'daki belirli şubelerinde yalnızca nakit dışı ödeme kabul ederken turistlere veya yaşlı müdavimlere hizmet veren şubelerinde nakit kabul etmeyi sürdürüyor. Daha küçük zincirler de henüz kartı olmayabilecek çok sayıda öğrencinin bulunduğu şubeler dışında tamamen dijital ödemeye geçti. Bu istisnalar, aynı işletmenin farklı şubelerinde bile ödeme politikalarının değişebildiğini gösteriyor.
Perakendeciler nakit işlemeyi neden bırakmak istiyor?
Mağaza işletmecileri, daha hızlı ödeme almayı başlıca avantajlardan biri olarak görüyor. Dijital ödemeler, para üstünü hesaplayıp vermek için harcanan zamanı azaltarak öğle yemeği yoğunluğunda kuyrukların daha hızlı ilerlemesini sağlıyor. Hesaplama sayısının azalması, hata olasılığını da düşürüyor.
Nakit, satışın ötesinde de iş yükü yaratıyor. Mağazaların para üstü verebilmek için banknot ve madeni para bulundurması gerekiyor. Çalışanlar gün sonunda kasadaki parayı sayıp bankaya yatırmak için düzenleme yapmalı. Nakit kullanımını kaldırmak bu işleri ortadan kaldırabilir ve mutabakatı kolaylaştırabilir; böylece işletmeler ödeme kayıtlarını kaydedilmiş satışlarla eşleştirebilir.
Kasadaki para miktarının azalması hırsızlıktan kaynaklanan kayıpları da düşürüyor. Gıda sektöründe çalışanlar için banknot ve madeni paralara dokunmamak, pandemi sırasında hijyen açısından bir avantaj olarak öne çıktı ve sonrasında da cazibesini korudu.
Ödeme maliyetleri, özellikle kâr marjı dar olan seyyar satıcılar, büfeler ve çok küçük işletmeler için önem taşıyor. QR kodlarıyla ödeme kabul etmek, çoğu zaman geleneksel kart ağlarına kıyasla daha düşük işletme ücretleri getiriyor. Dolayısıyla finansal açıdan avantaj, işletmenin seçtiği dijital yöntemlerin yanı sıra nakit işlemenin getirdiği zaman ve iş gücü tasarrufuna da bağlı.
Küçük işletmelerin önemli bir bölümü kasada nakit işlemeyi azalttı veya tamamen bıraktı. İşletme sahipleri daha hızlı ödeme, kolaylaşan mutabakat ve riskin azalmasını gerekçe gösteriyor. Ancak müşteriler, tercih ettikleri yöntemle ödeme yapamadıklarında başka yere gideceklerini söylüyor. Mağaza için işleri kolaylaştıran bir düzen, ödeme seçenekleri müşterilerinin ihtiyaçlarıyla örtüşmediğinde satış kaybına yol açabiliyor.
Gençlerin harçlığı olabilir ama kabul edilen kartı olmayabilir
Harçlığını nakit alan gençler, daha önce alışveriş ettikleri mağazalardan dışlanabiliyor. 16 yaşından küçük öğrencilerin çoğunun kişisel banka kartı yok. Banka kartı, kişinin hesabındaki parayı kullanarak ödeme yapmasını sağlıyor; ancak genç öğrencilerin uygun bir hesaba ve karta erişimi eşit değil.
Bazı gençler, ebeveynlerinin onayıyla okula bağlı ödeme araçlarını veya gençlere yönelik dijital cüzdanları kullanabiliyor. Ancak bu uygulamalar herkese ulaşmıyor ve her işletmede çalışmıyor. Ödeme politikaları değiştikten sonra öğrenciler, sevdikleri bir kafeden içecek alamadıklarını veya arkadaşlarıyla sinema bileti satın alamadıklarını anlatıyor.
Birçok genç, 16 yaşında uygun hâle geldiklerinde ilk banka kartlarını almayı planladıklarını söylüyor. Ancak bu durum, öğrencilerin kendi başlarına alışveriş yapmaya başladığı ama hâlâ nakde veya ebeveynlerinin ödeme düzenlemelerine bağlı olduğu ortaokulun alt sınıflarında bir boşluk bırakıyor.
Yaşlılar ve çalışanlar farklı engellerle karşılaşıyor
On yıllardır nakit kullanan yaşlılar, yalnızca nakit dışı ödeme kabul eden kasalarda stres yaşayabiliyor. PayNow'ı kullanıma açmak veya telefondaki bir cüzdana kart eklemek, alışılmadık adımlar gerektiriyor. Bazı yaşlılar dolandırıcılıktan endişe ediyor ve banknotlarla madeni paraları doğrudan vermenin daha güvenilir olduğunu düşünüyor.
Kuyruk, bu deneyimi daha da zorlaştırabiliyor. Özellikle başka müşteriler beklerken nakdin kabul edilmediğinin söylenmesi mahcup edici gelebiliyor. Bazı yaşlılar, nakit kabul etmeyi sürdüren mağazalara geri döneceklerini söylüyor. Bazılarıysa yoğun bir kasada baskı altında kalmadan öğrenebilmek için sabırlı bir rehberlik istiyor.
Göçmen işçiler ve ev işçileri farklı türde engellerle karşılaşıyor. Göçmen işçilerin çoğu ücretlerini banka hesaplarından alıyor ve QR ile ödeme yapabiliyor. Ancak bazı ev işçilerinin yerel banka kartı yok; bazılarıysa harcamalarını ve ailelerine gönderdikleri parayı yönetmek için nakdi tercih ediyor.
Bazı müşteriler, bir yabancıdan dijital ödeme yapmasını isteyip karşılığında nakit veriyor. Bu yöntem rahatsız edici olabilir ve her zaman güvenli değildir. Sınırlı mobil internet veya eski bir telefon da cüzdan uygulamalarını ve kimlik doğrulama adımlarını kullanmayı zorlaştırabilir. Kimlik doğrulama, uygulamanın ödeme yapan kişinin bu işlemi yapmaya yetkili olup olmadığını kontrol etme sürecidir.
Ortak sorun, alışveriş anında ödeme yöntemine erişimdir. Bir gencin kartı olmayabilir, bir yaşlı uygulama kullanma konusunda kendine güvenmeyebilir, bir çalışanınsa uyumlu hesabı veya güvenilir telefon bağlantısı bulunmayabilir. Her biri, parası olduğu hâlde kolayca ödeme yapabileceği bir yönteme sahip olmadan aynı kasaya gelebilir.
Yüksek kullanım oranına rağmen nakde hâlâ yer var
Singapur, Güneydoğu Asya'da nakitsiz ödemelerin en yaygın olduğu ülkelerden biri. Büyük perakendecilerden küçük işletmelere kadar çoğu işletme en az bir dijital ödeme yöntemini kabul ediyor. Kartlar birçok müşteri için en yaygın ödeme seçeneği olmayı sürdürürken PayNow transferleri ve tezgâhlardaki QR ödemeleri sıradanlaştı.
Anketler, dijital araçları en hızlı benimseyenlerin genç tüketiciler olduğunu ve bazılarının yanlarına yalnızca telefonlarını alarak evden çıktığını gösteriyor. Buna karşılık, insanların önemli bir bölümü günlük alışverişlerinde nakit kullanmayı sürdürüyor. Bazıları için banknot ve madeni paralar, bir harcama limitini takip etmeyi kolaylaştırıyor.
Singapur'un merkezindeki birkaç alışveriş merkezinde yapılan incelemeler, mağazaların yaklaşık yedide birinin yalnızca nakit dışı ödeme kabul ettiğini ortaya koydu. Daha geniş perakende pazarında dijital ödeme seçenekleri yaygınlaşırken tüketicilerin nakit talebi de devam ediyor. Müşterinin bir yeme içme alanına veya alışveriş merkezi mağazasına gidip yanında getirdiği ödeme yönteminin artık kabul edilmediğini öğrenmesi, bu uyumsuzluğu özellikle görünür kılıyor.
Banka veya ağ devre dışı kaldığında ne oluyor?
Singapur'da son yıllarda çok sayıda geniş çaplı bankacılık kesintisi yaşandı. QR transferleri, cüzdanlara para yükleme işlemleri ve bazı kart ödemeleri saatlerce çalışmadı. Tamamen nakitsiz çalışan işletmeler satış kaybı yaşadıklarını ve müşterilerin kuyruklarda gerildiğini bildirirken yalnızca bir uygulamaya güvenen müşteriler başka bir ödeme yolu bulmak zorunda kaldı.
Kabul edilen tüm ödeme yöntemlerinin çalışmayan tek bir hizmete bağlı olduğu nakitsiz mağazalar, kesintiler karşısında savunmasız kalıyor. Kart ve PayNow QR gibi birden fazla ödeme seçeneği bulundurmak, tek bir sağlayıcıya bağımlılığı azaltıyor. Farklı dijital yöntemler, kesinti sırasında çalışanlara ve müşterilere alternatif sunuyor.
Nakit başka bir yedek seçenek sağlayabilir. Küçük bir nakit kasası, elektronik ödemeler çalışmadığında mağazanın istisnai durumlarla başa çıkmasına olanak tanır. Uygulanabilir olduğu yerlerde çevrimdışı çalışabilen ön ödemeli seçenekler, küçük alışverişlerde yardımcı olabilir. Toplu taşıma kartlarında olduğu gibi bu seçeneklere para önceden yüklenir.
Yiyecek işletmeleri ayrıca geçici bir manuel sistem hazırlayarak siparişleri kaydedebilir ve hizmetler yeniden çalışmaya başladığında hesapları tahsil edebilir. Bunun için açık prosedürler ve hem çalışanların hem müşterilerin ne kadar borçlu oldukları konusunda aynı görüşte olmasını sağlayacak hızlı bir mutabakat gerekir. Çalışanları kesintiler sırasında sakin hareket etmeleri için eğitmek, yoğun saatlerde karışıklığı önlemeye yardımcı olabilir.
Kesintilere daha dayanıklı bir ödeme düzeninde şunlar bulunabilir:
- PayNow QR'nin yanı sıra kartlar gibi birden fazla dijital ödeme yöntemi.
- Çalışanların hangi durumlarda kullanacağına ilişkin açık kurallarla birlikte küçük bir nakit kasası.
- Uygulanabilir olduğu yerlerde çevrimdışı çalışabilen ön ödemeli seçenekler.
- Sistemler yeniden çalıştığında siparişleri kaydetmek ve ödemeleri tahsil etmek için geçici bir süreç.
- Kabul edilen yöntemleri ve kesinti sırasındaki düzenlemeleri açıklayan net tabelalar.
- İstisnai durumlar için hızlı mutabakat ve prosedürleri iyileştirmek üzere olay kayıtlarının incelenmesi.
Singapur'da bir mağaza nakdi reddedebilir mi?
Singapur'daki perakendeciler, müşterileri bilgilendirmek koşuluyla genellikle hangi ödeme yöntemlerini kabul edeceklerini seçebilir. Banknot ve madeni paralar, merkez bankasının borçların ödenmesinde geçerli saydığı yasal ödeme aracı statüsüne sahiptir. Ancak özel işletmeler alışverişler için ödeme koşulları belirleyebilir; bu nedenle hem yalnızca nakit hem de yalnızca nakit dışı ödeme kabul edildiğini belirten tabelalar bulunur.
Ulaşım dâhil kamu hizmetlerinin kendi ödeme politikaları vardır. Ulaşım ücretleri ve kartlara para yükleme işlemleri istikrarlı biçimde dijital yöntemlere kaymıştır. Çok sayıda turiste hizmet veren bölgelerdeki işletmeler, ziyaretçilerin yerel dijital cüzdanlara erişimi olmayabileceği için nakit kabul etmeyi sürdürme eğilimindedir.
Devlet kurumları, dijital ödemelerin yaygınlaşmasını desteklerken bu yöntemi kullanmakta zorlanan kişilere de yardım etmeyi sürdürüyor. Hibeler, küçük işletmelerin ödeme terminalleri kurmasına ve QR ödemelerini kabul etmesine yardımcı oldu. SGQR, işletmeler ve müşteriler için süreci kolaylaştırdı.
Dijital gönüllüler ve toplum merkezleri, yaşlılara bankacılık uygulamalarını kullanma ve dolandırıcılıkları tanıma konusunda eğitim veriyor. Okullar ve bankalar gençlere hesaplar ve harcamalarını takip etmeye yarayan araçlar sunuyor. Bu programlarla, dijital ödemelerin kullanımı yaygınlaşırken insanların sisteme katılmasına yardımcı olunması amaçlanıyor.
Singapur, banka hesabı olmayan sakinlerin dışlanmasını önlemek için mağazaların nakit kabul etmesini zorunlu tutan bazı ABD şehirlerindeki uygulamayı benimsemedi. Bunun yerine, işletmelerin tercih hakkını dijital erişim konusunda kamu eğitimi ve destekle bir araya getiriyor.
Diğer ülkeler erişimi açık tutma konusunda ne gösteriyor?
İsveç dijital ödemelere hızla yöneldikten sonra bankaların her bölgede nakit hizmetlerine erişimi sürdürmesini zorunlu kıldı. Bu adım, nakit kullanımının azalmasıyla zorluk yaşayabilecek kırsal toplulukların ve yaşlıların ihtiyaçlarını karşılamayı amaçlıyordu.
Çin'in çok amaçlı uygulamaları, ödemeleri insanların düzenli kullandığı hizmetlerle birleştirerek QR ödemelerini her yaştan kişi için gündelik bir araca dönüştürdü. Japonya dijital maaş ödemelerini ve ülke çapında bir nakitsiz ödeme programını teşvik etti, ancak benimsenme oranı farklılık gösteriyor. Japon işletmelerin çoğu alışıldık yöntemleri tercih ediyor ve sistem maliyetlerinden endişe duyuyor.
Hindistan'ın Birleşik Ödemeler Arayüzü (UPI), banka hesapları arasında transfer yapılmasını sağlayan ücretsiz ve anlık bir ağ oluşturdu. Katılımcı hizmetler arasında çalışabilmesi, QR kodunu ve telefonu küçük işletmeler ve sıradan müşteriler için kullanışlı hâle getirdi. Ağ, her ay milyarlarca işleme ulaşacak şekilde büyüdü.
Bu deneyimler Singapur için uygulanabilir seçeneklere işaret ediyor: Küçük işletmeler için ödeme kabulünü basit tutmak, haneler için dijital erişimi güvenli ve uygun maliyetli hâle getirmek, teknoloji bozulduğunda veya müşteriler onu kullanamadığında alternatifleri korumak. Nakit hizmetlerine erişim, alışıldık uygulamalar ve düşük maliyetler, aynı günlük ihtiyacın farklı yönlerini karşılıyor: Bir şeyin parasını ödemek.
Öğrenciler, yaşlılar, çalışanlar ve ziyaretçiler için ödeme seçenekleri
Gençler, 16 yaşına geldiklerinde banka kartı sunan genç hesapları hakkında ebeveynlerine veya vasilerine danışabilir. Öncesinde ebeveyn hesabına bağlı bir öğrenci cüzdanı veya okul programı, kantinlerde ve belirli işletmelerde temassız ödeme yapmalarını sağlayabilir. Bir uygulamanın çalışmaması veya mağazanın yalnızca nakit kabul etmesi durumunda az miktarda nakit bulundurmak yine de işe yarar.
QR ile ödeme yapan öğrenciler, kodun işletmeye ait olduğunu kontrol etmeli ve para göndermeden önce alıcının adını doğrulamalı. Bu kontroller, ödemenin kime gittiğini teyit etmelerine yardımcı olur.
Yaşlılar, güvendikleri tek bir bankacılık uygulaması ve cep telefonu numarasıyla PayNow gibi tek bir ödeme yöntemiyle başlayabilir. Sakin bir zamanda bir aile üyesiyle pratik yapmak, kuyrukta öğrenme baskısını ortadan kaldırır. Güçlü parolalar kullanmak, işlem bildirimlerini açmak ve yabancılardan gelen ödeme bağlantılarından kaçınmak süreci daha güvenli ve kontrol edilebilir hâle getirebilir.
Bir miktar banknot bulundurmak klinikler, pazar tezgâhları ve diğer alışverişler için yedek olur. Telefonla ödeme yapmaya hazır olmayan yaşlılar, çalışanlardan yardım isteyebilir veya kendilerine güven kazandıracak şekilde nakit kabul eden yakındaki bir mağazayı kullanabilir.
Göçmen işçiler ve ev işçileri, mümkün olduğunda yerel bir banka hesabı açabilir ve mobil bankacılık bildirimlerini etkinleştirebilir. Kredi kartı istemeyenler için, işverenin PayNow veya banka transferiyle para yükleyebileceği ön ödemeli banka kartları bir seçenek olabilir. Toplu taşıma için yaygın biçimde kabul edilen ve bazı küçük alışverişlerde de kullanılabilen ulaşım kartlarına makinelerden para yüklenebilir.
Ailelerine para gönderen çalışanlar, dijital para transferi ücretlerini karşılaştırabilir ve transfer yapmadan önce alıcı bilgilerini dikkatle doğrulayabilir. Günlük harcamaları ve para gönderme ihtiyaçlarını birlikte göz önünde bulundurmak, her iki ihtiyaca da uygun ödeme düzenlemelerini seçmelerine yardımcı olur.
Turistler, yalnızca nakit kabul eden veya kartla ödemelerde asgari harcama tutarı uygulayan işletmeler için yanlarında bir miktar Singapur doları bulundurabilir. Uluslararası kartlar alışveriş merkezlerinde ve turistik yerlerde yaygın biçimde kabul ediliyor. Birçok tezgâh QR ödemesi alıyor, ancak müşterilerin genellikle bir banka hesabına bağlı uyumlu bir yerel cüzdana ihtiyacı var.
Ulaşım için kullanılan ön ödemeli kartlar, toplu taşımada ve bazı küçük alışverişlerde kullanılabilir. Uygun bir ödeme yöntemi olmadan yalnızca nakit dışı ödeme kabul eden bir mağazaya gelen ziyaretçiler, çalışanlardan ATM'ye veya nakit kabul eden başka bir mağazaya nasıl gideceklerini öğrenebilir.
Bilinmesi gerekenler
- Singapur'un merkezindeki birkaç alışveriş merkezinde yapılan incelemelerde mağazaların yaklaşık yedide birinin yalnızca nakit dışı ödeme kabul ettiği görüldü.
- Hız, hijyen, daha kolay muhasebe ve nakit işlemenin azalması, perakendecileri dijital ödemelere yöneltti.
- 2018'de kullanıma sunulan SGQR ve PayNow, küçük işletmelerin dijital ödeme kabul etmesini kolaylaştırdı.
- Kartsız gençler, uygulamaları kullanma konusunda rahat olmayan yaşlılar ve bazı göçmen işçiler ile ev işçileri yalnızca nakit dışı ödeme kabul eden kasalarda engellerle karşılaşıyor.
- Nakit; küçük alışverişler, bütçe yönetimi ve ödeme sistemlerindeki kesintilere karşı yedek olarak kullanışlı olmaya devam ediyor.
- Perakendeciler, müşterileri bilgilendirmek koşuluyla genellikle hangi ödeme yöntemlerini kabul edeceklerini seçebilir.
- Birden fazla dijital yöntem, nakit kasası ve açık kesinti prosedürleri, mağazaların hizmet vermeyi sürdürmesine yardımcı olabilir.
- Gençlere yönelik ödeme araçları, sabırlı eğitim, uygun hesaplar ve ön ödemeli kartlar, müşterilerin daha fazla ödeme seçeneğine erişmesini sağlayabilir.