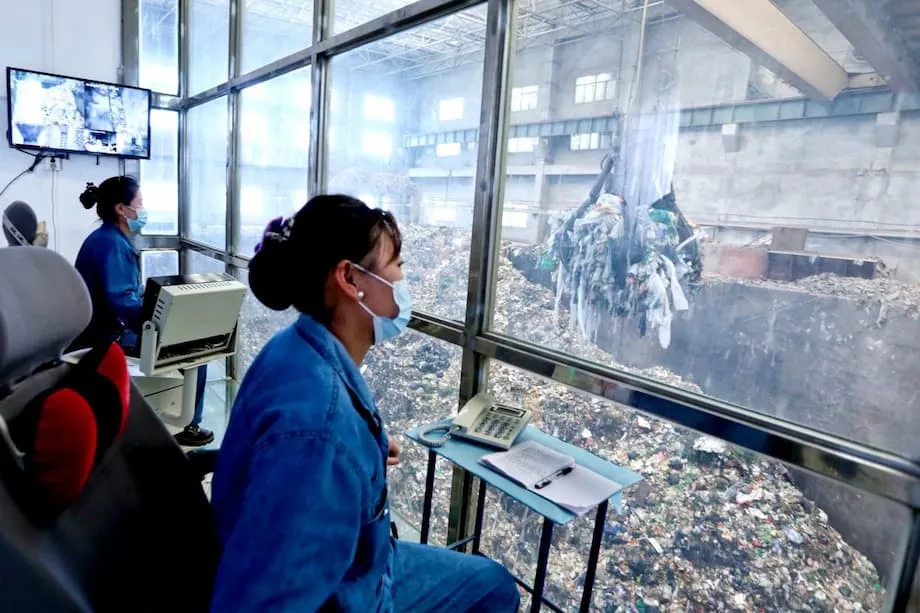
İnşaat patlaması, çöp kıtlığıyla karşı karşıya
Çin'de 2023 itibarıyla 1.010'dan fazla atık yakma tesisi işletmesi bulunuyordu ve ülkedeki tesisler günde yaklaşık 1,11 milyon ton çöp işleyebilecek kapasiteye sahipti. Bu, dünyadaki diğer tüm ülkelerden fazlaydı. Buna karşın tesisler, tasarlanan kapasitelerinin ortalama yalnızca %60'ında çalışıyordu. Bazı tesisler, faaliyetlerini sürdürecek kadar atık bulamadıkları için haftalarca atıl kaldı.
İçindekiler
- İnşaat patlaması, çöp kıtlığıyla karşı karşıya
- Çin nasıl en büyük yakma pazarı hâline geldi?
- Atık miktarı tahminleri karşılamadı
- Başarılı ayrıştırma, sisteme giden yakıtı azaltıyor
- Hükümet hedefleri farklı yönlere çekiyor
- Atıl kapasite tesislerin mali durumunu zorluyor
- Atıl kapasiteye rağmen kirlilik kaygıları sürüyor
- Diğer ülkeler de benzer baskılarla karşı karşıya
- Bertaraf kapasitesini kentlerin ihtiyaçlarıyla eşleştirmek
- Öne Çıkanlar
Aradaki fark, birbirinden çok farklı iki büyüme hızını yansıtıyor. Ekoloji ve Çevre Bakanlığına göre Çin, 2023'te 262 milyon tondan fazla kentsel katı atığı toplayıp taşıdı; bu, 2019'a kıyasla %11'lik artış demekti. Aynı dört yılda yakma kapasitesi iki kattan fazla arttı.
Çin bu tesisleri acil bir soruna çözüm bulmak için kurdu: Büyüyen kentlerin çöplerini bırakacak bir yere ihtiyacı vardı; çöplerin yakılması aynı zamanda elektrik üretimini de sağlayabilirdi. Hükümet hedefleri, sübvansiyonlar ve kentleşmenin süreceği beklentisi, yerel yönetimleri ve şirketleri hızla tesis kurmaya teşvik etti.
Ancak kentleşmenin yavaşlaması, ekonomik zorluklar ve atık ayrıştırma çalışmalarının başarıya ulaşması bu beklentileri zayıflattı. Bir zamanlar yakma tesislerine veya düzenli depolama sahalarına giden atıkların içindeki geri dönüştürülebilir malzemeler ve organik maddeler artık daha fazla ayrıştırılıyor. Çevre açısından bir başarı, daha fazla atık tedariki beklentisiyle kurulan tesisler için mali bir soruna dönüştü.
28 Temmuz 2025 itibarıyla bu tablo, Çin'in kapasite sorununun daha az görünür bir boyutunu ortaya koyuyor. Çelik, güneş panelleri ve diğer imalat sanayileri büyük ölçüde gündemde olsa da atık yakma sektörü, iddialı yatırımların talebi nasıl aşabileceğini de gösteriyor. Buradaki sonuçlar sanayi kârlarının ötesine geçerek belediye bütçelerini, geri dönüşüm politikalarını, kirlilik kontrolünü ve bertaraf tesislerinin çevresinde yaşayan toplulukları etkiliyor.
Çin nasıl en büyük yakma pazarı hâline geldi?
Çin'de atıktan enerji üretim tesislerinin yaygınlaşması son on yılda hız kazandı. Bu tesislerde çöpler yakılıyor ve açığa çıkan enerji elektrik üretiminde kullanılıyor. Politikanın amacı, artan kentsel atık sorunuyla mücadele ederken düzenli depolama sahalarına ve fosil yakıtlara bağımlılığı azaltmaktı.
Konut ve Kentsel-Kırsal Kalkınma Bakanlığı (MoHURD), yakma oranlarını artırmak için iddialı hedefler belirledi. Yerel yönetimler ve özel şirketler sektöre hızla yöneldi. Yakma tesisleri, atık krizine modern ve verimli bir çözüm olarak sunuldu ve yerli, yabancı şirketlerden önemli yatırımlar çekti.
Hükümet sübvansiyonları bu genişlemeyi destekledi. Yatırımcılar ve yerel yönetimler açısından politika hedefleriyle mali desteğin bir araya gelmesi, ek tesisleri cazip kıldı. Ancak planlar, işletmeleri sürdürecek kadar çöp gelmesine bağlıydı.
Dengenin ne kadar hızlı değiştiğini birkaç gelişme gösteriyor:
- Şanghay, 2018'de atıklarının %21'ini yakma veya düzenli depolama dışındaki yöntemlerle değerlendirdi.
- Şanghay, 2019'da iddialı ve zorunlu bir atık ayrıştırma programı başlattı.
- 2021'e gelindiğinde Şanghay'da bu yöntemlerle değerlendirilen atıkların oranı %54'e yükselirken, ulusal politika göstergesi geri dönüşümden kaynak geri kazanımına kaydı.
- Araştırmacılar, 2022 itibarıyla ulusal yakma tesisi kapasite fazlasının %100'ü aştığını ve en az 12 eyalet düzeyindeki bölgenin etkilendiğini tahmin etti.
- Mayıs 2023'te ülke genelindeki atıktan enerji tesislerinde 8.499 planlı duruş kaydedildi.
- 2023 itibarıyla Çin'in günlük yakma kapasitesi yaklaşık 1,11 milyon tona ulaştı; bu, dört yıl önceki düzeyin iki katından fazlaydı.
Atık miktarı tahminleri karşılamadı
Çin'de kentsel genişleme, yıllarca atık üretimini artırdı. Kentlerin büyüme hızı yavaşlayıp kentleşme oranı yatay seyretmeye başlayınca çöp miktarı, yeni yakma tesislerinin planlanmasına temel oluşturan beklentilerden daha yavaş arttı. Ekonomik zorluklar da beklenen taleple gerçekleşen talep arasındaki farkı büyüttü.
Ulusal veriler bu uyumsuzluğu ortaya koyuyor: Kentsel katı atıkların toplanması ve taşınması 2019-2023 arasında %11 artarken yakma kapasitesi iki kattan fazla arttı. Atık miktarı artmayı sürdürdü, ancak ülkenin atıkları yakma kapasitesindeki artışın çok gerisinde kaldı.
Tesislerin tasarlanan kapasitelerinin ortalama %60'ında çalışması, önemli ölçüde kullanılmayan kapasite bulunduğunu gösteriyor. İşletmeciler, aldıkları atık miktarından daha fazlasını işleyecek şekilde planlanmış tesisler, ekipmanlar ve işletme maliyetleriyle baş başa kalıyor. Bazı bölgelerde sürekli atık tedariki sağlanamadığı için tesisler haftalarca çalışamadı.
Tesislerin konumu sorunu daha da ağırlaştırdı. Hızlı inşaat sürecinde bazen verimsiz yer seçimi yapıldı ve tesisler arasında kaynak paylaşımı yetersiz kaldı. Bir bölgede mevcut olan kapasite, başka bir yerdeki bertaraf ihtiyacını kendiliğinden karşılayamadı; bunun sonucunda tesislerin kullanım oranları bölgeler arasında farklılık gösterdi.
Başarılı ayrıştırma, sisteme giden yakıtı azaltıyor
2019'da başlatılan Şanghay atık ayrıştırma programı, kent sakinlerinden çöpleri geri dönüştürülebilirler, ıslak atık, tehlikeli atık ve artık atık olarak ayırmalarını istedi. Islak atık, program kapsamında ayrılan organik maddeleri; artık atık ise diğer kategoriler çıkarıldıktan sonra geriye kalan çöpleri kapsıyor.
Program o tarihten bu yana büyük kentlerin çoğuna yayıldı. Geri dönüştürülebilir malzemelerin ve organik maddelerin daha fazla geri kazanılması, atıkları hem yakma tesislerinden hem de düzenli depolama sahalarından uzaklaştırarak bertaraf için kullanılabilir miktarı düşürdü.
Şanghay verileri değişimin boyutunu gösteriyor. Yakma veya düzenli depolama dışındaki yöntemlerle değerlendirilen atıkların oranı 2018'de %21'den 2021'de %54'e yükseldi. Bu, 33 yüzde puanlık artış anlamına geliyor; dönemin sonunda kentteki atıkların yarısından fazlası başka yöntemlerle değerlendirilmişti.
Bu nedenle yakma tesisi işletmecileri geri dönüşümle ticari açıdan zor bir ilişki içinde. Malzemelerin daha iyi ayrıştırılması, yakabilecekleri atık miktarını azaltıyor; oysa malzeme geri kazanımı atık politikasının hedeflerinden biri. Daha fazla atık akışı beklentisiyle kurulan tesisler, haneler ve toplama sistemleri bu malzemeleri başarıyla ayırdığında zorlanabiliyor.
Faaliyetlerdeki baskı, Mayıs 2023'te ülke genelindeki atıktan enerji tesislerinde 8.499 planlı duruş kaydedilmesiyle görünür hâle geldi. Bazı tesisler ayın yarısından uzun süre atıl kaldı. Bu kesintiler, kesintisiz çalışmak için yeterli atık bulamayan tesislerin yaşadığı daha genel soruna ekleniyor.
Hükümet hedefleri farklı yönlere çekiyor
Çin'de atık yönetimi sorumluluğu bakanlıklar arasında bölünmüş durumda. Ekoloji ve Çevre Bakanlığı (MEE) çevre konularını denetlerken MoHURD atıkların toplanması ve bertarafından sorumlu. Hedefleri ve ölçüm yöntemleri zaman zaman birbiriyle çelişen kararları teşvik etti.
2021'de yapılan bir değişiklik sorunu gözler önüne seriyor. Geri dönüştürülebilir atıklara ilişkin temel gösterge, yalnızca geri dönüşümü değil yakmayı da kapsayan kaynak geri kazanım oranına dönüştü. Böylece çöp yakmak, geri dönüşüm yoluyla malzeme kazanımını da ölçen bir göstergeye katkı sağlayabilir hâle geldi.
Hedefleri tutturmaya ve sübvansiyon almaya çalışan yerel yönetimler, geri dönüşüm artarken bile yakma kapasitesini artırmak için teşvik ediliyordu. Bazı yönetimler atık toplama miktarlarını olduğundan yüksek tahmin etti veya ihtiyaçtan fazla kapasite kurdu. Bazı şirketler de hiç gerçekleşmeyen bir talep artışını bekleyerek büyüdü.
Veri eksiklikleri planlamayı zorlaştırıyor. Geri dönüştürülen atık miktarına ilişkin verileri düzenli olarak yalnızca Şanghay yayımlıyor; bu da malzeme geri kazanımı, atık üretimi ve bertaraf ihtiyacı arasındaki ulusal dengenin değerlendirilmesini güçleştiriyor. Araştırmacılar, 2022 itibarıyla ulusal yakma tesisi kapasite fazlasının %100'ü aştığını ve en az 12 eyalet düzeyindeki bölgenin etkilendiğini tahmin etti.
Veri kısıtları nedeniyle sorunun ülke çapındaki kesin boyutunu değerlendirmek hâlâ güç. Bir bertaraf ağı planlamak için, toplanan çöp miktarının yanı sıra ayrıştırma sonrasında geriye ne kaldığının da güvenilir biçimde bilinmesi gerekiyor. Bir kent daha fazla atık toplarken bunun yakma tesislerine gönderdiği payı azaltabilir.
Atıl kapasite tesislerin mali durumunu zorluyor
Çin'deki atıktan enerji tesisleri kârlı kalabilmek için büyük ölçüde hükümet sübvansiyonlarına dayanıyor. Birçoğu bu ödemeleri zamanında alamadığı için ek mali baskıyla karşı karşıya kaldı.
Azalan atık miktarı, ödenmeyen sübvansiyonlar ve yükselen işletme maliyetleri bir araya gelerek sektörün kârlılığını zayıflattı. Daha az çöp alan bir tesisin elektrik üretiminde kullanabileceği malzeme de azalırken işletme, tesise ilişkin maliyetleri karşılamayı sürdürüyor.
Gelecekteki büyümeyi öngörerek yatırım yapan şirketler, talebin beklenenden yavaş gelmesinin sonuçlarıyla karşı karşıya. Yanlış yer seçimi ve sınırlı kaynak paylaşımı sorunu büyütebiliyor; bazı tesisler atık bulamazken mevcut kapasite verimsiz biçimde dağılmış durumda kalıyor.
Yerel yönetimler de birbiriyle yarışan önceliklerle karşı karşıya. Atık bertaraf kapasitesine yatırım yaparken çöp yakma ihtiyacını azaltan ayrıştırma ve geri dönüşüm programlarını da yürütüyorlar. Yeni tesislerin inşası, işletmecilere yapılacak ödemeler ve mevcut tesislerin kullanımıyla ilgili kararlar aynı belediye atık sistemine bağlı.
Atıl kapasiteye rağmen kirlilik kaygıları sürüyor
Yakma, Çin kentlerinin çevresindeki düzenli depolama sahalarının yayılmasını sınırlamaya yardımcı oldu; ancak çevresel ve sağlıkla ilgili kaygıları da beraberinde getiriyor. Modern tesisler emisyonları yakalayıp arıtacak şekilde tasarlansa da dioksinler, furanlar ve ağır metaller gibi zehirli maddelere ilişkin endişeler sürüyor.
Araştırmalar, yakma tesislerinin yakınında yaşayan topluluklarda sağlık risklerinin arttığını; solunum yolu hastalıkları ve kanser vakalarının daha yüksek oranlarda görüldüğünü ortaya koydu. Bu nedenle emisyonların yönetimi, kapasite fazlasının yol açtığı mali sorunların yanı sıra önemli bir kaygı olmaya devam ediyor.
Tesislerde ayrıca dikkatli biçimde işlenmesi ve bertaraf edilmesi gereken uçucu kül ve dip külü oluşuyor. Çin'in bu malzemelerin arıtılmasına yönelik standartları hâlâ gelişiyor. Uygunsuz yönetim, kirleticilerin toprağa ve suya karışmasına yol açabilir.
Elektrik üretimi de dikkate alınması gereken başka bir etken. Özellikle çöpte plastik ve fosil yakıtlardan elde edilen diğer malzemelerin bulunması hâlinde, atık yakmadan üretilen elektriğin karbon yoğunluğu çoğunlukla ulusal elektrik üretimi ortalamasından yüksektir. Karbon yoğunluğu, belirli miktarda elektrik üretimi başına ortaya çıkan karbon kirliliğini ifade eder.
Wuhan'ın da aralarında bulunduğu çeşitli yerlerde sakinler yakma projelerine karşı çıktı; protestolar sağlık etkilerine ilişkin kaygıları yansıtıyordu. Bazı yerel yönetimler tepkiler üzerine inşaat planlarını askıya aldı veya erteledi. Olumsuz deneyimler, şeffaflığın sınırlı olması ve yetersiz iletişim güvensizliği artırdı; böylece kamuoyu desteği de projeler açısından bir belirsizlik kaynağı hâline geldi.
Diğer ülkeler de benzer baskılarla karşı karşıya
Vietnam ve Endonezya da artan çöp sorunlarına çözüm bulmak için atıktan enerji tesisleri kurmayı hedefledi. Bu ülkelerin deneyimlerinde yüksek maliyetler, çevresel kaygılar ve planlanan tesisleri işleyebilir atık yönetimi sistemleriyle uyumlu hâle getirme güçlüklerinin yanı sıra kapasite fazlasına ilişkin endişeler de öne çıkıyor.
Vietnam hükümeti, düzenli depolama kullanımını azaltıp elektrik üretmenin yolu olarak yakmayı teşvik etti. Ancak destekleyici politikaların eksikliği, yüksek yatırım maliyetleri ve kamuoyunun konuyu yeterince tanımaması ilerlemeyi yavaşlattı. Özellikle emisyon kontrolü yetersiz eski tesislerde sağlık ve çevre riskleri kaygı yaratmayı sürdürüyor.
Kamuoyu tepkisi ve hukuki itirazlar Vietnam'da yeni tesislerin geliştirilmesini daha da karmaşık hâle getirdi. Bu güçlükler, bir tesis kurmanın kamuoyu kabulü ve yeterli kirlilik kontrolüyle işletilebilecek bir bertaraf sistemi oluşturmanın yalnızca bir parçası olduğunu gösteriyor.
Endonezya, plastik atık kriziyle mücadele ederken büyük kentlerde yakma tesisleri kurma planlarını duyurdu. Eleştirmenler, çöp yakmanın atık miktarını azaltmaya sınırlı katkı sağladığını ve zehirli emisyonlar yarattığını savunuyor. Endonezya Yüksek Mahkemesi, hükümete yakmayı teşvik eden düzenlemeleri iptal etme talimatı vererek bunun yerine atık azaltma ve geri dönüşümü vurguladı.
Avustralya ve Yeni Zelanda'da atıktan enerji tesislerinin rolü tartışılmaya devam ediyor. Destekleyenler, bu tesislerin atık bertarafı ve enerji ihtiyacına aynı anda çözüm sunduğunu savunurken karşı çıkanlar çevresel risklere, atık azaltma ve geri dönüşüme öncelik verilmesi gerektiğine dikkat çekiyor. Avrupa'daki bazı ülkeler daha yüksek geri dönüşüm oranlarını teşvik etmek ve emisyonları azaltmak amacıyla yeni yakma tesislerinin inşasını kısıtlıyor.
Bertaraf kapasitesini kentlerin ihtiyaçlarıyla eşleştirmek
Çin'in deneyimi, temel bir planlama sorununu ortaya koyuyor: Başarılı bir geri dönüşüm programı, bir kentin ihtiyaç duyduğu bertaraf kapasitesini değiştiriyor. Atık miktarının sürekli artacağı beklentisiyle yakma tesisleri kurmak, büyüme yavaşladığında veya daha fazla malzeme geri kazanıldığında tesislerin atıl kalmasına yol açabiliyor.
Atık hiyerarşisi bu kararlar için bir sıralama sunuyor. Atıkların azaltılmasına, ürünlerin yeniden kullanılmasına ve malzemelerin geri dönüştürülmesine öncelik veriyor; yakma ve düzenli depolamayı ise son çare olarak görüyor. Amaç, kullanılabilir kaynakları döngüde tutmak ve nihai bertaraf gerektiren miktarı azaltmak.
Daha fazla yakma tesisi, düzenli depolama alanının sınırlı olduğu yerlerde geçici rahatlama sağlayabilir; ancak inşaatın sürmesi kapasite fazlasını, mali kayıpları ve çevresel zararı da artırabilir. Çin için belirlenen politika öncelikleri arasında şunlar yer alıyor:
- Kapasitenin gerçek atık miktarlarına göre belirlenmesi için veri toplama ve şeffaflığın iyileştirilmesi.
- Çelişen teşviklerin önüne geçmek için kamu kurumları arasında eşgüdüm sağlanması.
- Kaynak geri kazanımını artırmak üzere geri dönüşüm altyapısına ve halkın bilinçlendirilmesine yatırım yapılması.
- Mevcut ve gelecekteki yakma tesislerinde katı çevre standartlarının ve denetimin sürdürülmesi.
- Mevcut kapasitenin kullanımını dengelemek amacıyla ortak bölgesel tesislerin ve kırsal alanlarda daha iyi atık toplama yöntemlerinin değerlendirilmesi.
Döngüsel ekonomi yaklaşımı, atıkların azaltılmasını ve kaynakların yeniden kullanılmasını bu politikanın merkezine koyuyor. Çin'in önündeki acil görev, yavaşlayan kentsel büyüme ve daha iyi ayrıştırmayla yeniden şekillenen atık akışını geniş yakma tesisi ağıyla uyumlu hâle getirirken hâlihazırda kurulmuş tesislerin maliyetlerini ve kirlilik risklerini yönetmek.
Öne Çıkanlar
- Çin'de 2023 itibarıyla 1.010'dan fazla yakma tesisi işletmesi ve günde yaklaşık 1,11 milyon ton atık işleme kapasitesi bulunuyordu.
- Yakma kapasitesi 2019-2023 arasında iki kattan fazla artarken kentsel katı atıkların toplanması ve taşınması %11 artarak 262 milyon tonu aştı.
- Tesisler tasarlanan kapasitelerinin ortalama %60'ında çalışıyordu; bazıları haftalarca atıl kaldı.
- Şanghay'da yakma veya düzenli depolama dışındaki yöntemlerle değerlendirilen atıkların oranı 2018'de %21'den 2021'de %54'e yükseldi.
- Çelişen teşvikler, geri dönüşüm verilerinin sınırlı olması, sübvansiyonların gecikmesi ve verimsiz yer seçimi sektörün sorunlarını artırdı.
- Mali baskının yanı sıra emisyonlar, kül bertarafı, karbon kirliliği ve kamuoyu tepkisi de kaygı yaratıyor.
- Daha iyi veri, eşgüdümlü planlama, geri dönüşüm yatırımları ve ortak tesisler önerilen çözümler arasında yer alıyor.