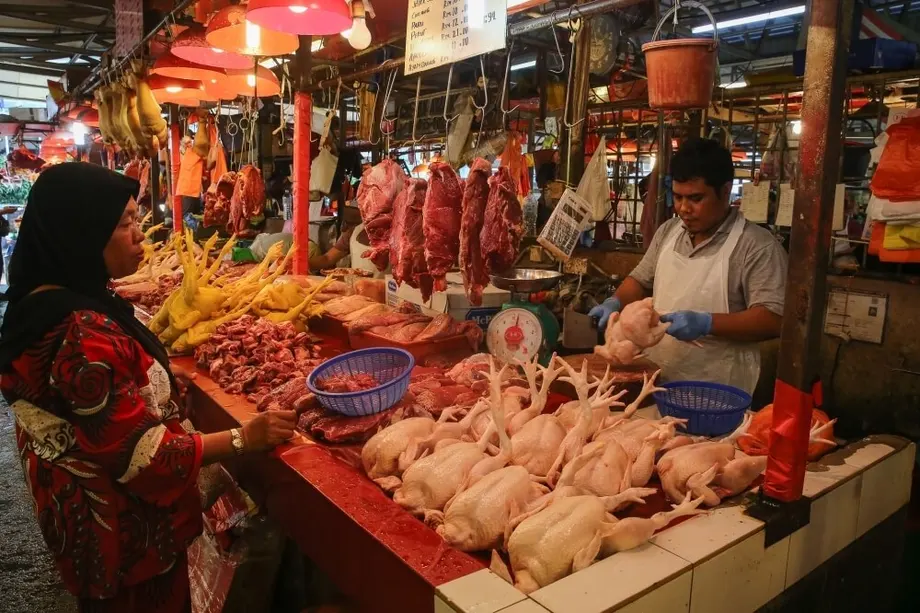
Yeni vergiler belirli ürünleri ve altı hizmet sektörünü kapsıyor
Malezya, 1 Temmuz 2025'te Satış ve Hizmet Vergisi'ni (SST) genişleterek sisteme altı yeni hizmet kategorisi ekleyecek ve belirli ürünlerin satış vergisi oranlarını yeniden düzenleyecek. Temel ihtiyaç ürünleri muaf olmaya devam ederken, temel ihtiyaç dışı veya lüks olarak sınıflandırılan ürünlere %5 ya da %10 oranında vergi uygulanacak.
İçindekiler
- Yeni vergiler belirli ürünleri ve altı hizmet sektörünü kapsıyor
- Hükümet SST'yi neden genişletiyor?
- Hangi temel tüketim ürünleri muaf kalacak?
- Hangi ürünlere %5 veya %10 vergi uygulanacak?
- Kira ve inşaatta farklı oranlar uygulanacak
- Finansal hizmetlerde ücret ve komisyonlar vergilendirilecek
- Sağlık ve eğitim muafiyetlerinde vatandaşlık belirleyici
- Güzellik hizmetleri vergi sistemine giriyor
- İşletmeler geçiş sürecini nasıl yönetecek?
- Maliyetler işletmeler aracılığıyla neden yine de artabilir?
- Öne Çıkanlar
2025 Bütçesi'nde duyurulan ve Maliye Bakanlığı tarafından teyit edilen değişiklikler, vergi tabanını genişletmeyi ve kamu maliyesini güçlendirmeyi amaçlıyor. Hükümet, ek gelirin kamu hizmetlerini, altyapıyı ve doğrudan nakit yardımlarını destekleyeceğini, aynı zamanda çoğu Malezyalıyı artan yaşam maliyetlerinden koruyacağını belirtiyor.
Kira ve leasing, inşaat, finansal hizmetler, özel sağlık hizmetleri, eğitim ve güzellik hizmetleri, hizmet vergisinin genişletilmesi kapsamındaki altı kategoriyi oluşturuyor. Oranlar %6 ile %8 arasında değişecek; vatandaşlık, hizmet türü ve işletme büyüklüğü gibi unsurlara bağlı muafiyetler uygulanacak.
İşletmelere geçiş süresi tanınacak. Yeni gereklilikleri yerine getirmek için çalışan şirketler, 31 Aralık 2025'e kadar yasal işlem veya cezayla karşılaşmayacak. Malezya Kraliyet Gümrük Dairesi, vergi yükümlülüklerinin belirlenmesi ve kayıt işlemleri konusunda rehberlik sağlayacak.
Önemli tarihler:
- 10 Haziran 2025: Duyurulan değişikliklerin takip eden ay yürürlüğe girmesi bekleniyor.
- 1 Temmuz 2025: Revize edilmiş satış vergisi oranları ve genişletilen hizmet vergisi kapsamı yürürlüğe giriyor.
- 31 Aralık 2025: Mevzuata uyum için çalışan şirketlere yasal işlem veya ceza uygulanmamasını öngören duyurulmuş dönem sona eriyor.
Hükümet SST'yi neden genişletiyor?
SST'nin genişletilmesi, Malezya'nın kamu maliyesini iyileştirirken sosyal desteği güçlendirmeyi hedefleyen Madani Ekonomi çerçevesinin bir parçası. Vergi tabanını genişletmek, yalnızca mevcut vergi kapsamındaki ürün ve hizmetlere bağlı kalmak yerine daha geniş bir ürün ve hizmet yelpazesinden vergi toplamak anlamına geliyor.
İkinci Maliye Bakanı Datuk Seri Amir Hamzah Azizan, amacın çoğu kişiye ek yük getirmeden gelirleri artırmak olduğunu söyledi:
Ek gelir, halkın çoğunluğuna yük getirmeden ülkenin tamamına fayda sağlayabilir.
Malezya'nın mali açık hedefi, bir önceki yılki %4,1'den gayrisafi yurt içi hasılanın %3,8'ine düşürülmesi. Bu, 0,3 yüzde puanlık bir azalma demek. Mali açık, hükümet harcamalarının gelirlerini aşması durumunda ortaya çıkar; bu açığın gayrisafi yurt içi hasılaya oranı, ekonominin büyüklüğüne kıyasla ne ölçekte olduğunu gösterir.
Hükümet, SST'nin genişletilmesini bu hedefe ulaşmanın temel unsurlarından biri olarak görüyor. Daha geniş gelir tabanını kamu hizmetlerindeki iyileştirmeleri, altyapı yatırımlarını ve nakit yardımlarını desteklemek için kullanmayı amaçlıyor. Değişiklikleri uygulanabilir kılmak ve işletmelerdeki aksaklıkları azaltmak için sektör paydaşlarına da danışıldı.
Hangi temel tüketim ürünleri muaf kalacak?
Temel ihtiyaç ürünleri, %0 oranıyla satış vergisinden muaf olmaya devam edecek. Muafiyetler; çok çeşitli gıda ürünlerini, sağlık ürünlerini, okuma materyallerini ve inşaat ile tarımda kullanılan girdileri kapsıyor.
Muaf kalacağı belirtilen ürünler şunlar:
- İşlenmemiş gıdalar: tavuk, sığır eti, koyun eti, balık, karides, kalamar, sebzeler, yerel meyveler, pirinç, arpa, yulaf ve buğday.
- İşlenmiş gıdalar: un, konserve sardalya, şeker, tuz, beyaz ekmek, makarna, erişte, hazır erişte, süt, malt içecekleri ve yemeklik yağ.
- İlaçlar ve tıbbi cihazlar.
- Kitaplar, dergiler ve gazeteler.
- Hayvan yemi ve evcil hayvan maması.
- Temel inşaat malzemeleri: çimento, taş ve kum.
- Tarım girdileri: gübre, pestisit ve tarım makineleri.
Haneler açısından temel koruma, bu zorunlu ihtiyaç ürünlerine düzenleme kapsamında satış vergisi uygulanmayacak olması. Çiftçiler ve inşaat şirketleri için de belirtilen muafiyetler, işlerinde kullanılan malzeme ve ekipmanları kapsıyor.
Hükümet, yeni yükü tercihe bağlı alışverişlere ve daha yüksek değerli hizmetlere yöneltmeyi hedeflediğini belirtiyor. Temel gıdaları ve diğer temel ürünleri satış vergisi dışında tutmak, günlük harcamalar üzerindeki doğrudan etkiyi sınırlamayı amaçlıyor.
Hangi ürünlere %5 veya %10 vergi uygulanacak?
Temel ihtiyaç dışı veya lüks ürünler olarak sınıflandırılan belirli ürünlere %5 ya da %10 satış vergisi uygulanacak. Listeler, pahalı gıda ürünlerinin yanı sıra tüketici ürünlerini, sanayi mallarını ve malzemeleri de kapsıyor.
Duyurulan kategoriler şöyle:
- %5 satış vergisi: abalon, ıstakoz, kinoa, peynir, meyve reçelleri, akıllı telefonlar, kral yengeci, somon, morina, trüf mantarı, ithal çilek, uçucu yağlar, ipek kumaş ve sanayi makineleri.
- %10 satış vergisi: havyar, köpekbalığı yüzgeci, alkollü içecekler, sigaralar, purolar, deri ürünleri, tungsten hurdası, yarış bisikletleri ve antika el yapımı tablolar.
Bu nedenle tüketiciler gıda ve diğer alışverişlerde farklı vergi uygulamalarıyla karşılaşacak. Örneğin yerel meyveler muaf kalırken ithal çilekler %5 vergiye tabi olacak. Balık, muaf temel ihtiyaç ürünleri arasında yer alırken somon ve morina özellikle %5 vergi uygulanacak ürünler olarak listeleniyor.
İşletmelerin de listelenen kategoriler arasında ayrım yapması gerekecek. Tarım makineleri muaf olmaya devam ederken sanayi makineleri %5'lik kategoriye giriyor. Hangi oranın uygulanacağını belirlerken ürünün türü önem taşıyor.
Kira ve inşaatta farklı oranlar uygulanacak
Kira veya leasing hizmetlerine %8 hizmet vergisi uygulanacak. Konutlar, okuma materyalleri, finansal kiralamalar ve Malezya dışındaki varlıklar muaf olacak. Yıllık cirosu 500.000 RM'nin altında olan mikro, küçük ve orta ölçekli işletmeler (KOBİ'ler) de muaf tutulacak.
Yıllık ciro, işletmenin bir yıl içinde satışlardan elde ettiği ve giderleri düşülmemiş tutardır. Küçük işletmelere tanınan muafiyet, belirtilen eşiğin altında faaliyet gösteren işletmelerin yükünü sınırlamayı amaçlıyor.
Altyapı, ticari ve sanayi projelerindeki inşaat işleri hizmetlerine %6 vergi uygulanacak. Konut binaları ve toplu konutlarla ilgili tesisler muaf tutulacak.
Vergiye tabi hizmetleri 12 ay içinde 1,5 milyon RM'ye ulaşan yüklenicilerin kayıt yaptırması gerekecek. Vergiye tabi hizmetler, vergi kurallarının kapsadığı hizmetlerdir; dolayısıyla kayıt zorunluluğunun belirlenmesinde bu dönemde söz konusu hizmetlerin değeri esas alınacak.
İnşaat kuralları, konutları diğer projelerden ayırıyor. Ticari yapılar, sanayi projeleri ve altyapı yeni kapsama girerken, belirtilen konut muafiyetleri kapsamda tanımlanan konut işlerini koruyor.
Finansal hizmetlerde ücret ve komisyonlar vergilendirilecek
Ücret veya komisyon karşılığında sunulan finansal hizmetlere %8 hizmet vergisi uygulanacak. Yıllık ücret veya komisyon geliri 500.000 RM'yi aşan sağlayıcıların kayıt yaptırması gerekecek.
Ücret, bir hizmet karşılığında alınan bedel; komisyon ise bir işlemin düzenlenmesi veya tamamlanmasıyla bağlantılı ödemedir. Bu nedenle bu kategorideki kayıt eşiği söz konusu ücret ve komisyonlar üzerinden belirleniyor.
Temel bankacılık hizmetleri, şeriata uygun finansman, döviz kazançları, sermaye piyasası faaliyetleri ve belirli sigorta hizmetleri muaf tutulacak. Bu istisnalar, ücret veya komisyon karşılığında sunulan ve belirtilen kapsama giren hizmetlere vergi uygulanırken temel finansal faaliyetleri korumayı amaçlıyor.
Finans şirketlerinin hangi hizmetlerin yeni kapsama girdiğini, hangilerinin muafiyetten yararlandığını belirlemesi gerekecek. Müşterilerin karşılaşacağı vergi, kullandıkları hizmete ve bu hizmetin kurallar kapsamında nasıl değerlendirildiğine bağlı olacak.
Sağlık ve eğitim muafiyetlerinde vatandaşlık belirleyici
Özel sağlık hizmetlerine yalnızca Malezya vatandaşı olmayan kişilere sunulmaları halinde %6 vergi uygulanacak. Malezyalılar muaf tutulacak.
Sağlık hizmetleri kapsamına özel geleneksel ve tamamlayıcı tıp ile bağlantılı sağlık hizmetleri de giriyor. Dolayısıyla vatandaşlık şartı, tek bir tedavi türüyle sınırlı olmayıp listelenen özel sağlık hizmetlerinin tamamında uygulanıyor.
Duyurulan genişleme kapsamında eğitim hizmetlerine de %6 vergi uygulanacak. Kapsam; vatandaş olmayan kişilere yönelik özel okul öncesi eğitim kurumlarını, ilkokul ve ortaokulları ve yükseköğretim kurumlarını içeriyor. Malezyalı öğrenciler ve engelli kişiler muaf tutulacak.
Öğrenci başına yıllık ücreti 60.000 RM'yi aşan okulların kayıt yaptırması gerekecek. Eğitim kuralları, belirtilen ücret eşiğini Malezyalı öğrenciler ve engelli kişiler için geçerli muafiyetlerle birlikte uyguluyor.
Aileler açısından yeni ücretleri anlamada vatandaşlık ile kurumun veya hizmetin türü belirleyici olacak. Sağlık hizmeti sağlayıcıları ve eğitim kurumları açısından ise muafiyetleri uygulamak, vergi yükümlülüklerini yerine getirmenin bir parçası olacak.
Güzellik hizmetleri vergi sistemine giriyor
Yıllık vergiye tabi hizmet geliri 500.000 RM'yi aşan sağlayıcıların güzellik hizmetlerine %8 hizmet vergisi uygulaması gerekecek. Listelenen faaliyetler arasında cilt bakımı, manikür, saç şekillendirme, dövme, makyaj ve vücut inceltme hizmetleri bulunuyor.
Kayıt zorunluluğunda sağlayıcının vergiye tabi hizmetlerinin değeri belirleyici olacak. Düzenleme, kapsama giren kişisel bakım hizmetlerini genişletilmiş sisteme dahil ederken kapsamdaki işletmeler için bir eşik belirliyor.
Yeni kapsama alınan altı kategorinin tamamında oranlar ve muafiyetler farklılık gösteriyor. Kira ve leasing, finansal hizmetler ve güzellik hizmetleri %8 oranına tabi. İnşaat, özel sağlık ve eğitim hizmetlerine ise %6 oranı uygulanıyor.
İşletmeler tüm kategoriler için aynı eşiği veya muafiyeti uygulayamaz. Kira ve leasing hizmetlerinde KOBİ'lerin yıllık cirosuna bağlı bir muafiyet bulunuyor; inşaatta 12 ayda 1,5 milyon RM'lik vergiye tabi hizmet eşiği uygulanıyor; finans ve güzellik hizmetlerinde ise 500.000 RM'lik eşikler geçerli. Eğitimde, öğrenci başına yıllık ücretle bağlantılı bir kayıt kuralı bulunuyor.
İşletmeler geçiş sürecini nasıl yönetecek?
Tekrarlanan vergilendirmeyi azaltmak amacıyla belirli hizmetlerde işletmeler arası (B2B) muafiyetler ve grup muafiyeti uygulanacak. B2B, işletmeler arasındaki işlemleri ifade eder. Grup muafiyeti ise bir şirketler grubu içindeki uygun işlemleri kapsar.
Gözden geçirilemeyen sözleşmeler, yürürlük tarihinden itibaren 12 ay boyunca muaf tutulacak. Bu sözleşmelerin koşulları değiştirilemediğinden, vergi kuralları değiştiğinde işletmelerin üzerinde anlaşılan fiyatı ayarlaması zorlaşabiliyor.
Uyum sağlamak için çalışan şirketler, duyurulan geçiş düzenlemesi kapsamında 31 Aralık 2025'e kadar yasal işlem veya ceza uygulanmadan faaliyet gösterebilecek. Vergi değişiklikleri ise 1 Temmuz'da yürürlüğe girecek.
Malezya Kraliyet Gümrük Dairesi, işletmelerin yükümlülüklerini değerlendirmesine ve gerektiğinde kayıt yaptırmasına yardımcı olmak için rehberlik ve destek sağlayacak. İşletmelerin hizmet kategorilerini, geçerli oranı ve eşiği, ayrıca muafiyetlerden yararlanma koşullarını incelemesi gerekecek.
Geçiş düzenlemeleri, özellikle küçük işletmelerin yeni duruma uyum sağlamasını kolaylaştırmayı amaçlıyor. Kurallar; kayıt eşiklerini, hedefli muafiyetleri, belirli ticari işlemlere yönelik kolaylıkları ve bazı sözleşmeler için geçici korumayı bir araya getiriyor.
Maliyetler işletmeler aracılığıyla neden yine de artabilir?
Malezya'nın SST sistemi, önceki Mal ve Hizmet Vergisi'nden (GST) farklı. GST, işletmelerin alışverişlerde ödedikleri vergiyi satışlardan tahsil ettikleri vergiden düşebildiği bir girdi-çıktı vergi kredisi sistemi kullanıyordu. SST'de buna denk genel bir mekanizma bulunmuyor.
Bu mekanizma olmadığında işletmeler maliyetleri içinde vergiyle karşılaşabilir ve bu maliyetlerin bir bölümünü sonraki müşterilerine yansıttıkları fiyata ekleyebilir. Verginin kademeli olarak birikmesi ve bazen “vergi üzerine vergi” olarak anılması riski bu şekilde ortaya çıkıyor.
Hükümet, B2B muafiyetleri ve hedefli kolaylıklarla bu etkiyi azaltmayı amaçlıyor. Bu önlemler, diğer işletmelerden hizmet alan şirketler ve işletme maliyetlerini yansıtan fiyatları sonunda ödeyebilecek tüketiciler açısından önem taşıyor.
Muaf temel ihtiyaç ürünlerini satın alan haneler, belirtilen satış vergisi korumasından yararlanmaya devam edecek. Listelenen temel ihtiyaç dışı ürünleri satın alanlar veya yeni vergi kapsamındaki hizmetleri kullananlar, geçerli muafiyetlere ve eşiklere bağlı olarak ek ücretlerle karşılaşabilir.
Malezya'nın vergi kapsamını genişletmesi, ülkelerin küresel ekonomik zorluklar karşısında sosyal programları ve altyapıyı finanse etmek için daha geniş vergi tabanları aradığı bir döneme denk geliyor. Hükümet; kamu hizmetleri, nakit yardımları ve altyapı için gelirleri artırırken çoğu hane üzerindeki baskıyı sınırlamayı ve ülkenin uzun vadeli ekonomik dayanıklılığını desteklemeyi hedefliyor.
Öne Çıkanlar
- Malezya'nın revize edilen satış vergisi oranları ve genişletilen hizmet vergisi kapsamı 1 Temmuz 2025'te yürürlüğe giriyor.
- Temel ihtiyaç ürünleri muaf kalırken seçilmiş temel ihtiyaç dışı ve lüks ürünlere %5 veya %10 satış vergisi uygulanacak.
- Altı yeni hizmet kategorisi kapsama alınacak; hedefli muafiyetlerle birlikte %6 veya %8 oranları uygulanacak.
- Malezyalılar belirtilen özel sağlık hizmetleri vergisinden muaf olacak; eğitim muafiyetleri Malezyalı öğrencileri ve engelli kişileri kapsayacak.
- Belirli ticari işlemler kolaylıklardan yararlanacak, gözden geçirilemeyen sözleşmeler ise 12 ay boyunca muaf tutulacak.
- Uyum sağlamak için çalışan şirketlere 31 Aralık 2025'e kadar yasal işlem veya ceza uygulanmayacak.
- Hükümet, mali açık hedefini önceki yılki %4,1'den gayrisafi yurt içi hasılanın %3,8'ine düşürmeyi amaçlıyor. Ek gelirin kamu hizmetleri, yardımlar ve altyapı için kullanılması planlanıyor.